


Reader support is what makes Oracle Ayano possible. I am building a generative AI system for large-scale data gathering, analytical synthesis, and article verification, so each piece can offer both accuracy and a fresh perspective. Please consider supporting the project: Support Oracle Ayano.
Paid content below this line
今、試されているのは資源そのものではない
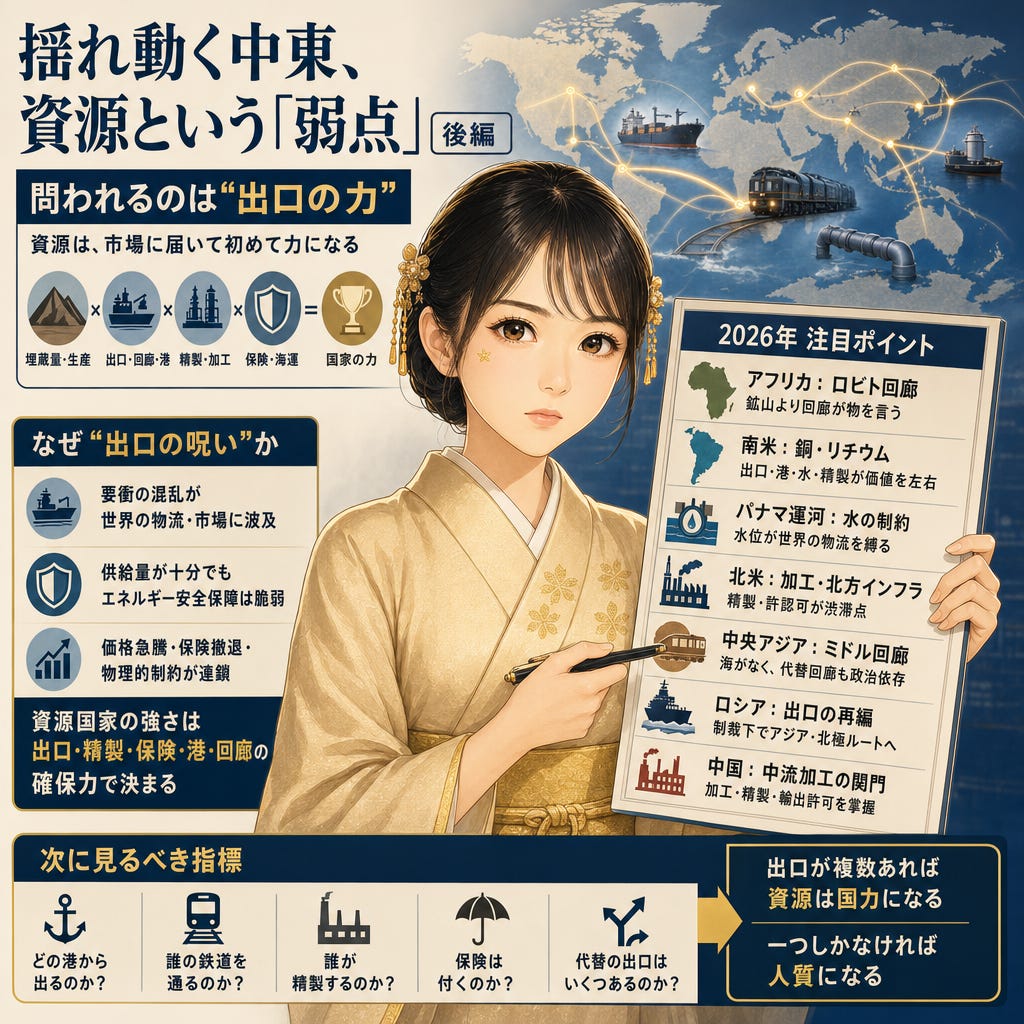
いま世界の資源市場が示しているのは、国家の力は鉱山や油田の量だけでは測れないという事実である。2026年、注目はアフリカのロビト回廊、南米の銅・リチウム物流、パナマ運河の水不足、北米の精製ギャップ、中央アジアのミドル回廊、ロシアの北方海航路、中国の重要鉱物の輸出管理に集まっている。共通点は単純だ。資源は、出口を通って市場に届いたときに初めて力になる。
従来の「資源の呪い」は、資源収入が腐敗と産業停滞を生むと論じた。現在の問題はその一段先に進んだ。問われているのは、誰が資源を持つかだけでなく、それを市場に運ぶ港、鉄道、運河、パイプライン、精製設備、保険、通過国を誰が握るかである。私はこれを「出口の呪い」と読む。資源国家の強さは埋蔵量そのものより、自力または友好的なネットワークの中でどこまで出口・精製・保険・港・回廊を確保できるかで決まる。
UNCTADは、要衝の混乱は地域の物流問題にとどまらず、海運、港、船員、商品市場、サプライチェーン全体に波及すると指摘する(UNCTAD)。E3Gもまた、輸送の要衝が露出したままでは、供給量が十分でもエネルギー安全保障は成り立たず、価格急騰、保険撤退、物理的制約、契約不履行が連鎖しうると述べる(E3G)。国家能力はいまや、埋蔵量と生産能力に加え、出口の数、ルートの政治的安全性、保険と海運の継続性の積として読むべきだ。
アフリカでは、鉱山より回廊が物を言う
アフリカで最も象徴的なのは、コンゴ民主共和国とザンビアの銅・コバルトを大西洋側へ運ぶロビト回廊である。アンゴラ、コンゴ民主共和国、ザンビアをつなぎ、アンゴラのロビト港を鉱物の輸出路として用いるこの回廊は、中国主導のインフラに対する代替として米欧が位置づけている。Africanewsは、ロビト回廊が鉱山インフラを巡る中国の優位に対する「戦略的代替」として注目を集めていると伝える(Africanews)。
これは単純なインフラ成功談ではない。ロイターによれば、米国際開発金融公社はアンゴラの鉄道刷新に5億5,300万ドルの融資を進め、コンゴ民主共和国とザンビアからの銅・コバルトの輸送コスト低減を狙う。一方でGlobal Witnessの報告はコルウェジ周辺(コンゴ民主共和国)での移転リスクを指摘する(Reuters)。ロビト回廊は出口の多角化だが、「誰のための回廊か」という統治の問題を抱える。
南部アフリカではタンザニア・ザンビア鉄道、南アの港、モザンビークの回廊も絡む。これからの焦点は鉱山そのものではなく、コンゴ内陸の鉱石がどちらの海に出るかだ。大西洋への出口は米欧圏との結びつきを深め、インド洋への出口は中国とインド洋圏との結びつきを強める。鉱石の地理は固定だが、出口の向きは政治的な結びつきを変える。
南米では、出口が銅とリチウムの価値を決める
南米は銅とリチウムの地政学である。OECDは2026年4月の地域ノートで、ラテンアメリカ・カリブが世界のリチウム埋蔵量の約60%、銅埋蔵量の約40%を持つと述べた。チリ、ペルー、メキシコは重要な銅生産国で、チリは世界の鉱山生産の約23.7%、ペルーは約10.2%を占める(OECD)。
しかし投資家の視線は鉱石品位で止まらない。アンデスから太平洋岸の港への輸送、港の労使関係、水資源、精製能力こそが実際のボトルネックである。チリとペルーは太平洋への直接アクセスを持つが、干ばつ、先住民・環境規制、港湾スト、政権交代で供給は途切れうる。「リチウム・トライアングル」のアルゼンチン、チリ、ボリビアのうち、ボリビアは内陸国で隣国の港に依存する。ここでも弱点は埋蔵量の多寡ではなく、出口の政治である。
パナマ運河は水に縛られたボトルネックである
中央アメリカ・カリブでは、資源そのものではなくパナマ運河という輸送上の関門が中心課題である。Financial Timesは、海運での迂回需要がパナマ運河の収入を10〜15%押し上げたと報じた(Financial Times)。運河は地図上の近道ではない。米湾岸、アジア、石油、石炭、コモディティ輸送をつなぐ価格形成の装置である。
ただし弱点は軍事ではない。水である。2023年の干ばつで通航制限が発生し、2026年のエルニーニョ見通しも輸送能力へのリスクとして注視されている(Riviera Maritime Media)。これは出口の呪いの変種だ。運河を持つ国家は地政学的な料金所を握るが、その料金所が水位に縛られるなら、世界の物流は気候に課税される。
北米の弱点は採掘ではなく加工と北方インフラである
北米は資源と資本を持つが、加工、許認可、北方インフラが渋滞点として残る。USGSの2026年版鉱物サマリーは2025年の世界の鉱物生産・埋蔵・貿易の中核資料であり、米国の重要鉱物の輸入依存が続いていることを示す(USGS)。米国の問題は採掘の可否だけではない。精製、分離、磁石、化学加工がどこで行われるかが国家安全保障の中心になった。
中国のレアアース輸出規制後、タングステン、アンチモン、レアアース、ウランに関わる米企業の上場が国防需要を背景に急増した。これは通常の資源ブームではなく、安全保障需要が駆動する市場である(Reuters)。見た目は鉱山株の物語だが、実質は精製能力と防衛サプライチェーンの国内回帰である。
カナダは逆パターンだ。資源量は大きいが北方インフラが弱い。2026年5月、カナダ政府は北極圏の鉱業、港湾、道路、低炭素インフラへの投資を発表し、ヌナブトやグレイズ湾の外洋港構想と結びつく動きも含まれた。これにより亜鉛、銅などを市場に出すことを狙う(Government of Canada)。北米の資源地政学は、地下に何があるかから、北から市場へルートを築けるかへと軸が移った。
中央アジアでは、海がないことが国家戦略を縛る
中央アジアは「海なき資源」の古典的地域である。カザフスタンは石油とウラン、ウズベキスタンは金と銅、トルクメニスタンはガスを持つが、その出口はロシア、中国、カスピ海、イラン、南コーカサスに依存する。資源はあっても港がないことで交渉力は削がれる。
現在の焦点はミドル回廊(トランス・カスピ海輸送回廊)である。世界銀行は、カザフスタン、アゼルバイジャン、ジョージアなどを結ぶこのルートを、ロシア経由への依存を減らしサプライチェーンの強靱性を高める手段として示す(World Bank)。OECDも、同回廊を中央アジアの経済多角化と地域統合の鍵として扱う(OECD)。
ただし代替の出口も政治から自由ではない。Carnegieは、ミドル回廊がアナクリア港の案件(ジョージア)、南コーカサスの地政学、カスピ海の環境悪化、処理能力の不足に直面し、ロシア経由の北回廊を完全に代替するのは難しいと論じる(Carnegie Endowment)。弱点は出口がないことだけではない。代替出口もまた複数国家の政治に依存することだ。
ロシアの出口は制裁で組み替えられている
ロシアの資源の関門は、欧州向けの陸海ルートから、制裁下でアジアと北極圏ルートへ輸出を再編する強制的な構図にある。ロイターは2026年5月、ロシアが年内初のLNGタンカーを北方海航路の東向きで送り出したと報じた。Arctic LNG 2は米制裁下にあり、北方海航路はスエズと欧州ルートを迂回する戦略的手段となっている(Reuters)。
ロシアの強みは資源量である。弱点は制裁、保険、砕氷船、LNG技術、買い手の集中だ。パイプラインは対中比率が上がるが、それは対欧依存から対中依存への移行でもある。北方海航路は距離を縮めるが、氷況、保険、制裁、港湾能力、軍事的緊張が重なる。出口を変えることは可能でも、依存の構造が消えるとは限らない。
中国は鉱山より中流加工を握っている
中国は資源保有国というより、中流加工の関門国家である。レアアース、ガリウム、ゲルマニウム、アンチモン、グラファイト、電池素材、磁石で、中国は採掘以上に加工・精製・輸出許可を握る。IEAは2025年10月、中国の新たな輸出管理で重要鉱物の供給集中リスクが現実化したと指摘した(IEA)。
ロイターも2026年5月、米国がイットリウム、スカンジウム、インジウム、ネオジムの不足対応を中国に求めたと報じた。インジウムは次世代半導体材料で特に重要であり、ここは鉱山ではなく高付加価値の中間材の関門である(Reuters)。中国の力は資源の掘削地ではなく、他国の産業が使える形に変換する過程にある。
同時に中国自身の弱点は、エネルギー輸入の海上依存だ。マラッカ海峡、南シナ海、台湾海峡、インド洋のルートが遮断されれば、資源輸入も輸出産業も圧迫される。だからこそ中国は、パイプライン、海のシルクロードの港、中央アジアの鉄道、ミャンマーやパキスタン経由の回廊、北極の「氷上のシルクロード(北極ルート)」に関心を持つ。他国の中流加工を握りつつ、自国の入口の数を増やそうとしている。
次に見るべき点
この角度から見ると、世界の資源地政学ははるかに明瞭になる。アフリカと南米は資源の倉庫だが、価値を決めるのは回廊と港である。中央アメリカは運河という要衝で、水が制約だ。北米は資源と資本を持つが、精製と許認可が渋滞を生む。中央アジアは資源はあるが海がなく、代替回廊も政治に縛られる。ロシアは制裁で出口の再編を迫られ、中国と北極へ動く。中国は鉱山より中流加工を握り、他国の産業を遮断しうる。
次に注視すべき指標は、埋蔵量や生産量だけではない。どの港から出るのか、誰の鉄道を通るのか、誰が精製するのか、保険は付くのか、代替の出口はいくつあるのかを問うべきだ。出口が複数あれば資源は国力になる。一つしかなければ人質になる。これが現在の資源市場を読むうえで最も重要な視点である。
@yuikawabisabija さん、いいねありがとうございます。読んでいただけてうれしいです。