Know when to move. Take hold of what comes next.
See the situation clearly. Know when to move. Take hold of what comes next. Oracle Ayano uses whichever methods the subject requires from geoeconomics, Nine Star Ki and Sun Tzu. Subscribe to receive public long-form analysis and future updates.
English edition first; la versión en español sigue a continuación.
Today’s Read
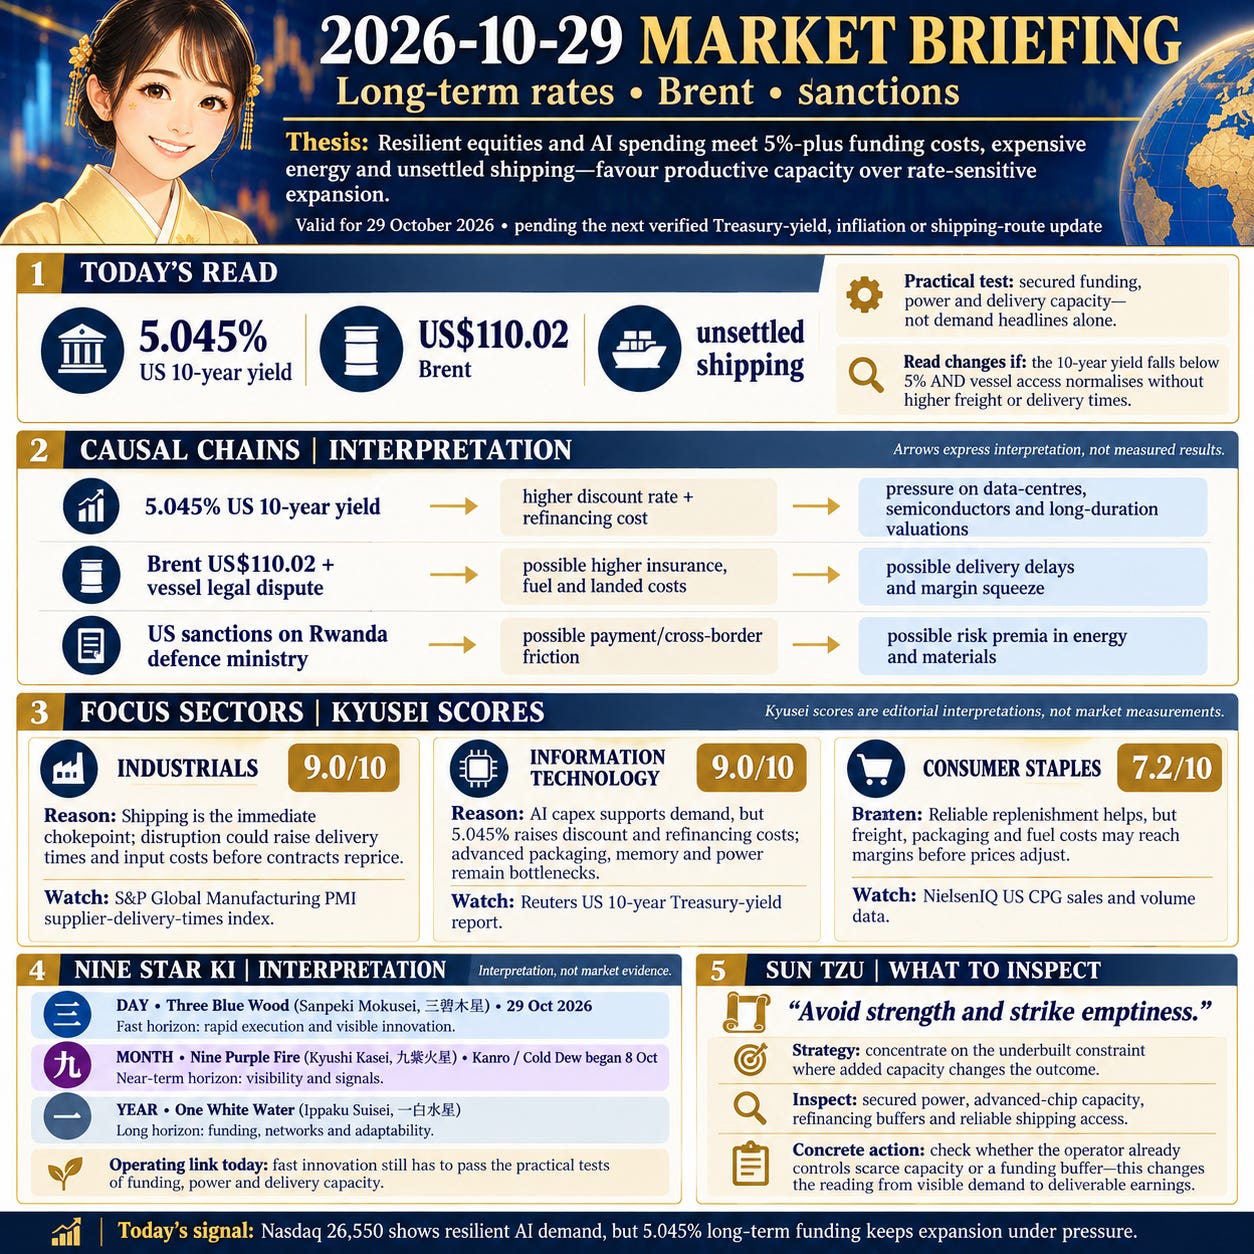
Read: Resilient equities and AI spending are colliding with 5%-plus long-term funding costs, expensive energy and unsettled shipping routes, favouring productive capacity over rate-sensitive expansion.
Window: Valid for 29 October 2026, pending the next verified Treasury-yield, inflation or shipping-route update.
Action: Prioritise businesses with secured funding, power and delivery capacity; avoid assuming that visible demand will automatically become earnings.
Breaks if: This read weakens if the US 10-year Treasury yield falls below 5% and vessel access normalises without higher freight or delivery times.
How structure, timing and strategy shape the decision
Geoeconomics — structure: On 29 October 2026, Three Blue Wood (Sanpeki Mokusei, 三碧木星) sets the day, with Nine Purple Fire (Kyushi Kasei, 九紫火星) in the month and One White Water (Ippaku Suisei, 一白水星) in the year; Kanro (Cold Dew), which began on 8 October, remains the solar term. The reading favours rapid execution and visible innovation, but 5.045% Treasury yields, expensive oil and shipping friction make funding, power and delivery capacity the practical tests.
Nine Star Ki — timing: Valid for 29 October 2026, pending the next verified Treasury-yield, inflation or shipping-route update.
Sun Tzu — other actors, terrain and options: Back the operator that already controls the scarce capacity or funding buffer, therefore concentrate on the underbuilt gap.
2026-10-29 Informe de Mercado | 29 de octubre de 2026 | Tasas a largo plazo, Brent y sanciones
Lectura de hoy
Lectura: La resiliencia de la renta variable y el gasto en IA chocan con costes de financiación a largo plazo superiores al 5%, energía cara y rutas marítimas inestables, lo que favorece la capacidad productiva frente a la expansión sensible a las tasas.
Plazo: Válido para el 29 de octubre de 2026, a la espera de la próxima actualización verificada sobre los rendimientos de los bonos del Tesoro, la inflación o las rutas marítimas.
Qué hacer o evitar: Priorizar empresas con financiación, suministro eléctrico y capacidad de entrega asegurados; evitar asumir que la demanda visible se convertirá automáticamente en beneficios.
La lectura cambia si: Esta lectura pierde fuerza si el rendimiento de los bonos del Tesoro de EE. UU. a 10 años cae por debajo del 5% y el acceso de los buques se normaliza sin un aumento de los fletes ni de los plazos de entrega.
Cómo aplicar estructura, momento y estrategia a la decisión
Geoeconomía — estructura: El 29 de octubre de 2026, Tres Madera Azul (Sanpeki Mokusei, 三碧木星) rige el día, con Nueve Fuego Púrpura (Kyushi Kasei, 九紫火星) en el mes y Uno Agua Blanca (Ippaku Suisei, 一白水星) en el año; Kanro (Rocío Frío), que comenzó el 8 de octubre, sigue siendo el término solar vigente. La lectura favorece la ejecución rápida y la innovación visible, pero los rendimientos del 5.045% de los bonos del Tesoro, el petróleo caro y las fricciones marítimas convierten la financiación, el suministro eléctrico y la capacidad de entrega en las pruebas prácticas.
Nine Star Ki — momento: Válido para el 29 de octubre de 2026, a la espera de la próxima actualización verificada sobre los rendimientos de los bonos del Tesoro, la inflación o las rutas marítimas.
Sun Tzu — otros actores, terreno y opciones: Respaldar al operador que ya controla la capacidad escasa o el colchón de financiación; por tanto, concentrarse en la brecha poco desarrollada.
Subscribe to continue / Suscríbete para continuarGood morning.
The S&P 500 stands at 7,744 and the Nasdaq at 26,550, but the 5.045% US 10-year Treasury yield keeps financing pressure active.
AI investment supports technology capacity while expensive oil, shipping disputes and sanctions threaten costs.
HCA’s flat 2027 earnings signal adds a separate reimbursement squeeze in health care.
Stocks and FX
Reuters says bond investors are concentrating more on AI investment and fiscal deficits than on Federal Reserve policy.
The US 10-year yield is 5.045% and the 30-year yield 5.361%, even as the S&P 500 reaches 7,744 and the Nasdaq 26,550.
That mix supports AI-linked demand but raises the discount rate used to value future technology and media cash flows.
Commodities
Reuters reports that rate-rise expectations weighed on gold before US inflation data.
Gold is US$4,045.90 an ounce, down 0.14% on the day and 3.72% over one month, while silver is US$53.03, down 0.80% and 12.67%, respectively.
Brent at US$110.02 and WTI at US$101.24 keep fuel, freight and processing costs high despite weaker precious metals.
World Affairs
Reuters reports that the US sanctioned Rwanda’s defence ministry over the Congo conflict.
The measure can disrupt payment channels and cross-border exposure while adding risk premia to energy and materials; regional trade effects remain conditional because no trade-volume or sanctions-list count was supplied.
Supply Chain
Reuters reports that Iran said Sinokor vessels faced legal action, while South Korean shipowners denied a connection.
With Brent at US$110.02 and copper at US$6.5910 per pound, any vessel restriction could lift insurance, fuel and landed costs.
Supplier delivery times and freight availability will show whether the dispute is affecting inventory planning.
AI
Reuters, citing Moody’s, reports that AI financing is driving private-credit growth as refinancing risks rise.
The Nasdaq is at 26,550, but the 5.045% US 10-year yield raises funding costs for data centres, semiconductor capacity and power connections.
Credit terms must therefore be tested against completed capacity, not announced spending alone.
Industry News
Reuters reports that HCA expects flat 2027 earnings as Medicaid payments decline, and that its shares fell.
Lower public-program reimbursement can compress hospital margins when labour and clinical costs do not adjust equally quickly.
Medicaid spending and HCA’s subsequent guidance will clarify whether the pressure is company-specific or broader.
Industry Forecast
Today’s Setup
On 29 October 2026, Three Blue Wood (Sanpeki Mokusei, 三碧木星) sets the day, with Nine Purple Fire (Kyushi Kasei, 九紫火星) in the month and One White Water (Ippaku Suisei, 一白水星) in the year; Kanro (Cold Dew), which began on 8 October, remains the solar term.
The reading favours rapid execution and visible innovation, but 5.045% Treasury yields, expensive oil and shipping friction make funding, power and delivery capacity the practical tests.
Focus Sectors
Industrials (9.0/10): Shipping is the immediate chokepoint, meaning a narrow constraint capable of delaying the wider production chain. The Sinokor dispute and sanctions exposure could raise delivery times and input costs before manufacturers reprice contracts, although open routes would help convert orderbooks into output. The S&P Global Manufacturing PMI supplier-delivery-times index, which measures whether factory inputs arrive faster or slower, will distinguish contained legal friction from a broader production constraint.
Information Technology (9.0/10): AI capital spending supports software, semiconductors and data infrastructure, but the 5.045% US 10-year yield raises the discount rate on future earnings and the cost of refinancing capacity. Advanced packaging, memory and power remain global value chain bottlenecks even when demand holds. Reuters’ US 10-year Treasury yield report, which tracks the benchmark rate affecting long-duration valuations, will show whether financing conditions are easing or tightening.
Consumer Staples (7.2/10): Dependable replenishment supports packaged food and household goods, but vessel disruption could push ocean freight, packaging and fuel costs into margins before retailers accept price increases. Persistent inflation could also accelerate private-label substitution among lower-income households. NielsenIQ US consumer packaged-goods sales and volume data, which measures spending and unit demand, will show whether price increases are holding or causing consumers to buy less.
Energy (7.2/10): Brent at US$110.02 makes route access, refinery use and product flows more important than crude headlines alone. Sanctions or vessel disruption could widen regional price differences and refined-product margins, while weaker demand or coordinated supply increases would remove support. The EIA Weekly Petroleum Status Report, covering US crude inventories, refinery utilisation, imports and product stocks, will show whether high prices reflect physical tightness or mainly geopolitical risk.
Materials (7.2/10): Gold at US$4,045.90 and silver at US$53.03 have weakened as rate-rise expectations persist, while copper remains exposed to shipping and mainland construction demand. Higher real yields can reduce precious-metals demand; disrupted concentrate shipments could raise processing costs. London Metal Exchange copper cash prices and warehouse inventories, which measure industrial pricing and immediately available metal, will clarify whether physical supply is tightening despite the rate pressure.
Financials (6.6/10): AI financing is expanding private credit while 5%-plus long-term yields increase borrower stress, refinancing concentration and potential mark-to-market losses. Banks may gain interest income, but funding liquidity and credit quality decide whether that benefit survives. The US Federal Reserve’s Senior Loan Officer Opinion Survey, its quarterly measure of bank lending standards and borrower demand, will show whether lenders are restricting credit as refinancing pressure rises.
Watchlist
Communication Services (5.4/10): AI lifts data demand, but higher discount rates pressure platform and media valuations while infrastructure spending delays free cash flow; the Interactive Advertising Bureau US Internet Advertising Revenue Report, measuring digital advertising growth and mix, will clarify whether monetisation is matching network expansion.
Consumer Discretionary (4.8/10): Shipping risk and fuel costs can raise landed prices or delay peak-period inventory, while high rates weaken big-ticket purchases; the US Census Bureau monthly retail-sales report, measuring nominal spending by category, will show whether discretionary demand is holding.
Health Care (3.0/10): Falling Medicaid payments threaten hospital margins and make expansion harder to convert into earnings; Centers for Medicare & Medicaid Services Medicaid and CHIP enrolment and expenditure reports, which track public-program coverage and spending, will clarify the scale of the reimbursement pressure.
Real Estate (3.0/10): The 5.045% Treasury yield raises refinancing coupons, while data-centre growth still faces power, connection and tenant-concentration risks; the Federal Reserve Financial Accounts commercial real-estate delinquency data, measuring property-finance stress, will show whether higher funding costs are impairing credit.
Utilities (3.0/10): AI-driven electricity demand supports long-term load growth, but high yields, permitting delays and grid queues can weaken near-term returns; the US Energy Information Administration’s Electric Power Monthly, covering generation, demand, fuel mix and sector costs, will show whether new demand is reaching the grid.
Caveats
The interpretation would soften if the US 10-year Treasury yield fell below 5%, reducing pressure on technology, property and utility financing.
It would also weaken if the Sinokor dispute ended with normal route access and no rise in supplier delivery times, freight costs or insurance premia.
Sun Tzu Strategy View
Sun Tzu wrote: —— The form of warfare is to avoid strength and strike emptiness.
The principle is to avoid crowded exposure and concentrate on an underbuilt constraint where additional capacity changes the outcome.
In this market, the decisive gaps are secured power, advanced-chip capacity, refinancing buffers and reliable shipping access, rather than headline demand alone.
Action: Back the operator that already controls the scarce capacity or funding buffer, therefore concentrate on the underbuilt gap.
Today’s Points
The Nasdaq at 26,550 shows resilient AI demand, but the 5.045% US 10-year yield keeps technology valuations and expansion financing under pressure.
Brent fell 4.60% to US$110.02 while gold stood at US$4,045.90; fuel costs remain high even as rate expectations weigh on precious metals.
Sanctions, vessel legal risk, AI refinancing pressure and HCA’s flat 2027 earnings signal widen the margin test across industrials, finance and health care.
This is structural analysis through geoeconomics and Nine Star Ki, not investment advice. Verify any actionable read with primary sources and a licensed advisor.
2026-10-29 Informe de Mercado | 29 de octubre de 2026 | Tasas a largo plazo, Brent y sanciones
Buenos días.
El índice S&P 500 se sitúa en 7,744 y el Nasdaq en 26,550, pero el rendimiento del 5.045% de los bonos del Tesoro de EE. UU. a 10 años mantiene activa la presión financiera.
La inversión en IA respalda la capacidad tecnológica, mientras que el petróleo caro, las disputas marítimas y las sanciones amenazan los costes.
La previsión de HCA de beneficios estables en 2027 añade una presión distinta sobre los reembolsos en el sector de salud.
Bolsa y divisas
Reuters señala que los inversores en bonos se concentran más en la inversión en IA y los déficits fiscales que en la política de la Reserva Federal.
El rendimiento de los bonos del Tesoro de EE. UU. a 10 años es del 5.045% y el de los bonos a 30 años, del 5.361%, mientras el índice S&P 500 alcanza 7,744 y el Nasdaq, 26,550.
Esta combinación respalda la demanda vinculada a la IA, pero eleva la tasa de descuento utilizada para valorar los flujos de caja futuros de tecnología y medios de comunicación.
Materias primas
Reuters informa de que las expectativas de subidas de tasas lastraron el oro antes de conocerse los datos de inflación de EE. UU.
El oro cotiza a US$4,045.90 por onza, con una caída del 0.14% en el día y del 3.72% en un mes, mientras que la plata se sitúa en US$53.03, con descensos del 0.80% y del 12.67%, respectivamente.
El Brent a US$110.02 y el WTI a US$101.24 mantienen elevados los costes de combustible, transporte y procesamiento pese a la debilidad de los metales preciosos.
Panorama mundial
Reuters informa de que EE. UU. sancionó al Ministerio de Defensa de Ruanda por el conflicto en el Congo.
La medida puede alterar los canales de pago y la exposición transfronteriza, además de añadir primas de riesgo a la energía y los materiales; los efectos sobre el comercio regional siguen siendo condicionales porque no se proporcionaron cifras sobre el volumen comercial ni el número de entidades incluidas en la lista de sanciones.
Cadena de suministro
Reuters informa de que Irán afirmó que los buques de Sinokor se enfrentaban a acciones legales, mientras que los armadores surcoreanos negaron cualquier relación.
Con el Brent a US$110.02 y el cobre a US$6.5910 por libra, cualquier restricción a los buques podría elevar los costes de seguros, combustible y mercancía entregada.
Los plazos de entrega de los proveedores y la disponibilidad de fletes mostrarán si la disputa está afectando la planificación de inventarios.
IA
Reuters, citando a Moody’s, informa de que la financiación de la IA impulsa el crecimiento del crédito privado a medida que aumentan los riesgos de refinanciación.
El Nasdaq se sitúa en 26,550, pero el rendimiento del 5.045% de los bonos del Tesoro de EE. UU. a 10 años eleva los costes de financiación de los centros de datos, la capacidad de semiconductores y las conexiones eléctricas.
Por tanto, las condiciones crediticias deben contrastarse con la capacidad ya terminada, no solo con el gasto anunciado.
Sectores en movimiento
Reuters informa de que HCA prevé beneficios estables en 2027 por la disminución de los pagos de Medicaid, y de que sus acciones cayeron.
La reducción de los reembolsos de programas públicos puede comprimir los márgenes hospitalarios cuando los costes laborales y clínicos no se ajustan con la misma rapidez.
El gasto de Medicaid y las próximas previsiones de HCA aclararán si la presión es específica de la empresa o más generalizada.
Previsión sectorial
Situación de hoy
El 29 de octubre de 2026, Tres Madera Azul (Sanpeki Mokusei, 三碧木星) rige el día, con Nueve Fuego Púrpura (Kyushi Kasei, 九紫火星) en el mes y Uno Agua Blanca (Ippaku Suisei, 一白水星) en el año; Kanro (Rocío Frío), que comenzó el 8 de octubre, sigue siendo el término solar vigente.
La lectura favorece la ejecución rápida y la innovación visible, pero los rendimientos del 5.045% de los bonos del Tesoro, el petróleo caro y las fricciones marítimas convierten la financiación, el suministro eléctrico y la capacidad de entrega en las pruebas prácticas.
Sectores en foco
Industriales (9.0/10): El transporte marítimo es el cuello de botella inmediato, es decir, una restricción acotada capaz de retrasar una cadena de producción más amplia. La disputa de Sinokor y la exposición a sanciones podrían elevar los plazos de entrega y los costes de los insumos antes de que los fabricantes revisen los precios de los contratos, aunque unas rutas abiertas ayudarían a convertir las carteras de pedidos en producción. El índice de plazos de entrega de proveedores del PMI manufacturero de S&P Global, que mide si los insumos de las fábricas llegan más rápido o más despacio, permitirá distinguir entre una fricción legal contenida y una restricción productiva más amplia.
Tecnología de la Información (9.0/10): El gasto de capital en IA respalda el software, los semiconductores y la infraestructura de datos, pero el rendimiento del 5.045% de los bonos del Tesoro de EE. UU. a 10 años eleva la tasa de descuento aplicada a los beneficios futuros y el coste de refinanciar capacidad. El empaquetado avanzado, la memoria y la energía siguen siendo cuellos de botella de la cadena de valor mundial incluso cuando la demanda se mantiene. El informe de Reuters sobre el rendimiento de los bonos del Tesoro de EE. UU. a 10 años, que sigue la tasa de referencia que afecta las valoraciones de larga duración, mostrará si las condiciones financieras se relajan o se endurecen.
Productos de Consumo Básico (7.2/10): La reposición fiable respalda los alimentos envasados y los productos para el hogar, pero las alteraciones en el tráfico de buques podrían trasladar a los márgenes los costes del transporte marítimo, los envases y el combustible antes de que los minoristas acepten aumentos de precios. Una inflación persistente también podría acelerar la sustitución por marcas propias entre los hogares de menores ingresos. Los datos de NielsenIQ sobre ventas y volumen de bienes de consumo envasados en EE. UU., que miden el gasto y la demanda por unidades, mostrarán si los aumentos de precios se sostienen o hacen que los consumidores compren menos.
Energía (7.2/10): Con el Brent a US$110.02, el acceso a las rutas, el uso de las refinerías y los flujos de productos son más importantes que los titulares sobre el crudo por sí solos. Las sanciones o las alteraciones en el tráfico de buques podrían ampliar las diferencias regionales de precios y los márgenes de los productos refinados, mientras que una demanda más débil o aumentos coordinados de la oferta eliminarían ese respaldo. El Weekly Petroleum Status Report de la EIA, que cubre los inventarios de crudo de EE. UU., la utilización de las refinerías, las importaciones y las existencias de productos, mostrará si los precios elevados reflejan escasez física o principalmente riesgo geopolítico.
Materiales (7.2/10): El oro a US$4,045.90 y la plata a US$53.03 se han debilitado mientras persisten las expectativas de subidas de tasas, en tanto que el cobre continúa expuesto al transporte marítimo y a la demanda de construcción en China continental. El aumento de los rendimientos reales puede reducir la demanda de metales preciosos; las alteraciones en los envíos de concentrado podrían elevar los costes de procesamiento. Los precios al contado del cobre y los inventarios de almacenes de la London Metal Exchange, que miden la cotización industrial y el metal disponible de inmediato, aclararán si la oferta física se está restringiendo pese a la presión de las tasas.
Finanzas (6.6/10): La financiación de la IA está expandiendo el crédito privado, mientras que los rendimientos a largo plazo superiores al 5% aumentan la presión sobre los prestatarios, la concentración de las refinanciaciones y las posibles pérdidas a valor de mercado. Los bancos pueden obtener mayores ingresos por intereses, pero la liquidez de financiación y la calidad crediticia determinarán si ese beneficio perdura. La Senior Loan Officer Opinion Survey de la Reserva Federal de EE. UU., su medición trimestral de los criterios de concesión de crédito de los bancos y la demanda de los prestatarios, mostrará si las entidades restringen el crédito a medida que aumenta la presión de refinanciación.
En vigilancia
Servicios de Comunicación (5.4/10): La IA eleva la demanda de datos, pero las mayores tasas de descuento presionan las valoraciones de las plataformas y los medios, mientras el gasto en infraestructura retrasa el flujo de caja libre; el US Internet Advertising Revenue Report del Interactive Advertising Bureau, que mide el crecimiento y la composición de la publicidad digital, aclarará si la monetización avanza al mismo ritmo que la expansión de las redes.
Consumo Discrecional (4.8/10): El riesgo marítimo y los costes del combustible pueden elevar los precios de las mercancías entregadas o retrasar los inventarios de los periodos de mayor demanda, mientras que las tasas elevadas debilitan las compras de bienes de alto valor; el informe mensual de ventas minoristas de la Oficina del Censo de EE. UU., que mide el gasto nominal por categoría, mostrará si la demanda discrecional se mantiene.
Salud (3.0/10): La caída de los pagos de Medicaid amenaza los márgenes hospitalarios y dificulta que la expansión se traduzca en beneficios; los informes de los Centers for Medicare & Medicaid Services sobre afiliación y gasto de Medicaid y CHIP, que siguen la cobertura y el gasto de los programas públicos, aclararán la magnitud de la presión sobre los reembolsos.
Bienes Raíces (3.0/10): El rendimiento del 5.045% de los bonos del Tesoro eleva las tasas de refinanciación, mientras el crecimiento de los centros de datos todavía afronta riesgos relacionados con el suministro eléctrico, las conexiones y la concentración de inquilinos; los datos de morosidad del sector inmobiliario comercial de las Financial Accounts de la Reserva Federal, que miden las tensiones en la financiación inmobiliaria, mostrarán si los mayores costes financieros están deteriorando el crédito.
Servicios Públicos (3.0/10): La demanda eléctrica impulsada por la IA respalda el crecimiento de la carga a largo plazo, pero los rendimientos elevados, los retrasos en la obtención de permisos y las colas de conexión a la red pueden debilitar la rentabilidad a corto plazo; el Electric Power Monthly de la US Energy Information Administration, que cubre la generación, la demanda, la combinación de combustibles y los costes del sector, mostrará si la nueva demanda está llegando a la red.
Qué cambiaría esta lectura
La interpretación perdería fuerza si el rendimiento de los bonos del Tesoro de EE. UU. a 10 años cayera por debajo del 5%, al reducirse la presión sobre la financiación de tecnología, bienes raíces y servicios públicos.
También se debilitaría si la disputa de Sinokor concluyera con un acceso normal a las rutas y sin aumentos en los plazos de entrega de los proveedores, los costes de los fletes o las primas de seguros.
Lectura estratégica de Sun Tzu
Sun Tzu escribió: ——«La forma de la guerra es evitar la fuerza y golpear el vacío.»
El principio consiste en evitar la exposición congestionada y concentrarse en una restricción poco desarrollada donde la capacidad adicional cambie el resultado.
En este mercado, las brechas decisivas son el suministro eléctrico asegurado, la capacidad de chips avanzados, los colchones de refinanciación y el acceso fiable a las rutas marítimas, no solo la demanda destacada en los titulares.
Acción: Respaldar al operador que ya controla la capacidad escasa o el colchón de financiación; por tanto, concentrarse en la brecha poco desarrollada.
Claves de hoy
El Nasdaq en 26,550 muestra una demanda resiliente de IA, pero el rendimiento del 5.045% de los bonos del Tesoro de EE. UU. a 10 años mantiene bajo presión las valoraciones tecnológicas y la financiación de la expansión.
El Brent cayó un 4.60% hasta US$110.02, mientras el oro se situó en US$4,045.90; los costes del combustible siguen siendo elevados pese a que las expectativas de tasas lastran los metales preciosos.
Las sanciones, el riesgo legal para los buques, la presión de refinanciación de la IA y la previsión de HCA de beneficios estables en 2027 amplían la prueba para los márgenes en los sectores industrial, financiero y de salud.
Análisis estructural mediante geoeconomía y Nine Star Ki; no es asesoramiento de inversión. Verifica cualquier lectura accionable con fuentes primarias y, si corresponde, con un asesor autorizado.