Know when to move. Take hold of what comes next.
See the situation clearly. Know when to move. Take hold of what comes next. Oracle Ayano uses whichever methods the subject requires from geoeconomics, Nine Star Ki and Sun Tzu. Subscribe to receive public long-form analysis and future updates.
简体中文版见下方。繁體中文版見文末。
今日の読み
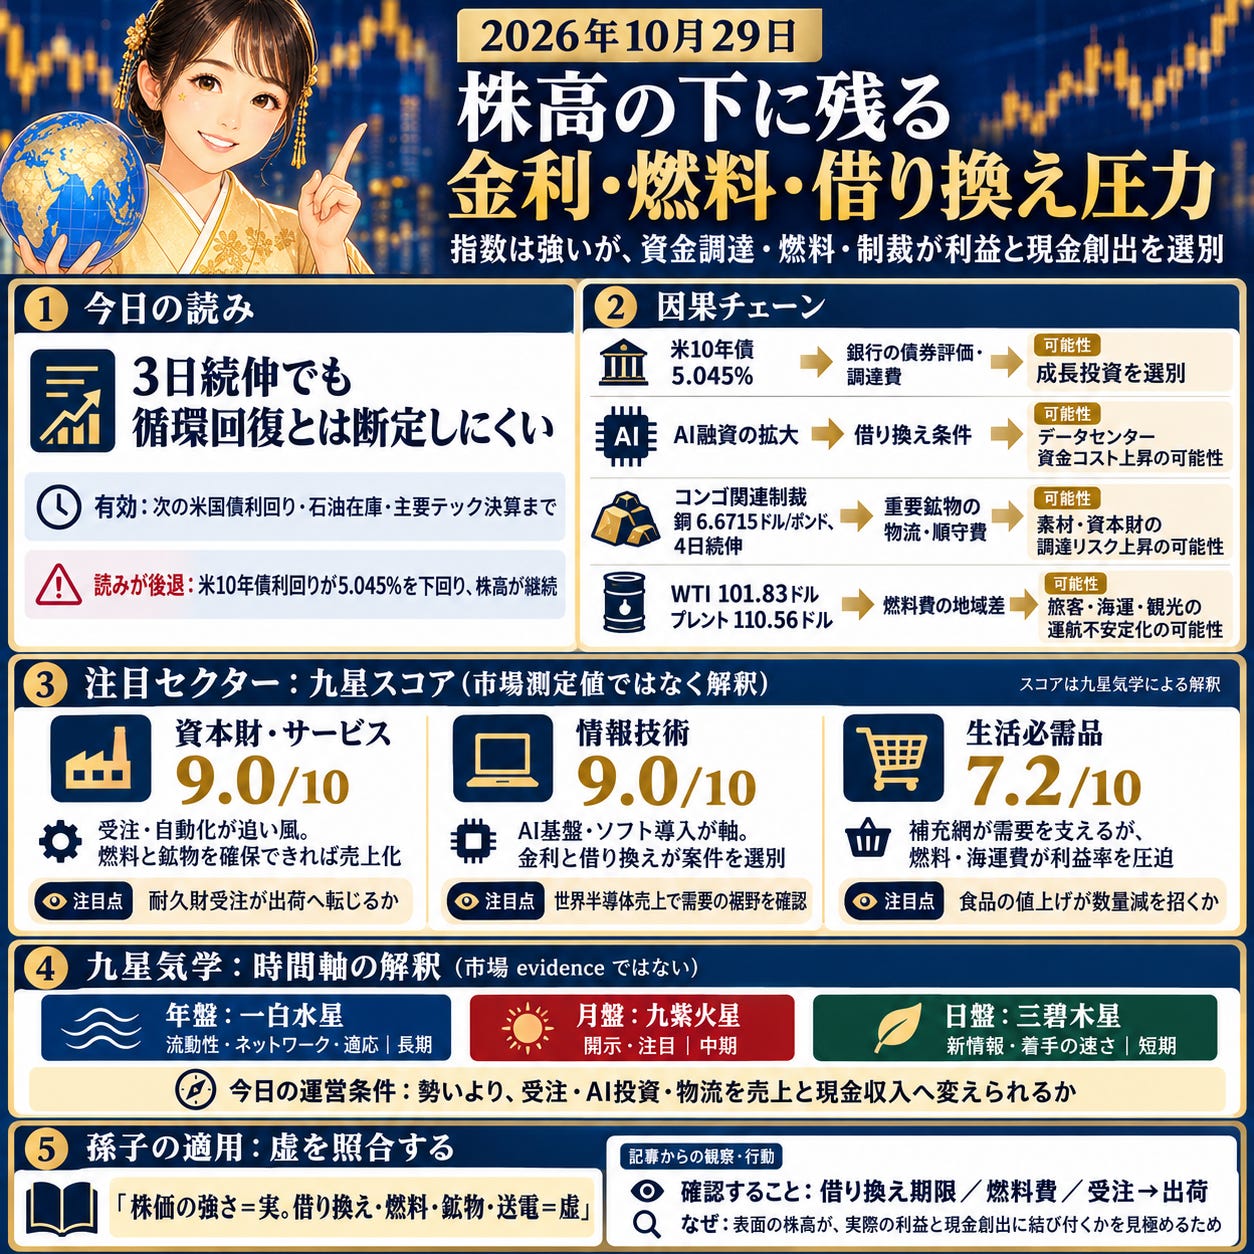
読み: 米国株の3日続伸は底堅いものの、長期金利、AI融資の借り換え、燃料費、制裁が利益と資金調達へ伝わるため、指数の強さだけで循環回復とは判断しにくい局面です。
期間: 2026年10月29日から、次の米国債利回り、石油在庫、主要テクノロジー決算の確認まで有効です。
すること・避けること: 指数を追うより、受注を売上へ変えられる企業、現金創出力のあるAI基盤企業、燃料費や借り換え負担を価格へ転嫁できる企業を見分けます。
読みが崩れる条件: 米10年債利回りが5.045%を下回り、同時にS&P500とナスダックの3日続伸が崩れず続くなら、金利圧力を主因とする慎重な読みは後退します。
構造・時機・戦略をどう判断に生かすか
地経学 — 構造: 日盤の三碧木星は新情報と着手の速さ、月盤の九紫火星は開示と注目、年盤の一白水星は流動性、ネットワーク、適応を示す時間軸として読みます。年30%、月40%、日30%の配分では、資本財・サービスと情報技術が9.0/10で先行します。ただし本日の中心は勢いそのものではなく、受注、AI投資、物流を実際の売上と現金収入へ変えられるかです。
九星気学 — 時機: 2026年10月29日から、次の米国債利回り、石油在庫、主要テクノロジー決算の確認まで有効です。
孫子 — 相手・地形・選択肢: 株価の強さではなく、借り換え期限、燃料費、受注から出荷への転換を一つずつ照合します。
おはようございます。
S&P500は7,744、ナスダックは26,550となり、いずれも3日続伸しましたが、米10年債利回りは5.045%、30年債は5.361%です。
表面の株高に対し、銀行の債券評価、AI投資の借り換え、燃料費、制裁による重要鉱物リスクが水面下の制約になっています。
株と為替
Reutersによると、高い米国債利回りを受け、米銀は債券ポートフォリオを再検討しています。
S&P500は7,744へ0.28%上昇し、ドル円は157.876円、ユーロドルは1.1147でしたが、10年債5.045%と30年債5.361%は銀行の保有債券評価や調達費、成長株の評価を圧迫します。
株価指数だけでなく、銀行の貸出基準とデュレーション管理を見極める局面です。
コモディティ
Reutersは、FRBが金利を据え置いた後の発言を市場が吟味するなか、金が下落したと報じました。
金は1オンス4,054.8ドルへ0.49%下落し、ブレント原油は1バレル110.56ドルへ2.92%下落する一方、WTI原油は101.83ドルへ1.93%上昇しました。
原油の方向が分かれたため、単一の価格観ではなく、地域別の燃料費、精製採算、実質金利への波及を追う必要があります。
世界情勢
Reutersによると、米国はコンゴ紛争を巡りルワンダ国防省へ制裁を科しました。
銅は1ポンド6.6715ドルへ0.75%上昇し、4日続伸しており、制裁がコンゴ周辺の重要鉱物、地域貿易、法令順守費用へ及ぶ場合、素材、エネルギー、資本財・サービスの調達リスクが高まります。
次の焦点は制裁対象の範囲と鉱物の実物流への影響です。
サプライチェーン
Reutersは、燃料価格の上昇によりクルーズ船の居住者がカンボジアで足止めされたと報じました。
WTI原油が101.83ドルへ1.93%上昇する一方、ブレント原油は110.56ドルへ2.92%下落しており、燃料費の変動は旅客輸送、海運、観光の運航計画と採算を不安定にします。
運休や滞留が続くか、航路と運航日程の正常化を確認します。
AI関連
ReutersはMoody’sの見解として、AI向け資金調達がプライベートクレジットの成長を促す一方、借り換えリスクも高めていると報じました。
ナスダックは26,550へ0.27%上昇しましたが、米10年債利回り5.045%はデータセンターや半導体設備の資金コストを押し上げます。
AI需要の強さに加え、案件の現金創出力と借り換え条件が情報技術、金融、公益事業を分けます。
業界ニュース
Reutersによると、テクノロジー決算とFRBの決定を前に株価は上昇し、S&P500とナスダックはともに3日続伸しました。
決算への期待は情報技術からコミュニケーション・サービスや金融へ波及し得ますが、長期金利の高さが続けば評価倍率と設備投資の両方が試されます。
売上成長だけでなく、利益率、設備支出、資金調達方針を確認したい局面です。
業界予測
本日の概況
日盤の三碧木星は新情報と着手の速さ、月盤の九紫火星は開示と注目、年盤の一白水星は流動性、ネットワーク、適応を示す時間軸として読みます。
年30%、月40%、日30%の配分では、資本財・サービスと情報技術が9.0/10で先行します。
ただし本日の中心は勢いそのものではなく、受注、AI投資、物流を実際の売上と現金収入へ変えられるかです。
注目セクター
資本財・サービス(9.0/10):計画的な設備投資と自動化には追い風があり、燃料と重要鉱物を確保できれば受注の売上化が進みます。リスクは原油差、コンゴ関連制裁、ドル高、長期金利による顧客投資の延期です。米国勢調査局の製造業出荷・在庫・受注統計で、耐久財受注が出荷へ転じているかを見ます。
情報技術(9.0/10):AI計算基盤とソフトウェア導入が中長期の軸で、決算や製品発表への注目も強い構造です。一方、10年債利回り5.045%とプライベートクレジットの借り換え負担は、資本集約型のデータセンター計画を選別します。米半導体工業会の月次世界半導体売上高で需要の裾野を確認します。
生活必需品(7.2/10):補充網、売り場、在庫の蓄積が需要の安定を支えますが、原油高や海運混乱は運賃、樹脂、農産物コストを押し上げます。小売りが値上げを受け入れない場合は利益率と販売量が同時に圧迫されます。米消費者物価指数の家庭用食品で、価格転嫁が数量減を招いていないかを見ます。
エネルギー(7.2/10):ブレント原油110.56ドルとWTI原油101.83ドルの方向差は、地域、油種、精製品ごとの採算差を広げます。リスクはOPECプラスの供給管理、制裁、輸送混乱、金利高による需要減です。米エネルギー情報局の週間石油統計で、原油在庫、製油所稼働率、石油製品供給量が価格を裏付けるかを確認します。
素材(7.2/10):銅は1ポンド6.6715ドルで4日続伸し、重要鉱物の確保と加工能力が評価の分岐点です。コンゴ関連制裁はコバルトなどの物流や法令順守費用を増やし、エネルギー高は製錬採算を圧迫し得ます。ロンドン金属取引所の日次倉庫在庫で、価格上昇が現物不足を伴うかを見ます。
金融(6.6/10):高金利は利ざやを支える面がある一方、保有債券の評価、預金調達、信用引当を悪化させ得ます。10年債利回り5.045%とAI関連プライベートクレジットの借り換えが主要リスクです。FRBの銀行融資担当者調査で、貸出基準の厳格化と需要減が信用供給を絞っているかを確認します。
ウォッチリスト
コミュニケーション・サービス(5.4/10):決算、製品発表、利用者データは追い風ですが、配信規模が広告収入や通信収入へ結び付かなければ中立評価です。高い長期金利と広告費削減がリスクになります。米インタラクティブ広告協会のインターネット広告収入で、利用増が収益化されているかを見ます。
一般消費財・サービス(4.8/10):商取引と旅行需要には回復余地があるものの、カンボジアでのクルーズ船足止めは燃料費と運航網の弱さを示します。高金利は大型購入、燃料高は旅行採算を圧迫します。米国勢調査局の月次小売統計で、裁量支出が必需品以外へ広がるかを確認します。
ヘルスケア(3.0/10):医療需要と技術革新の長期基盤は残りますが、臨床検証、保険償還、病院予算を通過するまで販売量にはなりません。高金利、病院の人件費、償還条件の変更が導入を遅らせます。米メディケア・メディケイド・サービスセンターの国民医療費データで、支出増を支える財源構成を見ます。
不動産(3.0/10):10年債利回り5.045%は還元利回り、住宅ローン、借り換え費用を押し上げ、賃料が安定しても評価額を圧迫します。保険費用、建設遅延、オフィス需要の弱さも重荷です。FRBの米国金融勘定で、不動産・住宅ローン向け信用フローが縮小しているかを確認します。
公益事業(3.0/10):データセンターの電力需要は長期の支えですが、送電網、発電、系統増強には多額の資金と認可が必要です。高金利、燃料価格、設備供給の遅れが規制事業の収益回収を圧迫します。米エネルギー情報局の月次電力統計で、需要増が発電量、小売価格、持続的な収入へ結び付くかを見ます。
見方が変わる条件
米10年債利回りが5.045%を下回れば、銀行、不動産、情報技術への資金調達圧力は弱まり得ます。
反対にWTI原油が101.83ドルを上回る状態が続けば、輸送、旅行、生活必需品のコスト評価をさらに慎重にする必要があります。
孫子の戦略視点
孫子曰く「兵の形は実を避けて虚を撃つ」
本日の「実」は3日続伸した指数とAIへの強い注目であり、「虚」はその裏にある借り換え、燃料調達、重要鉱物、送電能力の弱い接点です。
正面の勢いを追うより、資金と物流の制約を処理できる企業を見分ける方が、構造変化を捉えやすくなります。
取るべき一手: 株価の強さではなく、借り換え期限、燃料費、受注から出荷への転換を一つずつ照合します。
本日のポイント
S&P500は7,744、ナスダックは26,550へ上昇して3日続伸しましたが、米10年債利回り5.045%が銀行の債券評価と成長投資の資金コストを抑えます。
ブレント原油は110.56ドルへ2.92%下落し、WTI原油は101.83ドルへ1.93%上昇したため、輸送費と精製採算は地域・油種別に見極める必要があります。
AI融資の拡大とコンゴ紛争を巡る制裁は、テクノロジーの借り換えと重要鉱物の調達を結び付け、銅の4日続伸が現物不足を伴うかが次の確認点です。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。
2026-10-29 市场简报|股市上涨之下,利率、燃料与再融资压力犹存
今日研判
研判: 美股连涨3日,表现虽然稳健,但长期利率、人工智能融资的再融资、燃料成本及制裁正传导至盈利与融资,因此难以仅凭指数强势判断周期已经复苏。
期限: 判断自2026年10月29日起有效,直至下一次检视美国国债收益率、石油库存及主要科技公司业绩为止。
行动与回避: 与其追逐指数,不如辨别哪些企业能把订单转化为收入、哪些人工智能基建企业具备现金创造能力,以及哪些企业能把燃料成本与再融资负担转嫁至价格。
判断失效条件: 若美国10年期国债收益率跌破5.045%,同时S&P 500与纳斯达克连涨3日的走势未被打破并持续,则以利率压力为主因的审慎判断将会减弱。
如何运用结构、时机与策略作出判断
地缘经济 — 结构: 日盘三碧木星可视为新信息与迅速着手的时间轴,月盘九紫火星代表披露与关注,年盘一白水星则代表流动性、网络与适应。按年30%、月40%、日30%的权重计算,资本品与服务及信息技术以9.0/10领先。不过,今日重点并非动能本身,而是能否把订单、人工智能投资及物流实际转化为收入与现金流入。
九星气学 — 时间: 判断自2026年10月29日起有效,直至下一次检视美国国债收益率、石油库存及主要科技公司业绩为止。
孙子 — 对手、地形与选项: 不要只看股价强弱,应逐一核对再融资期限、燃料成本,以及订单转化为出货的情况。
2026-10-29 市場簡報|股市上升之下,利率、燃料與再融資壓力猶存
今日研判
研判: 美股連升3日,表現雖然穩健,但長期利率、人工智能融資的再融資、燃料成本及制裁正傳導至盈利與融資,因此難以單憑指數強勢判斷週期已經復甦。
期限: 判斷由2026年10月29日起有效,直至下一次檢視美國國債殖利率、石油庫存及主要科技公司業績為止。
行動與迴避: 與其追逐指數,不如辨別哪些企業能把訂單轉化為收入、哪些人工智能基建企業具備現金創造能力,以及哪些企業能把燃料成本與再融資負擔轉嫁至價格。
判斷失效條件: 若美國10年期國債殖利率跌穿5.045%,同時S&P 500與納斯達克連升3日的走勢未被打破並持續,則以利率壓力為主因的審慎判斷將會減弱。
如何運用結構、時機與策略作出判斷
地緣經濟 — 結構: 日盤三碧木星可視為新資訊與迅速着手的時間軸,月盤九紫火星代表披露與關注,年盤一白水星則代表流動性、網絡與適應。按年30%、月40%、日30%的權重計算,資本財與服務及資訊科技以9.0/10領先。不過,今日重點並非動能本身,而是能否把訂單、人工智能投資及物流實際轉化為收入與現金流入。
九星氣學 — 時間: 判斷由2026年10月29日起有效,直至下一次檢視美國國債殖利率、石油庫存及主要科技公司業績為止。
孫子 — 對手、地形與選項: 不要只看股價強弱,應逐一核對再融資期限、燃料成本,以及訂單轉化為出貨的情況。
早上好。
S&P 500报7,744点,纳斯达克报26,550点,两者均连涨3日,但美国10年期国债收益率为5.045%,30年期国债收益率为5.361%。
表面上股市上涨,但银行债券估值、人工智能投资的再融资、燃料成本,以及制裁引发的关键矿产风险,正成为水面下的制约。
股市与汇市
据Reuters报道,美国国债收益率高企,促使美国银行重新审视债券投资组合。
S&P 500涨0.28%至7,744点,美元兑日元报157.876,欧元兑美元报1.1147;然而,10年期国债收益率5.045%及30年期国债收益率5.361%,正对银行所持债券的估值、融资成本及成长股估值构成压力。
现阶段不仅要看股市指数,也要辨别银行的贷款标准与久期管理。
商品
Reuters报道,在市场评估美联储维持利率不变后的言论之际,金价下跌。
金价下跌0.49%至每盎司4,054.8美元,布伦特原油下跌2.92%至每桶110.56美元,WTI原油则上涨1.93%至101.83美元。
由于两项原油指标走势分化,需要追踪不同地区的燃料成本、炼油利润,以及对实际利率的传导,而不能采用单一价格作出判断。
国际形势
据Reuters报道,美国因刚果冲突而制裁卢旺达国防部。
铜价上涨0.75%至每磅6.6715美元,连涨4日;若制裁波及刚果周边的关键矿产、区域贸易及合规成本,原材料、能源及资本品与服务业的采购风险将会上升。
下一个焦点是制裁对象的范围,以及对矿产实物流动的影响。
供应链
Reuters报道,燃料价格上涨导致邮轮居民滞留柬埔寨。
WTI原油上涨1.93%至101.83美元,布伦特原油则下跌2.92%至110.56美元;燃料成本波动令客运、航运及旅游业的运营计划与盈利能力变得不稳定。
需要确认停航或滞留是否持续,以及航线与航行时刻表能否恢复正常。
AI
Reuters援引Moody’s的观点报道,人工智能融资一方面推动私人信贷增长,另一方面也提高再融资风险。
纳斯达克上涨0.27%至26,550点,但美国10年期国债收益率5.045%,将推高数据中心及半导体设备的资金成本。
除人工智能需求强度外,项目的现金创造能力与再融资条件,将令信息技术、金融及公用事业的表现分化。
行业动态
据Reuters报道,在科技公司公布业绩及美联储作出决定前,股价上涨,S&P 500与纳斯达克均连涨3日。
业绩预期的影响或由信息技术扩展至通信服务与金融业,但若长期利率持续高企,估值倍数及资本开支都将面临考验。
现阶段除了收入增长,也要检视利润率、资本开支及融资方针。
行业预测
今日概况
日盘三碧木星可视为新信息与迅速着手的时间轴,月盘九紫火星代表披露与关注,年盘一白水星则代表流动性、网络与适应。
按年30%、月40%、日30%的权重计算,资本品与服务及信息技术以9.0/10领先。
不过,今日重点并非动能本身,而是能否把订单、人工智能投资及物流实际转化为收入与现金流入。
焦点板块
资本品与服务(9.0/10):有计划的资本投资与自动化具备利好条件;若能确保燃料及关键矿产供应,订单转化为收入的进度便可加快。风险包括原油价差、刚果相关制裁、美元强势,以及长期利率令客户延后投资。需从美国人口普查局的制造业出货、库存与订单统计中,观察耐用品订单是否正转化为出货。
信息技术(9.0/10):人工智能计算基建与软件导入是中长期主线,市场也高度关注业绩及产品发布。另一方面,10年期国债收益率5.045%及私人信贷的再融资负担,将筛选资本密集型数据中心计划。需通过美国半导体行业协会的每月全球半导体销售额,确认需求覆盖面。
必需消费品(7.2/10):补货网络、销售渠道及库存积累支持需求稳定,但油价上涨及航运受阻会推高运费、树脂与农产品成本。若零售商不接受涨价,利润率与销量将同时承压。需从美国消费者价格指数的家庭食品项目中,观察成本转嫁是否导致销量下降。
能源(7.2/10):布伦特原油110.56美元与WTI原油101.83美元的方向差异,扩大不同地区、油种及成品油之间的盈利差距。风险包括OPEC+供应管理、制裁、运输受阻,以及高利率令需求减少。需从美国能源信息署的每周石油统计中,确认原油库存、炼油厂开工率及石油产品供应量是否支持当前价格。
原材料(7.2/10):铜价报每磅6.6715美元,连涨4日;能否确保关键矿产与加工能力,是估值分化的关键。刚果相关制裁会增加钴等矿产的物流及合规成本,而能源价格高企也可能压缩冶炼利润。需从伦敦金属交易所的每日仓库库存中,观察价格上涨是否伴随实货短缺。
金融(6.6/10):高利率一方面可支持利差,另一方面也可能令所持债券估值、存款融资及信贷拨备恶化。10年期国债收益率5.045%及人工智能相关私人信贷的再融资是主要风险。需从美联储的银行贷款人员调查中,确认贷款标准收紧及需求下降是否正在压缩信贷供应。
观察清单
通信服务(5.4/10):业绩、产品发布及用户数据带来利好,但若服务覆盖规模未能转化为广告或通信收入,评级仍属中性。长期利率高企及广告开支削减构成风险。需从美国互动广告局的互联网广告收入中,观察使用量增加能否转化为收益。
非必需消费品与服务(4.8/10):商业交易与旅游需求仍有复苏空间,但邮轮滞留柬埔寨反映燃料成本及运营网络的脆弱。高利率压制大额消费,燃料价格上涨则削弱旅游业盈利能力。需从美国人口普查局的每月零售统计中,确认可选消费是否正扩展至必需品以外。
医疗保健(3.0/10):医疗需求与技术创新的长期基础仍在,但产品通过临床验证、保险支付及医院预算程序前,尚不能转化为销量。高利率、医院人力成本及支付条件变动会延迟导入。需从美国联邦医疗保险和医疗补助服务中心的国民医疗开支数据中,观察支持开支增长的资金来源结构。
房地产(3.0/10):10年期国债收益率5.045%推高资本化率、房贷利率及再融资成本,即使租金稳定,也会压低估值。保险成本、建筑延误及办公室需求疲弱同样构成负担。需从美联储的美国金融账户中,确认流向房地产与住房按揭的信贷是否收缩。
公用事业(3.0/10):数据中心的电力需求提供长期支持,但输电网、发电及电网扩建需要大量资金与审批。高利率、燃料价格及设备供应延误,会压缩受监管业务的收益回收。需从美国能源信息署的每月电力统计中,确认需求增长能否转化为发电量、零售电价及持续收入。
判断改变的条件
若美国10年期国债收益率跌破5.045%,银行、房地产及信息技术的融资压力或会减弱。
相反,若WTI原油持续高于101.83美元,则需要进一步审慎评估运输、旅游及必需消费品的成本。
孙子的战略视角
孙子曰:“兵之形避实而击虚”
今日之“实”是连涨3日的指数及市场对人工智能的高度关注,而“虚”则是背后再融资、燃料采购、关键矿产及输电能力的薄弱环节。
与其追逐正面动能,不如辨别哪些企业能处理资金与物流限制,这样更容易把握结构变化。
采取的行动:不要只看股价强弱,应逐一核对再融资期限、燃料成本,以及订单转化为出货的情况。
今日要点
S&P 500涨至7,744点,纳斯达克涨至26,550点,两者均连涨3日;但美国10年期国债收益率5.045%,正压制银行债券估值及成长投资的融资成本。
布伦特原油下跌2.92%至110.56美元,WTI原油上涨1.93%至101.83美元,因此需要按地区及油种辨别运输成本与炼油利润。
人工智能融资扩张及刚果冲突相关制裁,把科技业再融资与关键矿产采购连接起来;铜价连涨4日是否伴随实货短缺,是下一个确认重点。
本文是以地缘经济与九星气学进行的结构分析,并非投资建议。任何可供执行的判断,请以一手资料核实,必要时咨询持牌顾问。
2026-10-29 市場簡報|股市上升之下,利率、燃料與再融資壓力猶存
早上好。
S&P 500報7,744點,納斯達克(那斯達克)報26,550點,兩者均連升3日,但美國10年期國債殖利率為5.045%,30年期國債殖利率為5.361%。
表面股市上升,但銀行債券估值、人工智能投資的再融資、燃料成本,以及制裁引發的關鍵礦產風險,正成為水面下的制約。
股市與匯市
據Reuters報道,美國國債殖利率高企,促使美國銀行重新審視債券投資組合。
S&P 500升0.28%至7,744點,美元兌日圓報157.876,歐元兌美元報1.1147;然而,10年期國債殖利率5.045%及30年期國債殖利率5.361%,正對銀行所持債券的估值、融資成本及增長股估值構成壓力。
現階段不僅要看股市指數,也要辨別銀行的貸款標準與存續期管理。
商品
Reuters報道,市場評估聯儲局(聯準會)維持利率不變後的言論之際,金價下跌。
金價下跌0.49%至每盎司4,054.8美元,布蘭特原油下跌2.92%至每桶110.56美元,WTI原油則上升1.93%至101.83美元。
由於兩項原油指標走勢分化,需要追蹤不同地區的燃料成本、煉油利潤,以及對實質利率的傳導,而不能採用單一的價格判斷。
國際形勢
據Reuters報道,美國因剛果衝突而制裁盧旺達國防部。
銅價上升0.75%至每磅6.6715美元,連升4日;若制裁波及剛果周邊的關鍵礦產、區域貿易及法規遵循成本,原材料、能源及資本財與服務業的採購風險將會上升。
下一個焦點是制裁對象的範圍,以及對礦產實物流動的影響。
供應鏈
Reuters報道,燃料價格上升導致郵輪居民滯留柬埔寨。
WTI原油上升1.93%至101.83美元,布蘭特原油則下跌2.92%至110.56美元;燃料成本波動令客運、航運及旅遊業的營運計劃與盈利能力變得不穩定。
需要確認停航或滯留是否持續,以及航線與航行時間表能否恢復正常。
AI
Reuters引述Moody’s的觀點報道,人工智能融資一方面推動私人信貸增長,另一方面也提高再融資風險。
納斯達克上升0.27%至26,550點,但美國10年期國債殖利率5.045%,將推高數據中心及半導體設備的資金成本。
除人工智能需求強度外,項目的現金創造能力與再融資條件,將令資訊科技、金融及公用事業的表現分化。
行業動態
據Reuters報道,在科技公司公布業績及聯儲局作出決定前,股價上升,S&P 500與納斯達克均連升3日。
業績預期的影響或由資訊科技擴展至通訊服務與金融業,但若長期利率持續高企,估值倍數及資本開支都將面臨考驗。
現階段除了收入增長,也要檢視利潤率、資本開支及融資方針。
行業預測
今日概況
日盤三碧木星可視為新資訊與迅速着手的時間軸,月盤九紫火星代表披露與關注,年盤一白水星則代表流動性、網絡與適應。
按年30%、月40%、日30%的權重計算,資本財與服務及資訊科技以9.0/10領先。
不過,今日重點並非動能本身,而是能否把訂單、人工智能投資及物流實際轉化為收入與現金流入。
焦點板塊
資本財與服務(9.0/10):有計劃的資本投資與自動化具備利好條件;若能確保燃料及關鍵礦產供應,訂單轉化為收入的進度便可加快。風險包括原油價差、剛果相關制裁、美元強勢,以及長期利率令客戶延後投資。需從美國人口普查局的製造業出貨、庫存與訂單統計,觀察耐用品訂單是否正轉化為出貨。
資訊科技(9.0/10):人工智能運算基建與軟件導入是中長期主軸,市場亦高度關注業績及產品發布。另一方面,10年期國債殖利率5.045%及私人信貸的再融資負擔,將篩選資本密集型數據中心計劃。需透過美國半導體行業協會的每月全球半導體銷售額,確認需求覆蓋面。
必需消費品(7.2/10):補貨網絡、銷售渠道及庫存累積支持需求穩定,但油價上升及航運受阻會推高運費、樹脂與農產品成本。若零售商不接受加價,利潤率與銷量將同時受壓。需從美國消費物價指數的家用食品項目,觀察成本轉嫁是否導致銷量下降。
能源(7.2/10):布蘭特原油110.56美元與WTI原油101.83美元的方向差異,擴大不同地區、油種及成品油之間的盈利差距。風險包括OPEC+供應管理、制裁、運輸受阻,以及高利率令需求減少。需從美國能源資訊署的每週石油統計,確認原油庫存、煉油廠開工率及石油產品供應量是否支持目前價格。
原材料(7.2/10):銅價報每磅6.6715美元,連升4日;能否確保關鍵礦產與加工能力,是估值分化的關鍵。剛果相關制裁會增加鈷等礦產的物流及法規遵循成本,而能源價格高企亦可能壓縮冶煉利潤。需從倫敦金屬交易所的每日倉庫庫存,觀察價格上升是否伴隨實貨短缺。
金融(6.6/10):高利率一方面可支持利差,另一方面亦可能令所持債券估值、存款融資及信貸撥備惡化。10年期國債殖利率5.045%及人工智能相關私人信貸的再融資是主要風險。需從聯儲局的銀行貸款人員調查,確認貸款標準收緊及需求下降是否正在壓縮信貸供應。
觀察清單
通訊服務(5.4/10):業績、產品發布及用戶數據帶來利好,但若服務覆蓋規模未能轉化為廣告或通訊收入,評級仍屬中性。長期利率高企及廣告開支削減構成風險。需從美國互動廣告局的互聯網廣告收入,觀察使用量增加能否轉化為收益。
非必需消費品與服務(4.8/10):商業交易與旅遊需求仍有復甦空間,但郵輪滯留柬埔寨反映燃料成本及營運網絡的脆弱。高利率壓抑大額消費,燃料價格上升則削弱旅遊業盈利能力。需從美國人口普查局的每月零售統計,確認可選消費是否正擴展至必需品以外。
醫療保健(3.0/10):醫療需求與技術創新的長期基礎仍在,但產品通過臨床驗證、保險給付及醫院預算程序前,尚不能轉化為銷量。高利率、醫院人力成本及給付條件變動會延遲導入。需從美國聯邦醫療保險和醫療補助服務中心的國民醫療開支數據,觀察支持開支增長的資金來源結構。
房地產(3.0/10):10年期國債殖利率5.045%推高資本化率、按揭利率及再融資成本,即使租金穩定,亦會壓低估值。保險成本、建築延誤及辦公室需求疲弱同樣構成負擔。需從聯儲局的美國金融帳戶,確認流向房地產與住宅按揭的信貸是否收縮。
公用事業(3.0/10):數據中心的電力需求提供長期支持,但輸電網、發電及電網擴建需要大量資金與審批。高利率、燃料價格及設備供應延誤,會壓縮受規管業務的收益回收。需從美國能源資訊署的每月電力統計,確認需求增長能否轉化為發電量、零售電價及持續收入。
判斷改變的條件
若美國10年期國債殖利率跌穿5.045%,銀行、房地產及資訊科技的融資壓力或會減弱。
相反,若WTI原油持續高於101.83美元,則需要進一步審慎評估運輸、旅遊及必需消費品的成本。
孫子的戰略視角
孫子曰:「兵之形避實而擊虛」
今日之「實」是連升3日的指數及市場對人工智能的高度關注,而「虛」則是背後再融資、燃料採購、關鍵礦產及輸電能力的薄弱環節。
與其追逐正面的動能,不如辨別哪些企業能處理資金與物流限制,這樣更容易把握結構變化。
採取的行動:不要只看股價強弱,應逐一核對再融資期限、燃料成本,以及訂單轉化為出貨的情況。
今日要點
S&P 500升至7,744點,納斯達克升至26,550點,兩者均連升3日;但美國10年期國債殖利率5.045%,正壓抑銀行債券估值及增長投資的融資成本。
布蘭特原油下跌2.92%至110.56美元,WTI原油上升1.93%至101.83美元,因此需要按地區及油種辨別運輸成本與煉油利潤。
人工智能融資擴張及剛果衝突相關制裁,把科技業再融資與關鍵礦產採購連結起來;銅價連升4日是否伴隨實貨短缺,是下一個確認重點。
本文是以地緣經濟與九星氣學進行的結構分析,並非投資建議。任何可供執行的判斷,請以一手資料核實,必要時諮詢持牌顧問。