Know when to move. Take hold of what comes next.
See the situation clearly. Know when to move. Take hold of what comes next. Oracle Ayano uses whichever methods the subject requires from geoeconomics, Nine Star Ki and Sun Tzu. Subscribe to receive public long-form analysis and future updates.
English edition first; la versión en español sigue a continuación.
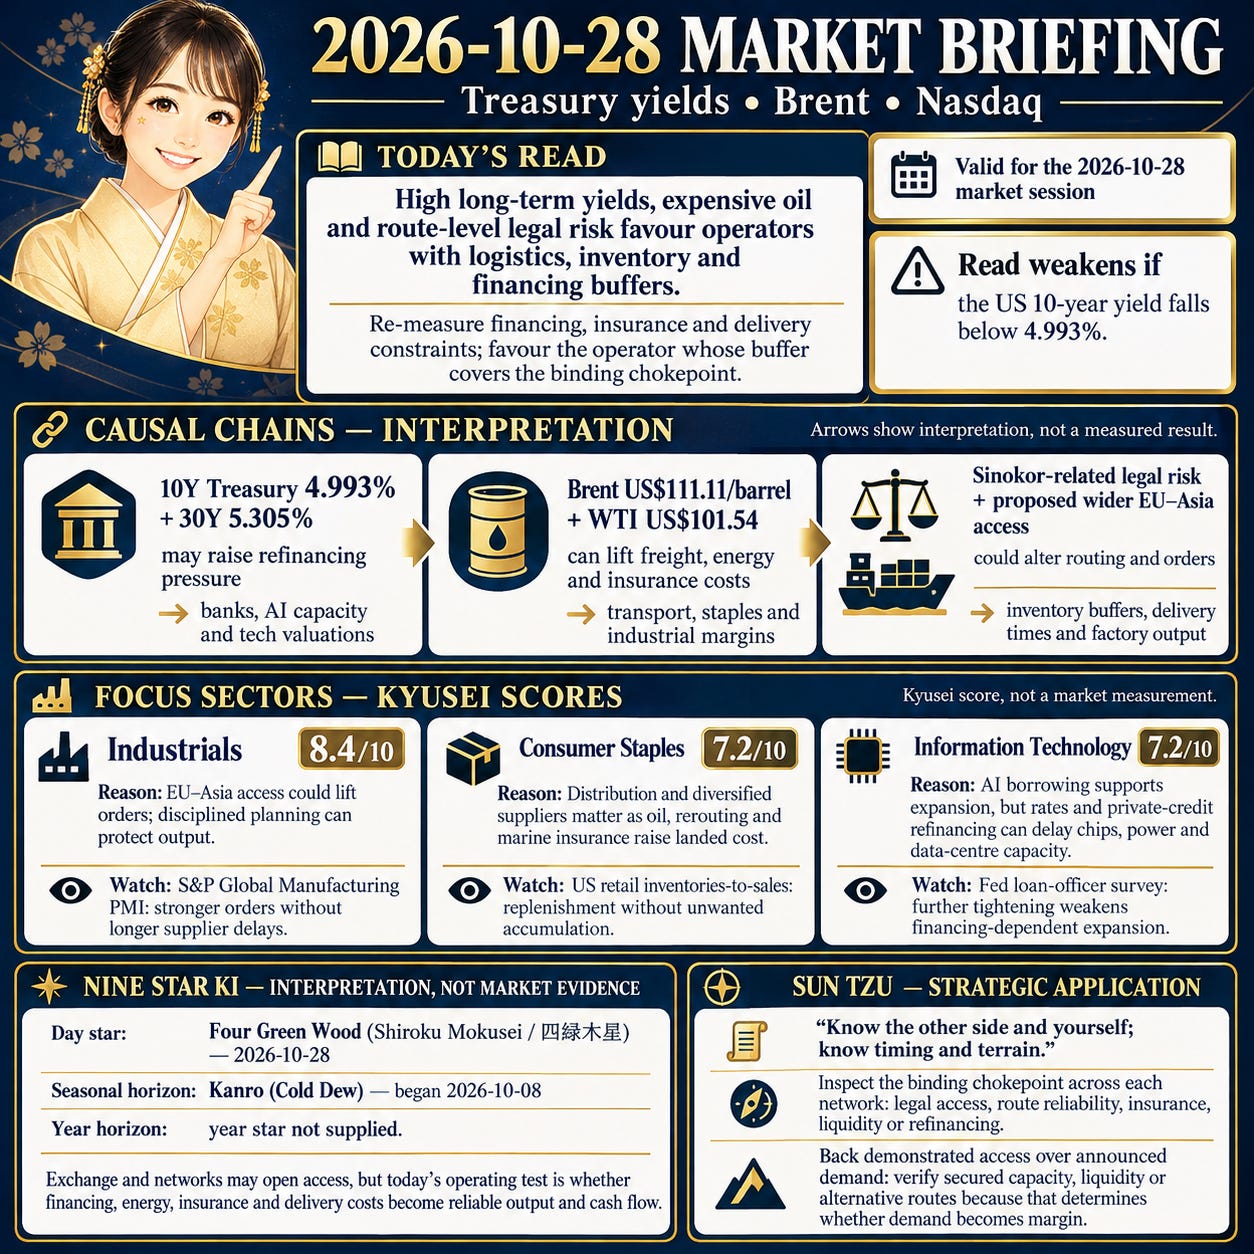
Today’s Read
Read: High long-term yields, expensive oil and route-level legal risk favour sectors with established logistics, inventory and financing buffers over businesses dependent on easy refinancing.
Window: Valid for the 2026-10-28 market session.
Action: Re-measure financing, insurance and delivery constraints, then favour the operator whose buffer already covers the binding chokepoint.
Breaks if: This read breaks if the 10-year US Treasury yield falls below 4.993%, removing the supplied high-rate premise.
How structure, timing and strategy shape the decision
Geoeconomics — structure: On 28 October 2026, Four Green Wood (Shiroku Mokusei, 四緑木星), a wood-element day star associated with exchange and networks, operates within Kanro (Cold Dew), which began on 8 October 2026. Cross-border access can support orders, but the practical test is whether high financing, energy, insurance and delivery costs allow those orders to become reliable output and cash flow.
Nine Star Ki — timing: Valid for the 2026-10-28 market session.
Sun Tzu — other actors, terrain and options: Back the operator whose financing and logistics buffer covers the actual chokepoint; therefore favour demonstrated access over announced demand.
2026-10-28 Informe de Mercado | Rendimientos del Tesoro, Brent y Nasdaq
Lectura de hoy
Lectura: Los elevados rendimientos a largo plazo, el petróleo caro y el riesgo jurídico en rutas específicas favorecen a los sectores con redes logísticas consolidadas y colchones de inventario y financiación frente a las empresas dependientes de una refinanciación fácil.
Plazo: Válido para la sesión de mercado del 2026-10-28.
Qué hacer o evitar: Volver a medir las restricciones de financiación, seguros y entrega, y favorecer después al operador cuyo colchón ya cubra el cuello de botella vinculante.
La lectura cambia si: Esta lectura deja de ser válida si el rendimiento de los bonos del Tesoro de Estados Unidos a 10 años cae por debajo de 4.993%, lo que eliminaría la premisa proporcionada de tasas elevadas.
Cómo aplicar estructura, momento y estrategia a la decisión
Geoeconomía — estructura: El 28 de octubre de 2026, Cuatro Madera Verde (Shiroku Mokusei, 四緑木星), una estrella diaria del elemento madera asociada con el intercambio y las redes, opera dentro de Kanro (Rocío Frío), que comenzó el 8 de octubre de 2026. El acceso transfronterizo puede respaldar los pedidos, pero la prueba práctica es si los elevados costes de financiación, energía, seguros y entrega permiten convertirlos en producción y flujo de caja fiables.
Nine Star Ki — momento: Válido para la sesión de mercado del 2026-10-28.
Sun Tzu — otros actores, terreno y opciones: Respaldar al operador cuyo colchón financiero y logístico cubra el cuello de botella real; por tanto, favorecer el acceso demostrado frente a la demanda anunciada.
The 10-year US Treasury yield at 4.993%, Brent at US$111.11 a barrel and fresh vessel-related legal risk set a demanding cost backdrop.
Selective risk appetite remains: the Nasdaq rose 1.18% to 26,478, even as AI refinancing and media integration require tighter capital discipline.
Trade access, reliable routing and balance-sheet capacity therefore separate resilient operators from exposed ones.
Stocks and FX
Reuters reported that high Treasury yields are prompting US banks to reassess bond portfolios, with the 10-year yield at 4.993% and the 30-year at 5.305%.
EUR/USD stood at 1.1128 after a 0.41% daily fall, adding currency sensitivity to European import costs while high yields pressure bank securities and technology valuations.
Commodities
Reuters reported that gold eased before the Fed decision as oil remained costly: gold was US$4,056.80 an ounce, down 0.44%, while Brent was US$111.11 a barrel, down 2.43% for the day but up 7.32% over one month.
That combination keeps transport, refining and industrial input costs exposed even after Brent’s daily retreat.
World Affairs
Reuters reported that Germany’s Friedrich Merz proposed wider EU-Asia market access in response to trade restrictions.
With EUR/USD at 1.1128 and copper at US$6.6320 per pound after four consecutive gains, broader access could support export orders and metals demand, but implementation must appear in factory orders and supplier delivery times.
Supply Chain
Reuters reported that Iran said Sinokor vessels face legal action, while South Korean shipowners denied a link.
Brent at US$111.11 and WTI at US$101.54 show how vessel risk can reach freight, marine insurance and delivery costs; route changes or longer lead times would require larger inventory buffers.
AI
Reuters reported Moody’s view that AI financing is driving private-credit growth as refinancing risks rise.
The Nasdaq gained 1.18% to 26,478, but the 4.993% 10-year yield raises financing costs for chips, power connections and data centres, making completed capacity more informative than borrowing announcements.
Industry News
Reuters reported that Skydance offered buyouts to some employees to cut costs after the Warner Bros merger.
The action signals pressure to convert media scale into margins; advertising revenue and subscription conversion will show whether integration savings accompany durable demand rather than merely reducing labour costs.
Industry Forecast
Today’s Setup
On 28 October 2026, Four Green Wood (Shiroku Mokusei, 四緑木星), a wood-element day star associated with exchange and networks, operates within Kanro (Cold Dew), which began on 8 October 2026.
Cross-border access can support orders, but the practical test is whether high financing, energy, insurance and delivery costs allow those orders to become reliable output and cash flow.
Focus Sectors
Industrials (8.4/10): Wider EU-Asia market access could lift orderbooks, while manufacturers with disciplined planning can protect output against vessel-related routing and insurance friction. Brent at US$111.11 raises transport and input costs, and a weaker euro can make imported materials dearer. S&P Global’s monthly Manufacturing PMI new orders and supplier delivery times measure factory demand and input speed; stronger orders without longer delays would support the reading.
Consumer Staples (7.2/10): Vessel-related legal risk puts everyday-goods replenishment, landed costs and inventory continuity at the centre of the sector view. Established distribution and diversified suppliers matter when oil, rerouting and marine insurance raise cost of goods sold. The US Census Bureau’s monthly retail inventories-to-sales ratio measures stock relative to sales; rebuilding inventories without a rising ratio would indicate healthier replenishment rather than unwanted accumulation.
Information Technology (7.2/10): AI borrowing supports data-centre expansion, but private-credit refinancing risk and a 4.993% 10-year yield can compress valuations and delay capacity. Exposure to advanced packaging, power and cloud bottlenecks makes execution evidence essential. The Fed’s Senior Loan Officer Opinion Survey, its quarterly lending-standards survey, measures commercial and industrial credit conditions; further tightening would weaken financing-dependent expansion.
Materials (7.2/10): Copper at US$6.6320 per pound after four consecutive gains and proposed wider EU-Asia access support the demand case, but shipping and energy costs can quickly erode delivered margins. Refining concentration remains a global value chain chokepoint, meaning a point where disruption can constrain the wider system. The London Metal Exchange cash-to-three-month copper spread measures nearby physical tightness; a firmer cash premium would support the reading.
Consumer Discretionary (6.6/10): Trade access can improve imported-goods availability, while Skydance’s post-merger buyouts show that media businesses still need cost control to turn reach into margins. High rates, integration costs and shipping disruption can weaken household demand and gross margins. The US Census Bureau’s monthly retail sales report measures spending by category; broad discretionary growth would distinguish durable demand from isolated company execution.
Financials (6.6/10): The 10-year Treasury yield at 4.993% and the 30-year at 5.305% force banks to reprice bond portfolios, funding and credit risk. Unrealised securities losses and private-credit refinancing exposure remain the main pressure points. The Fed’s Senior Loan Officer Opinion Survey measures lending standards and credit demand; further tightening alongside weaker demand would show that high yields are restricting financial transmission.
Watchlist
Communication Services (5.4/10): Skydance’s buyouts show that merger scale has not removed integration and content-cost pressure; the Interactive Advertising Bureau’s quarterly internet advertising revenue report measures digital ad spending, and stronger revenue would show whether audience reach is converting into sales.
Energy (5.4/10): Brent at US$111.11 and WTI at US$101.54 support prices but expose refiners and shippers to route and legal disruption; the EIA Weekly Petroleum Status Report measures US crude inventories, refinery utilisation and product stocks, and falling stocks would indicate tighter physical balances.
Real Estate (4.8/10): AI data-centre demand supports selected property, but high rates, power connections and concentrated tenants complicate refinancing; the Fed’s Financial Accounts of the United States track commercial-property debt and lending flows, and weaker flows would clarify whether refinancing pressure is spreading.
Utilities (4.8/10): Data-centre demand can lift electricity load, but interconnection queues, permits and borrowing costs may delay revenue; the US Energy Information Administration’s monthly electricity data measure generation, demand and fuel inputs, and sustained demand growth would show whether AI load is changing the physical power balance.
Health Care (4.2/10): Reimbursement, labour costs and procurement bottlenecks limit the conversion of innovation into funded delivery, while high rates raise development costs; the Centers for Medicare & Medicaid Services’ National Health Expenditure Accounts measure spending growth and payer mix, and broader growth would show whether demand supports sustainable revenue.
Caveats
The high-rate interpretation weakens if the 10-year US Treasury yield falls below 4.993%.
The logistics premium would also weaken if the Sinokor-related legal issue produces no observable rerouting, insurance increase or delivery delay by 28 October 2026.
Sun Tzu Strategy View
Sun Tzu wrote: —— Know the other side and yourself, and victory is not endangered; know timing and terrain, and victory can be complete.
Capability alone is insufficient when legal access, routes, insurance and refinancing determine whether demand becomes margin.
Re-measure the binding constraint across each network, then allocate attention to operators that have already secured capacity, liquidity or alternative routes.
Action: Back the operator whose financing and logistics buffer covers the actual chokepoint; therefore favour demonstrated access over announced demand.
Today’s Points
The 10-year US Treasury yield at 4.993% and EUR/USD at 1.1128 keep bond valuations, bank funding and technology financing sensitive to rates and the dollar.
Brent at US$111.11 and WTI at US$101.54 connect vessel-related legal risk with freight, insurance and industrial input costs despite Brent’s 2.43% daily decline.
The Nasdaq’s 1.18% rise to 26,478 shows selective risk appetite, but media cost cuts and AI refinancing risk require evidence of durable margins and completed capacity.
This is structural analysis through geoeconomics and Nine Star Ki, not investment advice. Verify any actionable read with primary sources and a licensed advisor.
2026-10-28 Informe de Mercado | Rendimientos del Tesoro, Brent y Nasdaq
Buenos días.
El rendimiento de los bonos del Tesoro de Estados Unidos a 10 años, en 4.993%, el Brent a US$111.11 por barril y el nuevo riesgo jurídico relacionado con buques configuran un entorno de costes exigente.
Persiste un apetito selectivo por el riesgo: el Nasdaq subió un 1.18%, hasta 26,478, aunque la refinanciación de la IA y la integración en el sector de medios exigen una disciplina de capital más estricta.
El acceso comercial, la fiabilidad de las rutas y la capacidad del balance separan, por tanto, a los operadores resilientes de los más expuestos.
Bolsa y divisas
Reuters informó de que los elevados rendimientos de los bonos del Tesoro están llevando a los bancos estadounidenses a reevaluar sus carteras de bonos, con el rendimiento a 10 años en 4.993% y el de 30 años en 5.305%.
El EUR/USD se situó en 1.1128 tras una caída diaria del 0.41%, lo que añade sensibilidad cambiaria a los costes de importación europeos, mientras los altos rendimientos presionan los valores bancarios y las valoraciones tecnológicas.
Materias primas
Reuters informó de que el oro retrocedió antes de la decisión de la Fed mientras el petróleo seguía caro: el oro cotizaba a US$4,056.80 por onza, un 0.44% menos, mientras el Brent se situaba en US$111.11 por barril, con una caída del 2.43% en la jornada, pero un alza del 7.32% en un mes.
Esta combinación mantiene expuestos los costes de transporte, refinación e insumos industriales incluso después del retroceso diario del Brent.
Panorama mundial
Reuters informó de que Friedrich Merz, de Alemania, propuso ampliar el acceso entre los mercados de la UE y Asia en respuesta a las restricciones comerciales.
Con el EUR/USD en 1.1128 y el cobre en US$6.6320 por libra tras cuatro avances consecutivos, un acceso más amplio podría respaldar los pedidos de exportación y la demanda de metales, pero su aplicación debe reflejarse en los pedidos de fábrica y los plazos de entrega de los proveedores.
Cadena de suministro
Reuters informó de que Irán afirmó que los buques de Sinokor se enfrentan a acciones legales, mientras los armadores surcoreanos negaron que existiera vínculo alguno.
El Brent a US$111.11 y el WTI a US$101.54 muestran cómo el riesgo asociado a los buques puede trasladarse a los costes de flete, seguro marítimo y entrega; los cambios de ruta o los plazos de entrega más largos exigirían mayores colchones de inventario.
IA
Reuters informó de la opinión de Moody’s de que la financiación de la IA está impulsando el crecimiento del crédito privado a medida que aumentan los riesgos de refinanciación.
El Nasdaq avanzó un 1.18%, hasta 26,478, pero el rendimiento a 10 años del 4.993% eleva los costes de financiación de chips, conexiones eléctricas y centros de datos, lo que hace que la capacidad terminada sea más informativa que los anuncios de endeudamiento.
Sectores en movimiento
Reuters informó de que Skydance ofreció indemnizaciones de salida a algunos empleados para reducir costes después de la fusión con Warner Bros.
La medida señala la presión para convertir la escala del negocio de medios en márgenes; los ingresos publicitarios y la conversión de suscripciones mostrarán si los ahorros de la integración vienen acompañados de una demanda duradera, en lugar de limitarse a reducir los costes laborales.
Previsión sectorial
Situación de hoy
El 28 de octubre de 2026, Cuatro Madera Verde (Shiroku Mokusei, 四緑木星), una estrella diaria del elemento madera asociada con el intercambio y las redes, opera dentro de Kanro (Rocío Frío), que comenzó el 8 de octubre de 2026.
El acceso transfronterizo puede respaldar los pedidos, pero la prueba práctica es si los elevados costes de financiación, energía, seguros y entrega permiten convertirlos en producción y flujo de caja fiables.
Sectores en foco
Industriales (8.4/10): Un acceso más amplio entre los mercados de la UE y Asia podría impulsar las carteras de pedidos, mientras los fabricantes con una planificación disciplinada pueden proteger la producción frente a las fricciones de rutas y seguros relacionadas con buques. El Brent a US$111.11 eleva los costes de transporte e insumos, y un euro más débil puede encarecer los materiales importados. Los nuevos pedidos y los plazos de entrega de proveedores del PMI manufacturero mensual de S&P Global miden la demanda fabril y la velocidad de suministro de insumos; unos pedidos más sólidos sin mayores retrasos respaldarían la lectura.
Productos básicos de consumo (7.2/10): El riesgo jurídico relacionado con buques sitúa la reposición de bienes cotidianos, los costes en destino y la continuidad de los inventarios en el centro de la visión sobre el sector. Una distribución consolidada y proveedores diversificados son importantes cuando el petróleo, los desvíos de rutas y el seguro marítimo elevan el coste de los bienes vendidos. La relación mensual entre inventarios minoristas y ventas de la Oficina del Censo de Estados Unidos mide las existencias frente a las ventas; reconstruir inventarios sin que aumente esa relación indicaría una reposición más saludable, en lugar de una acumulación no deseada.
Tecnología de la información (7.2/10): El endeudamiento para IA respalda la expansión de los centros de datos, pero el riesgo de refinanciación del crédito privado y un rendimiento a 10 años del 4.993% pueden comprimir las valoraciones y retrasar la capacidad. La exposición a los cuellos de botella en empaquetado avanzado, electricidad y nube hace imprescindible contar con pruebas de ejecución. La Encuesta de Opinión de Altos Funcionarios de Préstamos de la Fed, su sondeo trimestral sobre criterios de concesión, mide las condiciones del crédito comercial e industrial; un endurecimiento adicional debilitaría la expansión dependiente de la financiación.
Materiales (7.2/10): El cobre a US$6.6320 por libra tras cuatro avances consecutivos y la propuesta de ampliar el acceso entre la UE y Asia respaldan el argumento de la demanda, pero los costes de transporte marítimo y energía pueden erosionar rápidamente los márgenes en destino. La concentración de la refinación sigue siendo un cuello de botella de la cadena de valor mundial, es decir, un punto donde una disrupción puede limitar el sistema en su conjunto. El diferencial del cobre entre contado y tres meses de la Bolsa de Metales de Londres mide la escasez física inmediata; una prima de contado más firme respaldaría la lectura.
Consumo discrecional (6.6/10): El acceso comercial puede mejorar la disponibilidad de bienes importados, mientras las indemnizaciones de salida de Skydance tras la fusión muestran que las empresas de medios todavía necesitan controlar los costes para convertir su alcance en márgenes. Las tasas elevadas, los costes de integración y las disrupciones del transporte marítimo pueden debilitar la demanda de los hogares y los márgenes brutos. El informe mensual de ventas minoristas de la Oficina del Censo de Estados Unidos mide el gasto por categoría; un crecimiento generalizado del consumo discrecional distinguiría una demanda duradera de la ejecución aislada de una empresa.
Finanzas (6.6/10): El rendimiento de los bonos del Tesoro a 10 años en 4.993% y el de 30 años en 5.305% obligan a los bancos a revisar la valoración de sus carteras de bonos, la financiación y el riesgo crediticio. Las pérdidas no realizadas en valores y la exposición a la refinanciación del crédito privado siguen siendo los principales focos de presión. La Encuesta de Opinión de Altos Funcionarios de Préstamos de la Fed mide los criterios de concesión y la demanda de crédito; un endurecimiento adicional junto con una demanda más débil mostraría que los elevados rendimientos están restringiendo la transmisión financiera.
En vigilancia
Servicios de comunicación (5.4/10): Las indemnizaciones de salida de Skydance muestran que la escala obtenida con la fusión no ha eliminado las presiones de integración y costes de contenido; el informe trimestral de ingresos por publicidad en internet de Interactive Advertising Bureau mide el gasto en publicidad digital, y unos ingresos más sólidos mostrarían si el alcance de la audiencia se está convirtiendo en ventas.
Energía (5.4/10): El Brent a US$111.11 y el WTI a US$101.54 respaldan los precios, pero exponen a refinerías y transportistas a disrupciones jurídicas y de rutas; el Informe Semanal sobre la Situación del Petróleo de la EIA mide los inventarios de crudo de Estados Unidos, la utilización de las refinerías y las existencias de productos, y una caída de las existencias indicaría balances físicos más ajustados.
Bienes raíces (4.8/10): La demanda de centros de datos para IA respalda determinados inmuebles, pero las tasas elevadas, las conexiones eléctricas y la concentración de inquilinos complican la refinanciación; las Cuentas Financieras de Estados Unidos de la Fed siguen la deuda inmobiliaria comercial y los flujos de crédito, y unos flujos más débiles aclararían si la presión de refinanciación se está extendiendo.
Servicios públicos (4.8/10): La demanda de los centros de datos puede elevar la carga eléctrica, pero las colas de interconexión, los permisos y los costes de endeudamiento podrían retrasar los ingresos; los datos mensuales de electricidad de la Administración de Información Energética de Estados Unidos miden la generación, la demanda y los insumos de combustible, y un crecimiento sostenido de la demanda mostraría si la carga de la IA está alterando el equilibrio físico del sistema eléctrico.
Salud (4.2/10): Los reembolsos, los costes laborales y los cuellos de botella en las compras limitan la conversión de la innovación en prestaciones financiadas, mientras las tasas elevadas incrementan los costes de desarrollo; las Cuentas Nacionales de Gasto en Salud de los Centers for Medicare & Medicaid Services miden el crecimiento del gasto y la composición de los pagadores, y un crecimiento más amplio mostraría si la demanda respalda ingresos sostenibles.
Qué cambiaría esta lectura
La interpretación basada en tasas elevadas pierde fuerza si el rendimiento de los bonos del Tesoro de Estados Unidos a 10 años cae por debajo de 4.993%.
La prima logística también perdería fuerza si el asunto jurídico relacionado con Sinokor no produce ningún desvío de rutas, aumento de seguros o retraso de entregas observable para el 28 de octubre de 2026.
Lectura estratégica de Sun Tzu
Sun Tzu escribió: ——«Conoce al otro y a ti mismo, y la victoria no correrá peligro; conoce el momento y el terreno, y la victoria podrá ser completa.»
La capacidad por sí sola es insuficiente cuando el acceso legal, las rutas, los seguros y la refinanciación determinan si la demanda se convierte en margen.
Conviene volver a medir la restricción vinculante en cada red y centrar después la atención en los operadores que ya hayan asegurado capacidad, liquidez o rutas alternativas.
Acción: Respaldar al operador cuyo colchón financiero y logístico cubra el cuello de botella real; por tanto, favorecer el acceso demostrado frente a la demanda anunciada.
Claves de hoy
El rendimiento de los bonos del Tesoro de Estados Unidos a 10 años en 4.993% y el EUR/USD en 1.1128 mantienen las valoraciones de los bonos, la financiación bancaria y la financiación tecnológica sensibles a las tasas y al dólar.
El Brent a US$111.11 y el WTI a US$101.54 conectan el riesgo jurídico relacionado con buques con los costes de flete, seguros e insumos industriales, pese a la caída diaria del Brent del 2.43%.
El avance del Nasdaq del 1.18%, hasta 26,478, muestra un apetito selectivo por el riesgo, pero los recortes de costes en medios y el riesgo de refinanciación de la IA exigen pruebas de márgenes duraderos y capacidad terminada.
Análisis estructural mediante geoeconomía y Nine Star Ki; no es asesoramiento de inversión. Verifica cualquier lectura accionable con fuentes primarias y, si corresponde, con un asesor autorizado.