Know when to move. Take hold of what comes next.
See the situation clearly. Know when to move. Take hold of what comes next. Oracle Ayano uses whichever methods the subject requires from geoeconomics, Nine Star Ki and Sun Tzu. Subscribe to receive public long-form analysis and future updates.
English edition first; la versión en español sigue a continuación.
Today’s Read
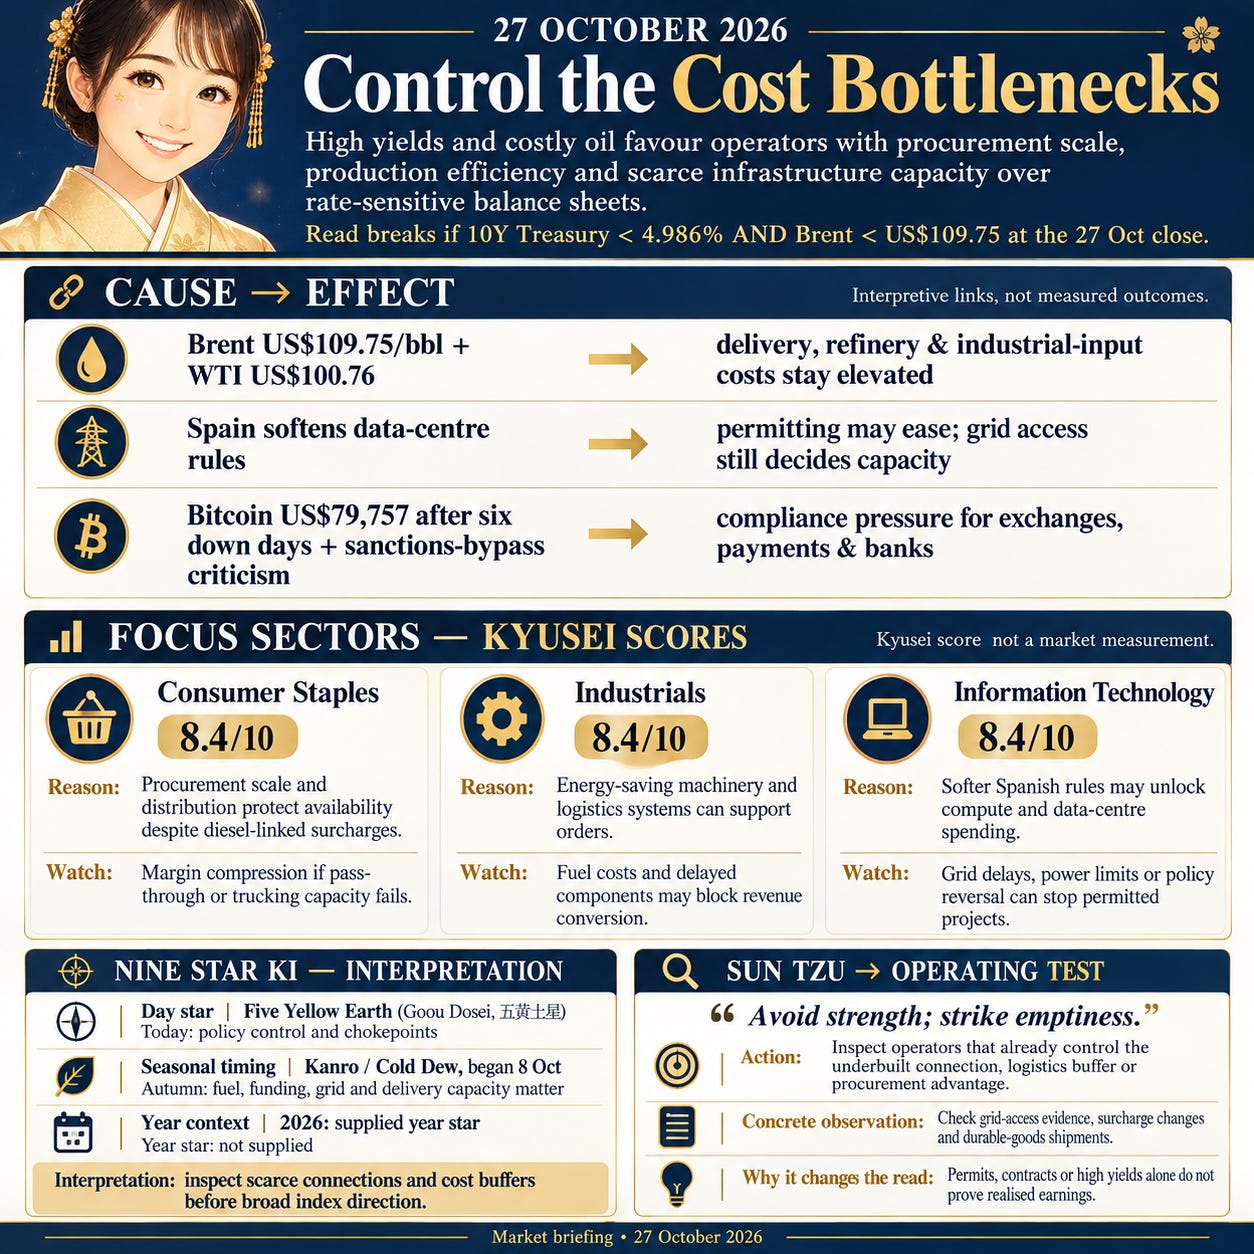
Read: High yields and costly oil favour operators with procurement scale, production efficiency and scarce infrastructure capacity over rate-sensitive balance sheets.
Window: Valid for 27 October 2026, using the supplied cross-asset snapshot and news available for this edition.
Action: Prioritise evidence of cost pass-through, grid access and order conversion; avoid treating contracts, permits or high yields alone as proof of realised earnings.
Breaks if: The read breaks if the 10-year Treasury yield closes below 4.986% and Brent below US$109.75 on 27 October 2026, removing both the financing and fuel-cost premises.
How structure, timing and strategy shape the decision
Geoeconomics — structure: On 27 October 2026, Five Yellow Earth (Goou Dosei, 五黄土星), an earth day star, concentrates attention on policy control and chokepoints, meaning narrow constraints that can hold back a wider system. Kanro (Cold Dew), which began on 8 October, frames an autumn market in which fuel costs, funding rates, grid access and delivery capacity matter more than broad index direction.
Nine Star Ki — timing: Valid for 27 October 2026, using the supplied cross-asset snapshot and news available for this edition.
Sun Tzu — other actors, terrain and options: Concentrate on operators that already control the underbuilt connection, logistics buffer or procurement advantage.
2026-10-27 Informe de Mercado | Rendimientos de los bonos del Tesoro | Brent | Bitcoin — 2026-10-27
Lectura de hoy
Lectura: Los altos rendimientos y el petróleo caro favorecen a los operadores con escala de compras, eficiencia productiva y capacidad escasa de infraestructura frente a los balances sensibles a las tasas de interés.
Plazo: Válido para el 27 de octubre de 2026, según la instantánea multiactivo suministrada y las noticias disponibles para esta edición.
Qué hacer o evitar: Priorizar las pruebas de capacidad para trasladar costos, acceso a la red y conversión de pedidos; evitar considerar que los contratos, los permisos o los altos rendimientos bastan por sí solos para demostrar beneficios realizados.
La lectura cambia si: La lectura queda invalidada si el rendimiento de los bonos del Tesoro a 10 años cierra por debajo de 4.986% y el Brent por debajo de US$109.75 el 27 de octubre de 2026, lo que eliminaría tanto la premisa de financiación como la de costos de combustible.
Cómo aplicar estructura, momento y estrategia a la decisión
Geoeconomía — estructura: El 27 de octubre de 2026, Cinco Amarillo Tierra (Goou Dosei, 五黄土星), una estrella diaria de tierra, concentra la atención en el control de las políticas y los cuellos de botella, es decir, restricciones estrechas capaces de frenar un sistema más amplio. Kanro (Rocío frío), que comenzó el 8 de octubre, enmarca un mercado otoñal en el que los costos del combustible, las tasas de financiación, el acceso a la red y la capacidad de distribución importan más que la dirección general de los índices.
Nine Star Ki — momento: Válido para el 27 de octubre de 2026, según la instantánea multiactivo suministrada y las noticias disponibles para esta edición.
Sun Tzu — otros actores, terreno y opciones: Concentrarse en los operadores que ya controlan la conexión poco desarrollada, el colchón logístico o la ventaja de compras.
Treasury yields remain high while US equities show selective strength, and oil costs continue to strain delivery networks.
Crypto weakness, Spanish data-centre rules and media restructuring reinforce a market that rewards control of funding, infrastructure and operating costs.
Stocks and FX
Reuters reported that JPMorgan Asset Management’s fixed-income head sees a buying opportunity in bonds as the 10-year Treasury yield stands at 4.986% and the 30-year at 5.301%.
EUR/USD fell 0.57% to 1.1153 and USD/JPY rose 0.52% to 157.640, tightening dollar funding conditions and raising valuation pressure on technology and property.
Commodities
Reuters reported that India faces no US pressure to cut Russian oil imports, preserving flexibility in a major crude route.
Brent was US$109.75 a barrel, down 5.23% on the day but up 6.98% over one month, while WTI was US$100.76, down 0.98% daily and up 12.73% monthly; these levels keep refinery, freight and industrial-input costs elevated.
World Affairs
Reuters reported criticism of a proposal to use cryptocurrency to bypass economic sanctions.
Bitcoin was US$79,757 and Ethereum US$2,310 after six consecutive down days, highlighting compliance risk for exchanges, payment providers and financial institutions handling cross-border digital assets.
Supply Chain
Reuters reported record US holiday delivery prices as costlier diesel triggered retailer surcharges.
With Brent at US$109.75 and WTI at US$100.76, retailers face higher last-mile costs and must decide whether to absorb them, raise prices or adjust inventory placement; surcharge changes will clarify the margin effect.
AI
Reuters reported that Spain relaxed its initial proposal for data-centre rules, potentially easing permitting for AI infrastructure.
Nasdaq rose 0.82% to 26,169, but yields of 4.986% for 10-year Treasuries and 5.301% for 30-year debt still raise financing costs; grid connections and electricity availability will determine whether easier rules produce capacity.
Industry News
Reuters reported that Skydance offered buyouts to some employees after the Warner Bros merger as it seeks lower costs.
The move may improve operating leverage, the sensitivity of profit to revenue after fixed costs, but reduced content investment could weaken audience retention and advertising inventory.
Industry Forecast
Today’s Setup
On 27 October 2026, Five Yellow Earth (Goou Dosei, 五黄土星), an earth day star, concentrates attention on policy control and chokepoints, meaning narrow constraints that can hold back a wider system.
Kanro (Cold Dew), which began on 8 October, frames an autumn market in which fuel costs, funding rates, grid access and delivery capacity matter more than broad index direction.
Focus Sectors
Consumer Staples (8.4/10): Diesel-linked holiday surcharges raise fulfilment costs, but large operators can use procurement scale, inventory and established distribution networks to protect availability. The risk is gross-margin compression if surcharges outrun price pass-through or trucking capacity tightens. The US Bureau of Labor Statistics Producer Price Index for food and retail distribution inputs, which measures upstream cost pressure before consumer prices, will show whether the burden is still building.
Industrials (8.4/10): High fuel costs increase demand for machinery and logistics systems that reduce energy use, supporting orderbooks where customers can quantify savings. Brent at US$109.75 and WTI at US$100.76 can also squeeze transport and heavy-equipment margins, while delayed components may prevent booked orders becoming revenue. The US Census Bureau Manufacturers’ Shipments, Inventories, and Orders report, which tracks durable-goods orders and shipments, will test conversion into delivered projects.
Information Technology (8.4/10): Spain’s softer data-centre proposal may ease a policy bottleneck and support spending on compute, software and related infrastructure. Grid delays, electricity constraints or a policy reversal could still stop permitted projects, while high Treasury yields increase the discount rate used to value future technology cash flows. The International Energy Agency’s Electricity 2026 data on data-centre demand and grid capacity will show whether power supply can keep pace with computing growth.
Materials (8.4/10): Expensive oil lifts feedstock and transport costs, while data-centre construction supports demand for metals, power equipment and building inputs. Energy-intensive smelting and chemicals remain vulnerable if fuel costs stay high, and concentrated critical-mineral supply can delay deliveries despite sound end demand. The World Bank Pink Sheet commodity price index, which tracks monthly metals, energy and other industrial-input prices, will distinguish disciplined inventory demand from broad cost inflation.
Communication Services (6.6/10): Skydance’s employee buyouts after the Warner Bros merger show that cost reduction and consolidation remain central to media economics. Restructuring may support margins, but integration costs, layoffs and lower content spending could damage audience retention or advertising supply; crypto-related sanctions proposals add compliance risk for payment-linked platforms. The US Bureau of Economic Analysis Personal Consumption Expenditures price index for communication services, which tracks sector spending and prices, will clarify demand resilience.
Energy (6.6/10): India’s continued flexibility on Russian crude preserves a major trade route while Brent remains at US$109.75 and WTI at US$100.76. Sanctions enforcement or an Indian policy change could reroute supplies and alter refinery feedstock economics, while diesel costs can weaken transport and retail demand. The US Energy Information Administration Weekly Petroleum Status Report, which measures crude inventories, refinery utilisation and petroleum-product balances, will show whether physical supply remains flexible.
Watchlist
Consumer Discretionary (6.0/10): Record diesel-linked delivery charges threaten fulfilment and returns margins when logistics costs rise faster than basket size. The US Census Bureau Monthly Retail Trade report, which measures sales by category, will show whether these costs are weakening discretionary demand.
Financials (6.0/10): Treasury yields of 4.986% at 10 years and 5.301% at 30 years may support new-loan income but also pressure bond portfolios, borrowers and credit demand. The Federal Reserve Senior Loan Officer Opinion Survey, which measures lending standards and loan demand, will clarify which effect dominates.
Health Care (4.2/10): Innovation faces a commercialisation bottleneck because hospital budgets, labour costs and reimbursement rules govern adoption after approval. The US Centers for Medicare & Medicaid Services National Health Expenditure Accounts, which measure spending growth by payer and service, will clarify whether budgets can support new treatments and equipment.
Real Estate (4.2/10): High Treasury yields raise refinancing and valuation hurdles, although Spain’s softer data-centre rules may help a narrow infrastructure segment. The Federal Reserve’s Financial Accounts of the United States, which track commercial-property debt and financing sources, will show where rollover pressure is concentrated.
Utilities (4.2/10): Easier Spanish data-centre rules could accelerate electricity demand, but grid connections, permits and generation investment remain binding constraints. The US Energy Information Administration Electric Power Monthly, which measures generation, retail prices and utility fuel use, will show whether capacity and affordability are keeping pace.
Caveats
This interpretation would weaken if both the 10-year Treasury yield fell below 4.986% and the 30-year yield below 5.301% at the 27 October 2026 close.
Its cost-pressure premise would also reverse if Brent closed below US$109.75 and WTI below US$100.76 on that date.
Sun Tzu Strategy View
Sun Tzu wrote: —— The form of warfare is to avoid strength and strike emptiness.
The principle is to avoid crowded areas of visible strength and act where capacity remains underbuilt.
In this market, the useful gaps are grid access, efficient logistics and disciplined procurement, where control of a scarce connection or cost buffer can change execution.
Action: Concentrate on operators that already control the underbuilt connection, logistics buffer or procurement advantage.
Today’s Points
Treasury yields of 4.986% at 10 years and 5.301% at 30 years support bond income but raise financing and valuation pressure, even as the S&P 500 reached 7,677.
Brent at US$109.75 and WTI at US$100.76 keep diesel-linked holiday delivery costs and retailer margins in focus.
Bitcoin fell to US$79,757 and Ethereum to US$2,310 after six down days, while Spain’s softer data-centre rules shifted attention to grid access and power capacity.
This is structural analysis through geoeconomics and Nine Star Ki, not investment advice. Verify any actionable read with primary sources and a licensed advisor.
2026-10-27 Informe de Mercado | Rendimientos de los bonos del Tesoro | Brent | Bitcoin — 2026-10-27
Buenos días.
Los rendimientos de los bonos del Tesoro siguen elevados mientras la renta variable estadounidense muestra fortaleza selectiva, y los costos del petróleo continúan presionando las redes de distribución.
La debilidad de los criptoactivos, las normas españolas para centros de datos y la reestructuración de los medios de comunicación refuerzan un mercado que recompensa el control de la financiación, la infraestructura y los costos operativos.
Bolsa y divisas
Reuters informó que el responsable de renta fija de JPMorgan Asset Management ve una oportunidad de compra en los bonos, con el rendimiento de los bonos del Tesoro a 10 años en 4.986% y el de los títulos a 30 años en 5.301%.
El EUR/USD cayó 0.57% hasta 1.1153 y el USD/JPY subió 0.52% hasta 157.640, lo que endurece las condiciones de financiación en dólares y aumenta la presión sobre las valoraciones de tecnología y bienes raíces.
Materias primas
Reuters informó que India no afronta presiones de Estados Unidos para reducir las importaciones de petróleo ruso, lo que preserva la flexibilidad de una importante ruta de crudo.
El Brent se situó en US$109.75 por barril, con una caída diaria de 5.23% pero un alza de 6.98% en un mes, mientras que el WTI cotizó a US$100.76, con un descenso diario de 0.98% y un avance mensual de 12.73%; estos niveles mantienen elevados los costos de refinación, transporte de mercancías e insumos industriales.
Panorama mundial
Reuters informó de críticas a una propuesta para utilizar criptomonedas con el fin de eludir sanciones económicas.
Bitcoin se situó en US$79,757 y Ethereum en US$2,310 tras seis jornadas consecutivas de caídas, lo que pone de relieve el riesgo de cumplimiento normativo para las bolsas, los proveedores de pagos y las instituciones financieras que gestionan activos digitales transfronterizos.
Cadena de suministro
Reuters informó de precios récord para las entregas de la temporada festiva en Estados Unidos, después de que el encarecimiento del diésel provocara recargos de los minoristas.
Con el Brent en US$109.75 y el WTI en US$100.76, los minoristas afrontan mayores costos de última milla y deben decidir si los absorben, elevan los precios o ajustan la ubicación del inventario; los cambios en los recargos aclararán el efecto sobre los márgenes.
IA
Reuters informó que España flexibilizó su propuesta inicial de normas para centros de datos, lo que podría facilitar la concesión de permisos para infraestructura de IA.
El Nasdaq subió 0.82% hasta 26,169, pero los rendimientos de 4.986% para los bonos del Tesoro a 10 años y de 5.301% para la deuda a 30 años aún elevan los costos de financiación; las conexiones a la red y la disponibilidad de electricidad determinarán si la flexibilización normativa se traduce en capacidad.
Sectores en movimiento
Reuters informó que Skydance ofreció indemnizaciones de salida a algunos empleados tras la fusión con Warner Bros, mientras busca reducir costos.
La medida puede mejorar el apalancamiento operativo —la sensibilidad del beneficio a los ingresos una vez cubiertos los costos fijos—, pero una menor inversión en contenidos podría debilitar la retención de audiencias y el inventario publicitario.
Previsión sectorial
Situación de hoy
El 27 de octubre de 2026, Cinco Amarillo Tierra (Goou Dosei, 五黄土星), una estrella diaria de tierra, concentra la atención en el control de las políticas y los cuellos de botella, es decir, restricciones estrechas capaces de frenar un sistema más amplio.
Kanro (Rocío frío), que comenzó el 8 de octubre, enmarca un mercado otoñal en el que los costos del combustible, las tasas de financiación, el acceso a la red y la capacidad de distribución importan más que la dirección general de los índices.
Sectores en foco
Productos básicos de consumo (8.4/10): Los recargos de la temporada festiva vinculados al diésel elevan los costos de preparación y entrega de pedidos, pero los grandes operadores pueden aprovechar su escala de compras, sus inventarios y sus redes de distribución consolidadas para proteger la disponibilidad. El riesgo es una compresión del margen bruto si los recargos superan la capacidad de trasladarlos a los precios o si se restringe la capacidad de transporte por carretera. El índice de precios al productor de la Oficina de Estadísticas Laborales de Estados Unidos para insumos de alimentación y distribución minorista, que mide la presión de costos en fases previas a los precios al consumidor, mostrará si la carga continúa aumentando.
Industriales (8.4/10): Los altos costos del combustible aumentan la demanda de maquinaria y sistemas logísticos que reducen el consumo de energía, lo que respalda las carteras de pedidos cuando los clientes pueden cuantificar el ahorro. El Brent en US$109.75 y el WTI en US$100.76 también pueden comprimir los márgenes del transporte y la maquinaria pesada, mientras que los retrasos de componentes pueden impedir que los pedidos registrados se conviertan en ingresos. El informe de envíos, inventarios y pedidos de fabricantes de la Oficina del Censo de Estados Unidos, que sigue los pedidos y envíos de bienes duraderos, pondrá a prueba la conversión en proyectos entregados.
Tecnología de la información (8.4/10): La propuesta más flexible de España para los centros de datos puede aliviar un cuello de botella normativo y respaldar el gasto en capacidad informática, software e infraestructura relacionada. Los retrasos en la red, las restricciones eléctricas o una reversión de las políticas todavía podrían detener proyectos autorizados, mientras que los altos rendimientos de los bonos del Tesoro elevan la tasa de descuento utilizada para valorar los flujos de caja futuros del sector tecnológico. Los datos Electricity 2026 de la Agencia Internacional de la Energía sobre la demanda de los centros de datos y la capacidad de la red mostrarán si el suministro eléctrico puede seguir el ritmo del crecimiento informático.
Materiales (8.4/10): El petróleo caro eleva los costos de las materias primas y el transporte, mientras que la construcción de centros de datos respalda la demanda de metales, equipos eléctricos e insumos para la construcción. La fundición y la industria química intensivas en energía siguen siendo vulnerables si los costos del combustible permanecen altos, y la concentración del suministro de minerales críticos puede retrasar las entregas pese a una demanda final sólida. El índice de precios de materias primas Pink Sheet del Banco Mundial, que sigue mensualmente los precios de metales, energía y otros insumos industriales, distinguirá entre una demanda disciplinada de inventarios y una inflación generalizada de costos.
Servicios de comunicación (6.6/10): Las indemnizaciones de salida ofrecidas por Skydance tras la fusión con Warner Bros muestran que la reducción de costos y la consolidación siguen siendo centrales para la economía de los medios de comunicación. La reestructuración puede respaldar los márgenes, pero los costos de integración, los despidos y el menor gasto en contenidos podrían perjudicar la retención de audiencias o la oferta publicitaria; las propuestas de sanciones relacionadas con criptoactivos añaden riesgo de cumplimiento normativo para las plataformas vinculadas a pagos. El índice de precios de los gastos de consumo personal de la Oficina de Análisis Económico de Estados Unidos para los servicios de comunicación, que sigue el gasto y los precios del sector, aclarará la resiliencia de la demanda.
Energía (6.6/10): La continuidad de la flexibilidad de India respecto del crudo ruso preserva una importante ruta comercial, mientras el Brent permanece en US$109.75 y el WTI en US$100.76. La aplicación de sanciones o un cambio de política en India podrían redirigir los suministros y alterar la economía de las materias primas de las refinerías, mientras que los costos del diésel pueden debilitar la demanda del transporte y el comercio minorista. El informe semanal sobre la situación del petróleo de la Administración de Información Energética de Estados Unidos, que mide los inventarios de crudo, la utilización de las refinerías y los balances de productos petrolíferos, mostrará si el suministro físico mantiene su flexibilidad.
En vigilancia
Consumo discrecional (6.0/10): Los cargos récord de entrega vinculados al diésel amenazan los márgenes de preparación de pedidos y devoluciones cuando los costos logísticos crecen más rápido que el importe de la cesta. El informe mensual sobre comercio minorista de la Oficina del Censo de Estados Unidos, que mide las ventas por categoría, mostrará si estos costos están debilitando la demanda discrecional.
Finanzas (6.0/10): Los rendimientos de los bonos del Tesoro de 4.986% a 10 años y de 5.301% a 30 años pueden favorecer los ingresos de los nuevos préstamos, pero también presionan las carteras de bonos, a los prestatarios y la demanda de crédito. La encuesta de opinión de altos funcionarios de crédito de la Reserva Federal, que mide los criterios de concesión y la demanda de préstamos, aclarará cuál de los dos efectos predomina.
Salud (4.2/10): La innovación afronta un cuello de botella para su comercialización porque los presupuestos hospitalarios, los costos laborales y las reglas de reembolso determinan la adopción después de la aprobación. Las Cuentas Nacionales de Gastos de Salud de los Centros de Servicios de Medicare y Medicaid de Estados Unidos, que miden el crecimiento del gasto por pagador y servicio, aclararán si los presupuestos pueden respaldar nuevos tratamientos y equipos.
Bienes raíces (4.2/10): Los altos rendimientos de los bonos del Tesoro elevan los obstáculos para la refinanciación y las valoraciones, aunque las normas más flexibles de España para los centros de datos pueden ayudar a un segmento específico de infraestructura. Las Cuentas Financieras de Estados Unidos de la Reserva Federal, que siguen la deuda inmobiliaria comercial y las fuentes de financiación, mostrarán dónde se concentra la presión de refinanciación.
Servicios públicos (4.2/10): Unas normas españolas más flexibles para los centros de datos podrían acelerar la demanda de electricidad, pero las conexiones a la red, los permisos y la inversión en generación siguen siendo restricciones vinculantes. El informe Electric Power Monthly de la Administración de Información Energética de Estados Unidos, que mide la generación, los precios minoristas y el uso de combustibles por las empresas de servicios públicos, mostrará si la capacidad y la asequibilidad mantienen el ritmo.
Qué cambiaría esta lectura
Esta interpretación perdería fuerza si tanto el rendimiento de los bonos del Tesoro a 10 años descendiera por debajo de 4.986% como el de los títulos a 30 años cayera por debajo de 5.301% al cierre del 27 de octubre de 2026.
Su premisa de presión de costos también se revertiría si el Brent cerrara por debajo de US$109.75 y el WTI por debajo de US$100.76 en esa fecha.
Lectura estratégica de Sun Tzu
Sun Tzu escribió: ——«La forma de la guerra es evitar la fuerza y golpear el vacío.»
El principio consiste en evitar las áreas congestionadas de fortaleza visible y actuar donde la capacidad sigue poco desarrollada.
En este mercado, las brechas útiles se encuentran en el acceso a la red, la logística eficiente y la disciplina de compras, ámbitos donde controlar una conexión escasa o un colchón de costos puede cambiar la ejecución.
Acción: Concentrarse en los operadores que ya controlan la conexión poco desarrollada, el colchón logístico o la ventaja de compras.
Claves de hoy
Los rendimientos de los bonos del Tesoro de 4.986% a 10 años y de 5.301% a 30 años respaldan los ingresos de los bonos, pero elevan la presión sobre la financiación y las valoraciones, incluso mientras el S&P 500 alcanzó 7,677.
El Brent en US$109.75 y el WTI en US$100.76 mantienen en el foco los costos de las entregas de la temporada festiva vinculados al diésel y los márgenes de los minoristas.
Bitcoin cayó a US$79,757 y Ethereum a US$2,310 tras seis jornadas de descensos, mientras que las normas más flexibles de España para los centros de datos trasladaron la atención al acceso a la red y la capacidad eléctrica.
Análisis estructural mediante geoeconomía y Nine Star Ki; no es asesoramiento de inversión. Verifica cualquier lectura accionable con fuentes primarias y, si corresponde, con un asesor autorizado.