Know when to move. Take hold of what comes next.
See the situation clearly. Know when to move. Take hold of what comes next. Oracle Ayano uses whichever methods the subject requires from geoeconomics, Nine Star Ki and Sun Tzu. Subscribe to receive public long-form analysis and future updates.
English edition first; la versión en español sigue a continuación.
Today’s Read
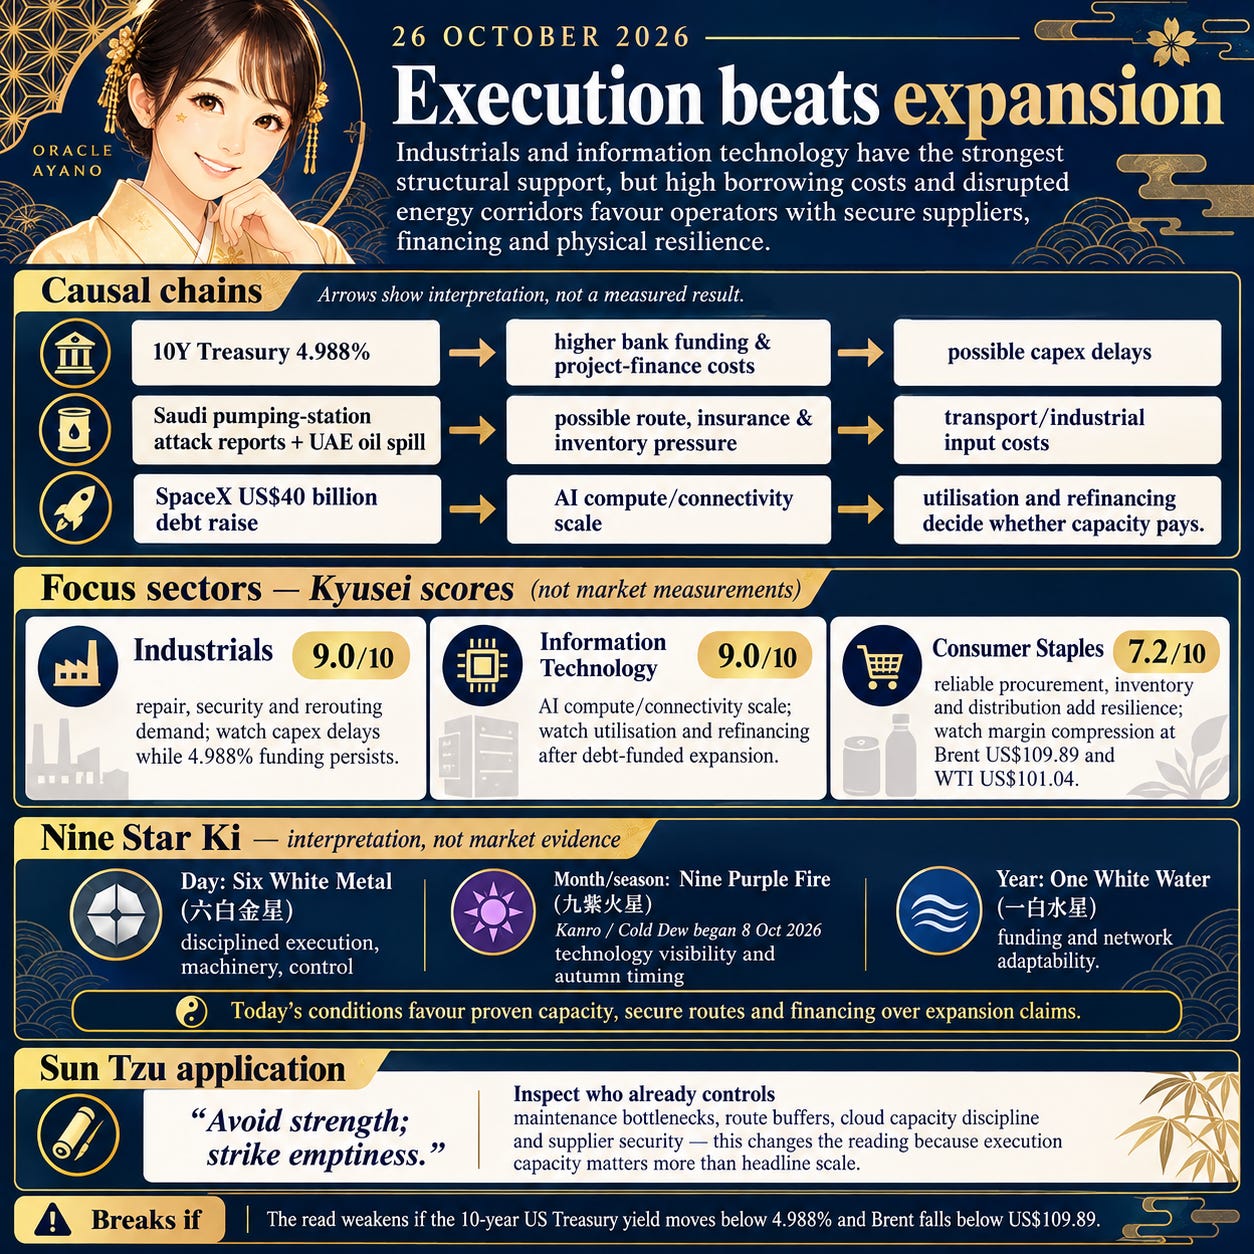
Read: Industrials and information technology have the strongest structural support, but high borrowing costs and disrupted energy corridors favour operators with secure suppliers, financing and physical resilience.
Window: Valid for 26 October 2026, while the supplied market levels and reported infrastructure disruptions remain the current evidence set.
Action: Favour execution capacity and existing supply buffers; avoid treating announced financing or contracts as proof of realised demand or earnings.
Breaks if: The read weakens if the 10-year US Treasury yield moves below 4.988% and Brent falls below US$109.89, easing both financing and operating-cost pressure.
How structure, timing and strategy shape the decision
Geoeconomics — structure: On 26 October 2026, Six White Metal (Roppaku Kinsei, 六白金星) favours disciplined execution, machinery and control, while Nine Purple Fire (Kyushi Kasei, 九紫火星) lifts technology visibility and One White Water (Ippaku Suisei, 一白水星) keeps funding and network adaptability central. Kanro (Cold Dew), which began on 8 October 2026, frames an autumn market in which financing costs, secure routes and proven capacity matter more than expansion claims.
Nine Star Ki — timing: Valid for 26 October 2026, while the supplied market levels and reported infrastructure disruptions remain the current evidence set.
Sun Tzu — other actors, terrain and options: Back the operator that already controls the bottleneck or has the buffer in place; therefore concentrate on proven execution capacity.
2026-10-26 Informe de Mercado | 26 de octubre de 2026 | Nikkei 225, Brent, SpaceX
Lectura de hoy
Lectura: Los sectores industrial y de tecnología de la información cuentan con el respaldo estructural más sólido, pero los elevados costes de financiación y las perturbaciones en los corredores energéticos favorecen a los operadores con proveedores seguros, financiación y resiliencia física.
Plazo: Válido para el 26 de octubre de 2026, mientras los niveles de mercado proporcionados y las perturbaciones de infraestructura comunicadas sigan constituyendo el conjunto de evidencias vigente.
Qué hacer o evitar: Favorecer la capacidad de ejecución y los colchones de suministro existentes; evitar considerar la financiación o los contratos anunciados como prueba de demanda o beneficios realizados.
La lectura cambia si: La lectura pierde fuerza si el rendimiento de los bonos del Tesoro de Estados Unidos a 10 años cae por debajo de 4.988% y el Brent baja de US$109.89, lo que aliviaría tanto la presión financiera como la de los costes operativos.
Cómo aplicar estructura, momento y estrategia a la decisión
Geoeconomía — estructura: El 26 de octubre de 2026, Metal Blanco Seis (Roppaku Kinsei, 六白金星) favorece la ejecución disciplinada, la maquinaria y el control, mientras que Fuego Púrpura Nueve (Kyushi Kasei, 九紫火星) eleva la visibilidad de la tecnología y Agua Blanca Uno (Ippaku Suisei, 一白水星) mantiene en el centro la financiación y la adaptabilidad de las redes. Kanro (Rocío Frío), que comenzó el 8 de octubre de 2026, enmarca un mercado otoñal en el que los costes de financiación, las rutas seguras y la capacidad demostrada importan más que los anuncios de expansión.
Nine Star Ki — momento: Válido para el 26 de octubre de 2026, mientras los niveles de mercado proporcionados y las perturbaciones de infraestructura comunicadas sigan constituyendo el conjunto de evidencias vigente.
Sun Tzu — otros actores, terreno y opciones: Respaldar al operador que ya controla el cuello de botella o dispone del colchón necesario; por tanto, concentrarse en una capacidad de ejecución demostrada.
The Nikkei 225 is at 62,190, Brent remains at US$109.89 and the 10-year US Treasury yield has reached 4.988%.
High funding costs, energy-corridor disruption and capital-intensive AI expansion favour businesses that already control financing, suppliers and critical infrastructure.
Stocks and FX
Reuters reported that inflation and bond turbulence are tightening capital conditions for Asia-focused banks.
The Nikkei 225 fell 0.80% to 62,190, USD/JPY rose 0.57% to 157.380 and the 10-year US Treasury yield reached 4.988%, raising bank funding pressure and project-finance costs; lending standards and capital ratios will show whether the strain is spreading.
Commodities
Reuters reported that the UAE oil spill widened and prompted further beach closures.
Brent stood at US$109.89 a barrel, down 5.85% on the day, while WTI was US$101.04, down 2.16%; these levels still lift transport, chemical and industrial input costs, with inventories and refinery utilisation indicating whether supply pressure persists.
World Affairs
Reuters reported criticism of a proposal involving cryptocurrency to bypass economic sanctions.
Bitcoin was US$80,161, down 4.58% over one week, while Ethereum was US$2,325, down 5.90%; enforcement action or payment-platform restrictions would clarify the compliance exposure for banks and technology firms.
Supply Chain
Reuters reported that the Houthis said they attacked Saudi oil pumping stations and Riyadh airport.
With Brent at US$109.89 and WTI at US$101.04, routing, aviation fuel and insurance uncertainty can lengthen delivery planning and encourage larger inventory buffers; confirmed route restrictions would strengthen that conclusion.
AI
Reuters reported that SpaceX raised US$40 billion in debt and that Elon Musk expects consolidation among neocloud providers.
The financing shows the scale required for AI-adjacent compute and connectivity, but debt service and provider consolidation make utilisation rates and cloud market-share growth decisive for chips, data centres and valuations.
Industry News
Reuters reported that a drone attack injured five people and damaged an industrial facility in Russia’s Perm region.
The event raises repair, security and logistics requirements for industrial operators, while Brent at US$109.89 and WTI at US$101.04 keep operating costs material; disclosed production losses or repair requirements would establish the commercial impact.
Industry Forecast
Today’s Setup
On 26 October 2026, Six White Metal (Roppaku Kinsei, 六白金星) favours disciplined execution, machinery and control, while Nine Purple Fire (Kyushi Kasei, 九紫火星) lifts technology visibility and One White Water (Ippaku Suisei, 一白水星) keeps funding and network adaptability central.
Kanro (Cold Dew), which began on 8 October 2026, frames an autumn market in which financing costs, secure routes and proven capacity matter more than expansion claims.
Focus Sectors
Industrials (9.0/10): Attacks reported around Saudi pumping stations and damage to a Perm industrial facility increase demand for maintenance, security and rerouting capacity. This matters most for operators able to convert large projects into controlled execution while supplier access holds. A 4.988% 10-year Treasury yield can still delay capital expenditure and raise project-finance costs; US Census Bureau durable goods orders, measuring monthly bookings for machinery and capital equipment, will show whether orderbooks remain firm.
Information Technology (9.0/10): SpaceX’s US$40 billion debt raise puts the capital demands of AI-adjacent compute and connectivity in view, while expected neocloud consolidation points to fewer, larger providers. Scale can support chips, cloud platforms and data centres, but debt-funded expansion raises refinancing and utilisation risk. Synergy Research Group’s quarterly cloud infrastructure services market-share and growth data will show whether demand is concentrating fast enough to support installed capacity.
Consumer Staples (7.2/10): Regional energy disruption increases the value of reliable procurement, inventory and distribution, giving staples a defensive role when transport and packaging costs rise. Brent at US$109.89 and WTI at US$101.04 can compress margins before retail demand visibly weakens, while corridor disruption may interrupt deliveries. The US Bureau of Labor Statistics Producer Price Index for processed foods and feeds, measuring monthly input-price pressure, will show whether producers can protect margins.
Materials (7.2/10): The UAE spill, Saudi attack reports and Perm facility damage place materials at the front of repair, replacement and environmental remediation work. Secure industrial inputs gain value, but oil near US$110 Brent raises chemical, mining and freight costs and can squeeze downstream spreads. S&P Global’s manufacturing purchasing managers’ index input-price measure, tracking monthly materials-cost pressure, will clarify whether replacement demand outweighs cost inflation.
Communication Services (6.6/10): SpaceX’s financing highlights satellite and cloud infrastructure as strategic connectivity assets, supporting networks that can turn reach into scalable distribution. The risk is that a neocloud shakeout reduces counterparties while high yields make satellites, data centres and spectrum harder to finance. US Federal Communications Commission broadband deployment data, measuring premises passed and service availability, will show whether infrastructure reach continues to expand despite tighter capital.
Watchlist
Consumer Discretionary (6.0/10): Fuel and routing uncertainty can squeeze travel, retail and household budgets; the Conference Board Consumer Confidence Index, measuring monthly expectations and spending sentiment, will show whether consumers defer discretionary purchases.
Energy (5.4/10): Corridor security and environmental liability offset the benefit of elevated oil prices; the US Energy Information Administration Weekly Petroleum Status Report, measuring crude inventories, refinery utilisation and petroleum flows, will clarify whether physical supply is tightening.
Financials (4.8/10): A 4.988% Treasury yield, bond volatility and sanctions compliance pressure bank funding and capital; the US Federal Reserve Senior Loan Officer Opinion Survey, measuring lending standards and loan demand, will show whether credit availability is contracting.
Real Estate (4.8/10): The 4.988% 10-year Treasury yield challenges valuations, development and refinancing; the US Federal Reserve Financial Accounts commercial real-estate loan delinquency data, measuring quarterly credit stress, will show whether higher rates are becoming repayment problems.
Utilities (4.8/10): Physical-security demands and volatile fuel prices raise procurement, insurance and repair costs; US Energy Information Administration electric power monthly data, measuring generation, fuel mix and electricity demand, will show whether systems absorb those pressures.
Health Care (3.0/10): Funding, labour and reimbursement constraints impede the conversion of innovation into delivered care; US Centers for Medicare & Medicaid Services National Health Expenditure data, measuring spending growth and payer composition, will clarify whether procurement capacity supports adoption.
Caveats
This interpretation weakens if the 10-year US Treasury yield moves below 4.988%, reducing the financing constraint across banks, property and infrastructure.
It also weakens if Brent falls below US$109.89 while reported Saudi routes remain accessible, easing the cost and logistics channel.
Sun Tzu Strategy View
Sun Tzu wrote: —— The form of warfare is to avoid strength and strike emptiness.
The principle is to avoid crowded expansion and direct capital towards underbuilt points where control changes the outcome.
In this market, the exploitable gaps are maintenance, route resilience, cloud capacity discipline and supplier security rather than headline scale alone.
Action: Back the operator that already controls the bottleneck or has the buffer in place; therefore concentrate on proven execution capacity.
Today’s Points
The Nikkei 225 fell 0.80% to 62,190 as USD/JPY rose 0.57% to 157.380, increasing pressure on bank capital and regional risk appetite.
Brent at US$109.89 and WTI at US$101.04 keep transport and industrial costs high as the UAE spill and Saudi attack reports raise corridor risk.
SpaceX’s US$40 billion debt raise highlights AI infrastructure’s capital intensity, while Ethereum’s 13.81% monthly fall signals weaker appetite for risk-sensitive funding.
This is structural analysis through geoeconomics and Nine Star Ki, not investment advice. Verify any actionable read with primary sources and a licensed advisor.
2026-10-26 Informe de Mercado | 26 de octubre de 2026 | Nikkei 225, Brent, SpaceX
Buenos días.
El Nikkei 225 se sitúa en 62,190, el Brent permanece en US$109.89 y el rendimiento de los bonos del Tesoro de Estados Unidos a 10 años ha alcanzado 4.988%.
Los elevados costes de financiación, las perturbaciones en los corredores energéticos y la expansión de la IA intensiva en capital favorecen a las empresas que ya controlan la financiación, los proveedores y la infraestructura crítica.
Bolsa y divisas
Reuters informó que la inflación y las turbulencias en los mercados de bonos están endureciendo las condiciones de capital para los bancos centrados en Asia.
El Nikkei 225 cayó 0.80% hasta 62,190, el USD/JPY subió 0.57% a 157.380 y el rendimiento de los bonos del Tesoro de Estados Unidos a 10 años alcanzó 4.988%, lo que aumenta la presión sobre la financiación bancaria y los costes de financiación de proyectos; los criterios de concesión de crédito y los coeficientes de capital mostrarán si la tensión se está propagando.
Materias primas
Reuters informó que el derrame de petróleo en Emiratos Árabes Unidos se amplió y provocó nuevos cierres de playas.
El Brent se situó en US$109.89 por barril, con una caída diaria de 5.85%, mientras que el WTI cotizó a US$101.04, un 2.16% menos; estos niveles siguen elevando los costes de transporte y de los insumos químicos e industriales, y los inventarios y la utilización de las refinerías indicarán si persiste la presión sobre la oferta.
Panorama mundial
Reuters informó de críticas a una propuesta que contempla el uso de criptomonedas para eludir sanciones económicas.
Bitcoin cotizó a US$80,161, con una caída semanal de 4.58%, mientras que Ethereum se situó en US$2,325, un 5.90% menos; las medidas de aplicación de la normativa o las restricciones a las plataformas de pago aclararían la exposición de los bancos y las empresas tecnológicas al riesgo de cumplimiento.
Cadena de suministro
Reuters informó que los hutíes afirmaron haber atacado estaciones saudíes de bombeo de petróleo y el aeropuerto de Riad.
Con el Brent en US$109.89 y el WTI en US$101.04, la incertidumbre sobre las rutas, el combustible de aviación y los seguros puede alargar la planificación de las entregas e incentivar mayores colchones de inventario; la confirmación de restricciones en las rutas reforzaría esa conclusión.
IA
Reuters informó que SpaceX captó US$40 billion en deuda y que Elon Musk espera una consolidación entre los proveedores de neocloud.
La financiación muestra la escala necesaria para la computación y la conectividad vinculadas a la IA, pero el servicio de la deuda y la consolidación de proveedores convierten las tasas de utilización y el crecimiento de la cuota del mercado de la nube en factores decisivos para los chips, los centros de datos y las valoraciones.
Sectores en movimiento
Reuters informó que un ataque con drones hirió a cinco personas y dañó una instalación industrial en la región rusa de Perm.
El suceso eleva las necesidades de reparación, seguridad y logística de los operadores industriales, mientras que el Brent en US$109.89 y el WTI en US$101.04 mantienen en niveles significativos los costes operativos; la divulgación de pérdidas de producción o necesidades de reparación permitiría establecer el impacto comercial.
Previsión sectorial
Situación de hoy
El 26 de octubre de 2026, Metal Blanco Seis (Roppaku Kinsei, 六白金星) favorece la ejecución disciplinada, la maquinaria y el control, mientras que Fuego Púrpura Nueve (Kyushi Kasei, 九紫火星) eleva la visibilidad de la tecnología y Agua Blanca Uno (Ippaku Suisei, 一白水星) mantiene en el centro la financiación y la adaptabilidad de las redes.
Kanro (Rocío Frío), que comenzó el 8 de octubre de 2026, enmarca un mercado otoñal en el que los costes de financiación, las rutas seguras y la capacidad demostrada importan más que los anuncios de expansión.
Sectores en foco
Industriales (9.0/10): Los ataques comunicados en torno a las estaciones saudíes de bombeo y los daños en una instalación industrial de Perm aumentan la demanda de mantenimiento, seguridad y capacidad de redireccionamiento. Esto resulta especialmente relevante para los operadores capaces de convertir grandes proyectos en una ejecución controlada mientras se mantenga el acceso a los proveedores. Un rendimiento de 4.988% de los bonos del Tesoro a 10 años aún puede retrasar el gasto de capital y elevar los costes de financiación de proyectos; los pedidos de bienes duraderos de la Oficina del Censo de Estados Unidos, que miden mensualmente los pedidos de maquinaria y bienes de capital, mostrarán si las carteras de pedidos se mantienen firmes.
Tecnología de la información (9.0/10): La captación de US$40 billion en deuda por parte de SpaceX pone de relieve las necesidades de capital de la computación y la conectividad vinculadas a la IA, mientras que la consolidación prevista de las neocloud apunta a un menor número de proveedores de mayor tamaño. La escala puede respaldar los chips, las plataformas de nube y los centros de datos, pero la expansión financiada con deuda eleva los riesgos de refinanciación y utilización. Los datos trimestrales de Synergy Research Group sobre cuota de mercado y crecimiento de los servicios de infraestructura de nube mostrarán si la demanda se concentra con suficiente rapidez para respaldar la capacidad instalada.
Productos básicos de consumo (7.2/10): Las perturbaciones energéticas regionales aumentan el valor de un abastecimiento, unos inventarios y una distribución fiables, lo que confiere al sector un papel defensivo cuando suben los costes de transporte y embalaje. El Brent en US$109.89 y el WTI en US$101.04 pueden comprimir los márgenes antes de que la demanda minorista se debilite visiblemente, mientras que las perturbaciones en los corredores pueden interrumpir las entregas. El índice de precios al productor de alimentos procesados y piensos de la Oficina de Estadísticas Laborales de Estados Unidos, que mide mensualmente la presión sobre los precios de los insumos, mostrará si los productores pueden proteger sus márgenes.
Materiales (7.2/10): El derrame en Emiratos Árabes Unidos, los informes de ataques en Arabia Saudita y los daños en la instalación de Perm sitúan a los materiales en primera línea de los trabajos de reparación, sustitución y remediación ambiental. Los insumos industriales seguros ganan valor, pero un Brent cercano a US$110 eleva los costes de los productos químicos, la minería y los fletes, y puede estrechar los diferenciales de las actividades posteriores. El componente de precios de los insumos del índice de gerentes de compras del sector manufacturero de S&P Global, que sigue mensualmente la presión sobre los costes de los materiales, aclarará si la demanda de sustitución supera la inflación de costes.
Servicios de comunicación (6.6/10): La financiación de SpaceX pone de relieve la condición de los satélites y la infraestructura de nube como activos estratégicos de conectividad, lo que respalda a las redes capaces de convertir su alcance en distribución escalable. El riesgo es que una depuración de las neocloud reduzca el número de contrapartes, mientras los elevados rendimientos dificultan la financiación de satélites, centros de datos y espectro. Los datos de la Comisión Federal de Comunicaciones de Estados Unidos sobre el despliegue de banda ancha, que miden los inmuebles cubiertos y la disponibilidad del servicio, mostrarán si el alcance de la infraestructura sigue ampliándose pese al endurecimiento de las condiciones de capital.
En vigilancia
Consumo discrecional (6.0/10): La incertidumbre sobre el combustible y las rutas puede presionar los presupuestos de viajes, comercio minorista y hogares; el índice de confianza del consumidor de The Conference Board, que mide mensualmente las expectativas y la disposición al gasto, mostrará si los consumidores aplazan las compras discrecionales.
Energía (5.4/10): La seguridad de los corredores y la responsabilidad ambiental contrarrestan el beneficio de los elevados precios del petróleo; el informe semanal sobre la situación del petróleo de la Administración de Información Energética de Estados Unidos, que mide los inventarios de crudo, la utilización de las refinerías y los flujos de productos petroleros, aclarará si la oferta física se está restringiendo.
Finanzas (4.8/10): Un rendimiento de 4.988% de los bonos del Tesoro, la volatilidad de los bonos y la presión por el cumplimiento de las sanciones afectan a la financiación y el capital de los bancos; la encuesta de opinión de altos responsables de crédito de la Reserva Federal de Estados Unidos, que mide los criterios de concesión y la demanda de préstamos, mostrará si se está contrayendo la disponibilidad de crédito.
Bienes raíces (4.8/10): El rendimiento de 4.988% de los bonos del Tesoro a 10 años pone a prueba las valoraciones, el desarrollo y la refinanciación; los datos de las cuentas financieras de la Reserva Federal de Estados Unidos sobre morosidad en préstamos inmobiliarios comerciales, que miden trimestralmente la tensión crediticia, mostrarán si los tipos más altos se están convirtiendo en problemas de pago.
Servicios públicos (4.8/10): Las exigencias de seguridad física y la volatilidad de los precios de los combustibles elevan los costes de abastecimiento, seguros y reparación; los datos mensuales de electricidad de la Administración de Información Energética de Estados Unidos, que miden la generación, la combinación de combustibles y la demanda eléctrica, mostrarán si los sistemas absorben esas presiones.
Atención sanitaria (3.0/10): Las restricciones de financiación, mano de obra y reembolso dificultan convertir la innovación en atención efectivamente prestada; los datos de gasto nacional en salud de los Centros de Servicios de Medicare y Medicaid de Estados Unidos, que miden el crecimiento del gasto y la composición de los pagadores, aclararán si la capacidad de adquisición respalda la adopción.
Qué cambiaría esta lectura
Esta interpretación pierde fuerza si el rendimiento de los bonos del Tesoro de Estados Unidos a 10 años cae por debajo de 4.988%, reduciendo la restricción financiera para los bancos, los bienes raíces y la infraestructura.
También pierde fuerza si el Brent baja de US$109.89 mientras las rutas saudíes señaladas permanecen accesibles, lo que aliviaría el canal de costes y logística.
Lectura estratégica de Sun Tzu
Sun Tzu escribió: ——«La forma de la guerra es evitar la fuerza y golpear el vacío.»
El principio consiste en evitar la expansión en ámbitos congestionados y dirigir el capital hacia puntos poco desarrollados donde el control cambia el resultado.
En este mercado, las brechas aprovechables se encuentran en el mantenimiento, la resiliencia de las rutas, la disciplina de capacidad en la nube y la seguridad de los proveedores, no solo en la escala anunciada.
Acción: Respaldar al operador que ya controla el cuello de botella o dispone del colchón necesario; por tanto, concentrarse en una capacidad de ejecución demostrada.
Claves de hoy
El Nikkei 225 cayó 0.80% hasta 62,190, mientras el USD/JPY subió 0.57% a 157.380, aumentando la presión sobre el capital bancario y el apetito regional por el riesgo.
El Brent en US$109.89 y el WTI en US$101.04 mantienen elevados los costes industriales y de transporte, mientras el derrame en Emiratos Árabes Unidos y los informes de ataques en Arabia Saudita aumentan el riesgo para los corredores.
La captación de US$40 billion en deuda por parte de SpaceX pone de relieve la intensidad de capital de la infraestructura de IA, mientras la caída mensual de 13.81% de Ethereum señala un menor apetito por la financiación sensible al riesgo.
Análisis estructural mediante geoeconomía y Nine Star Ki; no es asesoramiento de inversión. Verifica cualquier lectura accionable con fuentes primarias y, si corresponde, con un asesor autorizado.