Oracle Ayano support notice
Reader support is what makes Oracle Ayano possible. I am pouring my heart into building a generative AI system for large-scale data gathering, analytical synthesis, and article verification, so each piece can offer both accuracy and a fresh perspective. Please consider supporting the project.
English edition first; la versión en español sigue a continuación.
Today’s Read
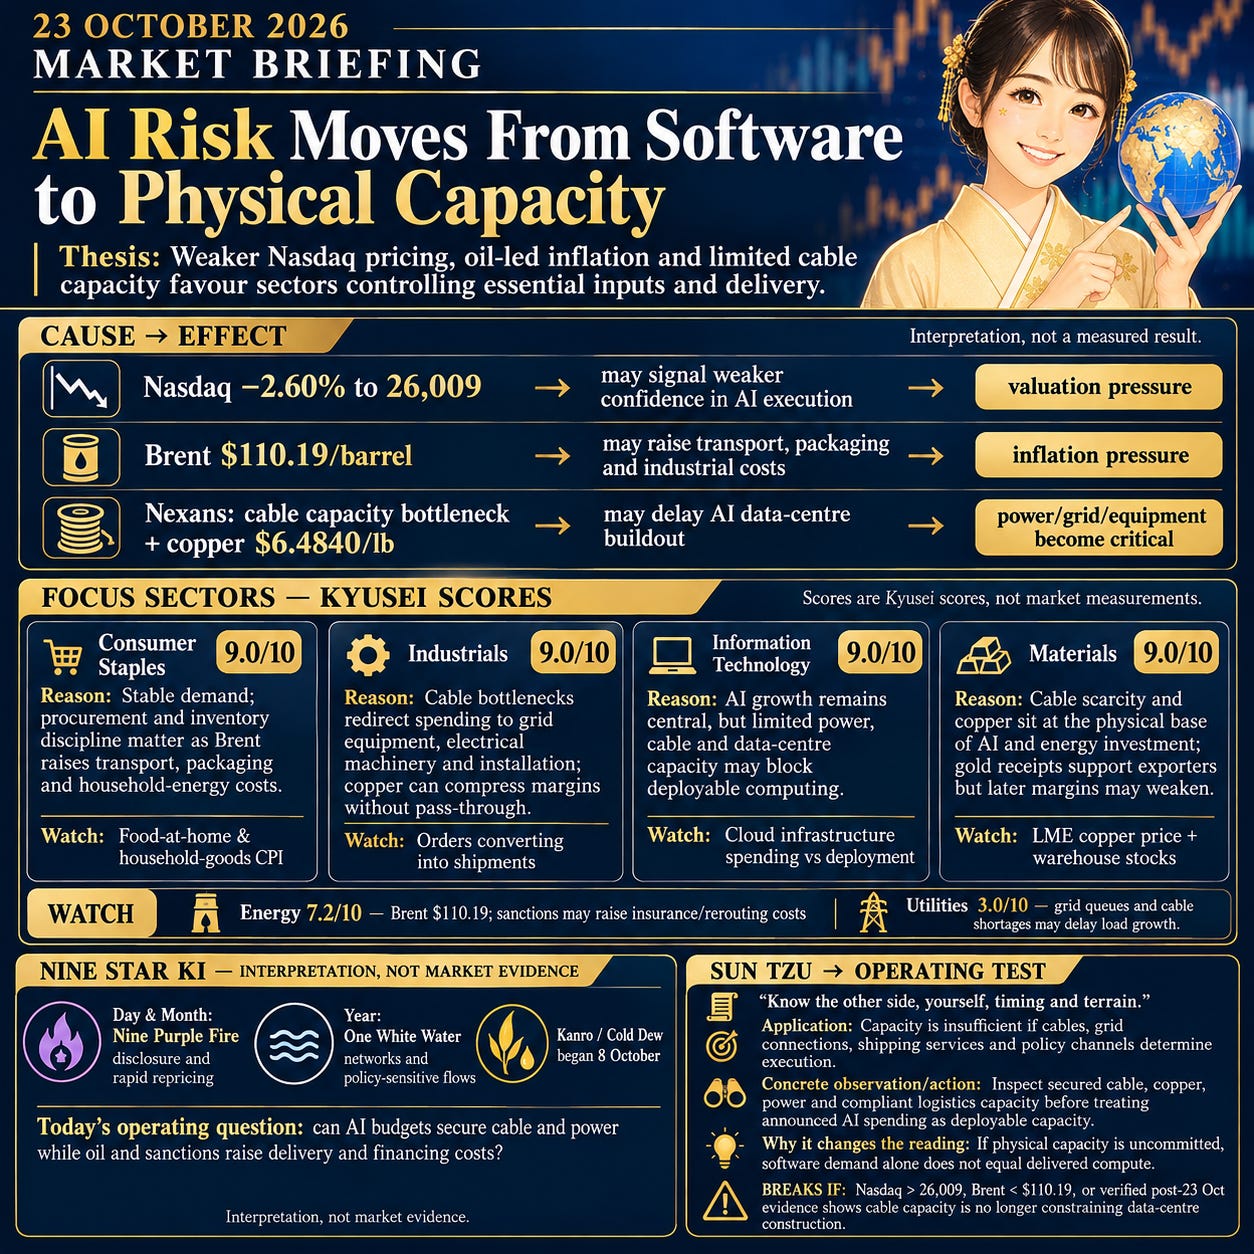
Read: Technology risk is shifting from software expectations to physical infrastructure: weaker Nasdaq pricing, oil-led inflation and limited cable capacity favour sectors that control essential inputs and delivery.
Window: Valid for the market setup dated 23 October 2026.
Action: Prioritise projects with secured cable, copper, power and logistics capacity; avoid treating announced AI spending as deployable capacity.
Breaks if: This read breaks if Nasdaq moves back above 26,009, Brent falls below $110.19 per barrel, or verified evidence dated after 23 October 2026 shows cable capacity is no longer constraining data-centre construction.
2026-10-23 Informe de Mercado | 23 de octubre de 2026 | Nasdaq, Brent y capacidad de cable
Lectura de hoy
Lectura: El riesgo tecnológico está desplazándose de las expectativas sobre el software a la infraestructura física: la debilidad de las cotizaciones del Nasdaq, la inflación impulsada por el petróleo y la limitada capacidad de cable favorecen a los sectores que controlan insumos esenciales y su suministro.
Plazo: Válido para la configuración del mercado del 23 de octubre de 2026.
Qué hacer o evitar: Priorizar los proyectos con capacidad asegurada de cable, cobre, energía y logística; evitar considerar el gasto anunciado en IA como capacidad que ya puede desplegarse.
La lectura cambia si: Esta lectura deja de ser válida si el Nasdaq vuelve a superar 26,009, el Brent cae por debajo de $110.19 por barril o datos verificados con fecha posterior al 23 de octubre de 2026 muestran que la capacidad de cable ya no limita la construcción de centros de datos.Good morning.
Nasdaq weakness shows that markets are questioning the execution of AI spending, while Brent at $110.19 keeps inflation and transport costs in view.
Cable capacity, copper availability and sanction-sensitive shipping routes now connect the technology, industrial and energy outlooks.
Stocks and FX
Reuters reported that Nasdaq fell 2.60% to 26,009 and the S&P 500 lost 1.21% to 7,663 as Meta-related AI spending concerns hit equities.
The 10-year US Treasury yield declined to 4.953%, while USD/JPY fell 0.77% to 156.919, favouring defensive rotation but signalling weaker confidence in technology valuations.
Commodities
Reuters reported that oil strength revived inflation concerns, with Brent at $110.19 a barrel and WTI at $101.22.
Gold stood at $4,040.8 an ounce, down 6.49% over one month, while silver was $54.08; oil remains the clearer pressure on transport, packaging and industrial costs.
World Affairs
Reuters reported Republican resistance to the administration’s Russia policy, adding uncertainty around sanctions and energy policy.
The market channel runs through oil risk premia, Treasury demand and compliance costs, with Brent at $110.19 and the 10-year Treasury yield at 4.953%.
Supply Chain
Reuters reported US sanctions on Greece- and Panama-based law firms accused of assisting Iranian shipping.
The measures may increase screening, insurance and rerouting friction for maritime services, although the supplied evidence does not quantify freight rates or delivery delays; shipping access and compliance decisions will determine the inventory impact.
AI
Reuters reported that Nexans sees cable capacity becoming a bottleneck for AI data-centre construction.
With Nasdaq down 2.60% and copper at $6.4840 per pound, execution increasingly depends on cabling, grid connections and power equipment rather than software demand alone.
Industry News
Reuters reported that Uganda’s export earnings rose 36% in August on higher gold receipts.
The increase highlights the importance of precious-metals revenue to commodity exporters, but gold’s 6.49% monthly decline and silver’s 15.81% fall could weaken subsequent receipts and mining margins.
Industry Forecast
Today’s Setup
On 23 October 2026, Nine Purple Fire (Kyushi Kasei, 九紫火星), the fire-element day and month star, raises attention to disclosure and rapid repricing, while One White Water (Ippaku Suisei, 一白水星) frames the year through networks and policy-sensitive flows.
During Kanro (Cold Dew), which began on 8 October, the practical focus is whether AI budgets can secure cables and power while oil and sanctions raise delivery and financing costs.
Focus Sectors
Consumer Staples (9.0/10): Stable demand supports replenishment, but Brent at $110.19 raises transport, packaging and household-energy costs. Procurement discipline and inventory control matter more than discretionary volume expansion because weaker purchasing power may restrict price pass-through. Sanctions involving Iranian shipping services could add compliance costs. The US Bureau of Labor Statistics Consumer Price Index for food at home and household goods will show whether input inflation is reaching shoppers.
Industrials (9.0/10): Nexans says cable capacity is constraining AI data-centre construction, redirecting spending towards grid equipment, electrical machinery and installation. Copper at $6.4840 per pound can raise project costs or compress margins when contracts lack pass-through clauses, while sanctions add rerouting and insurance risk. The US Census Bureau Manufacturers’ Shipments, Inventories, and Orders report will clarify whether durable-equipment orders are converting into shipments.
Information Technology (9.0/10): AI infrastructure remains the main growth theme, but Nasdaq’s 2.60% decline shows that capital-allocation concerns can quickly compress valuations. Limited power, cable and data-centre capacity may leave planned spending unable to produce deployed computing capacity. Synergy Research Group’s quarterly cloud infrastructure services report, which measures hyperscaler spending and market growth, will indicate whether underlying AI deployment is keeping pace with expectations.
Materials (9.0/10): Cable scarcity and copper at $6.4840 per pound put materials at the physical base of AI and energy investment. Uganda’s 36% rise in August export earnings also shows how gold receipts can support commodity economies, although monthly declines in gold and silver threaten later revenue and mining margins. London Metal Exchange official copper prices and warehouse stocks will reveal whether high pricing is accompanied by scarce available inventory.
Communication Services (7.2/10): Digital platforms retain strong audience reach, but Meta-related AI spending concerns show that capital expenditure can outrun advertising or subscription monetisation. Privacy, content and competition rules may further change distribution economics, while the Nasdaq decline exposes valuation sensitivity. The Interactive Advertising Bureau Internet Advertising Revenue Report, which measures US digital-advertising growth and channel mix, will clarify whether revenue growth can absorb heavier infrastructure spending.
Energy (7.2/10): Brent at $110.19 and WTI at $101.22 place energy at the centre of inflation and geopolitical risk. Russia-policy friction and sanctions involving Iranian shipping services can widen risk premia and raise insurance, rerouting and compliance costs without proving a production loss. The US Energy Information Administration Weekly Petroleum Status Report, covering US crude inventories, refinery utilisation and product balances, will show whether physical supply is tightening.
Watchlist
Consumer Discretionary (4.8/10): Oil-led inflation threatens household budgets, ticket sizes and margins; the Conference Board Consumer Confidence Index, measuring views on income, employment and spending, will clarify whether non-essential demand is weakening.
Financials (4.8/10): A 4.953% 10-year Treasury yield, weaker technology markets and sanctions compliance test balance sheets; the Federal Reserve Senior Loan Officer Opinion Survey, measuring lending standards and loan demand, will clarify credit restraint.
Health Care (3.0/10): Reimbursement, labour costs and procurement timing constrain adoption despite durable clinical demand; Centers for Medicare & Medicaid Services National Health Expenditure Data, measuring spending growth and payer composition, will clarify budget capacity.
Real Estate (3.0/10): Financing costs and scarce power and cable capacity challenge data-centre projects and refinancing; the Federal Reserve Financial Stability Report’s commercial-property debt-maturity and refinancing data will clarify vulnerability.
Utilities (3.0/10): Cable shortages, grid queues and copper costs can delay load growth and regulated returns; the US Energy Information Administration Electric Power Monthly, measuring generation, demand and utility fuel use, will clarify whether AI-related electricity demand is materialising.
Caveats
The defensive rotation interpretation would weaken if Nasdaq recovers above 26,009 while the 10-year US Treasury yield remains at or below 4.953%.
The inflation and logistics reading would also weaken if Brent falls below $110.19 and verified route access after 23 October 2026 shows sanctions are not increasing insurance, compliance or rerouting friction.
Sun Tzu Strategy View
Sun Tzu wrote: —— Know the other side and yourself, and victory is not endangered; know timing and terrain, and victory can be complete.
Capability is insufficient when cables, grid connections, shipping services and policy channels determine whether spending can be executed.
The useful lever is to secure physical capacity and compliant routes before expanding commitments tied to AI or energy demand.
Action: Back execution with secured infrastructure and logistics buffers; therefore fund capacity in the correct order.
Today’s Points
Nasdaq fell 2.60% to 26,009 as AI-spending concerns shifted attention from software demand to infrastructure execution.
Brent at $110.19 keeps Energy, logistics and consumer input costs sensitive to Russia-policy friction and Iran-shipping sanctions.
Cable capacity is constraining AI data-centre construction as copper reaches $6.4840 per pound, increasing the importance of industrial and utility infrastructure.
This is structural analysis through geoeconomics and Nine Star Ki, not investment advice. Verify any actionable read with primary sources and a licensed advisor.
2026-10-23 Informe de Mercado | 23 de octubre de 2026 | Nasdaq, Brent y capacidad de cable
Buenos días.
La debilidad del Nasdaq muestra que los mercados cuestionan la ejecución del gasto en IA, mientras que el Brent a $110.19 mantiene en primer plano la inflación y los costes de transporte.
La capacidad de cable, la disponibilidad de cobre y las rutas marítimas sensibles a las sanciones conectan ahora las perspectivas de la tecnología, la industria y la energía.
Bolsa y divisas
Reuters informó de que el Nasdaq cayó un 2.60% hasta 26,009 y el índice S&P 500 perdió un 1.21% hasta 7,663, ante el impacto sobre la renta variable de la preocupación por el gasto de Meta en IA.
El rendimiento de los bonos del Tesoro estadounidense a 10 años descendió al 4.953%, mientras que el USD/JPY cayó un 0.77% hasta 156.919, lo que favorece una rotación defensiva, pero señala una menor confianza en las valoraciones tecnológicas.
Materias primas
Reuters informó de que la fortaleza del petróleo reavivó la preocupación por la inflación, con el Brent a $110.19 por barril y el WTI a $101.22.
El oro se situó en $4,040.8 por onza, con una caída del 6.49% en un mes, mientras que la plata cotizó a $54.08; el petróleo sigue ejerciendo la presión más clara sobre los costes de transporte, embalaje e industriales.
Panorama mundial
Reuters informó de la resistencia republicana a la política de la administración hacia Rusia, lo que añade incertidumbre en torno a las sanciones y la política energética.
El canal de transmisión al mercado pasa por las primas de riesgo del petróleo, la demanda de bonos del Tesoro y los costes de cumplimiento, con el Brent a $110.19 y el rendimiento de los bonos del Tesoro a 10 años en el 4.953%.
Cadena de suministro
Reuters informó de sanciones estadounidenses contra bufetes de abogados con sede en Grecia y Panamá, acusados de ayudar al transporte marítimo iraní.
Las medidas pueden aumentar las fricciones en la verificación, los seguros y los desvíos de los servicios marítimos, aunque los datos aportados no cuantifican las tarifas de flete ni los retrasos en las entregas; el acceso al transporte marítimo y las decisiones de cumplimiento determinarán el impacto sobre los inventarios.
IA
Reuters informó de que Nexans considera que la capacidad de cable se está convirtiendo en un cuello de botella para la construcción de centros de datos de IA.
Con el Nasdaq a la baja un 2.60% y el cobre en $6.4840 por libra, la ejecución depende cada vez más del cableado, las conexiones a la red y los equipos eléctricos, y no solo de la demanda de software.
Sectores en movimiento
Reuters informó de que los ingresos por exportaciones de Uganda aumentaron un 36% en agosto gracias a los mayores ingresos procedentes del oro.
El incremento pone de relieve la importancia de los ingresos por metales preciosos para los países exportadores de materias primas, pero la caída mensual del oro del 6.49% y el descenso de la plata del 15.81% podrían debilitar los ingresos posteriores y los márgenes de la minería.
Previsión sectorial
Situación de hoy
El 23 de octubre de 2026, Nueve Fuego Púrpura (Kyushi Kasei, 九紫火星), la estrella del día y del mes asociada al elemento fuego, dirige la atención hacia la divulgación de información y la rápida revisión de precios, mientras que Uno Agua Blanca (Ippaku Suisei, 一白水星) enmarca el año a través de las redes y los flujos sensibles a las políticas.
Durante Kanro (Rocío Frío), que comenzó el 8 de octubre, el foco práctico está en determinar si los presupuestos de IA pueden asegurar cables y energía mientras el petróleo y las sanciones elevan los costes de entrega y financiación.
Sectores en foco
Productos básicos de consumo (9.0/10): La demanda estable respalda la reposición, pero el Brent a $110.19 eleva los costes de transporte, embalaje y energía de los hogares. La disciplina de compras y el control de inventarios importan más que la expansión del volumen discrecional, porque la pérdida de poder adquisitivo puede limitar el traslado de los costes a los precios. Las sanciones relacionadas con los servicios de transporte marítimo iraníes podrían añadir costes de cumplimiento. El Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de Estados Unidos para alimentos consumidos en el hogar y artículos para el hogar mostrará si la inflación de los insumos está llegando a los consumidores.
Industriales (9.0/10): Nexans afirma que la capacidad de cable limita la construcción de centros de datos de IA, lo que redirige el gasto hacia equipos de red, maquinaria eléctrica e instalación. El cobre a $6.4840 por libra puede elevar los costes de los proyectos o comprimir los márgenes cuando los contratos carecen de cláusulas de traslado de costes, mientras que las sanciones añaden riesgos de desvío y de seguros. El informe de Envíos, Inventarios y Pedidos de los Fabricantes de la Oficina del Censo de Estados Unidos aclarará si los pedidos de equipos duraderos se están convirtiendo en envíos.
Tecnología de la información (9.0/10): La infraestructura de IA sigue siendo el principal tema de crecimiento, pero la caída del Nasdaq del 2.60% muestra que la preocupación por la asignación de capital puede comprimir rápidamente las valoraciones. La capacidad limitada de energía, cable y centros de datos puede impedir que el gasto previsto se traduzca en capacidad informática desplegada. El informe trimestral de Synergy Research Group sobre servicios de infraestructura en la nube, que mide el gasto de los hiperescaladores y el crecimiento del mercado, indicará si el despliegue subyacente de IA mantiene el ritmo de las expectativas.
Materiales (9.0/10): La escasez de cable y el cobre a $6.4840 por libra sitúan a los materiales en la base física de la inversión en IA y energía. El aumento del 36% de los ingresos por exportaciones de Uganda en agosto también muestra cómo los ingresos procedentes del oro pueden respaldar a las economías dependientes de las materias primas, aunque las caídas mensuales del oro y la plata amenazan los ingresos posteriores y los márgenes de la minería. Los precios oficiales del cobre y las existencias en almacenes de la Bolsa de Metales de Londres revelarán si las elevadas cotizaciones van acompañadas de una escasa disponibilidad de inventario.
Servicios de comunicación (7.2/10): Las plataformas digitales conservan un gran alcance de audiencia, pero la preocupación por el gasto de Meta en IA muestra que la inversión de capital puede crecer más rápido que la monetización mediante publicidad o suscripciones. Las normas sobre privacidad, contenidos y competencia pueden modificar aún más la economía de la distribución, mientras que la caída del Nasdaq pone de manifiesto la sensibilidad de las valoraciones. El Informe de Ingresos por Publicidad en Internet del Interactive Advertising Bureau, que mide el crecimiento de la publicidad digital en Estados Unidos y la composición por canales, aclarará si el crecimiento de los ingresos puede absorber un mayor gasto en infraestructura.
Energía (7.2/10): El Brent a $110.19 y el WTI a $101.22 sitúan a la energía en el centro de la inflación y el riesgo geopolítico. Las fricciones en torno a la política hacia Rusia y las sanciones relacionadas con los servicios de transporte marítimo iraníes pueden ampliar las primas de riesgo y elevar los costes de seguros, desvíos y cumplimiento sin demostrar una pérdida de producción. El Informe Semanal sobre la Situación del Petróleo de la Administración de Información Energética de Estados Unidos, que abarca los inventarios estadounidenses de crudo, la utilización de las refinerías y los balances de productos, mostrará si la oferta física se está restringiendo.
En vigilancia
Consumo discrecional (4.8/10): La inflación impulsada por el petróleo amenaza los presupuestos de los hogares, el importe de las compras y los márgenes; el Índice de Confianza del Consumidor de The Conference Board, que mide las percepciones sobre ingresos, empleo y gasto, aclarará si la demanda no esencial se está debilitando.
Finanzas (4.8/10): Un rendimiento del 4.953% de los bonos del Tesoro a 10 años, la debilidad de los mercados tecnológicos y el cumplimiento de las sanciones ponen a prueba los balances; la Encuesta de Opinión de Altos Ejecutivos de Préstamos de la Reserva Federal, que mide los criterios de concesión y la demanda de crédito, aclarará el grado de restricción crediticia.
Atención sanitaria (3.0/10): Los reembolsos, los costes laborales y los plazos de compras limitan la adopción pese a la demanda clínica sostenida; los Datos Nacionales de Gasto Sanitario de los Centros de Servicios de Medicare y Medicaid, que miden el crecimiento del gasto y la composición de los pagadores, aclararán la capacidad presupuestaria.
Bienes raíces (3.0/10): Los costes de financiación y la escasa capacidad de energía y cable dificultan los proyectos de centros de datos y la refinanciación; los datos del Informe de Estabilidad Financiera de la Reserva Federal sobre vencimientos de deuda y refinanciación de inmuebles comerciales aclararán la vulnerabilidad.
Servicios públicos (3.0/10): La escasez de cable, las colas de conexión a la red y los costes del cobre pueden retrasar el crecimiento de la carga y los rendimientos regulados; el informe Electric Power Monthly de la Administración de Información Energética de Estados Unidos, que mide la generación, la demanda y el uso de combustibles por parte de las empresas de servicios públicos, aclarará si la demanda eléctrica relacionada con la IA se está materializando.
Qué cambiaría esta lectura
La interpretación de una rotación defensiva perdería fuerza si el Nasdaq se recupera por encima de 26,009 mientras el rendimiento de los bonos del Tesoro estadounidense a 10 años se mantiene en el 4.953% o por debajo.
La lectura sobre inflación y logística también perdería fuerza si el Brent cae por debajo de $110.19 y datos verificados sobre el acceso a las rutas con fecha posterior al 23 de octubre de 2026 muestran que las sanciones no están aumentando las fricciones en seguros, cumplimiento o desvíos.
Lectura estratégica de Sun Tzu
Sun Tzu escribió: ——«Conoce al otro y a ti mismo, y la victoria no correrá peligro; conoce el momento y el terreno, y la victoria podrá ser completa.»
La capacidad resulta insuficiente cuando los cables, las conexiones a la red, los servicios de transporte marítimo y los canales de política determinan si el gasto puede ejecutarse.
La palanca útil consiste en asegurar la capacidad física y las rutas conformes con la normativa antes de ampliar los compromisos vinculados a la demanda de IA o energía.
Acción: Respaldar la ejecución con infraestructura asegurada y reservas logísticas; por tanto, financiar la capacidad en el orden correcto.
Claves de hoy
El Nasdaq cayó un 2.60% hasta 26,009, ya que la preocupación por el gasto en IA desplazó la atención de la demanda de software a la ejecución de infraestructura.
El Brent a $110.19 mantiene los costes de la energía, la logística y los insumos de consumo expuestos a las fricciones de la política hacia Rusia y a las sanciones sobre el transporte marítimo iraní.
La capacidad de cable limita la construcción de centros de datos de IA mientras el cobre alcanza $6.4840 por libra, lo que aumenta la importancia de la infraestructura industrial y de servicios públicos.
Análisis estructural mediante geoeconomía y Nine Star Ki; no es asesoramiento de inversión. Verifica cualquier lectura accionable con fuentes primarias y, si corresponde, con un asesor autorizado.