Oracle Ayano support notice
Reader support is what makes Oracle Ayano possible. I am pouring my heart into building a generative AI system for large-scale data gathering, analytical synthesis, and article verification, so each piece can offer both accuracy and a fresh perspective. Please consider supporting the project.
English edition first; la versión en español sigue a continuación.
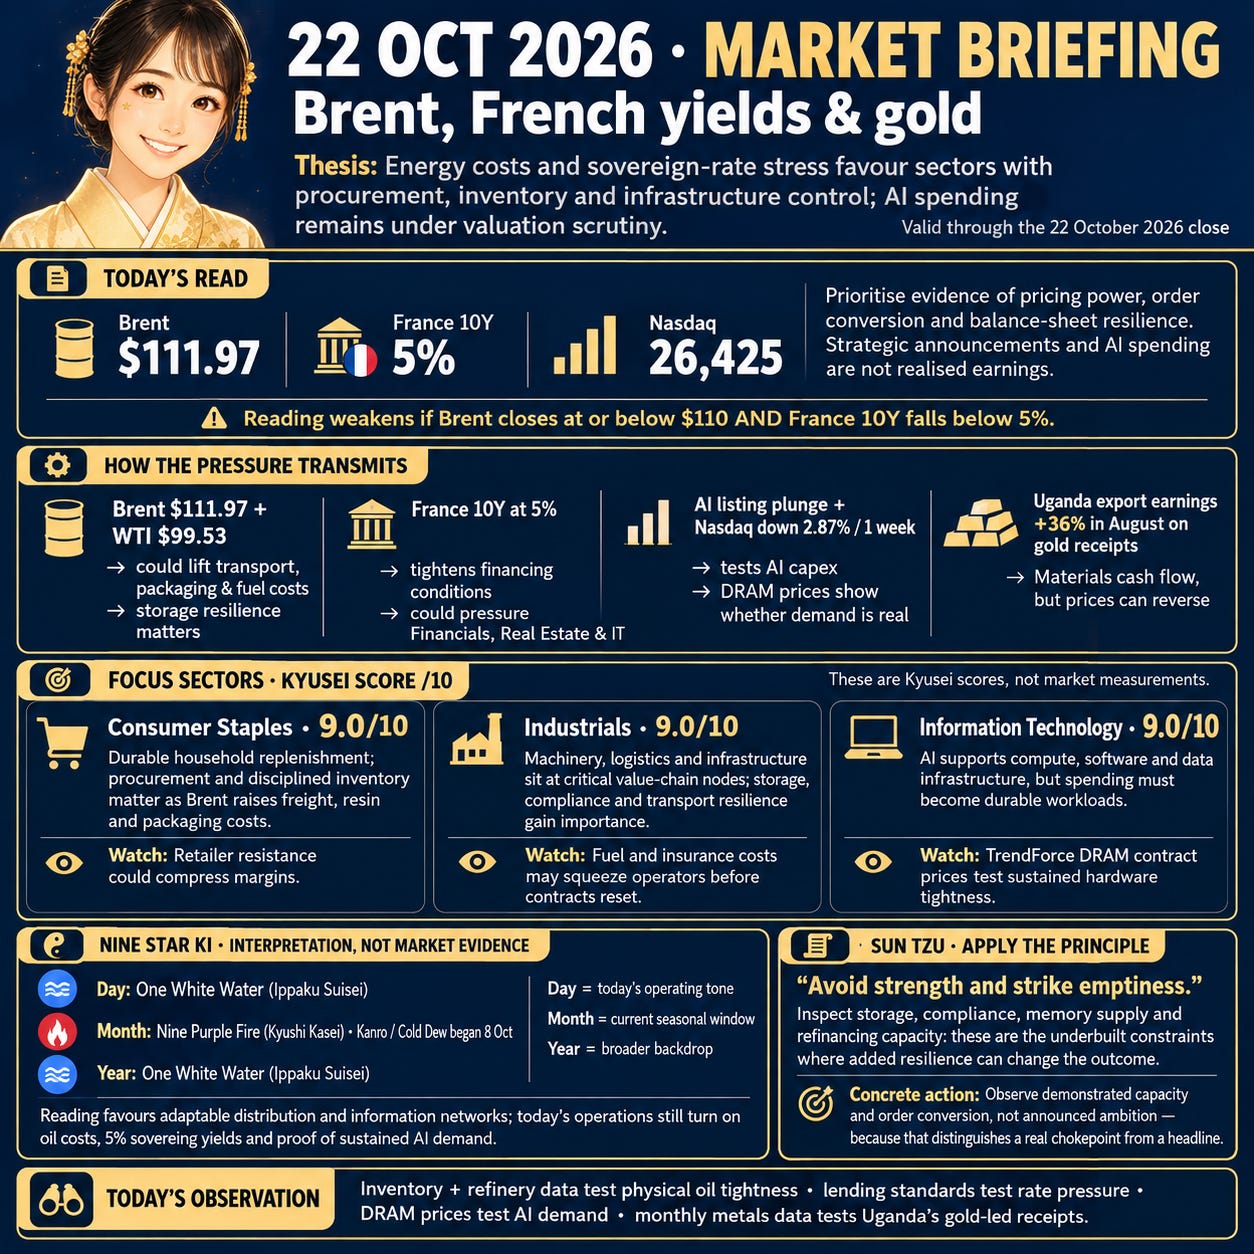
Today’s Read
Read: Energy costs and sovereign-rate stress favour sectors with strong procurement, inventory and infrastructure control, while AI spending remains under valuation scrutiny.
Window: Valid through the market close on 22 October 2026, using the supplied oil, sovereign-yield and equity levels.
Action: Prioritise evidence of pricing power, order conversion and balance-sheet resilience; avoid treating strategic announcements or AI spending as realised earnings.
Breaks if: The reading weakens if, at the 22 October 2026 close, Brent is at or below $110 and France’s 10-year yield is below 5%.
2026-10-22 Informe de Mercado | 22 de octubre de 2026 | Brent, rendimientos franceses y oro
Lectura de hoy
Lectura: Los costes energéticos y la tensión en las tasas soberanas favorecen a los sectores con un sólido control de las compras, los inventarios y la infraestructura, mientras el gasto en IA sigue sometido al escrutinio de las valoraciones.
Plazo: Válido hasta el cierre del mercado del 22 de octubre de 2026, con base en los niveles suministrados del petróleo, los rendimientos soberanos y la renta variable.
Qué hacer o evitar: Priorizar las pruebas de poder de fijación de precios, conversión de pedidos y resiliencia del balance; evitar considerar los anuncios estratégicos o el gasto en IA como beneficios ya materializados.
La lectura cambia si: La lectura pierde fuerza si, al cierre del 22 de octubre de 2026, el Brent se sitúa en $110 o menos y el rendimiento de los bonos franceses a 10 años cae por debajo del 5%.Good morning.
Brent at $111.97, France’s 10-year yield at 5% and a weaker Nasdaq define today’s market setup.
Energy costs are feeding into transport and operating margins, higher sovereign yields are tightening financing conditions, and investors are testing whether AI expenditure can produce durable demand.
Stocks and FX
Reuters reported that France’s 10-year bond yield reached 5%, its highest since 2002, while the US 10-year and 30-year Treasury yields stood at 5.040% and 5.350%.
The Nikkei 225 fell 1.82% to 62,908 and was down 7.14% over one week, showing that rate pressure is reaching equity valuations.
A retreat in sovereign yields would ease the strain on Financials, Real Estate and Information Technology.
Commodities
Reuters reported that Saudi Aramco is seeking country partnerships to expand oil stockpiles.
Brent rose 2.89% to $111.97 and WTI gained 2.45% to $99.53, lifting transport, packaging and fuel costs while increasing the value of storage resilience.
Inventory and refinery data will show whether physical tightness supports these prices.
World Affairs
Reuters reported Republican opposition in Congress to the Trump administration’s Russia policy.
Uncertainty over sanctions can shift energy prices, trade-finance screening and safe-haven demand; Brent at $111.97 is the clearest supplied transmission channel.
A defined congressional policy outcome would reduce that uncertainty.
Supply Chain
Reuters reported US sanctions on Greece- and Panama-based law firms accused of assisting Iranian shipping.
The measures can increase compliance work, insurance costs and routing risk for energy cargoes, although no freight-rate or port-dwell measure was supplied.
Changes in crude inventories and imports would clarify whether the restrictions are reducing effective capacity.
AI
Reuters reported that a South Korean company’s debut plunge intensified concern about whether AI spending is sustainable.
The Nasdaq stood at 26,425, down 2.87% over one week, placing pressure on technology valuations and capital expenditure, meaning spending on chips, networks and data centres.
Memory contract prices would show whether AI-server demand is producing genuine hardware tightness.
Industry News
Reuters reported that Uganda’s export earnings rose 36% in August as gold receipts increased.
Gold traded at $4,099.90 and silver at $55.99 despite daily declines of 1.21% and 2.50%, linking national export income to volatile Materials-sector prices.
Monthly metals data will indicate whether those receipts remain supported.
Industry Forecast
Today’s Setup
On 22 October 2026, One White Water (Ippaku Suisei, 一白水星) governs both the day and year, while Nine Purple Fire (Kyushi Kasei, 九紫火星) governs the month during Kanro (Cold Dew), which began on 8 October.
The reading favours adaptable distribution and information networks, but today’s decisions still turn on oil-driven costs, 5% sovereign yields and proof that AI spending is becoming sustained demand.
Focus Sectors
Consumer Staples (9.0/10): Household replenishment remains comparatively durable, but Brent at $111.97 raises freight, resin and packaging costs. The sector’s advantage lies in precise procurement and disciplined inventory rather than automatic pricing power; retailer resistance could still compress margins. The US Bureau of Labor Statistics Consumer Price Index for food-at-home and household goods, which measures relevant retail price changes, will show whether producers can pass higher input costs to households.
Industrials (9.0/10): Machinery, logistics and infrastructure occupy critical GVC (global value chain) nodes as oil-stockpile partnerships and Iran-related shipping sanctions increase demand for storage, compliance and transport resilience. Higher fuel and insurance costs can squeeze operators before contracts reset. The US Census Bureau Manufacturers’ Shipments, Inventories, and Orders report, which tracks durable-goods orders and their conversion into shipments, will distinguish delivered capacity from policy announcements.
Information Technology (9.0/10): AI spending supports compute, software and data infrastructure, but the South Korean listing setback shows that expenditure must become durable workloads rather than valuation enthusiasm. Weaker hyperscaler or enterprise budgets could hit chips, networks and software together. TrendForce’s DRAM contract price index, which tracks negotiated memory prices, will show whether AI-server demand is creating sustained hardware tightness despite higher sovereign yields.
Materials (9.0/10): Uganda’s 36% rise in August export earnings shows how gold receipts can strengthen commodity-economy cash flow, while gold at $4,099.90 and silver at $55.99 remain exposed to sharp reversals. Producers face long investment cycles, fixed costs and maritime disruption even when spot prices are supportive. The World Bank Pink Sheet, which tracks monthly global metals and raw-material prices, will clarify whether the earnings support extends beyond one export report.
Consumer Discretionary (6.6/10): Commerce and travel retain support, but Brent above $110 raises transport costs and reduces household spending power as high sovereign yields make vehicle, housing-related and instalment credit dearer. Retailers may struggle to reprice inventory before margins narrow. The Conference Board Consumer Confidence Index, which measures households’ views of current conditions and expected income and spending, will show whether demand can absorb the combined energy and credit burden.
Financials (6.6/10): France’s 10-year yield at 5% puts banks at the point where sovereign risk reaches bond holdings, collateral and wholesale funding. Maritime sanctions also increase transaction screening and settlement risk in trade finance, while high yields may support lending income only if credit quality holds. The European Central Bank Bank Lending Survey, which measures lending standards and credit demand, will show whether rate stress is restricting financing.
Watchlist
Communication Services (5.4/10): Network reach and advertising support the sector, but regulation, infrastructure costs and uncertain AI-related spending constrain the outlook; the Interactive Advertising Bureau Internet Advertising Revenue Report, which measures US digital advertising growth and channel mix, will clarify demand.
Energy (5.4/10): Brent at $111.97 and WTI at $99.53 raise the value of storage and supply security, but sanctions increase routing and insurance friction; the EIA Weekly Petroleum Status Report, which measures US crude inventories, refinery utilisation, imports and product supplied, will test physical tightness.
Health Care (3.0/10): Innovation faces reimbursement limits, procurement gates and higher funding hurdles, while labour, drug and equipment costs remain difficult to recover; CMS National Health Expenditure Accounts, which measure US spending by payer, service and funding source, will clarify budget capacity.
Real Estate (3.0/10): France’s 5% 10-year yield reinforces refinancing and valuation pressure, while construction and energy costs can delay projects; the US Federal Reserve Senior Loan Officer Opinion Survey, which measures bank lending standards for commercial property and other borrowers, will show whether credit access is tightening.
Utilities (3.0/10): Grid investment faces higher fuel costs, financing expenses, permitting delays and interconnection queues; the US Energy Information Administration Electric Power Monthly, which measures generation, fuel use, retail sales and utility operating conditions, will show whether demand and costs justify new capacity.
Caveats
The cost-pressure interpretation would weaken if Brent closes at or below $110 on 22 October 2026, while the financing-pressure reading would weaken if France’s 10-year yield falls below 5%.
AI valuation pressure would also ease if the Nasdaq closes above the supplied 26,425 level on 22 October 2026.
Sun Tzu Strategy View
Sun Tzu wrote: —— The form of warfare is to avoid strength and strike emptiness.
The principle is to avoid competing where capital and attention are already crowded and instead secure an underbuilt point in the system.
In this market, that means testing storage, compliance, memory supply and refinancing capacity to find the constraint where added resilience changes the outcome.
Action: Concentrate on operators that already control an underbuilt logistical or financial chokepoint, therefore favour demonstrated capacity over announced ambition.
Today’s Points
Brent at $111.97 and WTI at $99.53 raise costs across Energy, Industrials and Consumer Staples; US inventory and refinery utilisation will test whether physical supply supports the move.
France’s 10-year yield at 5% and the Nasdaq at 26,425 link sovereign-rate stress to technology valuations; lending standards and memory prices will clarify the pressure.
Uganda’s export earnings rose 36% on gold receipts, but gold at $4,099.90 and silver at $55.99 leave Materials exposed to a reversal in precious-metals prices.
This is structural analysis through geoeconomics and Nine Star Ki, not investment advice. Verify any actionable read with primary sources and a licensed advisor.
2026-10-22 Informe de Mercado | 22 de octubre de 2026 | Brent, rendimientos franceses y oro
Buenos días.
El Brent a $111.97, el rendimiento de los bonos franceses a 10 años en el 5% y un Nasdaq más débil definen el escenario de mercado de hoy.
Los costes energéticos están repercutiendo en el transporte y los márgenes operativos, los mayores rendimientos soberanos están endureciendo las condiciones de financiación y los inversores evalúan si el gasto en IA puede generar una demanda duradera.
Bolsa y divisas
Reuters informó que el rendimiento de los bonos franceses a 10 años alcanzó el 5%, su nivel más alto desde 2002, mientras que los rendimientos de los bonos del Tesoro de Estados Unidos a 10 y 30 años se situaron en el 5.040% y el 5.350%.
El Nikkei 225 cayó un 1.82% hasta 62,908 y acumuló un descenso del 7.14% en una semana, lo que muestra que la presión de las tasas está llegando a las valoraciones de la renta variable.
Un retroceso de los rendimientos soberanos aliviaría la presión sobre Servicios financieros, Bienes raíces y Tecnología de la información.
Materias primas
Reuters informó que Saudi Aramco busca alianzas con países para ampliar las reservas de petróleo.
El Brent subió un 2.89% hasta $111.97 y el WTI avanzó un 2.45% hasta $99.53, elevando los costes de transporte, embalaje y combustible, al tiempo que aumenta el valor de la resiliencia del almacenamiento.
Los datos de inventarios y refinerías mostrarán si la escasez física respalda estos precios.
Panorama mundial
Reuters informó sobre la oposición republicana en el Congreso a la política de la administración Trump hacia Rusia.
La incertidumbre sobre las sanciones puede alterar los precios de la energía, los controles de la financiación del comercio y la demanda de activos refugio; el Brent a $111.97 es el canal de transmisión más claro entre los datos suministrados.
Un resultado definido de la política del Congreso reduciría esa incertidumbre.
Cadena de suministro
Reuters informó sobre las sanciones de Estados Unidos contra bufetes de abogados con sede en Grecia y Panamá, acusados de ayudar al transporte marítimo iraní.
Las medidas pueden aumentar el trabajo de cumplimiento normativo, los costes de los seguros y el riesgo de las rutas para los cargamentos energéticos, aunque no se suministraron datos sobre tarifas de flete ni tiempos de permanencia en puerto.
Los cambios en los inventarios y las importaciones de crudo aclararían si las restricciones están reduciendo la capacidad efectiva.
IA
Reuters informó que el desplome en el debut bursátil de una empresa surcoreana intensificó la preocupación sobre la sostenibilidad del gasto en IA.
El Nasdaq se situó en 26,425, con un descenso del 2.87% en una semana, lo que presiona las valoraciones tecnológicas y el gasto de capital, es decir, la inversión en chips, redes y centros de datos.
Los precios contractuales de las memorias mostrarían si la demanda de servidores de IA está generando una verdadera escasez de hardware.
Sectores en movimiento
Reuters informó que los ingresos por exportaciones de Uganda aumentaron un 36% en agosto gracias al incremento de los ingresos procedentes del oro.
El oro cotizó a $4,099.90 y la plata a $55.99, pese a descensos diarios del 1.21% y el 2.50%, lo que vincula los ingresos nacionales por exportaciones con la volatilidad de los precios del sector de Materiales.
Los datos mensuales sobre metales indicarán si esos ingresos siguen respaldados.
Previsión sectorial
Situación de hoy
El 22 de octubre de 2026, Una Blanca Agua (Ippaku Suisei, 一白水星) rige tanto el día como el año, mientras Nueve Púrpura Fuego (Kyushi Kasei, 九紫火星) rige el mes durante Kanro (Rocío Frío), que comenzó el 8 de octubre.
La lectura favorece las redes adaptables de distribución e información, pero las decisiones de hoy siguen dependiendo de los costes impulsados por el petróleo, los rendimientos soberanos del 5% y las pruebas de que el gasto en IA se está convirtiendo en demanda sostenida.
Sectores en foco
Productos básicos de consumo (9.0/10): La reposición de productos para el hogar mantiene una demanda comparativamente resistente, pero el Brent a $111.97 eleva los costes de flete, resinas y embalaje. La ventaja del sector reside en compras precisas y una gestión disciplinada de los inventarios, no en un poder automático de fijación de precios; la resistencia de los minoristas aún podría comprimir los márgenes. El Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de Estados Unidos para alimentos consumidos en el hogar y artículos domésticos, que mide las variaciones pertinentes de los precios minoristas, mostrará si los productores pueden trasladar los mayores costes de los insumos a los hogares.
Industriales (9.0/10): La maquinaria, la logística y la infraestructura ocupan nodos críticos de las GVC (cadenas globales de valor), mientras las alianzas para almacenar petróleo y las sanciones relacionadas con el transporte marítimo iraní aumentan la demanda de almacenamiento, cumplimiento normativo y resiliencia del transporte. Los mayores costes de combustible y seguros pueden presionar a los operadores antes de que se revisen los contratos. El informe de Envíos, Inventarios y Pedidos de los Fabricantes de la Oficina del Censo de Estados Unidos, que sigue los pedidos de bienes duraderos y su conversión en envíos, distinguirá la capacidad entregada de los anuncios de política.
Tecnología de la información (9.0/10): El gasto en IA respalda la computación, el software y la infraestructura de datos, pero el revés de la cotización surcoreana muestra que el desembolso debe convertirse en cargas de trabajo duraderas y no limitarse al entusiasmo de las valoraciones. Unos presupuestos más débiles de los hiperescaladores o las empresas podrían afectar simultáneamente a los chips, las redes y el software. El índice de precios contractuales de DRAM de TrendForce, que sigue los precios negociados de las memorias, mostrará si la demanda de servidores de IA está creando una escasez sostenida de hardware pese a los mayores rendimientos soberanos.
Materiales (9.0/10): El aumento del 36% de los ingresos por exportaciones de Uganda en agosto muestra cómo los ingresos procedentes del oro pueden fortalecer el flujo de efectivo de una economía dependiente de las materias primas, mientras el oro a $4,099.90 y la plata a $55.99 siguen expuestos a reversiones bruscas. Los productores afrontan ciclos de inversión prolongados, costes fijos y perturbaciones marítimas incluso cuando los precios al contado son favorables. La Pink Sheet del Banco Mundial, que sigue los precios mundiales mensuales de los metales y las materias primas, aclarará si el respaldo a los ingresos va más allá de un único informe de exportaciones.
Consumo discrecional (6.6/10): El comercio y los viajes mantienen cierto respaldo, pero un Brent por encima de $110 eleva los costes de transporte y reduce el poder adquisitivo de los hogares, mientras los altos rendimientos soberanos encarecen el crédito para vehículos, vivienda y compras a plazos. Los minoristas pueden tener dificultades para ajustar los precios de los inventarios antes de que se estrechen los márgenes. El Índice de Confianza del Consumidor de The Conference Board, que mide la percepción de los hogares sobre las condiciones actuales y sus expectativas de ingresos y gasto, mostrará si la demanda puede absorber la carga combinada de la energía y el crédito.
Servicios financieros (6.6/10): El rendimiento de los bonos franceses a 10 años en el 5% sitúa a los bancos en el punto en que el riesgo soberano alcanza las carteras de bonos, las garantías y la financiación mayorista. Las sanciones marítimas también aumentan los controles de transacciones y el riesgo de liquidación en la financiación del comercio, mientras los altos rendimientos solo pueden favorecer los ingresos crediticios si se mantiene la calidad del crédito. La Encuesta sobre Préstamos Bancarios del Banco Central Europeo, que mide los criterios de concesión y la demanda de crédito, mostrará si la tensión de las tasas está restringiendo la financiación.
En vigilancia
Servicios de comunicación (5.4/10): El alcance de las redes y la publicidad respaldan al sector, pero la regulación, los costes de infraestructura y la incertidumbre sobre el gasto relacionado con la IA limitan las perspectivas; el informe Internet Advertising Revenue Report de Interactive Advertising Bureau, que mide el crecimiento de la publicidad digital en Estados Unidos y la combinación de canales, aclarará la demanda.
Energía (5.4/10): El Brent a $111.97 y el WTI a $99.53 elevan el valor del almacenamiento y la seguridad del suministro, pero las sanciones aumentan las fricciones en las rutas y los seguros; el Weekly Petroleum Status Report de la EIA, que mide los inventarios de crudo de Estados Unidos, la utilización de las refinerías, las importaciones y los productos suministrados, pondrá a prueba la escasez física.
Salud (3.0/10): La innovación afronta límites de reembolso, filtros de contratación y mayores obstáculos de financiación, mientras los costes laborales, farmacéuticos y de equipamiento siguen siendo difíciles de recuperar; las National Health Expenditure Accounts de CMS, que miden el gasto de Estados Unidos por pagador, servicio y fuente de financiación, aclararán la capacidad presupuestaria.
Bienes raíces (3.0/10): El rendimiento del 5% de los bonos franceses a 10 años refuerza la presión sobre la refinanciación y las valoraciones, mientras los costes de construcción y energía pueden retrasar proyectos; la Senior Loan Officer Opinion Survey de la Reserva Federal de Estados Unidos, que mide los criterios de concesión bancaria para inmuebles comerciales y otros prestatarios, mostrará si se está restringiendo el acceso al crédito.
Servicios públicos (3.0/10): La inversión en redes afronta mayores costes de combustible, gastos de financiación, retrasos en la concesión de permisos y colas de interconexión; el Electric Power Monthly de la Administración de Información Energética de Estados Unidos, que mide la generación, el consumo de combustible, las ventas minoristas y las condiciones operativas de las empresas de servicios públicos, mostrará si la demanda y los costes justifican nueva capacidad.
Qué cambiaría esta lectura
La interpretación de presión sobre los costes perdería fuerza si el Brent cierra en $110 o menos el 22 de octubre de 2026, mientras la lectura de presión financiera se debilitaría si el rendimiento de los bonos franceses a 10 años cae por debajo del 5%.
La presión sobre las valoraciones de la IA también se aliviaría si el Nasdaq cierra por encima del nivel suministrado de 26,425 el 22 de octubre de 2026.
Lectura estratégica de Sun Tzu
Sun Tzu escribió: ——«La forma de la guerra es evitar la fuerza y golpear el vacío.»
El principio consiste en evitar competir allí donde el capital y la atención ya están concentrados y, en cambio, asegurar un punto poco desarrollado del sistema.
En este mercado, eso implica examinar el almacenamiento, el cumplimiento normativo, la oferta de memorias y la capacidad de refinanciación para identificar la restricción en la que una mayor resiliencia cambia el resultado.
Acción: Concentrarse en los operadores que ya controlan un cuello de botella logístico o financiero poco desarrollado; por tanto, favorecer la capacidad demostrada frente a la ambición anunciada.
Claves de hoy
El Brent a $111.97 y el WTI a $99.53 elevan los costes en Energía, Industriales y Productos básicos de consumo; los inventarios y la utilización de las refinerías de Estados Unidos pondrán a prueba si la oferta física respalda el movimiento.
El rendimiento de los bonos franceses a 10 años en el 5% y el Nasdaq en 26,425 vinculan la tensión de las tasas soberanas con las valoraciones tecnológicas; los criterios de concesión de crédito y los precios de las memorias aclararán la presión.
Los ingresos por exportaciones de Uganda aumentaron un 36% gracias a los ingresos procedentes del oro, pero el oro a $4,099.90 y la plata a $55.99 dejan a Materiales expuesto a una reversión de los precios de los metales preciosos.
Análisis estructural mediante geoeconomía y Nine Star Ki; no es asesoramiento de inversión. Verifica cualquier lectura accionable con fuentes primarias y, si corresponde, con un asesor autorizado.