サポートのお願い
読者の皆さまのご支援が、Oracle Ayanoの活動を支えています。大規模な情報収集、分析の統合、記事検証を行う生成AIシステムの構築に心を注いでいます。正確さと新しい視点を届けるため、ぜひプロジェクトをご支援ください。
简体中文版见下方。繁體中文版見文末。
今日の読み
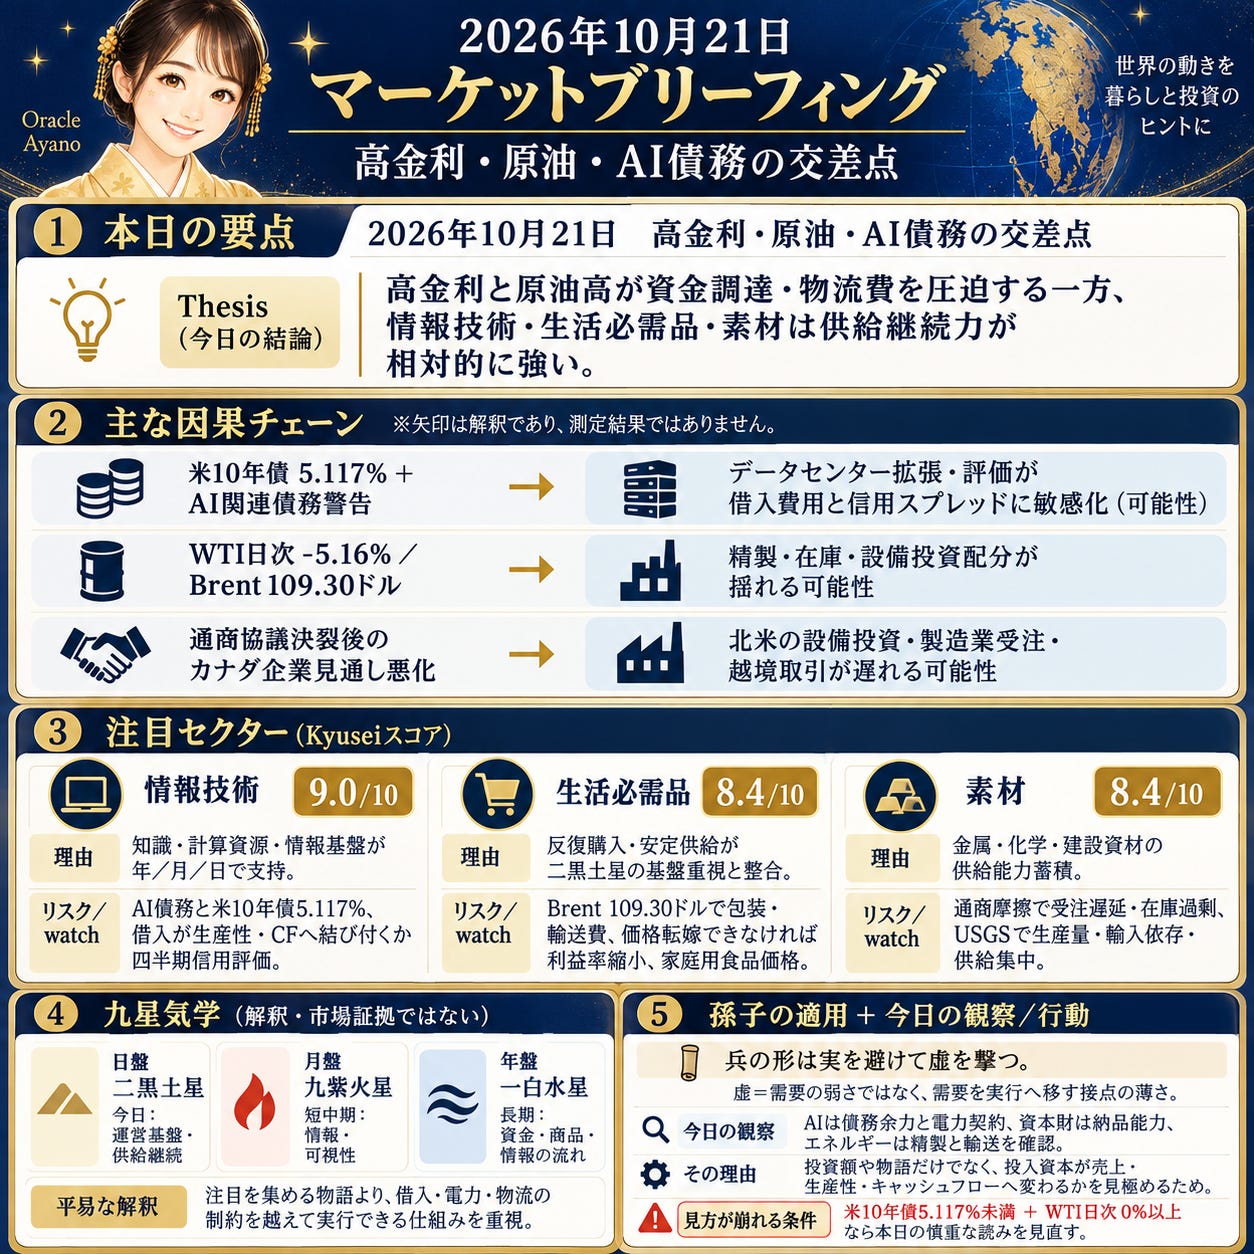
読み: 高金利と原油高が資金調達・物流費を圧迫する一方、九星の時間軸では情報技術、生活必需品、素材の基盤と供給継続力が相対的に強い局面です。
期間: 2026年10月21日の日次判断で、月盤の影響を重く見る短中期の有効性を想定します。
すること・避けること: 物語や高いスコアだけを追わず、AI投資の債務負担、電力契約、受注から納品までの実行力を確認してください。
読みが崩れる条件: 2026年10月21日に米10年債利回りが5.117%を下回り、WTIの日次騰落率も0%以上へ反転した場合、高金利と燃料価格の反転を中心とする本日の慎重な読みは崩れます。
おはようございます。
米10年債利回り5.117%、ドル円158.282円、ブレント原油109.30ドルが、資金調達と輸送費の双方を締め付けています。
一方、WTIは98.31ドルへ日次5.16%下落し、原油高の中にも急な反転が見えます。
本日は、供給を途切れさせず、投下資本を実際の生産性やキャッシュフローへ変えられる業界を見極める日です。
株と為替
Reutersによると、フランス国債利回りは低下したものの、変動の大きい取引の中で24年ぶりの高水準近辺にとどまりました。
米10年債利回りは5.117%、30年債は5.425%、ドル円は158.282円で、高い長期金利と通貨変動が金融、不動産、成長株の資金調達と評価を圧迫します。
ダウ52,496、S&P 500は7,713ですが、株価水準だけでなく借換費用と信用スプレッドの動きを見る必要があります。
コモディティ
Reutersは、イラン戦争による臨時収益を受け、石油大手が増えた現金を投資へ回せるか試されていると報じました。
WTIは98.31ドルへ日次5.16%下落した一方、週間では4.43%上昇し、ブレント原油は109.30ドルで月間10.13%高です。
上流投資の余力は増えても、急な価格反転が続けば投資計画は慎重化するため、精製マージン、在庫、設備投資への配分が焦点です。
世界情勢
Reutersによると、カナダ銀行の調査では、通商協議の決裂後にカナダ企業の見通しが悪化しました。
企業心理の低下は、北米の設備投資、製造業受注、越境取引を遅らせ、資本財・サービス、素材、金融へ波及する可能性があります。
ユーロドル1.1236、ポンドドル1.3376、ドル円158.282円という通貨水準とともに、協議再開の有無や新規受注の変化を確認したいところです。
サプライチェーン
Reutersは、輸出禁止解除後、ロシア産ディーゼルがトルコとブラジルへ再び流入したと、船舶データに基づき報じました。
供給再開は地域の石油製品需給と船舶需要を変え、輸送費や精製マージンに影響し得ますが、ブレント原油109.30ドル、WTI98.31ドルという原油水準だけでは物流費の低下は確定しません。
今後はディーゼル在庫、精製稼働率、輸送経路の継続性が判断材料です。
AI関連
Reutersによると、S&P Globalは主要ハイパースケーラーのAI関連債務が現在把握されている以上に多い可能性を警告しました。
Nasdaqは26,425で週間2.87%下落し、米10年債利回り5.117%の下では、データセンター投資が借入費用と信用スプレッドに敏感になります。
AI需要そのものより、債務余力、電力確保、設備投資をキャッシュフローへ変える速度が情報技術と公益事業の分岐点です。
業界ニュース
Reutersは、合併観測が強まる中、SpaceXとTeslaの決算がElon Musk氏のAI投資構想を試すと報じました。
Nasdaqは26,425、Bitcoinは82,920ドルで、決算内容は大型技術株の評価だけでなく、高額商品の需要、設備投資、リスク選好にも波及します。
投資額の大きさではなく、AI支出が売上、生産効率、資金繰りにどう結び付くかが確認点です。
業界予測
本日の概況
日盤は二黒土星で、運営基盤、供給継続、蓄積された能力を重視する構成です。
月盤の九紫火星は情報と可視性を強め、年盤の一白水星は資金・商品・情報の流れを示しますが、注目を集めるだけの案件より、借入、電力、物流という制約を越えて実行できる仕組みが優位です。
長期金利、原油、通商交渉が短期の揺れを作るため、スコアが高い業界でも利益率と資金調達の裏付けを分けて見ます。
注目セクター
情報技術(9.0/10):年・月・日の各時間軸で知識、計算資源、情報基盤への支持がそろいます。AI需要は強くても、米10年債利回り5.117%とS&P Globalが警告するAI関連債務が評価とデータセンター拡張のリスクです。四半期の信用評価で、借入が生産性とキャッシュフローへ結び付いているかを確認します。
生活必需品(8.4/10):反復購入と安定供給の仕組みが二黒土星の基盤重視と合い、金利や通貨が動く局面でも需要の連続性を保ちやすい構成です。ただし、ブレント原油109.30ドルは包装・輸送費を押し上げ、価格転嫁を拒まれれば利益率が縮みます。米消費者物価指数の家庭用食品価格は転嫁力を示します。
素材(8.4/10):金属、化学、建設資材は産業生産の上流に位置し、供給能力の蓄積と安定を重視する構成から支持されます。一方、カナダ企業の見通し悪化や通商摩擦は発注を遅らせ、在庫を過剰にするリスクがあります。米地質調査所の鉱物商品概要で、生産量、輸入依存度、供給集中を追います。
エネルギー(7.2/10):商品と石油製品の流れを重視する構成で、ブレント原油109.30ドルが中期の収益を支えます。ただし、WTIの日次5.16%下落や制裁・輸出政策の変更は、増えた現金を設備投資へ回す判断を揺らします。米エネルギー情報局の週間石油統計で、原油在庫、製油所稼働率、石油製品需給を確認します。
資本財・サービス(7.2/10):機械、輸送機器、設備財では、計画性と精密な実行を重視する年・月の構成が追い風です。ただし、通商協議の決裂、ディーゼル費、鋼材費は受注から納品までの利益率を損ねます。ISM製造業PMIの新規受注指数が、売上に先行する工場需要の増減を示します。
一般消費財・サービス(6.6/10):商業、娯楽、消費者ネットワークは長期と日次の構成に支えられますが、月の時間軸では価格感応度との衝突があります。ブレント原油109.30ドルと米10年債利回り5.117%は、可処分所得、旅行費、消費者信用を圧迫します。全米産業審議会の消費者信頼感指数で所得・雇用期待を見ます。
ウォッチリスト
金融(6.0/10):高金利、通貨変動、AI関連借入を銀行の調達費、信用スプレッド、融資基準へ伝える中心です。名目金利は利ざやを支え得ますが、フランス国債利回りが24年ぶりの高水準近辺にある環境では、債券評価損と信用悪化がリスクです。FRBの銀行融資担当者調査が融資基準と資金需要を示します。
コミュニケーション・サービス(5.4/10):月の時間軸では情報拡散と利用者拡大が支えですが、年と日は競争、広告価格、資金調達への圧力が強い構成です。AI設備の借入増加と広告・購読需要の鈍化が、規模の利点を相殺しかねません。インタラクティブ広告協会のインターネット広告収入報告で成長率と媒体構成を確認します。
不動産(4.2/10):日次では賃料収入の安定が意識されても、年・月では高金利が資産価格と借換えを圧迫します。米10年債利回り5.117%は還元利回りと債務返済費を押し上げ、取引流動性の低下が主なリスクです。FRBの金融安定報告書にある商業用不動産のレバレッジと借換え負担を追います。
公益事業(4.2/10):AIと産業向けの安定電力は不可欠ですが、年・月の構成では長期投資が金利と許認可に試されます。ハイパースケーラーの債務負担が増せば、送電網接続や発電増強が延期されるリスクがあります。米エネルギー情報局の電力月報で需要、発電量、燃料構成を確認し、予測需要が契約に変わったかを見ます。
ヘルスケア(3.0/10):三つの時間軸すべてで、医療技術の成長が償還、規制、調達、労働力の制約にぶつかる構成です。病院の人手不足、償還圧力、高金利による小規模バイオ・医療機器企業の資金負担がリスクです。米国の国民医療費データが、支払主体・サービス別の支出と資金源の変化を示します。
見方が変わる条件
2026年10月21日に米10年債利回りが5.117%を下回り、WTIの日次騰落率が0%以上へ反転すれば、金利と燃料価格の圧力を中心にした優先順位は見直しが必要です。
反対に、Nasdaqの週間騰落率がマイナス2.87%以下へ悪化するなら、AI関連債務と長期資産評価への警戒を強めます。
孫子の戦略視点
孫子曰く「兵の形は実を避けて虚を撃つ」
本日の「虚」は需要の弱さではなく、需要を実行へ移す接点の薄さです。
AIでは債務余力と電力契約、資本財では納品能力、エネルギーでは精製と輸送を確認すれば、表面的な強さに引きずられずに済みます。
取るべき一手: 混雑した成長物語を追わず、資金・電力・物流の制約を解消できる企業や業界を優先して検証してください。
本日のポイント
WTIは98.31ドルへ日次5.16%下落する一方、ブレント原油は109.30ドルにあり、エネルギー収益と輸送・包装費の両方が大きく振れやすい局面です。
米10年債利回り5.117%とドル円158.282円に加え、フランス国債利回りも24年ぶりの高水準近辺にあり、金融、不動産、成長株の資金調達を圧迫します。
Nasdaqは26,425で週間2.87%下落し、AI関連債務とTesla・SpaceXの支出計画を巡る検証が、情報技術、公益事業、一般消費財・サービスへ波及します。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。
2026-10-21 市场简报|高利率、原油与人工智能债务的交叉点
今日研判
研判: 高利率与高油价正压迫融资及物流成本;另一方面,按九星的时间轴判断,信息技术、必需消费品及原材料的基础与持续供应能力相对较强。
期限: 这是2026年10月21日的每日判断,预期在较重视月盘影响的短中期内有效。
行动与回避: 不要只追逐故事或高评分,应核实人工智能投资的债务负担、电力合同,以及从接单到交付的执行能力。
判断失效条件: 若2026年10月21日美国10年期国债收益率跌破5.117%,而WTI每日涨跌幅亦反弹至0%以上,今日以高利率及燃料价格逆转风险为核心的审慎判断便告失效。
2026-10-21 市場簡報|高利率、原油與人工智能債務的交叉點
今日研判
研判: 高利率與高油價正壓迫融資及物流成本;另一方面,按九星的時間軸判斷,資訊科技、必需消費品及原材料的基礎與持續供應能力相對較強。
期限: 這是2026年10月21日的每日判斷,預期在較重視月盤影響的短中期內有效。
行動與迴避: 不要只追逐故事或高評分,應核實人工智能投資的債務負擔、電力合約,以及從接單到交付的執行能力。
判斷失效條件: 若2026年10月21日美國10年期國債殖利率跌破5.117%,而WTI每日升跌幅亦反彈至0%以上,今日以高利率及燃料價格逆轉風險為核心的審慎判斷便告失效。2026-10-21 市场简报|高利率、原油与人工智能债务的交叉点
早安。
美国10年期国债收益率5.117%、美元兑日元158.282、布伦特原油每桶109.30美元,正同时收紧融资条件并推高运输成本。
另一方面,WTI每天下跌5.16%至每桶98.31美元,显示高油价之中也可能急速逆转。
今日要辨别的是哪些行业既能维持供应不中断,也能把投入资本真正转化为生产力及现金流。
股市与汇市
据Reuters报道,法国国债收益率虽然回落,但在波动剧烈的交易中,仍处于接近24年高位。
美国10年期国债收益率为5.117%、30年期国债为5.425%,美元兑日元报158.282;长期利率高企及汇率波动,正压迫金融、房地产及成长股的融资与估值。
道指报52,496点、S&P 500报7,713点,但除了股价水平,也须留意再融资成本及信用利差的走势。
商品
Reuters报道,伊朗战争带来额外收益后,石油巨头能否把增加的现金投入投资,正面临考验。
WTI每天下跌5.16%至每桶98.31美元,但按周仍上涨4.43%;布伦特原油报每桶109.30美元,按月上涨10.13%。
即使上游投资余力增加,若价格持续急速逆转,投资计划也会趋于审慎,因此炼油利润率、库存及资本开支配置将是焦点。
国际形势
据Reuters报道,加拿大央行的调查显示,贸易磋商破裂后,加拿大企业的前景转差。
企业信心下滑可能拖慢北美资本开支、制造业订单及跨境交易,并波及资本财与服务、原材料及金融业。
欧元兑美元报1.1236、英镑兑美元报1.3376、美元兑日元报158.282;在这些汇率水平下,应同时观察磋商会否重启及新订单如何变化。
供应链
Reuters根据船舶数据报道,出口禁令解除后,俄罗斯柴油已重新流入土耳其及巴西。
供应恢复可能改变区内石油产品的供求及船舶需求,并影响运输成本与炼油利润率;但仅凭布伦特原油每桶109.30美元、WTI每桶98.31美元的油价水平,仍不能确定物流成本将会下降。
往后的判断依据是柴油库存、炼油厂开工率及运输路线的持续性。
AI
据Reuters报道,S&P Global警告,主要超大规模云服务商的人工智能相关债务,可能高于目前掌握的水平。
纳斯达克指数报26,425点,按周下跌2.87%;在美国10年期国债收益率5.117%的环境下,数据中心投资对借贷成本及信用利差更为敏感。
相比人工智能需求本身,债务承担空间、电力保障,以及把资本开支转化为现金流的速度,才是信息技术与公用事业的分水岭。
行业动态
Reuters报道,在合并猜测升温之际,SpaceX与Tesla的业绩将考验Elon Musk的人工智能投资构想。
纳斯达克指数报26,425点,Bitcoin报82,920美元;业绩内容不仅会影响大型科技股估值,也会波及高价商品需求、资本开支及风险偏好。
要核实的并非投资额有多大,而是人工智能开支如何连接至收入、生产效率及资金周转。
行业预测
今日概况
日盘为二黑土星,整体格局重视运营基础、持续供应及积累能力。
月盘九紫火星加强信息与可见度,年盘一白水星反映资金、商品及信息的流动;然而,相比只懂吸引关注的项目,能够跨越借贷、电力及物流限制并落实执行的机制更具优势。
长期利率、原油及贸易谈判将造成短期波动,因此即使行业评分较高,仍要分开审视利润率及融资依据。
焦点板块
信息技术(9.0/10):年、月、日三个时间轴均支持知识、计算资源及信息基础设施。即使人工智能需求强劲,美国10年期国债收益率5.117%,加上S&P Global警告的人工智能相关债务,仍对估值及数据中心扩张构成风险。应在季度信用评估中核实借款有否转化为生产力及现金流。
必需消费品(8.4/10):重复购买及稳定供应机制,符合二黑土星重视基础的取向,即使利率或汇率波动,也较容易维持需求的连续性。不过,布伦特原油每桶109.30美元将推高包装及运输成本;若市场拒绝接受涨价,利润率便会收窄。美国消费者物价指数中的家庭食品价格可反映成本转嫁能力。
原材料(8.4/10):金属、化学品及建筑材料位处工业生产上游,受到重视供应能力积累与稳定性的格局支持。另一方面,加拿大企业前景转差及贸易摩擦可能延迟订单,带来库存过剩风险。应通过美国地质调查局的《矿产品概要》,追踪产量、进口依赖程度及供应集中度。
能源(7.2/10):整体格局重视商品及石油产品的流动,布伦特原油每桶109.30美元支持中期收益。不过,WTI每天下跌5.16%,加上制裁及出口政策改变,可能动摇企业把新增现金投入资本开支的决定。应通过美国能源信息署的每周石油统计,核实原油库存、炼油厂开工率及石油产品供求。
资本财与服务(7.2/10):在机械、运输设备及资本设备领域,重视规划与精准执行的年、月格局构成助力。不过,贸易磋商破裂、柴油及钢材成本,均会损害从接单到交付的利润率。ISM制造业PMI的新订单指数可显示领先销售的工厂需求增减。
非必需消费品与服务(6.6/10):商业、娱乐及消费者网络受到长期与每日格局支持,但在月度时间轴上与价格敏感度有所冲突。布伦特原油每桶109.30美元及美国10年期国债收益率5.117%,正压迫可支配收入、旅游成本及消费信贷。应通过美国经济咨商会的消费者信心指数,观察收入及就业预期。
观察清单
金融(6.0/10):这是把高利率、汇率波动及人工智能相关借贷,传导至银行融资成本、信用利差及贷款标准的核心行业。名义利率或可支持息差,但在法国国债收益率接近24年高位的环境下,债券估值亏损及信用转差均是风险。美联储的银行贷款主任调查可反映贷款标准及资金需求。
通信服务(5.4/10):月度时间轴支持信息传播及用户扩张,但年、日格局对竞争、广告定价及融资构成较大压力。人工智能设备借贷增加,加上广告及订阅需求放缓,可能抵消规模优势。应通过互动广告协会的互联网广告收入报告,核实增长率及媒体组合。
房地产(4.2/10):即使每日格局重视租金收入的稳定性,年、月格局下的高利率仍会压迫资产价格及再融资。美国10年期国债收益率5.117%将推高资本化率及偿债成本,交易流动性下降是主要风险。应追踪美联储《金融稳定报告》中的商业房地产杠杆及再融资负担。
公用事业(4.2/10):面向人工智能及工业用途的稳定电力不可或缺,但在年、月格局下,长期投资将受到利率及许可审批考验。若超大规模云服务商的债务负担增加,电网接驳或发电能力扩充可能延迟。应通过美国能源信息署的电力月报核实需求、发电量及燃料组合,并观察预测需求有否转化为合同。
医疗保健(3.0/10):三个时间轴均显示,医疗科技增长会受到给付、监管、采购及劳动力限制。医院人手短缺、给付压力,以及高利率对小型生物科技及医疗器材企业造成的融资负担,均是风险。美国国民医疗开支数据可显示不同付款方与服务类别的支出,以及资金来源变化。
判断改变的条件
若2026年10月21日美国10年期国债收益率跌破5.117%,而WTI每日涨跌幅反弹至0%以上,便须重新审视以利率及燃料价格压力为核心的行业优先次序。
相反,若纳斯达克指数的按周跌幅恶化至负2.87%或以下,则应提高对人工智能相关债务及长期资产估值的警戒。
孙子的战略视角
孙子曰:“兵之形避实而击虚”
今日的“虚”并非需求疲弱,而是把需求转化为执行成果的衔接点薄弱。
人工智能要核实债务承担空间与电力合同,资本财要检视交付能力,能源则要观察炼油与运输,才不会被表面强势牵引。
采取的行动:不要追逐拥挤的增长故事,优先核实能够解除资金、电力及物流限制的企业与行业。
今日要点
WTI每天下跌5.16%至每桶98.31美元,而布伦特原油仍报每桶109.30美元,能源收益以及运输与包装成本均处于容易大幅波动的阶段。
美国10年期国债收益率5.117%、美元兑日元158.282,加上法国国债收益率接近24年高位,正压迫金融、房地产及成长股的融资。
纳斯达克指数报26,425点,按周下跌2.87%;市场对人工智能相关债务及Tesla、SpaceX开支计划的审视,将波及信息技术、公用事业及非必需消费品与服务。
本文是以地缘经济与九星气学进行的结构分析,并非投资建议。任何可供执行的判断,请以一手资料核实,必要时咨询持牌顾问。
2026-10-21 市場簡報|高利率、原油與人工智能債務的交叉點
早安。
美國10年期國債殖利率5.117%、美元兌日圓158.282、布蘭特原油每桶109.30美元,正同時收緊融資條件並推高運輸成本。
另一方面,WTI每日下跌5.16%至每桶98.31美元,顯示高油價之中亦可能急速逆轉。
今日要辨別的是哪些行業既能維持供應不中斷,也能把投入資本真正轉化為生產力及現金流。
股市與匯市
據Reuters報道,法國國債殖利率雖然回落,但在波動劇烈的交易中,仍處於接近24年高位。
美國10年期國債殖利率為5.117%、30年期國債為5.425%,美元兌日圓報158.282;長期利率高企及匯率波動,正壓迫金融、房地產及增長股的融資與估值。
道指報52,496點、S&P 500報7,713點,但除了股價水平,亦須留意再融資成本及信貸息差的走勢。
商品
Reuters報道,伊朗戰爭帶來額外收益後,石油巨頭能否把增加的現金投放於投資,正面臨考驗。
WTI每日下跌5.16%至每桶98.31美元,但按周仍上升4.43%;布蘭特原油報每桶109.30美元,按月上升10.13%。
即使上游投資餘力增加,若價格持續急速逆轉,投資計劃亦會趨於審慎,因此煉油利潤率、庫存及資本開支配置將是焦點。
國際形勢
據Reuters報道,加拿大央行的調查顯示,貿易磋商破裂後,加拿大企業的前景轉差。
企業信心下滑可能拖慢北美資本開支、製造業訂單及跨境交易,並波及資本財與服務、原材料及金融業。
歐元兌美元報1.1236、英鎊兌美元報1.3376、美元兌日圓報158.282;在這些匯率水平下,應同時觀察磋商會否重啟及新訂單如何變化。
供應鏈
Reuters根據船舶數據報道,出口禁令解除後,俄羅斯柴油已重新流入土耳其及巴西。
供應恢復可能改變區內石油產品的供求及船舶需求,並影響運輸成本與煉油利潤率;但僅憑布蘭特原油每桶109.30美元、WTI每桶98.31美元的油價水平,仍不能確定物流成本將會下降。
往後的判斷依據是柴油庫存、煉油廠開工率及運輸路線的持續性。
AI
據Reuters報道,S&P Global警告,主要超大規模雲端服務商的人工智能相關債務,可能高於目前掌握的水平。
納斯達克(那斯達克)指數報26,425點,按周下跌2.87%;在美國10年期國債殖利率5.117%的環境下,數據中心投資對借貸成本及信貸息差更為敏感。
相較人工智能需求本身,債務承擔空間、電力保障,以及把資本開支轉化為現金流的速度,才是資訊科技與公用事業的分水嶺。
行業動態
Reuters報道,在合併揣測升溫之際,SpaceX與Tesla的業績將考驗Elon Musk的人工智能投資構想。
納斯達克指數報26,425點,Bitcoin報82,920美元;業績內容不僅會影響大型科技股估值,也會波及高價商品需求、資本開支及風險偏好。
要核實的並非投資額有多大,而是人工智能開支如何連結至收入、生產效率及資金周轉。
行業預測
今日概況
日盤為二黑土星,整體格局重視營運基礎、持續供應及累積能力。
月盤九紫火星加強資訊與可見度,年盤一白水星反映資金、商品及資訊的流動;然而,相較只懂吸引關注的項目,能夠跨越借貸、電力及物流限制並落實執行的機制更具優勢。
長期利率、原油及貿易談判將造成短期波動,因此即使行業評分較高,仍要分開審視利潤率及融資依據。
焦點板塊
資訊科技(9.0/10):年、月、日三個時間軸均支持知識、運算資源及資訊基建。即使人工智能需求強勁,美國10年期國債殖利率5.117%,加上S&P Global警告的人工智能相關債務,仍對估值及數據中心擴張構成風險。應在季度信貸評估中核實借款有否轉化為生產力及現金流。
必需消費品(8.4/10):重複購買及穩定供應機制,符合二黑土星重視基礎的取向,即使利率或匯率波動,亦較容易維持需求的連續性。不過,布蘭特原油每桶109.30美元將推高包裝及運輸成本;若市場拒絕接受加價,利潤率便會收窄。美國消費者物價指數中的家居食品價格可反映成本轉嫁能力。
原材料(8.4/10):金屬、化學品及建築材料位處工業生產上游,受到重視供應能力累積與穩定性的格局支持。另一方面,加拿大企業前景轉差及貿易摩擦可能延遲訂單,帶來庫存過剩風險。應透過美國地質調查局的《礦產品概要》,追蹤產量、進口依賴程度及供應集中度。
能源(7.2/10):整體格局重視商品及石油產品的流動,布蘭特原油每桶109.30美元支持中期收益。不過,WTI每日下跌5.16%,加上制裁及出口政策改變,可能動搖企業把新增現金投放於資本開支的決定。應透過美國能源資訊署的每周石油統計,核實原油庫存、煉油廠開工率及石油產品供求。
資本財與服務(7.2/10):在機械、運輸設備及資本設備領域,重視規劃與精準執行的年、月格局構成助力。不過,貿易磋商破裂、柴油及鋼材成本,均會損害從接單到交付的利潤率。ISM製造業PMI的新訂單指數可顯示領先銷售的工廠需求增減。
非必需消費品與服務(6.6/10):商業、娛樂及消費者網絡受到長期與每日格局支持,但在月度時間軸上與價格敏感度有所衝突。布蘭特原油每桶109.30美元及美國10年期國債殖利率5.117%,正壓迫可支配收入、旅遊成本及消費信貸。應透過美國經濟諮商會的消費者信心指數,觀察收入及就業預期。
觀察清單
金融(6.0/10):這是把高利率、匯率波動及人工智能相關借貸,傳導至銀行融資成本、信貸息差及貸款標準的核心行業。名義利率或可支持息差,但在法國國債殖利率接近24年高位的環境下,債券估值虧損及信貸轉差均是風險。聯儲局(聯準會)的銀行貸款主任調查可反映貸款標準及資金需求。
通訊服務(5.4/10):月度時間軸支持資訊傳播及用戶擴張,但年、日格局對競爭、廣告定價及融資構成較大壓力。人工智能設備借貸增加,加上廣告及訂閱需求放緩,可能抵銷規模優勢。應透過互動廣告協會的互聯網廣告收入報告,核實增長率及媒體組合。
房地產(4.2/10):即使每日格局重視租金收入的穩定性,年、月格局下的高利率仍會壓迫資產價格及再融資。美國10年期國債殖利率5.117%將推高資本化率及償債成本,交易流動性下降是主要風險。應追蹤聯儲局《金融穩定報告》中的商業房地產槓桿及再融資負擔。
公用事業(4.2/10):面向人工智能及工業用途的穩定電力不可或缺,但在年、月格局下,長期投資將受到利率及許可審批考驗。若超大規模雲端服務商的債務負擔增加,電網接駁或發電能力擴充可能延遲。應透過美國能源資訊署的電力月報核實需求、發電量及燃料組合,並觀察預測需求有否轉化為合約。
醫療保健(3.0/10):三個時間軸均顯示,醫療科技增長會受到給付、監管、採購及勞動力限制。醫院人手短缺、給付壓力,以及高利率對小型生物科技及醫療器材企業造成的融資負擔,均是風險。美國國民醫療開支數據可顯示不同付款方與服務類別的支出,以及資金來源變化。
判斷改變的條件
若2026年10月21日美國10年期國債殖利率跌破5.117%,而WTI每日升跌幅反彈至0%以上,便須重新審視以利率及燃料價格壓力為核心的行業優先次序。
相反,若納斯達克指數的按周跌幅惡化至負2.87%或以下,則應提高對人工智能相關債務及長期資產估值的警戒。
孫子的戰略視角
孫子曰:「兵之形避實而擊虛」
今日的「虛」並非需求疲弱,而是把需求轉化為執行成果的銜接點薄弱。
人工智能要核實債務承擔空間與電力合約,資本財要檢視交付能力,能源則要觀察煉油與運輸,才不會被表面強勢牽引。
採取的行動:不要追逐擁擠的增長故事,優先核實能夠解除資金、電力及物流限制的企業與行業。
今日要點
WTI每日下跌5.16%至每桶98.31美元,而布蘭特原油仍報每桶109.30美元,能源收益以及運輸與包裝成本均處於容易大幅波動的階段。
美國10年期國債殖利率5.117%、美元兌日圓158.282,加上法國國債殖利率接近24年高位,正壓迫金融、房地產及增長股的融資。
納斯達克指數報26,425點,按周下跌2.87%;市場對人工智能相關債務及Tesla、SpaceX開支計劃的審視,將波及資訊科技、公用事業及非必需消費品與服務。
本文是以地緣經濟與九星氣學進行的結構分析,並非投資建議。任何可供執行的判斷,請以一手資料核實,必要時諮詢持牌顧問。