Oracle Ayano support notice
Reader support is what makes Oracle Ayano possible. I am pouring my heart into building a generative AI system for large-scale data gathering, analytical synthesis, and article verification, so each piece can offer both accuracy and a fresh perspective. Please consider supporting the project.
English edition first; la versión en español sigue a continuación.
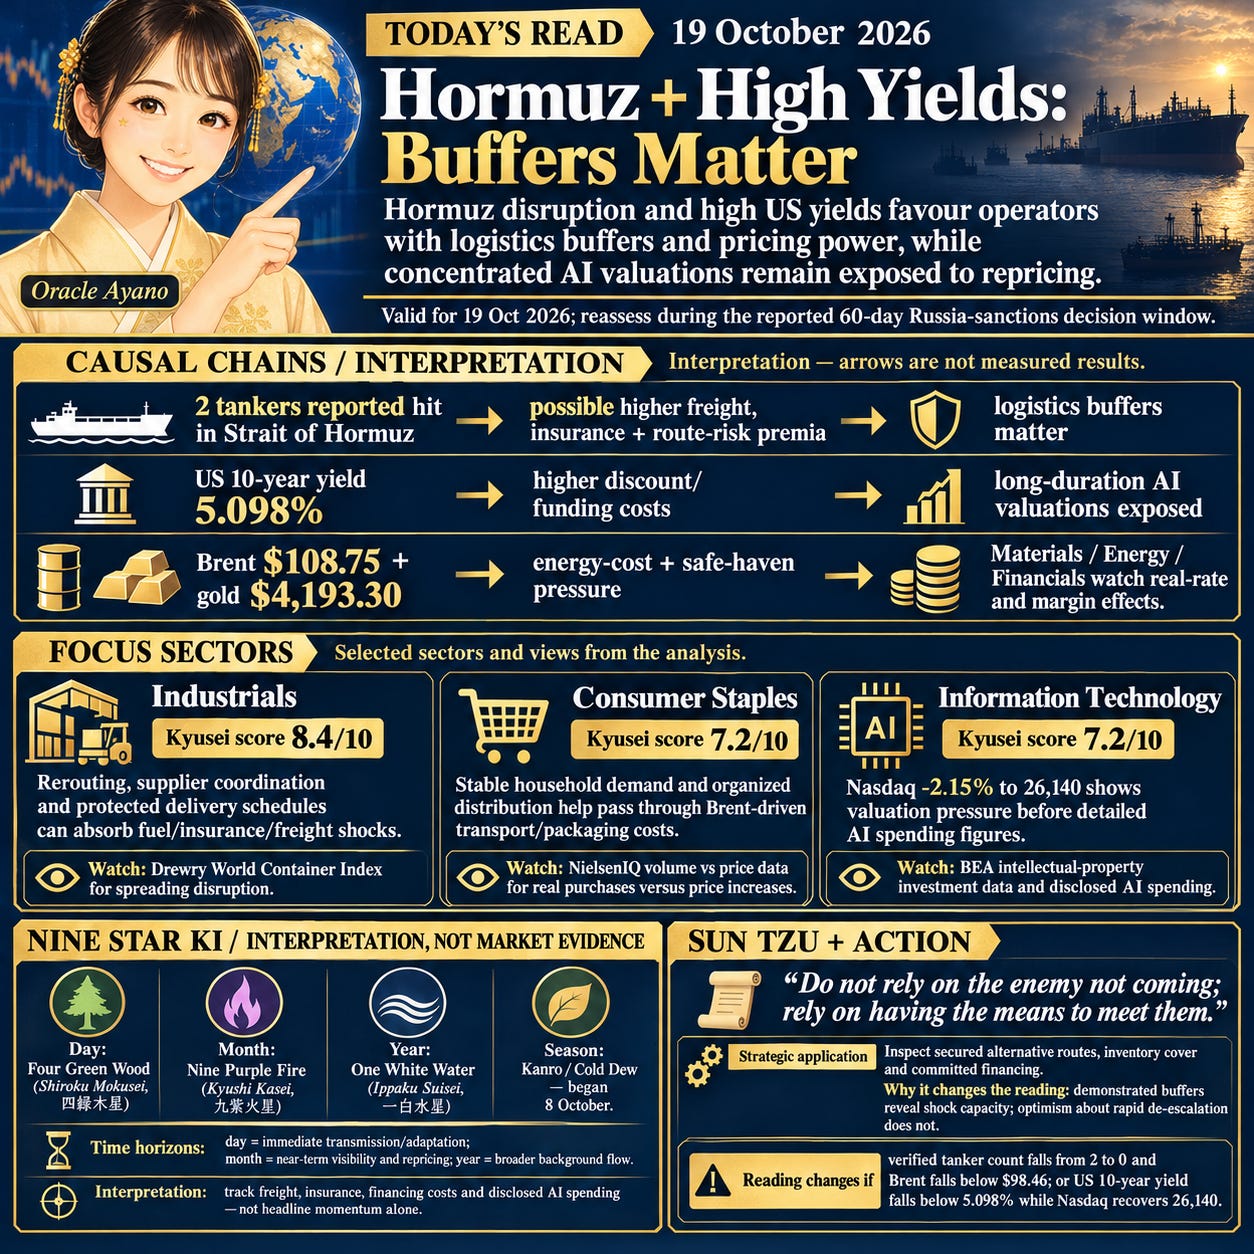
Today’s Read
Read: Hormuz disruption and high US yields favour operators with logistics buffers and pricing power, while concentrated AI valuations remain exposed to repricing.
Window: Valid for 19 October 2026 and subject to reassessment during the reported 60-day Russia-sanctions decision window.
Action: Prioritise evidence of secured routes, inventories and financing capacity; avoid relying on rapid geopolitical de-escalation.
Breaks if: This reading breaks if follow-up reporting on 19 October 2026 reduces the verified tanker count from 2 to 0 and Brent falls below $98.46 per barrel.
2026-10-19 Informe de Mercado | Hormuz, oro, Nasdaq | 19 de octubre de 2026
Lectura de hoy
Lectura: La disrupción en Hormuz y los elevados rendimientos estadounidenses favorecen a los operadores con colchones logísticos y poder de fijación de precios, mientras que las valoraciones concentradas en la IA siguen expuestas a una revisión de precios.
Plazo: Válido para el 19 de octubre de 2026 y sujeto a reevaluación durante el periodo informado de 60 días para decidir sobre las sanciones a Rusia.
Qué hacer o evitar: Priorizar las pruebas de rutas aseguradas, inventarios y capacidad de financiación; evitar depender de una rápida desescalada geopolítica.
La lectura cambia si: Esta lectura queda invalidada si la información de seguimiento del 19 de octubre de 2026 reduce de 2 a 0 el número verificado de petroleros y el Brent cae por debajo de $98.46 por barril.Good morning.
Brent at $108.75 per barrel, a reported incident involving 2 tankers in the Strait of Hormuz and a 5.098% US 10-year Treasury yield define today’s market structure.
These pressures raise logistics and financing costs, while the Nasdaq’s 2.15% fall shows how quickly concentrated AI expectations can reprice.
Stocks and FX
Reuters reported that oil prices and foreign investor flows were driving rupee trading as bond traders assessed rate-rise bets.
With WTI at $98.46 per barrel, Brent at $108.75, USD/JPY at 158.135 and the US 10-year Treasury yield at 5.098%, currency and funding conditions remain sensitive to inflation; rupee flows and bond pricing will show whether that pressure is broadening.
Commodities
Reuters reported gold at $4,193.30 an ounce, up 0.29% on the day, while WTI fell 2.91% to $98.46 per barrel ahead of the US Federal Reserve decision.
Gold’s strength alongside expensive oil keeps real-rate expectations and energy-intensive production costs central for Materials, Energy and Financials; subsequent oil and gold moves will test whether defensive demand persists.
World Affairs
Reuters reported that US Secretary of State Marco Rubio said President Donald Trump could take up to 60 days to decide on Russia sanctions.
That window prolongs uncertainty around energy trade and safe-haven demand, with Brent at $108.75 and gold at $4,193.30; the eventual sanctions decision will determine whether compliance and supply risks intensify.
Supply Chain
Reuters reported that Iran’s Guards said 2 tankers were hit by mines in the Strait of Hormuz.
The incident can raise shipping-risk premia—the extra return demanded for taking route risk—along with freight and insurance costs, but it does not establish a prolonged closure; route access and Drewry’s weekly container rates will clarify the effect on lead times and inventory planning.
AI
Reuters commentary argued that AI is not Asia’s only industrial growth theme as the Nasdaq fell 2.15% to 26,140, extending its one-week decline to 4.48%.
Without disclosed capital-spending or chip-demand figures, the immediate evidence is valuation pressure rather than weaker infrastructure demand; upcoming AI results and reported spending will test the distinction.
Industry News
Reuters reported that concerns about France weighed on Europe while Wall Street turned towards upcoming AI earnings.
The S&P 500 fell 1.09% to 7,659 and the Nasdaq dropped 2.15% to 26,140, indicating pressure on growth counters and regional risk appetite; company results will show whether the move reflects earnings fundamentals or broader valuation compression.
Industry Forecast
Today’s Setup
On 19 October 2026, Four Green Wood (Shiroku Mokusei, 四緑木星) operates within Nine Purple Fire (Kyushi Kasei, 九紫火星) for the month and One White Water (Ippaku Suisei, 一白水星) for the year, during Kanro (Cold Dew), which began on 8 October.
The reading emphasises fast information transmission and adaptation, making freight, insurance, financing costs and disclosed AI spending more useful than headline momentum alone.
Focus Sectors
Industrials (8.4/10): The reported 2-tanker Hormuz incident supports operators able to reroute cargo, coordinate suppliers and protect delivery schedules. That capability matters because fuel, insurance and freight costs can rise before machinery and transport contracts reprice, squeezing margins. The sector’s strong position therefore rests on execution rather than the incident itself; use the Drewry World Container Index, which measures weekly container freight rates across major global routes, to judge whether disruption is spreading.
Consumer Staples (7.2/10): Stable household demand and organised distribution provide support while Brent at $108.75 raises transport and petrochemical-packaging costs. The advantage holds where producers can pass those costs through without losing volume, but a stronger dollar or higher rates could deepen imported inflation in emerging markets. NielsenIQ monthly consumer-goods volume and price data, which tracks household demand and price pass-through, will show whether resilience is coming from real purchases or price increases.
Information Technology (7.2/10): The Nasdaq’s 2.15% fall to 26,140 shows that AI expectations can transmit quickly into valuations before detailed spending figures arrive. Platforms tied to durable infrastructure demand remain better placed, but a 5.098% US 10-year Treasury yield raises the discount rate applied to long-dated cash flows, while export controls and chip concentration add supply risk. US Bureau of Economic Analysis intellectual-property investment data, covering business spending on software and research assets, will clarify whether underlying investment supports valuations.
Materials (7.2/10): Brent at $108.75, WTI at $98.46 and gold at $4,193.30 place energy inputs, sanctions uncertainty and defensive demand in the same frame. Producers with secured feedstock and contractual pricing can absorb this mix better than businesses dependent on calm spot markets, while smelters and chemical plants face margin pressure if fuel and freight outrun selling prices. S&P Global Commodity Insights metals assessments, which track published spot prices for industrial and precious metals, will show where cost pressure is concentrating.
Consumer Discretionary (6.6/10): Practical, durable demand offers support, but oil near $100 and the 5.098% US 10-year Treasury yield can divert household income and raise financing costs for vehicles and other large purchases. Nominal sales may initially hide weaker unit demand, so the sector’s position depends on whether consumers keep converting confidence into purchases. The Conference Board Consumer Confidence Index, which measures households’ views of present conditions and expected activity, will clarify whether demand can withstand the squeeze.
Financials (6.6/10): Banks transmit today’s oil, currency and rate shocks into credit conditions. Oil near $100-$109 can reinforce inflation and rate-rise expectations, while a 5.098% US 10-year yield can widen funding spreads, reduce longer-dated asset values and increase borrower stress in import-dependent economies. The Federal Reserve Senior Loan Officer Opinion Survey, or SLOOS, which measures bank lending standards and demand for credit, will show whether repricing is tightening access to finance across households and companies.
Watchlist
Communication Services (5.4/10): Information networks support reach, but European political concerns and concentrated AI narratives expose advertising and platform valuations; the Interactive Advertising Bureau Internet Advertising Revenue Report, which measures digital advertising revenue by format and channel, will clarify whether demand is weakening.
Energy (5.4/10): Brent at $108.75 and the reported 2-tanker Hormuz incident support prices but raise freight, insurance and compliance costs; the US Energy Information Administration Weekly Petroleum Status Report, measuring crude inventories, refinery use, imports and product supplied, will distinguish physical tightness from risk pricing.
Real Estate (4.8/10): A 5.098% US 10-year yield raises debt-service and capitalisation-rate pressure, the yield investors use to value property income, especially for owners facing near-term refinancing; the MSCI US REIT Index, which tracks listed US property trusts, will show whether public valuations absorb further rate pressure.
Utilities (4.8/10): Grid expansion supports long-term demand, but higher rates, volatile fuel costs and delayed tariff recovery can leave operators carrying expenses before regulators approve recovery; the US Energy Information Administration Electric Power Monthly, reporting generation, fuel use, capacity and retail prices, will clarify the cost pass-through.
Health Care (4.2/10): Innovation faces a bottleneck between clinical progress and reimbursement, while higher rates reduce the present value of biotechnology and medical-technology cash flows; Centers for Medicare & Medicaid Services National Health Expenditure Data, measuring spending by payer, service and funding source, will show whether payment capacity keeps pace.
Caveats
The interpretation weakens if verified reporting reduces the Hormuz incident from 2 tankers to 0 or restores normal route access without higher freight and insurance costs.
It also changes if the US 10-year Treasury yield falls below 5.098% while the Nasdaq recovers its 26,140 level, easing the financing and valuation pressures identified on 19 October 2026.
Sun Tzu Strategy View
Sun Tzu wrote: —— Do not rely on the enemy not coming; rely on having the means to meet them.
The principle is to build shock capacity before the route, funding or supply constraint worsens.
In this market, the decisive lever is the buffer already secured through alternative shipping, inventory cover and committed financing, rather than confidence that Hormuz risk or high yields will quickly recede.
Action: Back the operator with routes, stock and funding already secured; therefore choose demonstrated buffers over optimistic assumptions.
Today’s Points
A reported 2-tanker Hormuz incident with Brent at $108.75 raises freight, insurance and input-cost risks for Industrials, Energy and Materials.
Gold at $4,193.30 alongside a 5.098% US 10-year yield keeps safe-haven demand, inflation and financing costs tied together.
The Nasdaq’s 2.15% fall to 26,140 shows immediate AI-valuation pressure; disclosed earnings and spending must confirm durable infrastructure demand.
This is structural analysis through geoeconomics and Nine Star Ki, not investment advice. Verify any actionable read with primary sources and a licensed advisor.
2026-10-19 Informe de Mercado | Hormuz, oro, Nasdaq | 19 de octubre de 2026
Buenos días.
El Brent a $108.75 por barril, un incidente reportado que afectó a 2 petroleros en el estrecho de Hormuz y un rendimiento del 5.098% para los bonos del Tesoro estadounidense a 10 años definen la estructura del mercado de hoy.
Estas presiones elevan los costes logísticos y de financiación, mientras que la caída del 2.15% del Nasdaq muestra con qué rapidez pueden revisarse las expectativas concentradas en la IA.
Bolsa y divisas
Reuters informó de que los precios del petróleo y los flujos de inversores extranjeros impulsaban la negociación de la rupia, mientras los operadores de bonos evaluaban las apuestas por subidas de tasas.
Con el WTI a $98.46 por barril, el Brent a $108.75, el USD/JPY a 158.135 y el rendimiento de los bonos del Tesoro estadounidense a 10 años en el 5.098%, las condiciones cambiarias y de financiación siguen siendo sensibles a la inflación; los flujos de la rupia y la valoración de los bonos mostrarán si esa presión se está extendiendo.
Materias primas
Reuters informó de que el oro cotizaba a $4,193.30 la onza, con un avance del 0.29% en la jornada, mientras que el WTI cayó un 2.91%, hasta $98.46 por barril, antes de la decisión de la Reserva Federal de Estados Unidos.
La fortaleza del oro junto con un petróleo caro mantiene las expectativas sobre las tasas reales y los costes de producción intensiva en energía como factores centrales para Materiales, Energía y Finanzas; los movimientos posteriores del petróleo y el oro pondrán a prueba la persistencia de la demanda defensiva.
Panorama mundial
Reuters informó de que el secretario de Estado estadounidense, Marco Rubio, afirmó que el presidente Donald Trump podría tardar hasta 60 días en decidir sobre las sanciones a Rusia.
Ese plazo prolonga la incertidumbre en torno al comercio energético y la demanda de activos refugio, con el Brent a $108.75 y el oro a $4,193.30; la decisión final sobre las sanciones determinará si se intensifican los riesgos de cumplimiento normativo y suministro.
Cadena de suministro
Reuters informó de que la Guardia Revolucionaria de Irán afirmó que 2 petroleros fueron alcanzados por minas en el estrecho de Hormuz.
El incidente puede elevar las primas de riesgo del transporte marítimo —el rendimiento adicional exigido por asumir el riesgo de una ruta—, así como los costes de flete y seguros, pero no demuestra un cierre prolongado; el acceso a las rutas y las tarifas semanales de contenedores de Drewry aclararán el efecto sobre los plazos de entrega y la planificación de inventarios.
IA
Un análisis de Reuters sostuvo que la IA no es el único tema de crecimiento industrial de Asia, mientras el Nasdaq cayó un 2.15%, hasta 26,140, y amplió al 4.48% su descenso de una semana.
Sin cifras divulgadas sobre gasto de capital o demanda de chips, la evidencia inmediata apunta a presión sobre las valoraciones, no a una menor demanda de infraestructura; los próximos resultados relacionados con la IA y el gasto comunicado pondrán a prueba esa distinción.
Sectores en movimiento
Reuters informó de que la preocupación por Francia lastró a Europa, mientras Wall Street dirigía la atención hacia los próximos resultados de IA.
El S&P 500 cayó un 1.09%, hasta 7,659, y el Nasdaq perdió un 2.15%, hasta 26,140, lo que señala presión sobre los valores de crecimiento y el apetito regional por el riesgo; los resultados empresariales mostrarán si el movimiento refleja los fundamentales de beneficios o una compresión más amplia de las valoraciones.
Previsión sectorial
Situación de hoy
El 19 de octubre de 2026, Cuatro Madera Verde (Shiroku Mokusei, 四緑木星) opera dentro de Nueve Fuego Púrpura (Kyushi Kasei, 九紫火星) para el mes y Uno Agua Blanca (Ippaku Suisei, 一白水星) para el año, durante Kanro (Rocío Frío), que comenzó el 8 de octubre.
La lectura destaca la rápida transmisión de la información y la adaptación, por lo que los fletes, los seguros, los costes de financiación y el gasto divulgado en IA resultan más útiles que el impulso de los titulares por sí solo.
Sectores en foco
Industriales (8.4/10): El incidente reportado de 2 petroleros en Hormuz favorece a los operadores capaces de desviar cargamentos, coordinar proveedores y proteger los calendarios de entrega. Esa capacidad importa porque los costes de combustible, seguros y fletes pueden subir antes de que se revisen los precios de los contratos de maquinaria y transporte, lo que comprime los márgenes. Por tanto, la sólida posición del sector descansa en la ejecución y no en el incidente en sí; conviene usar el Drewry World Container Index, que mide las tarifas semanales de flete de contenedores en las principales rutas mundiales, para determinar si la disrupción se está extendiendo.
Productos básicos de consumo (7.2/10): La estabilidad de la demanda de los hogares y una distribución organizada brindan apoyo mientras el Brent a $108.75 eleva los costes de transporte y de los envases petroquímicos. La ventaja se mantiene cuando los productores pueden trasladar esos costes sin perder volumen, pero un dólar más fuerte o tasas más altas podrían agravar la inflación importada en los mercados emergentes. Los datos mensuales de NielsenIQ sobre volúmenes y precios de bienes de consumo, que siguen la demanda de los hogares y el traslado de costes a precios, mostrarán si la resiliencia procede de compras reales o de subidas de precios.
Tecnología de la información (7.2/10): La caída del 2.15% del Nasdaq, hasta 26,140, muestra que las expectativas sobre la IA pueden transmitirse con rapidez a las valoraciones antes de que lleguen cifras detalladas de gasto. Las plataformas vinculadas a una demanda duradera de infraestructura mantienen una mejor posición, pero el rendimiento del 5.098% de los bonos del Tesoro estadounidense a 10 años eleva la tasa de descuento aplicada a los flujos de caja a largo plazo, mientras que los controles de exportación y la concentración en chips añaden riesgo de suministro. Los datos de inversión en propiedad intelectual de la Oficina de Análisis Económico de Estados Unidos, que abarcan el gasto empresarial en software y activos de investigación, aclararán si la inversión subyacente respalda las valoraciones.
Materiales (7.2/10): El Brent a $108.75, el WTI a $98.46 y el oro a $4,193.30 sitúan los insumos energéticos, la incertidumbre sobre las sanciones y la demanda defensiva dentro del mismo marco. Los productores con materias primas aseguradas y precios contractuales pueden absorber esta combinación mejor que las empresas dependientes de mercados al contado estables, mientras que las fundiciones y las plantas químicas afrontan presión sobre los márgenes si el combustible y los fletes crecen más que los precios de venta. Las evaluaciones de metales de S&P Global Commodity Insights, que siguen los precios al contado publicados de metales industriales y preciosos, mostrarán dónde se concentra la presión de costes.
Consumo discrecional (6.6/10): La demanda de bienes prácticos y duraderos brinda apoyo, pero un petróleo cercano a $100 y el rendimiento del 5.098% de los bonos del Tesoro estadounidense a 10 años pueden desviar ingresos de los hogares y elevar los costes de financiación de vehículos y otras compras importantes. Las ventas nominales pueden ocultar inicialmente una menor demanda por unidades, por lo que la posición del sector depende de que los consumidores sigan convirtiendo la confianza en compras. El Conference Board Consumer Confidence Index, que mide la percepción de los hogares sobre las condiciones actuales y la actividad esperada, aclarará si la demanda puede resistir la presión.
Finanzas (6.6/10): Los bancos transmiten las perturbaciones actuales del petróleo, las divisas y las tasas a las condiciones crediticias. Un petróleo cercano a $100-$109 puede reforzar la inflación y las expectativas de subidas de tasas, mientras que un rendimiento del 5.098% para los bonos del Tesoro estadounidense a 10 años puede ampliar los diferenciales de financiación, reducir el valor de los activos a más largo plazo y aumentar la tensión de los prestatarios en economías dependientes de las importaciones. La Senior Loan Officer Opinion Survey de la Reserva Federal, o SLOOS, que mide los criterios bancarios de concesión de préstamos y la demanda de crédito, mostrará si la revisión de precios está restringiendo el acceso a la financiación de hogares y empresas.
En vigilancia
Servicios de comunicación (5.4/10): Las redes de información favorecen el alcance, pero las preocupaciones políticas en Europa y las narrativas concentradas en la IA exponen las valoraciones de la publicidad y las plataformas; el Internet Advertising Revenue Report del Interactive Advertising Bureau, que mide los ingresos de publicidad digital por formato y canal, aclarará si la demanda se está debilitando.
Energía (5.4/10): El Brent a $108.75 y el incidente reportado de 2 petroleros en Hormuz sostienen los precios, pero elevan los costes de flete, seguros y cumplimiento normativo; el Weekly Petroleum Status Report de la Administración de Información Energética de Estados Unidos, que mide los inventarios de crudo, la utilización de refinerías, las importaciones y los productos suministrados, distinguirá la escasez física de la prima de riesgo.
Bienes raíces (4.8/10): Un rendimiento del 5.098% para los bonos del Tesoro estadounidense a 10 años eleva la presión del servicio de la deuda y de las tasas de capitalización —el rendimiento que los inversores usan para valorar los ingresos inmobiliarios—, especialmente para los propietarios que afrontan refinanciaciones a corto plazo; el MSCI US REIT Index, que sigue los fondos inmobiliarios estadounidenses cotizados, mostrará si las valoraciones públicas absorben una mayor presión de las tasas.
Servicios públicos (4.8/10): La expansión de la red sostiene la demanda a largo plazo, pero las tasas más altas, los costes volátiles del combustible y la recuperación tarifaria tardía pueden obligar a los operadores a asumir gastos antes de que los reguladores autoricen su recuperación; el Electric Power Monthly de la Administración de Información Energética de Estados Unidos, que informa sobre generación, uso de combustibles, capacidad y precios minoristas, aclarará el traslado de los costes.
Atención de la salud (4.2/10): La innovación afronta un cuello de botella entre el progreso clínico y el reembolso, mientras que las tasas más altas reducen el valor presente de los flujos de caja de la biotecnología y la tecnología médica; los National Health Expenditure Data de los Centers for Medicare & Medicaid Services, que miden el gasto por pagador, servicio y fuente de financiación, mostrarán si la capacidad de pago mantiene el ritmo.
Qué cambiaría esta lectura
La interpretación se debilita si la información verificada reduce el incidente de Hormuz de 2 petroleros a 0 o si se restablece el acceso normal a las rutas sin mayores costes de flete y seguros.
También cambia si el rendimiento de los bonos del Tesoro estadounidense a 10 años cae por debajo del 5.098% mientras el Nasdaq recupera el nivel de 26,140, lo que aliviaría las presiones de financiación y valoración identificadas el 19 de octubre de 2026.
Lectura estratégica de Sun Tzu
Sun Tzu escribió: ——«No confíes en que el enemigo no venga; confía en tener los medios para hacerle frente.»
El principio consiste en crear capacidad para absorber perturbaciones antes de que empeoren las restricciones de rutas, financiación o suministro.
En este mercado, la palanca decisiva es el colchón ya asegurado mediante alternativas de transporte marítimo, cobertura de inventarios y financiación comprometida, no la confianza en que el riesgo de Hormuz o los elevados rendimientos remitirán rápidamente.
Acción: Respaldar al operador que ya tenga asegurados rutas, inventarios y financiación; por tanto, elegir colchones demostrados en lugar de supuestos optimistas.
Claves de hoy
El incidente reportado de 2 petroleros en Hormuz, con el Brent a $108.75, eleva los riesgos de fletes, seguros y costes de insumos para Industriales, Energía y Materiales.
El oro a $4,193.30, junto con un rendimiento del 5.098% para los bonos del Tesoro estadounidense a 10 años, mantiene vinculados la demanda de activos refugio, la inflación y los costes de financiación.
La caída del 2.15% del Nasdaq, hasta 26,140, muestra una presión inmediata sobre las valoraciones de la IA; los resultados y el gasto divulgados deben confirmar la solidez de la demanda de infraestructura.
Análisis estructural mediante geoeconomía y Nine Star Ki; no es asesoramiento de inversión. Verifica cualquier lectura accionable con fuentes primarias y, si corresponde, con un asesor autorizado.