サポートのお願い
読者の皆さまのご支援が、Oracle Ayanoの活動を支えています。大規模な情報収集、分析の統合、記事検証を行う生成AIシステムの構築に心を注いでいます。正確さと新しい視点を届けるため、ぜひプロジェクトをご支援ください。
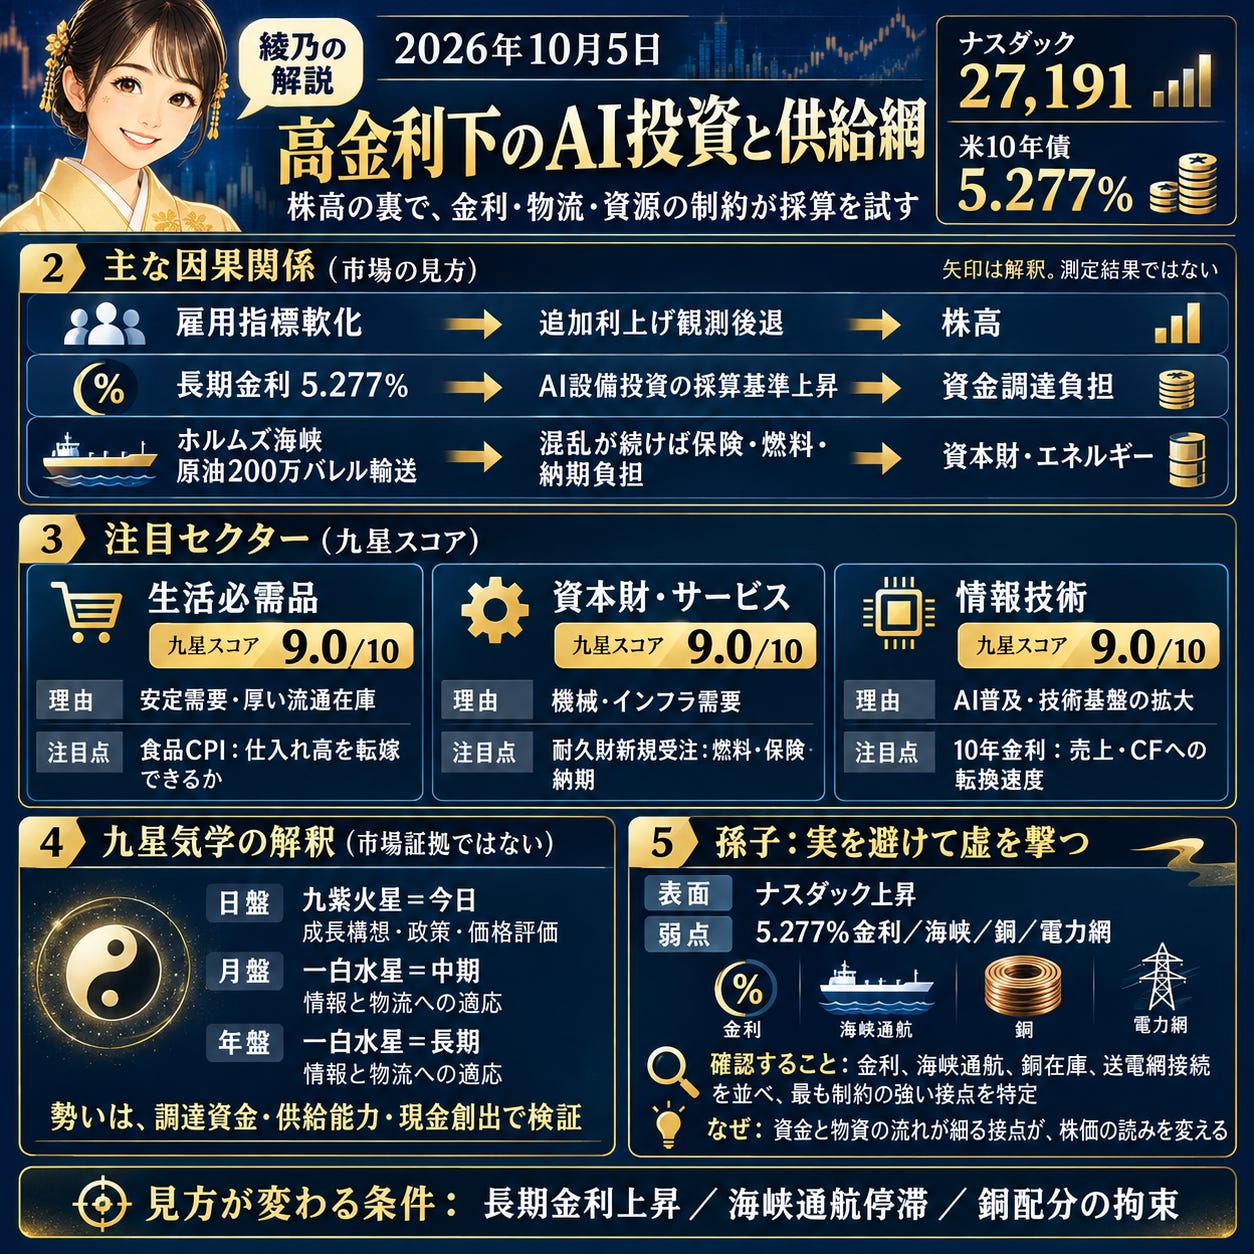
おはようございます。株式市場は軟調な雇用指標を受けて上昇しましたが、米10年債利回りは5.277%にあり、成長期待と資金調達コストの綱引きが続きます。ホルムズ海峡の原油輸送、AI投資の採算、中国が求める銅供給確約が、エネルギー、資本財、情報技術、素材の判断軸です。
株と為替
Reutersによると、軟調な雇用指標を受けて追加利上げ観測が後退し、株式は上昇しました。ナスダックは3日続伸して27,191、前日比1.19%高となる一方、米10年債利回りは5.277%、30年債利回りは5.630%です。情報技術とコミュニケーション・サービスでは、株価の勢いが続くかを金利と利益成長の組み合わせで見極めます。
コモディティ
Reutersは、イラン国営メディアの報道として、同国の石油相が個人的理由で辞任したと伝えました。ブレント原油は1バレル102.25ドルで前日比0.06%安、1カ月では7.05%高、WTI原油は91.11ドルで前日比1.90%安です。生産政策への影響が明らかになるまでは、供給不安が燃料費や精製マージンへ波及するかが焦点です。
世界情勢
Reutersによると、米国の地域銀行が暗号資産企業への銀行免許を巡り、米規制当局を提訴しました。ビットコインは85,852ドルで前日比1.28%高、1カ月で9.84%高、イーサリアムは2,704ドルで前日比0.64%高です。免許基準と訴訟の行方は、預金、決済網、規制対応費用が銀行と暗号資産企業の間でどう移るかを左右します。
サプライチェーン
Reutersによると、イラクはホルムズ海峡を通じて原油200万バレルを輸送したと発表しました。実際の通航は確認されたものの、海峡の混乱が続けば船舶の確保、保険、燃料、納期の負担が資本財・サービスとエネルギーへ広がる可能性があります。今後は海峡の通航量と原油在庫、輸送費の変化が供給継続性を示します。
AI関連
Reutersは、世界のAI開発競争が資金切れより先に事業成果を示せるかを検証しました。ナスダックが27,191へ上昇する一方、米10年債利回り5.277%はデータセンター、半導体、クラウドへの投資採算を厳しくします。導入件数だけでなく、設備投資が売上とキャッシュフローへ転換する速度が重要です。
業界ニュース
Reutersによると、中国はAnglo Teckの合併承認条件として銅の供給確約を求めています。銅は1ポンド6.5490ドルと前日比1.03%高、ブレント原油は1バレル102.25ドルです。承認条件が生産配分や販売先の自由度を狭めるかを確認し、素材の再編と情報技術・資本財の調達コストを分けて評価する必要があります。
業界予測
本日の概況
日盤は九紫火星で、企業の成長構想、政策発表、価格評価が目立ちやすい局面です。月盤と年盤はいずれも一白水星で、より長い時間軸では情報と物流の流れに応じた適応力が問われます。この配置は収益予想ではなく、目に見える勢いを資金調達、供給能力、継続的な現金創出で検証するための構造的な視点です。
注目セクター
生活必需品(9.0/10):安定需要と流通在庫の厚みが供給継続を支え、長期・中期・日次の配置もそろいます。リスクは農産物、包装、輸送費の上昇と、値上げを抑える小売競争です。米労働統計局の家庭用食品CPIが、仕入れ高を販売価格へ転嫁できる環境かを示します。
資本財・サービス(9.0/10):計画力と機械・インフラ需要が構造的な支えですが、ホルムズ海峡経由の原油200万バレル輸送が燃料、保険、納期への感応度を映します。海峡混乱と特殊部品の集中が主なリスクです。米国勢調査局の耐久財新規受注で設備需要と受注の実現性を確認します。
情報技術(9.0/10):AI普及と技術基盤の拡大は長期・中期で支えられますが、米10年債利回り5.277%が設備投資の採算基準を引き上げます。資金不足、先端パッケージ、電力、銅の確保がリスクです。米財務省の10年国債コンスタント・マチュリティー金利が、成長投資の資金調達負担を示します。
素材(9.0/10):銅が1ポンド6.5490ドルで推移するなか、中国がAnglo Teckの合併に供給確約を求め、資源安全保障が再編の条件になっています。承認条件、供給集中、精錬の電力費がリスクです。ロンドン金属取引所の銅公式価格と倉庫在庫で需給の締まりを確認します。
一般消費財・サービス(7.2/10):追加利上げ観測の後退は自動車など信用に依存する購入を支えますが、日次配置は需要の振れを示します。金利再上昇、雇用悪化、過剰在庫と値引きがリスクです。全米産業審議会の消費者信頼感指数が、家計の現状認識と支出意欲の変化を示します。
金融(7.2/10):暗号資産企業の銀行免許を巡る訴訟は、地域銀行、金融技術企業、暗号資産企業の競争条件を変え得ます。規則の不明確さ、預金移動、長期金利上昇による債券評価と信用負担がリスクです。FRBの銀行融資担当者調査で融資基準と借入需要を確認します。
ウォッチリスト
コミュニケーション・サービス(4.8/10):デジタル広告と利用者基盤は支えですが、AI対応のコンテンツ配信や推薦基盤には高い資本コストがかかります。金利5.277%による評価圧迫と広告需要の減速がリスクです。米インタラクティブ広告協会のインターネット広告収入報告が収益化の持続性を示します。
エネルギー(4.8/10):ブレント原油102.25ドル、WTI原油91.11ドルの下で、ホルムズ海峡の通航とイランの政策運営が供給評価を左右します。海峡混乱による輸送・保険費の上昇、需要減速、精製マージン低下がリスクです。米エネルギー情報局の週間石油在庫統計で在庫、製油所稼働率、石油の流れを確認します。
ヘルスケア(3.0/10):医療技術とケア需要には長期成長余地がありますが、診療報酬、病院能力、規制審査を通じて売上へ転換するまでに摩擦があります。人件費、薬価政策、購買集中がリスクです。米メディケア・メディケイドサービスセンターの国民医療費データが支出成長と支払主体の構成を示します。
不動産(3.0/10):耐久性のある立地と賃料収入は支えですが、年・月・日の配置はいずれも借り換えと開発資金への圧力を示します。高金利での借り換え、オフィス需要、地域銀行の融資集中がリスクです。Moody’s Analyticsの商業用不動産価格指数が評価額の変化を示します。
公益事業(3.0/10):AI向けデータセンターの電力需要は送電網投資を促す一方、接続、許認可、資金調達が供給能力の制約です。送電建設の遅れ、高金利、燃料価格、料金改定がリスクです。米エネルギー情報局の月次電力統計が発電量、需要、電源構成を示します。
見方が変わる条件
雇用指標の再加速で長期金利が上向く、ホルムズ海峡の通航が滞る、または中国の合併承認条件が銅の配分を強く拘束する場合、技術株の資金調達、産業物流、素材供給の見方は変わります。反対に金利低下と物流安定が同時に進めば、慎重評価の一部は和らぎます。
孫子の戦略視点
孫子曰く「兵の形は実を避けて虚を撃つ」
本日の表面的な強さはナスダックの上昇ですが、弱点は5.277%の長期金利、電力網、ホルムズ海峡、銅の供給条件にあります。株価の勢いを追うより、資金と物資の流れが細る接点を先に確認する局面です。
確認すること: 金利、海峡通航、銅在庫、送電網の接続状況を並べ、最も制約の強い接点から判断します。
本日のポイント
ナスダックは27,191へ上昇しましたが、米10年債利回り5.277%はAI投資と成長株評価の採算基準を引き上げています。
イラクがホルムズ海峡経由で原油200万バレルを輸送するなか、ブレント原油102.25ドルとWTI原油91.11ドルは物流・保険費への波及を映す基準です。
銅は1ポンド6.5490ドルへ1.03%上昇し、中国がAnglo Teck合併に供給確約を求めたことで、企業再編と重要資源の確保が結び付きました。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。