サポートのお願い
読者の皆さまのご支援が、Oracle Ayanoの活動を支えています。大規模な情報収集、分析の統合、記事検証を行う生成AIシステムの構築に心を注いでいます。正確さと新しい視点を届けるため、ぜひプロジェクトをご支援ください。
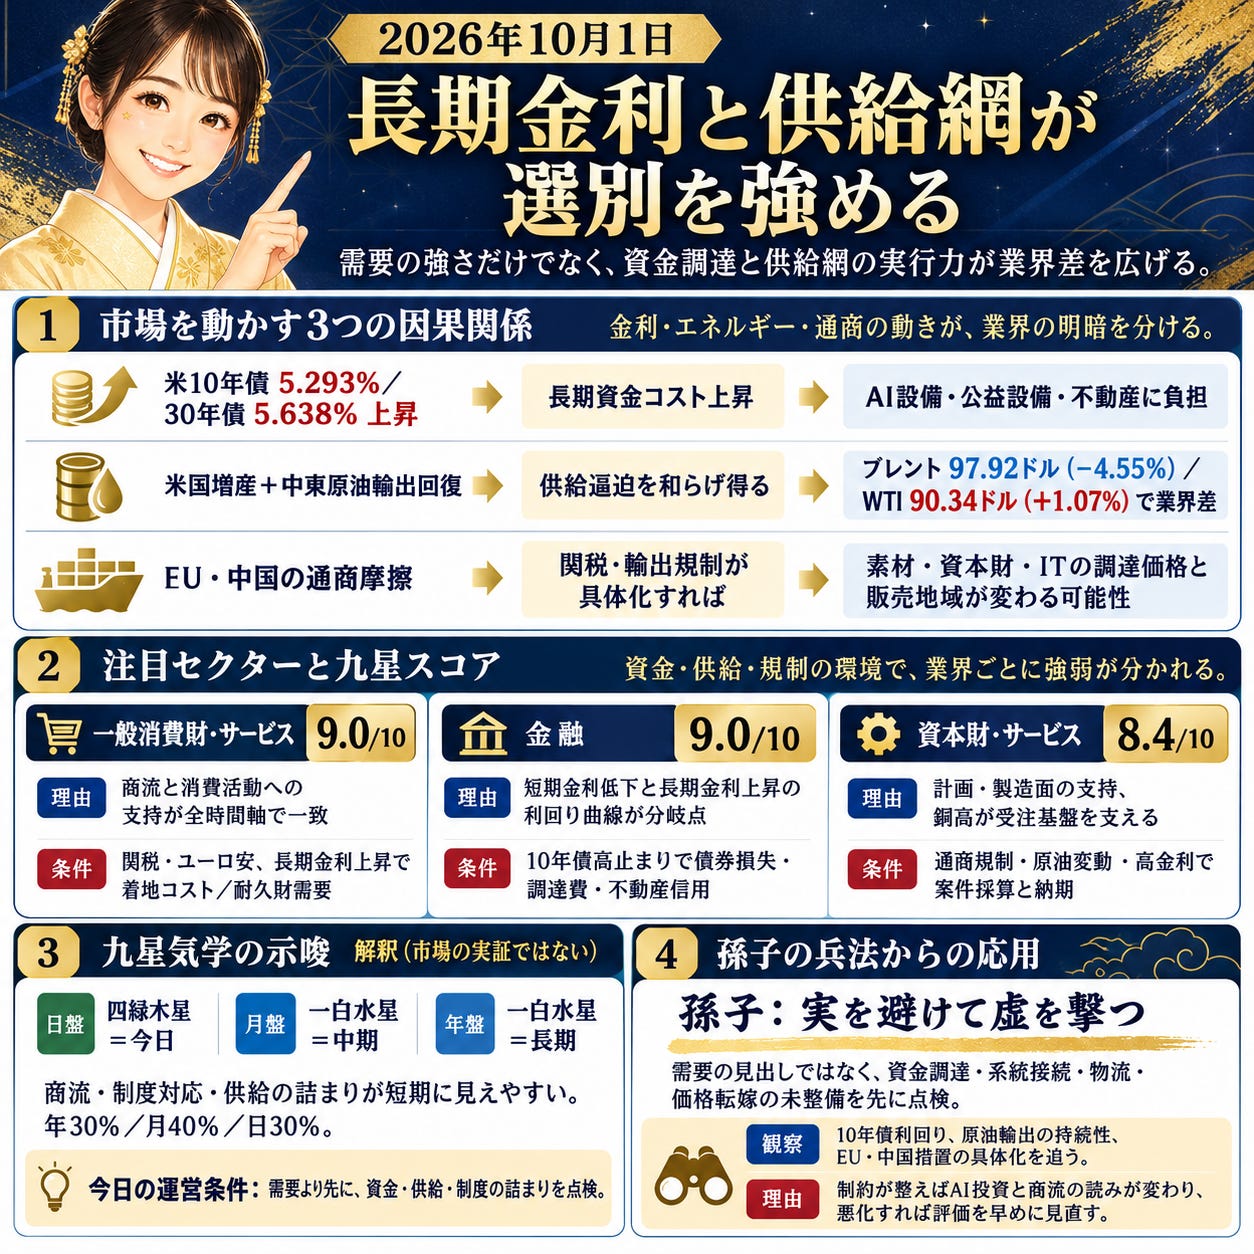
おはようございます。米国の軟調なインフレ指標が株式と2年債利回りを支える一方、10年債利回りは5.293%、30年債利回りは5.638%まで上昇し、長期資金の調達環境は厳しさを増しています。原油供給の回復、EUと中国の通商摩擦、AIデータセンター拡張が重なるため、本日は需要の強さだけでなく、資金調達と供給網の実行力が業界間の差を広げます。
株と為替
Reutersによると、米国のインフレ鈍化を受けて株式が上昇し、2年債利回りは低下しました。一方、市場スナップショットではS&P500が7,652で前日比0.25%安、10年債利回りは5.293%と7営業日続伸しており、短期金利の緩和期待と長期資金コストの上昇が併存しています。金融、情報技術、コミュニケーション・サービスでは、長期金利の安定とドルの反応が評価を左右します。
コモディティ
Reutersは、ダラス連銀の調査として米国の石油・ガス生産が第3四半期に増え、生産者は価格見通しに慎重だと報じました。ブレント原油は1日で4.55%下落して1バレル97.92ドル、WTI原油は1.07%上昇して90.34ドルとなり、油種間で方向が分かれています。生産量、在庫、製油所稼働率の変化が、エネルギー企業の利幅と輸送・製造コストへの波及を示します。
世界情勢
Reutersによると、中国はEUが中国貿易を対象とする措置を導入すれば対抗すると表明しました。ユーロドルは1.1337と前日比0.32%安で約3カ月ぶりの安値圏、銅は1ポンド6.6400ドルと1.47%上昇しており、為替と工業需要のシグナルは一致していません。関税や輸出規制の具体化は、資本財・サービス、素材、一般消費財・サービス、情報技術の調達価格と販売地域を変える可能性があります。
サプライチェーン
Reutersは、サウジアラビアの出荷増加により9月の中東産原油輸出が回復したと報じました。追加供給は目先の逼迫を和らげ得ますが、ブレント原油97.92ドルとWTI原油90.34ドルの値動きの違いは、タンカー需要、地域別の製油採算、燃料費への影響が一様でないことを示します。輸出量の持続性と製油所稼働率を追う必要があります。
AI関連
Reutersによると、トランプ大統領とAI企業の最高経営責任者らは自主的な安全協定に署名し、データセンター拡張を支持しました。ナスダックは26,861で前日比0.24%高、1カ月では2.92%上昇しましたが、10年債利回り5.293%は大規模設備の資金調達負担を高めます。情報技術だけでなく、電力容量、系統接続、用地認可を担う公益事業と不動産の実行速度が焦点です。
業界ニュース
Reutersの論評は、中国のエネルギー転換が金属集約的な商品輸入に依存していると指摘しました。銅は1ポンド6.6400ドルで前日比1.47%高、1カ月で2.05%高となる一方、銀は1オンス60.76ドルと前日比5.63%下落しています。中国の製造業需要、金属在庫、海上輸送が、素材価格と鉱業・資本財企業の受注をどこまで支えるかが確認点です。
業界予測
本日の概況
日盤は四緑木星で、情報交換、商流、柔軟な調整が前面に出る構成です。年盤と月盤はいずれも一白水星で、国境を越える資金・商品・情報の流れを中長期の軸とし、日盤の四緑木星が中宮に入るため、政策調整や供給の詰まりが短期的に見えやすくなります。年30%、月40%、日30%の配分では、商流と制度対応に強い業界が上位ですが、このスコアは収益率の予測ではなく、異なる時間軸の環境適合度を示すものです。
注目セクター
一般消費財・サービス(9.0/10):年・月・日の全時間軸で商流と消費活動への支持がそろい、金利低下が家計金融を支えれば需要に追い風です。ただし、EU・中国間の関税強化やユーロ安は輸入品の着地コストを押し上げ、長期金利上昇は耐久財購入を抑えます。米国勢調査局の月次小売売上高、とくに変動項目を除くコントロール・グループが基礎需要の強弱を示します。
金融(9.0/10):年・月の支持に加え、日盤も資本管理と計画性を支える構成で、短期金利低下と長期金利上昇による利回り曲線の変化が収益の分岐点です。10年債利回りの高止まりは債券損失、調達費、不動産向け信用を圧迫します。FRBの銀行融資担当者調査が、融資基準と資金需要の実態を示します。
資本財・サービス(8.4/10):機械、輸送設備、資本財では年・月の計画・製造面の支持が続き、銅高と中国の金属集約型転換が受注基盤を支えます。一方、EU・中国間の規制、原油変動、高い長期金利は設備案件の採算と納期を悪化させます。ISM製造業PMIの新規受注、生産、雇用、入荷遅延指数が、需要から売上への転換状況を示します。
生活必需品(7.2/10):年・月では安定供給と在庫蓄積が支えとなり、食品、日用品、パーソナルケアの補充需要は比較的堅調です。ただし日盤は消費行動の変化を映し、エネルギー、輸送、包装、輸入農産物のコストを価格転嫁できない場合は粗利益が縮みます。米労働統計局の家庭用食品の消費者物価指数が、家計へ届く食品価格圧力を示します。
情報技術(7.2/10):年・月は知識と技術の普及を支え、政策面のデータセンター拡張もAI半導体、メモリー、ソフトウェア需要を補強します。しかし日盤の資金・ネットワーク面には摩擦があり、10年債利回り5.293%とEU・中国間の技術規制が設備投資を制約します。TrendForceのDRAM契約価格指数が、AIサーバー需要とメモリー供給の逼迫度を示します。
素材(7.2/10):年・月では供給基盤と蓄積が支えとなり、銅1ポンド6.6400ドルと中国の金属集約型エネルギー転換が中期需要を示します。ただし日盤は在庫と成長前提への揺さぶりが強く、関税、輸出規制、中国の建設・製造業減速が価格と採掘利益を反転させ得ます。ロンドン金属取引所の銅現物価格が世界の工業需要を映します。
ウォッチリスト
不動産(4.8/10):データセンター用地への需要は短期的な支えですが、年・月では成長速度と資金調達の不整合が残り、10年債利回り5.293%が取引、借り換え、評価額を圧迫します。電力供給、許認可、系統接続の遅れも専門施設の開発リスクです。FRBの金融勘定が商業用不動産債務と資金フローの変化を示します。
公益事業(4.8/10):AIデータセンターによる電力需要は短期的な支えですが、年・月では急速な増設と安定供給の両立が難しく、中立評価です。高金利、送電網の許認可、接続待ち、燃料費変動により、需要増が収益へ届く時期は遅れ得ます。米エネルギー情報局の「Electric Power Monthly」が発電量、小売販売、設備容量、燃料使用を示します。
ヘルスケア(4.2/10):日盤は医療技術の導入を支えますが、年・月では価格交渉と商業化の圧力が強く、革新が売上へ変わるまでに規制承認、保険償還、流通拡大が必要です。薬価交渉、病院人件費、製品普及の遅れは利益と資金繰りを圧迫します。米メディケア・メディケイド・サービスセンターの国民医療費データが支払主体別の支出動向を示します。
コミュニケーション・サービス(3.0/10):情報交換という業界特性に対し、年・月・日を通じて規制と統制の圧力が強く、広告、通信、コンテンツの収益化には慎重な評価です。高い長期金利、独占禁止・データ管理規則、EU・中国間の摩擦が成長評価と国境を越える運営を制約します。米インタラクティブ広告協会のインターネット広告収入報告が広告需要の持続性を示します。
エネルギー(3.0/10):年・月・日の全時間軸で供給増と在庫圧力が強く、米国の増産、中東輸出の回復、ブレント原油の4.55%下落が上流の利幅を抑える構図です。一方、地政学的な供給障害やOPECプラスの生産管理は見方を変え得ます。米エネルギー情報局の週間石油統計が在庫、製油所稼働率、輸出入、石油製品供給量を示します。
見方が変わる条件
10年債利回りが安定し、EU・中国間の措置が限定的なら、AI設備投資と国際商流への圧力は弱まります。反対に原油輸出の回復が続かない、または通商規制が具体化する場合は、エネルギー、素材、資本財・サービスの評価を早めに見直す必要があります。
孫子の戦略視点
孫子曰く「兵の形は実を避けて虚を撃つ」
本日の市場では、広く買われているテーマそのものより、資金調達、系統接続、物流、価格転嫁といった未整備の接点が結果を分けます。AI需要や消費の強さだけを追わず、制約を処理できる企業と、長期金利や供給網に弱い企業を分けて見る局面です。
確認すること: 需要の見出しではなく、資金・供給・許認可のボトルネックを先に点検します。
本日のポイント
米10年債利回り5.293%と30年債利回り5.638%への上昇は、株式評価に加え、AIデータセンター、公益設備、不動産の資金調達を圧迫します。
ブレント原油は4.55%下落して1バレル97.92ドルとなり、米国の増産と中東輸出の回復が上流利益、製油採算、輸送費の業界差を広げます。
EU・中国間の通商緊張、銅1ポンド6.6400ドル、ユーロドル1.1337は、素材と資本財の需要だけでなく、調達先、関税負担、為替感応度の確認を促します。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。