読者の皆さまのサポートが、オラクル綾乃プロジェクトの活動を支えています。私は、大規模なデータ収集、分析の統合、記事内容の検証を行う生成AIシステムの構築に力を注いでいます。一つひとつの記事に、正確さと新しい視点を届けるため、ぜひサブスクで応援してください。
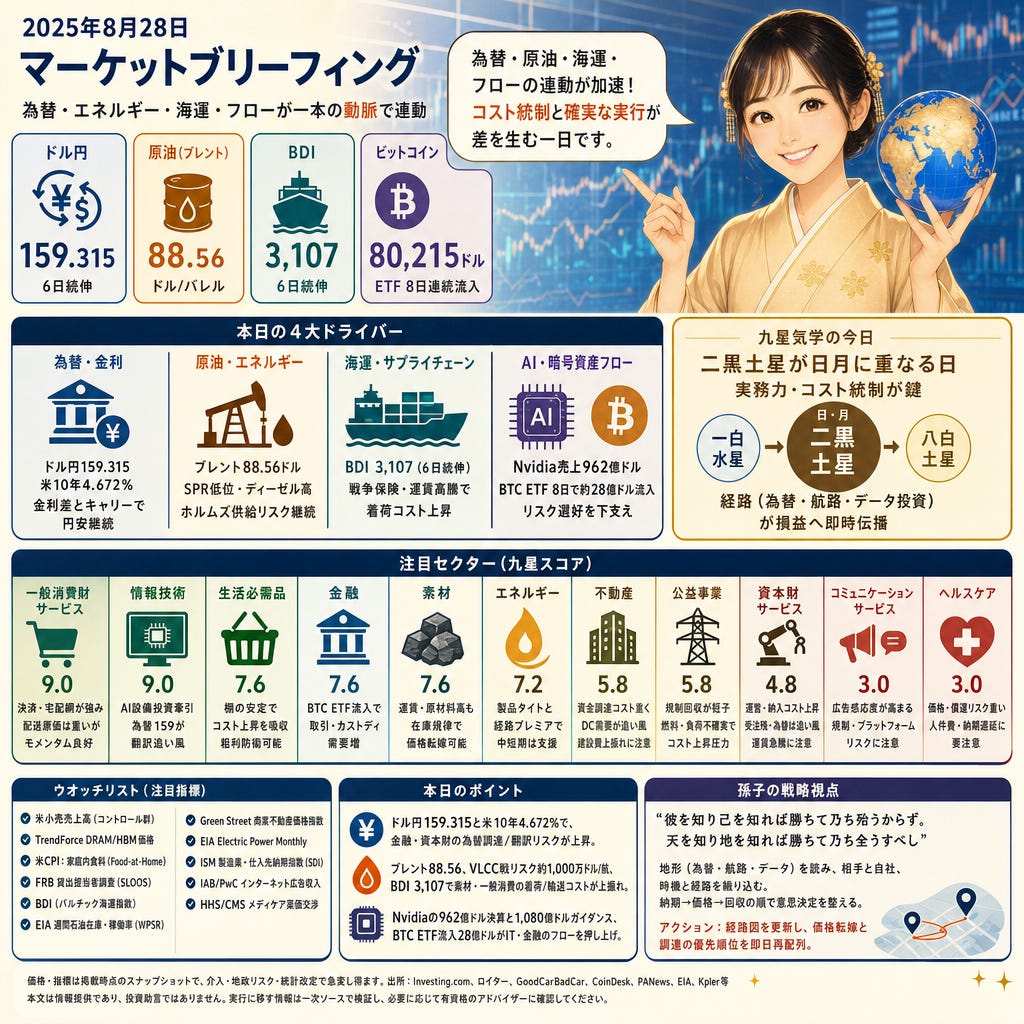
159.315、88.56、3,107、80,215──本日は為替・エネルギー・海運・フローが一本の動脈で連動。二黒土星が日月で重なり、実務の確実さとコスト統制が差を作る日程です。一白水星が年の下地にあり、為替・海運・データ投資といった“経路”が損益へ即時伝播。AI投資と暗号資産フローの強さがリスク選好を支える一方、ホルムズ由来の供給リスクがコスト面で逆風。
株と為替
159.315で推移するドル円は6日続伸(Investing.com)。10年米国債4.672%とS&P500 7,731の環境下で、日米の政策金利差約225–250bp(BOJ約1.00%、Fed 3.50–3.75%)とキャリー需要が円安を主導。介入は無秩序を抑えたが水準は概ね戻り。輸出企業の翻訳益と同時に、金融・資本財の資金調達コスト感応度が高まる。
コモディティ
88.56ドルのブレントと83.50ドルのWTIは、イラン—オマーン仲介の進展報道で一時2.4–2.5%下落(Investing.com)。それでも米SPRは約2.897億バレル(EIA週報)と低位、米オンハイウェイ・ディーゼルは5.652ドル/ガロンで重い。エネルギー・素材の原価、資本財と流通の運送費、一般消費の粗利を圧迫。
世界情勢
1,000万ドル/航のVLCC戦争保険プレミアムとホルムズ通行の大幅減少が継続(GoodCarBadCar=ロイター/業界情報集約)。8/26の通過は10隻(平時約85隻/日)、接近待機は277–341隻、P&I6クラブがカバー停止、保険料は平時比約40倍。米SPRは約2.897億バレルで、湾岸攪乱への感応度が高い。
サプライチェーン
3,107に達したバルチック海運指数は6日続伸(Baird Maritime/ロイター)。ケープサイズは5,138、日次収益4万3,098ドル、パナマックスは2,292で2万632ドルと広範にタイト化。着荷コスト上昇とリードタイム延伸で在庫運用が収益を左右、下流の価格転嫁と販促強度の設計が鍵。
AI関連
962億ドルの四半期売上と1,080億ドル(±2%)のガイダンスをNvidiaが提示(Investing.com)。データセンターは890億ドルと突出し、AI向けGPU/HBM/CoWoSへの投資継続を裏付け。FY2028成長70%観測も示され、SK hynix+3.4%、Samsung+1.9%などサプライチェーンに波及。為替159近辺は日本勢に翻訳追い風。
業界ニュース
80,215ドルのビットコインは、米スポットETFの資金流入8日連続で下支え(CoinDeskのライブ更新/PANews)。8/26単日2.322億ドル、8日で約28億ドル流入、ETF残高は約986億ドルに接近。暗号資産フローは情報技術・金融の取引高やリスク選好との連動を強め、短期のボラティリティを増幅しやすい。
業界予測
本日の外観
二黒土星が日月に重なる配置は、現場の遂行力、在庫規律、コスト統制を評価軸に置く一日。一白水星が年の下地にあり、為替・航路・データ投資といった“流れ”が損益へ速く反映されやすい。結論として、流通や決済など実際の“レール”を持つセクターは需要を効率よく収益化でき、海峡・保険・金利に直撃される領域は地の利を読んだ運用が問われる。
注目セクター
一般消費財・サービス(スコア9.0)— 決済レールと宅配網が需要転換の核。北(=水)の支援で短中期モメンタムは良好。BDI 3,107とディーゼル高で配送原価は重いが、トラフィックとコンバージョンが当面優位。観光・越境購買のFX追い風も副次的に寄与。
情報技術(スコア9.0)— Nvidiaの売上962億ドル/ガイド1,080億ドルがAI設備投資を牽引。HBMとCoWoSの供給がボトルネックで、納期と価格が短期変動要因。USD/JPY約159は日系サプライヤーに翻訳追い風。輸出規制や急な為替介入が主なリスク。
生活必需品(スコア7.6)— 値付けと棚の安定性でコスト上昇をいなす設計。月日とも土で安定推移、年の金が供給精度を後押し。燃料・海運上振れでも補充リズムとPBミックスで粗利防衛が可能。エネルギー再騰やホルムズ攪乱がリスク。
金融(スコア7.6)— 政策と資金調達のチャネルが決定要因。USD/JPY約159は越境調達と翻訳に影響。スポットBTC ETFは8日で約28億ドル流入で、取引・カストディ・担保需要が増加。BOJ/Fedサプライズと燃料高に弱い与信がリスク。
素材(スコア7.6)— BDI 3,107、ケープサイズ日次4.3万ドルで着荷コスト上昇。原油高・保険料増で投入コストも重いが、在庫規律と契約運賃の確保で下流に転嫁可能。ホルムズや保険制限の長期化でバンカー高騰・裁定縮小が懸念。
エネルギー(スコア7.2)— ブレント88.6/WTI83.5にVLCC戦リスクリスク約1,000万ドル/航が上乗せ。年の逆風で長期は抑制的だが、製品タイトと経路プレミアで中短期は支援。低位の米留分在庫でディーゼル強含み。SPR放出やOPEC+政策でプレミア縮小リスクも。
不動産(スコア5.8)— 資金調達コストが重石。月日(土)の支えで安定キャッシュや規制・契約賃料資産は下支え。ハイパースケーラーのDC需要は追い風だが、建設費・電力インフラ費の上振れが収益計画を侵食。再資金調達の壁に注意。
公益事業(スコア5.8)— 規制回収とレートベース成長が梃子。月日(土)は安定、年(木)の圧力で負荷成長と燃料費が不確実。ディーゼル・ガス・油の高止まりはO&Mを押し上げ、回収には時間差。レートケース不利や機器調達遅延が主リスク。
資本財・サービス(スコア4.8)— BDI 3,107とディーゼル高で運営・納入コスト上昇。南(火)配置でマージン圧迫が出やすい一方、年(水)は受注残の売上化とUSD/JPY約159の輸出追い風を後押し。海運運賃や保険急騰、為替介入の翻訳影響に注意。
コミュニケーション・サービス(スコア3.0)— 収益化は広告オークション次第で、年・月の圧力下に高ベータ。AIで配信精度は改善も、燃料・物流コスト高は家計の広告感応度を高める。プライバシー変更やTAC上昇、規制変更がリスク。
ヘルスケア(スコア3.0)— 価格・償還政策と調達が重石。Medicare交渉など再償還リスク、病院の人件費/エネルギー高が利益転換を圧迫。BDIとディーゼル高は機器設置の納期を延ばす。CMS/HHSの価格設定や部材供給の断続的欠品に要注意。
ウオッチリスト
米商務省・小売売上高(コントロール群)
TrendForce DRAM/HBM契約価格トラッカー
米労働統計局CPI:家庭内食料(Food-at-Home)
FRB・貸出担当者調査(SLOOS)
バルチック海運指数(BDI)
EIA週間石油在庫・稼働率(WPSR)
Green Street商業不動産価格指数(CPPI)
EIA Electric Power Monthly(電力価格・負荷・発電構成)
ISM製造業・仕入先納期指数(SDI)
IAB/PwCインターネット広告収入レポート
HHS/CMSメディケア薬価交渉アップデート
留意点
価格・指標は掲載時点のスナップショットで、介入・地政リスク・統計改定で急変し得ます。出所はInvesting.com、ロイター、GoodCarBadCar、CoinDesk、PANews、EIA、Kpler等。本文は情報提供であり、投資助言ではありません。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
本日の鍵は為替159、ホルムズの航路、BDI 3,107、そしてAI供給ノードという「地形」を読むこと。相手(政策・保険・需要)と自社(在庫・契約・資金調達)に加え、時機と経路を織り込めば、粗利の変動を吸収しやすい。レートや運賃の見出しに反応せず、納期・価格・回収の順序で意思決定を整える。
アクション: 資金・物流・データの経路図を更新し、価格転嫁と調達の優先順位を即日再配列。
本日のポイント
ドル円159.315と米10年4.672%で、金融・資本財の為替調達/翻訳リスクが上昇。
ブレント88.56、VLCC戦リスク約1,000万ドル/航、BDI 3,107で素材・一般消費の着荷/輸送コストが上振れ。
Nvidiaの962億ドル決算と1,080億ドルガイダンス、BTC ETF流入28億ドルがIT・金融のフローを押し上げ。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。