読者の皆さまのサポートが、オラクル綾乃プロジェクトの活動を支えています。私は、大規模なデータ収集、分析の統合、記事内容の検証を行う生成AIシステムの構築に力を注いでいます。一つひとつの記事に、正確さと新しい視点を届けるため、ぜひサブスクで応援してください。
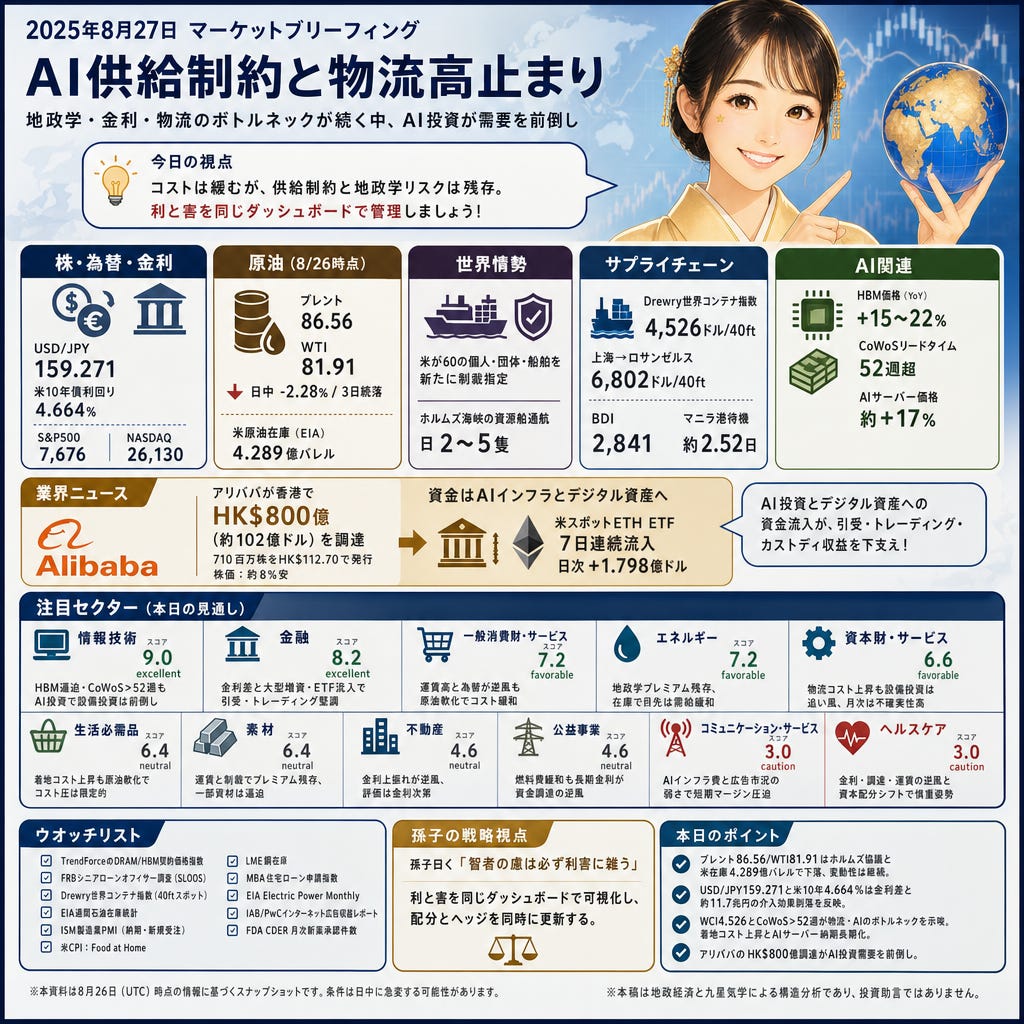
ブレント86.56ドル、WTI81.91ドルへ下落。USD/JPYは159.271、米10年債4.664%で金利・為替ギャップが続く。Drewryの世界コンテナ指数は4,526ドル/40ft、BDIは2,841、HBMは+15〜22%の値上がり、CoWoSの調達は52週超。アリババはAI投資でHK$800億を調達し、資本は供給制約に向かって動いている。
株と為替
USD/JPYは159.271、EUR/USDは1.1658、米10年4.664%、30年5.186%(Reuters via MarketScreener)。4〜5月の円買い介入は総額約11.7兆円とされるが、その効果は薄れた。S&P500は7,676、ナスダック26,130で、金利・為替差が資金フローと企業の為替換算を左右。輸出はヘッジ費用上昇、金融はNIMと為替ヘッジコストの管理が焦点。
コモディティ
ブレント86.56ドル、WTI81.91ドルと日中で-2.28%、3日続落(Reuters via Investing.com)。イラン—オマーンのホルムズ協議とEIAの米原油在庫4.289億バレルが手掛かり。地政学プレミアムは後退しつつも残存し、短期は製品スプレッドと在庫が価格決定に影響。燃料コストの緩和は産業と消費に小幅の追い風。
世界情勢
米財務省が60の個人・団体・船舶を新たに制裁指定、ホルムズ海峡の資源船通航は日2〜5隻にとどまる(Reuters via Investing.com)。ブレント86.56、金は4,647.8で、制裁と報復示唆が物理フローの不確実性とプレミアムを維持。金融のカウンターパーティ管理、物流の保険・運賃に波及。
サプライチェーン
Drewryの世界コンテナ指数は4,526ドル/40ft、上海→ロサンゼルスは6,802ドル、BDIは2,841(Drewry/業界トラッカー)。マニラ港の待機は約2.52日。在庫補充サイクルが伸び、一般消費財の着地コスト上昇、資本財の受注から現金化までの期間延伸。倉庫需給と運転資金の負荷も強まる。
AI関連
HBMは2026年まで実質的に売り切れ、価格は+15〜22%YoY、CoWoSのリードタイムは52週超、OEMはAIサーバー価格を約+17%引き上げ通知(SiliconAnalysts/Hot Chips/NextPlatform)。Micronの直近売上は約415億ドル。ETHは2,504ドルとインフラ需要も下支え。BOM上昇と納期長期化が半導体・装置・電力需要に波及。
業界ニュース
アリババは香港でHK$800億(約102億ドル)を調達、710百万株をHK$112.70で発行し株価は約8%安(The Business Times=Reuters/Bloomberg)。同時に米スポットETH ETFは7日連続流入で日次+1.798億ドル。AIインフラ資金調達とデジタル資産への制度マネーが、引受・トレーディング・カストディ収益を下支え。
業界予測
本日の外観
本日は三碧木星が中宮に入り、新規の動きを組織的な手順に通す配置。月は二黒土星、年は一白水星で、需要を再現可能な仕組みとネットワークに変換できる主体に追い風。知識集約・設備投資連動のセクターが優位で、拡散・広告依存はコストと政策で摩擦が残る。
注目セクター
情報技術:スコア9.0(excellent)。HBMは+15〜22%YoYで2026年まで逼迫、CoWoSは52週超がボトルネック。AIサーバーBOM上昇と納期長期化の一方、アリババのHK$800億調達などで設備投資は前倒し。USD/JPY159近辺はサプライヤーの為替換算の振れを増やすが、需要は強固。
金融:スコア8.2(excellent)。米10年4.664%、USD/JPY159でNIMとヘッジ費用が収益ドライバー。HK$800億の大型増資やETH ETFの+1.798億ドル流入で引受・トレーディング需要も堅調。対イラン制裁拡大はコンプラ負荷とカウンターパーティ管理コストを押し上げる。
一般消費財・サービス:スコア7.2(favorable)。WCI4,526、太平洋航路6,802で着地コストは上昇。ブレント86.56/WTI81.91の軟化が燃料費を緩和する一方、USD/JPY159は輸入価格を圧迫。販促強度が利益回復を先行しやすく、在庫回転と運賃見積りが短期の鍵。
エネルギー:スコア7.2(favorable)。ホルムズの通航は日2〜5隻と薄く、地政学プレミアムは残存。EIAの米原油在庫は4.289億バレルで目先の逼迫は緩和。中短期は製品スプレッドと在庫でのトレード余地が広がるが、制裁強化など政策要因の上限も意識。
資本財・サービス:スコア6.6(favorable)。WCI4,526とBDI2,841で物流コスト上昇、受注から入金までのリードが伸びやすい。他方、HBM逼迫とCoWoS遅延は後工程設備への投資を誘発。長期は追い風、月次はコストと納期の不確実性が実行リスク。
生活必需品:スコア6.4(neutral)。WCI4,526で輸入・包装の着地コストが上昇する一方、原油軟化が輸送・包装材コストを小幅下押し。棚卸・値付けの規律が粗利防衛の要。短期は販促やリベートのノイズが出やすい。
素材:スコア6.4(neutral)。BDI2,841は海上バルク価格を下支え、対イラン制裁拡大でプレミアムは跳ねやすい。HBM/CoWoS向け基板・薬品など一部スペシャルティは逼迫気味。運賃転嫁が維持できるかが価格決定力の焦点。
不動産:スコア4.6(neutral)。米10年4.664%、30年5.186%でキャップレートと債務コストが上振れ。運賃高は倉庫と小売の需給配分にも影響。月次では安定化の余地があるが、年次・当日の金利逆風で評価は金利次第のデュレーション中心。
公益事業:スコア4.6(neutral)。燃料コストはブレント軟化で一服する一方、長期金利の上振れが資金調達と認可収益率の議論を厳しくする。送配電の信頼性要件で投資は続くが、決算はレートケースと金利に左右されやすい。
コミュニケーション・サービス:スコア3.0(caution)。HBM逼迫とCoWoS52週超でAIサーバー価格は約+17%、インフラ費が重く短期マージンを圧迫。運賃と為替の揺れは中小広告主の予算を絞り、オークション価格の強度低下リスク。四半期の指標変動は大きい。
ヘルスケア:スコア3.0(caution)。米10年4.664%で長デュレーションのキャッシュフローに割引率の逆風、創薬初期は資金調達が難化。運賃高とAPI調達の遅延も摩擦。AI/デジタル投資への資本配分シフトで非中核パイプラインの資金競合が続く。
ウオッチリスト
TrendForceのDRAM/HBM契約価格指数
FRBシニアローンオフィサー調査(SLOOS)
Drewry世界コンテナ指数(40ftスポット)
EIA週間石油在庫統計
ISM製造業PMI(サプライヤー納期・新規受注)
米CPI:Food at Home
LME銅在庫
MBA住宅ローン申請指数
EIA Electric Power Monthly
IAB/PwCインターネット広告収益レポート
FDA CDER 月次新薬承認件数
留意点
本稿の価格・指数は8月26日(UTC)時点のスナップショットに基づきます。日中のヘッドラインや為替で条件は急変し得ます。地政学リスクはイベント性が高く、通航・制裁の報道は乖離や遡及修正の可能性があります。個別銘柄の推奨や投資助言ではありません。
孫子の戦略視点
孫子曰く「智者の慮は必ず利害に雑う」
原油の軟化はコストを和らげる一方、制裁拡大で供給不安は再燃し得ます。AIは成長を牽引するが、HBM/CoWoSの制約で資本負担と納期遅延の副作用が濃い。為替の追い風と翻訳リスクも同じ表で評価する局面です。
アクション: 利と害を同じダッシュボードで可視化し、配分とヘッジを同時に更新する。
本日のポイント
ブレント86.56/WTI81.91はホルムズ協議と米在庫4.289億バレルで下落、プレミアムは緩むも変動性は継続。
USD/JPY159.271と米10年4.664%は金利差と約11.7兆円の介入効果剥落を反映—輸出企業のヘッジ/翻訳リスクに直結。
DrewryのWCI4,526とCoWoS>52週がボトルネックを示唆:着地コスト上昇とAIサーバー納期の長期化。アリババのHK$800億調達が需要前倒しを促進。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。