Reader support is what makes Oracle Ayano Project possible. I am pouring my heart into building a generative AI system for large-scale data gathering, analytical synthesis, and article verification, so each piece can offer both accuracy and a fresh perspective. Please consider supporting the project.
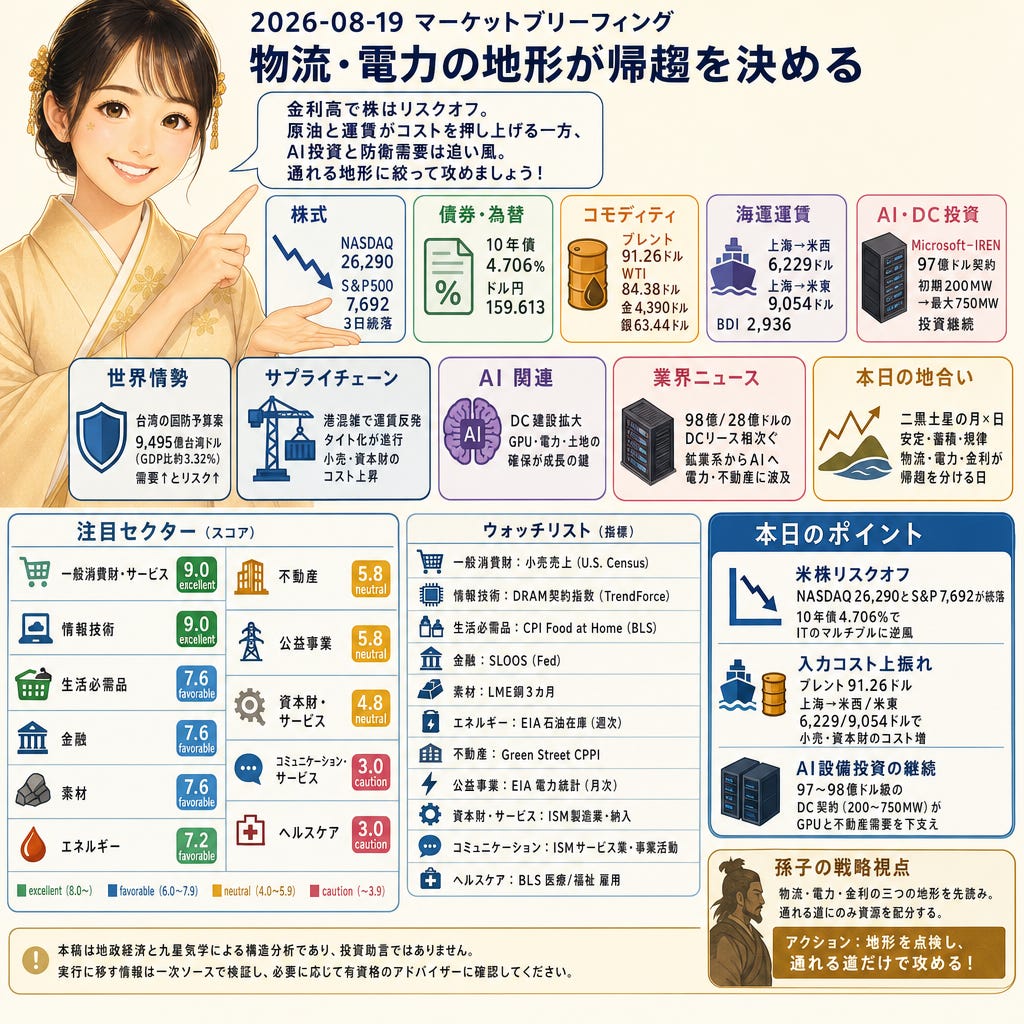
10年米国債4.706%、ブレント91.26ドル、ドル円159.613。ナスダック26,290とS&P 7,692は3日続落、日経平均は69,220で5連騰の後に一服感。二黒土星の月と日で基盤重視の地合い、年盤の一白水星はネットワーク依存の成長を示すが、物流・電力・金利の制約を越えた案件のみが収益化しやすい。
株と為替
26,290のナスダックと7,692のS&Pはともに下落、ダウは53,343(Reuters〈iTiger転載〉)。10年債4.706%、30年債5.285%、ドル円159.613で金利・ドル高が続き、ジャクソンホール前の警戒で大型テックに利益確定売り。割引率上昇は情報技術とコミュニケーション・サービスのバリュエーションを圧迫し、成長株主導の指数を下押し。
コモディティ
91.26ドル/バレルのブレントと84.38ドルのWTI(同日比ブレント+0.43%、WTI週次+1.42%)、現物タイトでスプレッドとプレミアムが意識(News summary/地域市況)。金は4,390.3ドル、銀は63.44ドルで-4.05%。原油高は輸送・包装コストを押し上げる一方、精製品スプレッド次第でエネルギー上流のキャッシュフローを支える。
世界情勢
9,495億台湾ドル(約312.7億ドル、GDP比約3.32%)の国防予算案(Reuters〈tradingkey要約〉)。調達加速は造船・電子・素材の需要を押し上げる一方、地域金利や株式リスクプレミアムを高め、安全資産選好を誘発。ITサプライチェーンの一部にも織り込みが波及。
サプライチェーン
6,229/9,054ドル(40フィート、上海発→米西/米東)のスポット運賃に反発、BDIは2,936、パナマックス日収19,686ドル(The Loadstar)。中南中国の港混雑と積み荷増でタイト化、輸入依存の小売・資本財の納入コストが上昇。低マージン商材は棚卸し再価格付けと販促圧力に要注意。
AI関連
97億ドルのMicrosoft–IREN契約、750MWキャンパスで初期200MWのIT負荷を段階導入(Datacenter.News)。Q2のMicrosoft設備投資は約410億ドルとされ、数百MW規模の案件が継続。電力・土地・接続の確保が前提なら、半導体・不動産・公益の受注パイプは厚い。
業界ニュース
98億ドルと28億ドル規模のデータセンターリースを鉱業系が相次ぎ発表、352MW案件や更新込み基本契約価値196億ドルの提示も(Dealroom/Fierce Network)。BTCは64,576ドル近辺で、電力・用地をAI向けに転用する動きが拡大。素材・不動産・ITに波及。
業界予測
本日の外観
二黒土星の月×日で「安定・蓄積・規律」が主旋律、年盤の一白水星が示すフロー依存の成長は、物流と電力の確保で初めて実現性が高まる。太平洋コンテナ運賃、精製品スプレッド、系統連系の待機列、長期金利の形状が、どのセクターの物語が今期の売上に変換されるかをふるいにかける日。
注目セクター
一般消費財・サービス(スコア9.0|excellent):SCFI反発で仕入れ負担は重いが、決済レールと回転率の改善で粗利を守りやすい。短期は運賃・燃料の転嫁タイミングがノイズ。
情報技術(スコア9.0|excellent):ハイパースケーラーのGPU/電力確保が成長線を維持。長期は強いが、短期は金利でバリュエーション敏感。
生活必需品(スコア7.6|favorable):ブレント91ドルと運賃高の中でもPBと段階転嫁でキャッシュ創出を維持。四半期ごとに燃料サーチャージの揺れ。
金融(スコア7.6|favorable):10年4.706%・30年5.285%環境でNIMと手数料が下支え。預金ベータやCRE再融資の負担に注意。
素材(スコア7.6|favorable):防衛調達とDC建設が需要を底上げ。エネルギー多消費品のスプレッド圧縮がリスク。
エネルギー(スコア7.2|favorable):現物タイトと精製スプレッドが上流CFを支援。政策・許認可が長期拡張の上限。
不動産(スコア5.8|neutral):長期金利で評価圧力、DC特化は電力接続確保なら堅調。広範資産は資金調達コストが重い。
公益事業(スコア5.8|neutral):AI負荷増で中期CAPEXは見通し良好も、許容ROE調整の時差と長期金利が重石。
資本財・サービス(スコア4.8|neutral):運賃・燃料のコスト・トゥ・サーブ上昇。防衛・インフラは底堅いが納入と附帯費が変動要因。
コミュニケーション・サービス(スコア3.0|caution):金利高で複利率上昇、広告弾力性が重荷。モネタイズMIXと権利コストが課題。
ヘルスケア(スコア3.0|caution):賃金・物品コスト上昇と金利高で高デュレーションに逆風。償還進捗と手術件数の実行力が鍵。
ウオッチリスト
一般消費財・サービス:U.S. Census Monthly Retail Trade Report(カテゴリ別小売売上の動向)。
情報技術:TrendForce DRAM契約指数(サーバーDRAM/HBMの需給タイトさ)。
生活必需品:BLS CPI Food at Home(家庭内食品の物価、価格転嫁可能性)。
金融:Fed SLOOS(貸出基準と需要、信用創造の先行指標)。
素材:LME銅3カ月(世界の工業・建設需要の速い指標)。
エネルギー:EIA Weekly Petroleum Status(在庫・稼働率で需給を即時把握)。
不動産:Green Street Commercial Property Price Index(商業不動産のキャップレート/評価トレンド)。
公益事業:EIA Electric Power Monthly(需要・発電ミックス・設備追加)。
資本財・サービス:ISM製造業・サプライヤー納入(バックログ消化条件)。
コミュニケーション・サービス:ISMサービス業・事業活動指数(広告・サービス需要の代理指標)。
ヘルスケア:BLS雇用統計・医療/福祉(人員・賃金のコスト圧力)。
留意点
中央銀行要人発言やジャクソンホール、OPEC+方針、SPR政策、地政学イベント、系統連系や変圧器の遅延などは短期の価格形成を大きく歪めうる。各種指数は改定があり、速報に過度な線形外挿は禁物。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
本日の勝敗は海運レーン、精製品スプレッド、系統連系、そして長期金利曲線という「地形」を先に読むかで決まる。二黒土星の配置は、コスト統制と供給基盤の確保を優先するほど成果が安定することを示唆。需給が通る場所だけで攻め、詰まりのある路線では守りに回るのが合理的。
アクション: まず物流・電力・金利の三つの地形を点検し、通れる道にのみ資源を配分する。
本日のポイント
米株リスクオフ:ナスダック26,290とS&P 7,692が続落、10年債4.706%でITのマルチプルに逆風。
入力コスト上振れ:ブレント91.26ドル、上海→米西/米東6,229/9,054ドルで小売・資本財のコスト増。
AI設備投資の継続:97〜98億ドル級のDC契約(200〜750MW)がGPUと不動産需要を下支え。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。