いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
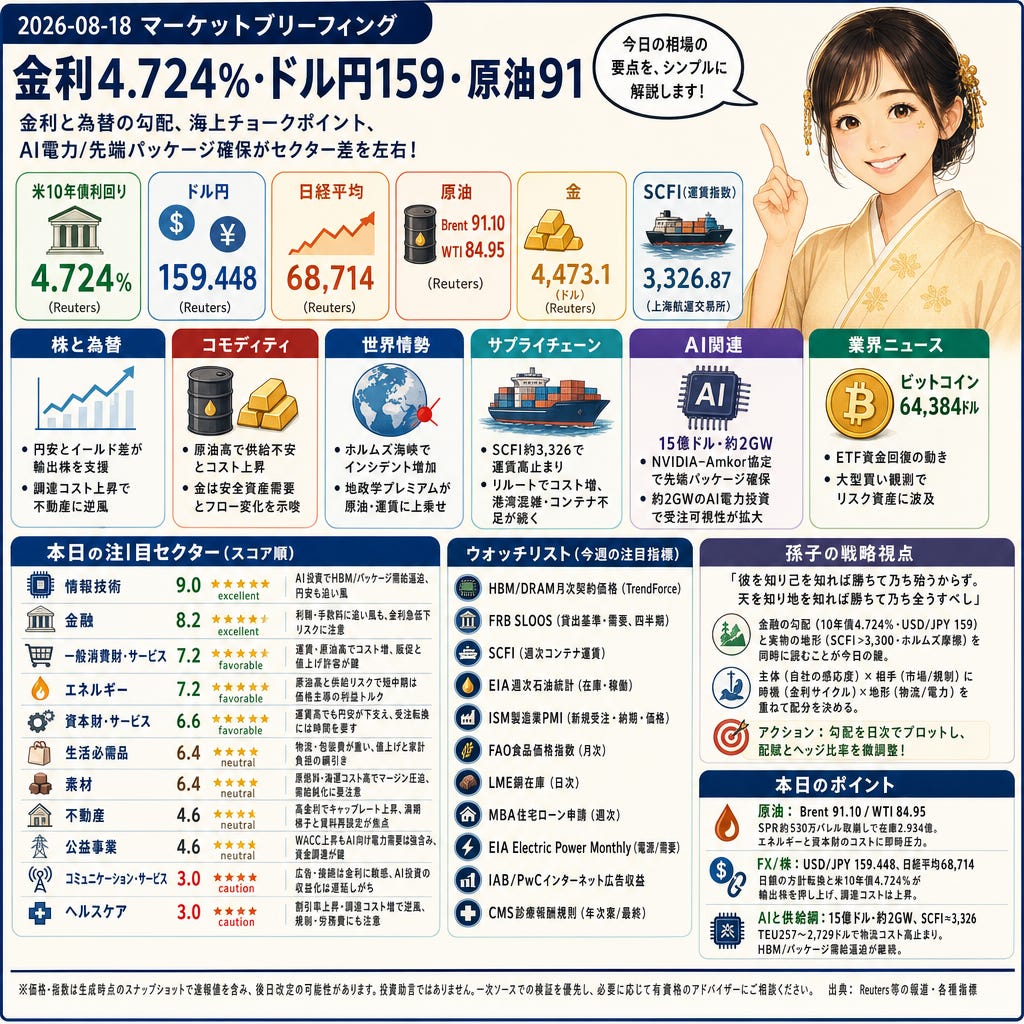
10年米国債4.724%、ドル円159.448、日経平均6万8,714。ブレント91.10/WTI84.95、金4,473.1。SCFIは約3,326で運賃高止まり。金利と為替の勾配、海上チョークポイント、AI電力/先端パッケージ確保が本日のセクター差を左右。
Paywall
株と為替
日経平均6万8,714、ドル円159.448、米10年債4.724%(Reuters)。6月の日銀政策金利約1.00%への転換以降、円安とイールド差が輸出株に資金を回し、指数を押し上げています。米金利の高さは調達コストを引き上げ、デュレーションの長い不動産には逆風。一方で金融は利鞘・手数料面の追い風とバリュエーションの金利感応が綱引き。
コモディティ
ブレント91.10ドル、WTI84.95ドル、金4,473.1ドル(Reuters報道ベース)。米SPRは約530万バレル取り崩しで約2.934億バレル、加えてUKMTOが伝える湾岸の海上インシデントが供給不安を増幅。原油高はエネルギーの収益を押し上げつつ、資本財・一般消費財のコストに波及。金の上昇は安全資産需要と金利・為替フローの変化を示唆。
世界情勢
世界原油の約20%が通過するホルムズ海峡で8月初旬に船舶被弾が相次ぎ、通航減少がKplerやUKMTOの報告で示唆(Reuters集約)。実需のスループットが絞られ、ブレント91/WTI85の水準に地政学プレミアムが上乗せ。エネルギー価格と運賃のボラティリティを通じ、素材・輸送にも影響が広がる構図。
サプライチェーン
SCFIは3,326.87(上海航運交易所/業界誌)。足元の紅海・ホルムズ経由のリルートでレーン別TEUは257〜2,729ドルの例示が続き、港湾混雑とコンテナ不足が残存。高い海上運賃は一般消費財・生活必需品の陸揚げコストを押し上げ、資本財・素材の在庫評価と価格転嫁のタイミングを難しくする。
AI関連
15億ドルと約2GW。NVIDIAとAmkorの先端パッケージ能力協定(約15億ドル)に加え、ハイパースケーラーの約2GW級AIデータセンター投資が報じられ(Reuters/各社)、HBM/パッケージ供給の確保が進行。半導体・製造装置・クラウド基盤まで受注可視性が拡大する一方、単一工程のボトルネックや電力制約は実装時期の上下に。
業界ニュース
ビットコイン64,384ドル(CoinDesk/集計)。ETFの資金循環が一部で1.43億ドルの回復ウィンドウ、オンチェーンでは約12億ドルの大型買い観測が報告。クリプトの回復はブローカー/決済隣接とリスク資産センチメントに波及しやすく、短期の流動性配分に影響。
業界予測
本日の外観
三碧木星の日が「着手と推進」を強め、二黒土星の月(供給基盤)と一白水星の年(ネットワーク)に重なります。準備済みのAI投資や商流は実行へ進みやすい一方、金利と運賃という“地形”の勾配が収益の傾きを左右。よって情報技術・金融は上位、運賃と金利に敏感な不動産・コミュニケーションは慎重スタンス。
注目セクター
情報技術(スコア9.0・excellent):NVIDIA–Amkorの15億ドル協定と約2GWのAI電力投資でHBM/先端パッケージ需給が逼迫、装置・メモリ・クラウドに受注可視性。ドル円159で日系輸出も追い風。主リスクは工程集中と電力/規制。監視:HBM/DRAM月次契約価格。
金融(スコア8.2・excellent):10年米債4.724%とドル円159が資金コストとフローを規定。利鞘・手数料には好条件だが、金利急低下やカーブ変化でNIM圧縮と評価損拡大のリスク。監視:FRB SLOOS(貸出態度/需要)。
一般消費財・サービス(スコア7.2・favorable):SCFI約3,326とブレント91/WTI85で陸揚げ・配送コスト上昇。ドル円159は輸出収益を押し上げるが、短期は販促強度と値上げ許容で変動。監視:SCFI(週次)。
エネルギー(スコア7.2・favorable):SPR約530万バレル取崩しとホルムズ警戒で原油高。短中期は在庫と供給リスクで価格主導の利益トルク、長期は許認可/脱炭素が制約。監視:EIA週次石油統計。
資本財・サービス(スコア6.6・favorable):運賃高止まりでも円安が円換算収益を下支え。中期はコストと納期不確実で受注転換に遅れ。四半期変動は運賃・エネルギー指標に連動。監視:ISM製造業PMI。
生活必需品(スコア6.4・neutral):SCFIと燃料高で物流・包装費が重い。棚卸と供給安定は維持も、値上げの歩調と家計負担の綱引きに。販促/プライベートブランド比率が鍵。監視:FAO食品価格指数。
素材(スコア6.4・neutral):原燃料と海運がマージンを規定。ブレント91と運賃高でクラッカー・製錬のコスト上振れ。需要鈍化時は固定費レバレッジが逆回転。監視:LME銅在庫。
不動産(スコア4.6・neutral):10年米債4.724%でキャップレート上昇・調達コスト増。安定資産中心に底堅さも、満期梯子と賃料再設定が決算を左右。監視:MBA住宅ローン申請。
公益事業(スコア4.6・neutral):高金利でWACC上昇、規制ラグで現金回収が遅延しやすい。一方でAI向け負荷見通しは強含み。資金調達と燃料費の管理が焦点。監視:EIA Electric Power Monthly。
コミュニケーション・サービス(スコア3.0・caution):広告と接続は金利・家計圧迫に敏感。AI投資でトラフィックは増えるが収益化は遅延しがち。コスト(周波数・コンプライアンス)上昇も課題。監視:IAB/PwC広告収益。
ヘルスケア(スコア3.0・caution):割引率上昇と調達コストが評価・収益を圧迫。拡大型よりも調達とペイヤー交渉の実務が重要。審査遅延や労務費高騰がリスク。監視:CMS診療報酬規則。
ウオッチリスト
HBM/DRAM月次契約価格(TrendForce)
FRB SLOOS(貸出基準・需要、四半期)
SCFI(上海航運交易所、週次コンテナ運賃)
EIA週次石油統計(在庫・稼働)
ISM製造業PMI(新規受注・納期・価格)
FAO食品価格指数(月次)
LME銅在庫(日次)
MBA住宅ローン申請(週次、金利・申請件数)
EIA Electric Power Monthly(電源構成・需要)
IAB/PwCインターネット広告収益レポート
CMS Medicare Physician Fee Schedule(年次案/最終)
留意点
価格・指数は生成時点のスナップショットで速報値を含み、後日改定の可能性があります。報道はReuters等の集約であり、一次統計(EIA、上海航運交易所、各規制当局)を優先。地政・規制は不連続に変化し、夜間ヘッドラインで前提が反転するリスクに留意。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
USD/JPY 159と米10年債4.724%という金融の勾配、SCFI>3,300とホルムズの摩擦という実物の地形を同時に読むことが今日の鍵。主体(自社の感応度)と相手(市場/規制)の条件に、時機(金利サイクル)と地形(物流/電力)を重ねて配分を決める。力技よりも経路選択が成果を分ける。
アクション: 金利・為替・運賃の勾配を日次でプロットし、配賦とヘッジ比率を傾きに合わせて微調整する。
本日のポイント
原油:ブレント91.10/WTI84.95、SPR約530万バレル取り崩しで在庫2.934億。エネルギーと資本財のコストに即時圧力。
FX/株:ドル円159.448、日経平均6万8,714。日銀の方針転換と米10年債4.724%が輸出株を押し上げ、資金調達コストは上昇。
AIと供給網:NVIDIA–Amkorの15億ドル協定と約2GW投資でHBM/パッケージ需給逼迫。SCFI≈3,326とTEU257〜2,729ドルで消費セクターの物流コスト高止まり。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。