いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
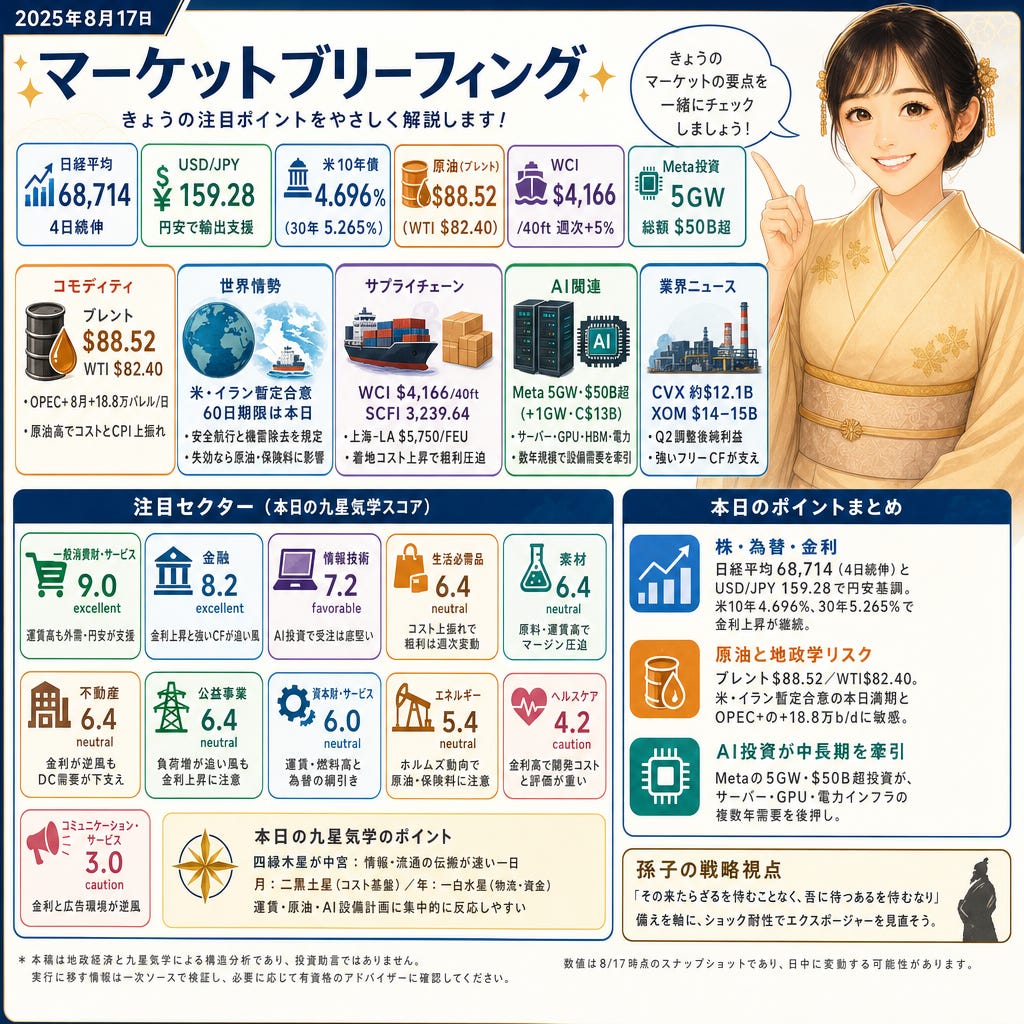
68,714、159.28、4.696%──日経平均は68,714で推移、ドル円は159.28、米10年債は4.696%(30年5.265%)。ブレントは$88.52、WCIは$4,166/40ftで、きょう8/17の米・イラン暫定合意の60日期限が原油と海上保険に神経質さを残す。Metaの5GW・$50B級AI投資はサーバー・電力網需要を底上げする一方、金利上昇は不動産や公益の割引率を引き上げる。
Paywall
株と為替
68,714と159.28──日経平均は68,714で4日続伸、USD/JPYは159.28近辺、米10年は4.696%、30年は5.265%。円安は自動車・輸出株の円換算益を押し上げる一方、長期金利上昇は不動産・公益・一部金融の資金調達コストとバリュエーションに重し。外需主導と金利敏感の綱引きが続く。(The Japan Times / Fed notes & market commentary)
コモディティ
88.52と82.40──ブレント$88.52、WTI$82.40。OPEC+の8月+18.8万b/d調整に、米・イラン暫定合意の期限到来が重なり、地政学プレミアムと海上保険料が意識される。原油高はエネルギー収益を押し上げつつ、輸送・包装コストとCPI成分を刺激し、長期金利の上振れ圧力にもつながる。(AP / market coverage)
世界情勢
60日期限は本日──米・イランの暫定覚書は60日交渉枠(8/17期限)と安全航行を規定。正常時で商船約55隻と1,700万バレル超/日が通過との報告、草案には30日以内の機雷除去も含意。失効・非延長ならホルムズ経由の原油・保険料に即時インパクト。(Arab News / ABC reporting on the interim MOU)
サプライチェーン
4,166と3,239.64──DrewryのWCIは$4,166/40ft(週次+5%)、SCFIは3,239.64。上海–LA $5,750/FEU、上海–NY $7,149/FEUとピーク需要と湾岸リスクで上昇。着地コストと在庫負担増で小売・生活必需品の粗利が圧迫、運転資本需要も膨らむ。(Drewry / Shanghai Shipping Exchange reporting)
AI関連
5GWと$50B──MetaはルイジアナのHyperionをIT 5GWへ拡張、総投資は$50B超。加アルバータでも1GW(C$13B≒$9.17B)を新設。サーバー、GPU、HBM、ネットワーク装置、電力設備の調達需要を複数年で創出し、設備供給のリードタイムや許認可の遅延がボトルネックに。(Meta Data Centers / Reuters coverage)
業界ニュース
$12.1Bと$14–15B──ChevronのQ2調整後純利益は約$12.1B、Exxonは$14–15B帯。ブレント$88.52/WTI$82.40の環境と米産量2.07mb/d(CVX)も寄与。強いフリーCFは自社株買いとM&A余地を広げ、保険・資本市場の手数料プールにも波及。(Chevron / Exxon earnings coverage, company reports & market reporters)
業界予測
本日の外観
四緑木星が中宮に入り、情報・流通・ネットワーク経路の伝搬が速い一日。月は二黒土星(コスト基盤・供給の土台)、年は一白水星(物流・資金フロー)が軸で、重みは年30・月40・日30。今日のテープは運賃指標、原油ヘッドライン、ハイパースケーラーの設備計画に集中的に反応しやすい。
注目セクター
一般消費財・サービス(スコア9.0|excellent):WCI $4,166とSCFI 3,239.64で着地コストと運転資本が増える一方、USD/JPY 159.28は自動車・高級品など外需サブの円換算益を押し上げ。フルフィルメントと決済の流れが維持されれば固定費吸収が進み、短期は運賃・燃料の週次変動がノイズに。
金融(スコア8.2|excellent):米10年4.696%、30年5.265%で資産利回りと調達コストが同時に上昇、NIMは預金ベータ次第。ホルムズ動向は海上・エネルギー保険料を揺らす。エネルギーの強いCF(CVX約$12.1B、XOM $14–15B)が資本市場・引受に追い風も、資金再価格で日次ボラに注意。
情報技術(スコア7.2|favorable):Metaの5GW・$50Bと1GW・C$13Bでサーバー、GPU、HBM、ネット機器の需要が数年先まで可視化。長期金利上昇はバリュエーションの逆風だが、電力・ネットワーク増強を背景に受注は底堅い。短期はHBM/先端パッケージ供給の逼迫と金利ヘッドラインに敏感。
生活必需品(スコア6.4|neutral):WCI $4,166とSCFI 3,239.64、ブレント$88.52/WTI$82.40で包装・輸送・在庫コストが上振れ。価格転嫁は時間差があるため、ミックスと販促強度で粗利の毀損幅が決まる。足元は週次の運賃・燃料次第でマージン振れやすい。
素材(スコア6.4|neutral):OPEC+の+18.8万b/dとブレント$88.52/WTI$82.40でフィード在庫とコストが上昇、同時にWCI/SCFI高で着荷コストも増。ナフサ・ガスオイル対製品のスプレッド管理と出荷タイミングが鍵。需要が弱含むとマージン圧縮とバランスシート負荷に注意。
不動産(スコア6.4|neutral):10年4.696%、30年5.265%で割引率・CAPレート上昇が評価を圧迫。対抗軸はハイパースケーラーのデータセンター需要(5GW・$50B等)だが、系統連系の滞留と許認可が制約。レート動向が引き続きテープを左右。
公益事業(スコア6.4|neutral):データセンターのマルチGW計画が負荷成長とレートベース拡大機会を提供。一方で国債利回り高はWACCを押し上げ、規制ラグの吸収力が焦点。変電・変圧器のリードタイムが大型計画のボトルネックになりやすい。
資本財・サービス(スコア6.0|neutral):WCI $4,166/SCFI 3,239.64と原油$88.52/$82.40が物流・操業コストを押し上げ、USD/JPY 159は輸出企業の報告益を支える。ホルムズの保険・用船市況は感応度が高く、受注消化は仕入れ納期次第で変動。
エネルギー(スコア5.4|neutral):ホルムズが目詰まり点で、米・イラン暫定合意は本日満期。OPEC+の+18.8万b/dでも、供給寸断なら原油と保険料は上振れやすい。Q2の強いCFが示すようにチェーン全体で収益力は高いが、日中のヘッドラインでボラが出やすい。
ヘルスケア(スコア4.2|caution):長期金利高がR&D中心・早期収益企業の資本コストを押し上げ、評価は開発・承認マイルストンに依存。サービスは供給正常化の追い風も、短期のセクター主導は個別カタリスト寄り。
コミュニケーション・サービス(スコア3.0|caution):長期金利上昇で割引率が上がり、広告主のコスト高は広告予算を圧迫。プラットフォームのAIインフラ投資は戦略的だが目先は資本集約でFCFに重い。短期の評価はエンゲージメントと広告単価データ次第。
ウオッチリスト
Drewry World Container Index(週次、主要航路スポット運賃)
Federal Reserve Senior Loan Officer Opinion Survey(四半期、貸出態度・需要)
TrendForce HBM契約価格指数(月次、AI向け高帯域メモリ)
FAO Food Price Index(月次、世界食品価格)
LME銅3カ月公式価格(デイリー、工業需要の温度感)
Freddie Mac Primary Mortgage Market Survey(週次、米30年固定)
EIA Electric Power Monthly(月次、発電ミックスと需要)
ISM製造業・供給業者納期(毎月、ボトルネック把握)
EIA Weekly Petroleum Status Report(週次、原油在庫・稼働)
米FDA CDER新薬承認件数(月次、開発の進捗)
Nielsen The Gauge(月次、ストリーミング視聴シェア)
留意点
数値は各紙・機関のスナップショットで日中に変動します。米・イラン暫定合意の延長可否、OPEC+調整、在庫統計、為替介入などのヘッドラインで前提は急速に変わり得ます。企業数値は公開資料ベースですが速報値を含み、改定の可能性があります。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
きょうの論点はホルムズの60日期限と高止まりする長期金利。ショックが来ない前提ではなく、燃料・運賃・金利の逆風が来ても吸収できる在庫・保険・与信・ヘッジ・調達多様化の備えを軸に評価する。AI電力投資の追い風と金利敏感の逆風を同じフレームで相殺度を測る。
アクション: ショック耐性の強度でエクスポージャーを並べ替え、脆弱な箇所を軽くする。
本日のポイント
日経平均は68,714で4日続伸、USD/JPYは159.28近辺で輸出企業の円換算益を押し上げ。
ブレント$88.52/WTI$82.40は米・イラン暫定合意の本日満期とOPEC+の+18.8万b/dに敏感。
MetaのHyperion拡張は5GW・$50B超で、サーバー・GPU・電力インフラの調達需要を複数年で牽引。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。