いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
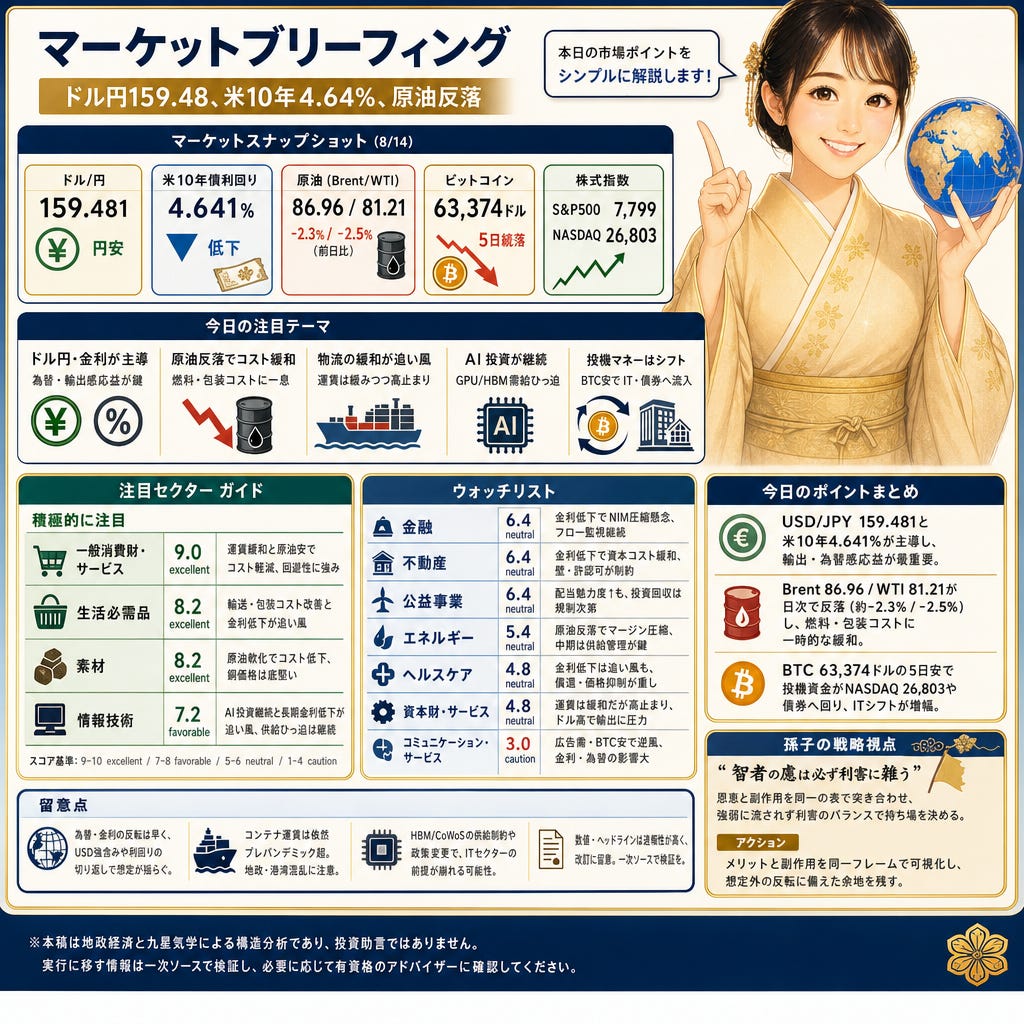
159.481のドル円と4.641%の米10年債がクロスアセットの主軸。Brentは86.96ドル、WTIは81.21ドルへ反落し、ビットコインは63,374ドルで5日続落。七赤金星の中宮日に二黒土星の月、一白水星の年が重なり、物流の緩和とデュレーション低下を収益化できる業種が相対優位、為替管理が鍵。短期は輸出・エネルギーのマージン変動がスイング要因。
Paywall
株と為替
7,799のS&P500と26,803のナスダック、4.641%の米10年利回り、159.481のドル円が同時進行(Market snapshot + market reports)。長期金利低下がグロースとディフェンシブへ資金を回しつつ、強いドルと円安は輸出や外貨売上に揺らぎ。ビットコイン63,374ドルの5日続落が小型・消費関連のリスク許容度を冷やし、メガテック偏重を強めている。
コモディティ
86.96ドルのBrentと81.21ドルのWTIは1日で各約-2.3%/-2.5%(Market snapshot + energy reports)。銅は6.5895ドル/ポンド、金は4,407.1ドル/オンス。原油の一服は輸送・包装・発電燃料のコストを和らげる一方、精製マージンを圧縮。金利・ドル高の組み合わせはコモディティ全般にボラティリティを残す。
世界情勢
4.641%の米10年利回りと159.481のドル円は制裁・越境資金移動ヘッドラインで安全資産需要が強まった反映(International reporting and government notices)。63,374ドルのビットコイン安、86.96/81.21の原油反落もフロー再配分を促進。地域で約2トン(≈2.83億ドル)の金移送や30億ドル級の資金移動の報も伝わり、エネルギーと金融の伝送経路を市場は注視。
サプライチェーン
数百ドル/TEUのSCFI系ヘッドホール運賃は前週比で緩みつつも19年水準超(Shipping indices and port reports)。バルチックやVLGC/VLCCも平常比で高止まり。81.21/86.96の原油と6.5895ドル/ポンドの銅は燃料・取扱い費に波及し、在庫/売上比や運転資本に跳ね返る。小売と資本財の着地コスト管理が差に。
AI関連
10億〜100億ドル級のAI設備投資とGPU/HBMのリードタイム長期化が継続(Technology press and company disclosures)。26,803のナスダック、7,799のS&P、4.641%の割引率が評価面で追い風。GoogleのGemini加速要請やNvidia級需要が供給ひっ迫を維持し、サプライヤーの価格決定力を下支え。
業界ニュース
63,374ドルのビットコインは5日続落、同時にナスダック26,803とS&P500 7,799はメガテック主導で上昇(Market snapshot + crypto flows reporting)。4.641%の長期金利と159.481のドル円が再配分の基準。暗号資産ETPの資金調整が報じられ、小型株や裁量消費の商いが痩せる一方、長デュレーションと安全資産にフロー。
業界予測
本日の外観
七赤金星の中宮日で取引回転と価格付けが焦点。二黒土星の月と一白水星の年が供給基盤とフローを支え、物流緩和と金利低下の便益を素直に収益へ落とせる業種が優位。USD/JPY 159.5、米10年4.64%、Brent/WTIの反落は、為替感応度の高い輸出とエネルギー・小売の着地コストに直結。
注目セクター
一般消費財・サービス(スコア9.0・excellent):SCFI/ドリューリーの運賃緩和とWTI≈81が燃料・配送費を軽減。強いドルでも大規模プラットフォームは回遊を取り込みやすい。リスクは在庫ズレと観光消費の為替逆風。指標:ドリューリー世界コンテナ指数。
生活必需品(スコア8.2・excellent):Brent86.96/WTI81.21の一服と運賃緩和で輸送・包装コストが改善。10年債低下は資金調達とバリュエーションに追い風。私鉄化(PB)へのトレードダウンやドル高の翻訳影響に注意。指標:BLS CPI『家庭での食料』。
素材(スコア8.2・excellent):銅6.59ドル/ポンドとドル高で売上はまちまちだが、原油軟化で石化フィードのコスト低下。制裁・貿易フローでプレミアムと資金スプレッドが変動。精錬集中のリスク管理が鍵。指標:LME3カ月銅価格。
情報技術(スコア7.2・favorable):AI向け設備投資は数十億ドル規模が継続、GPU/HBMの供給逼迫が価格決定力を維持。10年4.64%は長デュレーションに追い風だが、日中のローテーションに敏感。リスクはHBM/CoWoSのボトルネックと政策。指標:TrendForce HBM指数。
ウオッチリスト
金融(スコア6.4・neutral):10年4.64%で資産利回りが軟化しNIM圧縮の懸念。ドル高や制裁関連フロー監視も継続。指標:FRB H.8(預金・貸出)。
不動産(スコア6.4・neutral):3日続落の長期金利が資本コストを緩め、リファイ算盤が改善。CMBS/REITの壁と許認可の滞りが制約。指標:フレディマック30年固定。
公益事業(スコア6.4・neutral):原油一服と長期金利低下で配当の相対魅力が改善。高水準の系統・再エネ投資は規制回収のタイミング依存。指標:EIA Electric Power Monthly。
エネルギー(スコア5.4・neutral):Brent86.96/WTI81.21は1日反落も週次では+5%台。精製マージンは目先圧縮、OPEC+の供給管理と許認可が中期の鍵。指標:EIA週間石油在庫。
ヘルスケア(スコア4.8・neutral):10年低下でR&Dや医療機器の資金調達が軽くなる一方、CMSの償還や価格査定が上値を抑制。指標:BLS CPI医療サービス。
資本財・サービス(スコア4.8・neutral):コンテナ運賃は緩和も高止まり、ドル高で輸出受注とマージンに圧力。原油安で燃料・投入コストは軽減。指標:ISM製造業・サプライヤー納期。
コミュニケーション・サービス(スコア3.0・caution):広告需要とエンゲージメントが主導。BTC5日安と小幅リスクオフで広告単価に逆風、USD建て債務は金利・為替直撃。指標:S&Pグローバル米国サービスPMI新規受注。
留意点
為替と金利の反転は早く、USD強含みや利回りの切り返しで本日の想定は容易に揺らぐ可能性。コンテナ運賃は依然プレパンデミック超で、地政・制裁や港湾・運河の詰まりが再燃すればコストに逆流。HBM/CoWoSの供給制約や政策変更は技術セクターの前提を崩し得る。数値・ヘッドラインは速報性が高く、改訂に留意。
孫子の戦略視点
孫子曰く「智者の慮は必ず利害に雑う」
159.481のドル円や4.641%の金利低下、原油の一服は恩恵と副作用を同時に運びます。物流緩和やデュレーション低下の追い風と、輸出採算や精製マージンの逆風を同じ表で突き合わせるべき局面。短期の強弱感に流されず、利害のバランスで持ち場を決める。
アクション: メリットと副作用を同一フレームで可視化し、想定外の反転に備えた余地を残す。
本日のポイント
USD/JPY 159.481と米10年4.641%が主導し、輸出・為替感応益の計数が最重要。
Brent 86.96/WTI 81.21が日次で反落(約-2.3%/-2.5%)し、燃料・包装コストに一時的な緩和。
BTC 63,374ドルの5日安で投機資金がナスダック26,803や債券へ回り、ITシフトが増幅。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。