いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
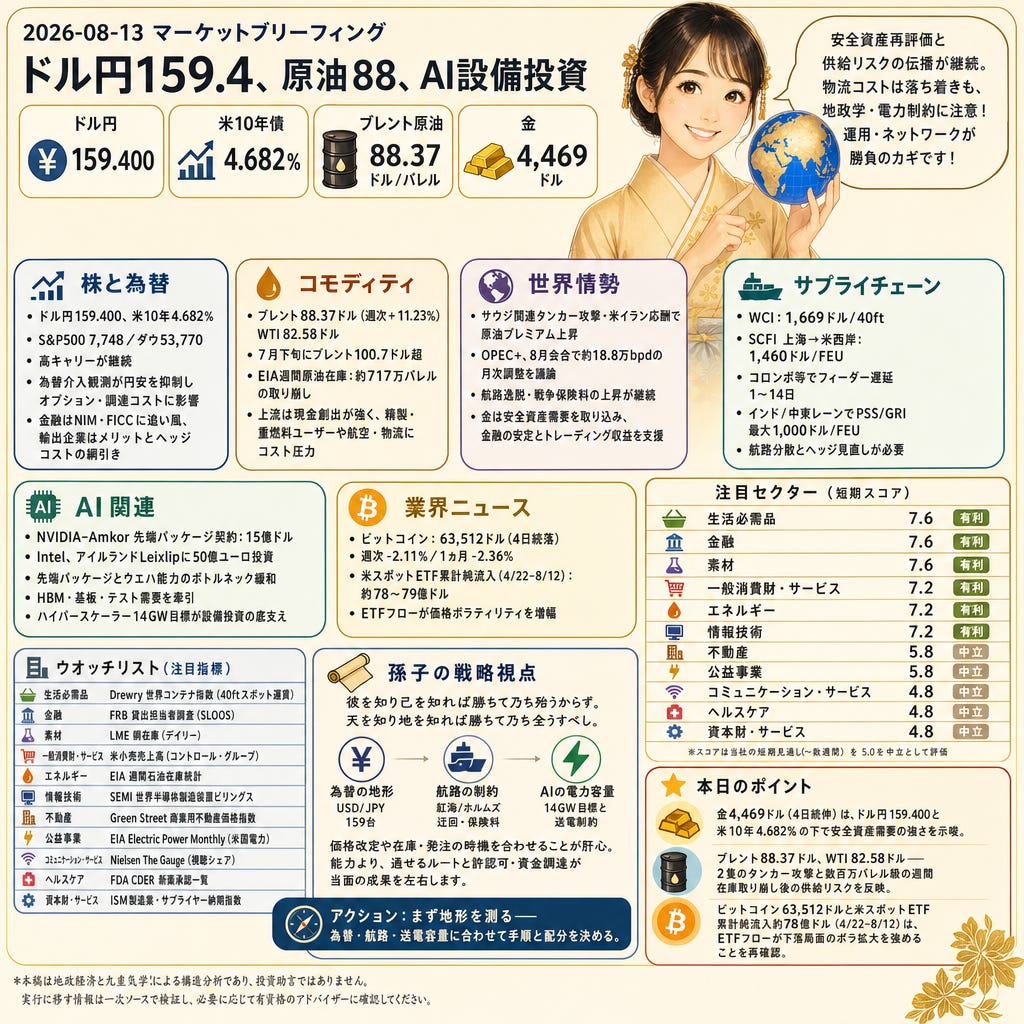
159.400のドル円、米10年債4.682%、ブレント88.37ドル、金4,469ドルが同時進行。安全資産の再評価と供給リスクの伝播が続く一方、WCI 1,669/40ftとSCFI上海→米西岸1,460/FEUは輸入コストを抑えています。八白土星の日×二黒土星の月×一白水星の年は、在庫・設備・ネットワークの運用が主導、ルートや許認可の詰まりが利益率に直結する配置です。
Paywall
株と為替
159.400のドル円、S&P500 7,748、ダウ53,770、米10年4.682%(Investing.comのReutersフィード)。高キャリー環境が続き、米大型株のヘッドライン変動も高止まり。過去には単回で3.57兆円規模の示唆があった日本の為替介入観測が、円のさらなる下落を抑えつつオプションと資金調達コストにプレミアムを載せています。金融はNIMとFICC収益に追い風、輸出企業はドル高の恩恵と為替ヘッジコストの綱引きです。
コモディティ
88.37ドルのブレントと82.58ドルのWTIは1週間で+11.23%/+9.78%(Reuters/Euronext経由)。7月下旬にはブレントが一時100.7ドルまで上昇、直近もEIA参照の週間原油在庫で約717万バレルの取り崩しが報告され需給タイト感が残ります。上流は現金創出が強まり、精製・重燃料ユーザーや航空・小売物流にはコスト圧力がかかります。
世界情勢
2隻のサウジ関連タンカー攻撃と米・イランの応酬でブレントは7/23に一時100.7ドル(Reuters)。航路逸脱と戦争保険料の上昇が継続、OPEC+は8月会合で約18.8万bpdの月次調整が議論対象と報じられました。輸送・保険コストは素材・資本財の原価に波及し、金は安全資産需要を取り込み、金融のディフェンシブな預金安定やトレーディング収益を支えます。
サプライチェーン
1,669ドル/40ftのWCIと1,460ドル/FEUの上海→米西岸SCFI(Bertling/Drewry)。一方でコロンボなどの積替拠点では1~14日のフィーダー遅延、インド/中東レーンでTEUあたり最大1,000ドルのPSS/GRIが散見。消費・小売は粗利と在庫回転、資本財・素材は部材納期が左右され、調達チームは航路分散とヘッジの見直しが必要です。
AI関連
15億ドルのNVIDIA–Amkor先端パッケージ契約と、IntelのアイルランドLeixlipに50億ユーロ投資(Reuters)。先端パッケージとウエハ能力のボトルネックを緩め、HBMや基板、テストの需要を牽引、ハイパースケーラーの14GW内部目標が設備投資の底を固めます。供給前倒しはデータセンター建設のリードタイム短縮に直結し、IT高成長の持続性を補強します。
業界ニュース
63,512ドルのビットコインは4日続落、週次-2.11%、1カ月-2.36%(Wooley Rhino Research、Farside参照)。4/22~8/12の米スポットETF累計純流入は約78~79億ドルで、フローが価格ボラティリティを増幅。マイナーやカストディー、IT・金融周辺のリスクオン/オフ循環と派生商品ボラに波及しています。
業界予測
本日の外観
八白土星の日は二黒土星の月と相まって、安全運用と現場オペレーションが軸。一白水星の年はネットワークと流れが勝敗を左右し、航路・決済網・データセンターの接続制約が利益率に迅速に波及。短期は安定寄りだが、ルートや許認可、電力容量が価値連鎖の中程で摩擦を起こす局面です。
注目セクター
生活必需品(スコア7.6・有利):WCI 1,669/40ftとSCFI上海→米西岸1,460/FEUで輸入コストは緩和。一方、ブレント88ドル台とコロンボの1~14日遅延が輸送・包装・冷蔵コストと在庫計画を圧迫。価格改定は棚替えで時差伝達。
金融(スコア7.6・有利):USD/JPY 159.4と米10年4.682%でNIMとFICCが下支え。介入観測がFXオプション需給を活性化。短期は為替イベント、長期は与信需要とデポジットベータが決め手。
素材(スコア7.6・有利):紅海/ホルムズの迂回と戦争保険、ブレント88ドル台が原料コストを規定。NVIDIA–Amkorの15億ドルとIntelの50億ユーロ投資が半導体向け薬品・基板・テスト材を押し上げ。
一般消費財・サービス(スコア7.2・有利):トランスパック軟化で粗利改善も、燃料高で最終区間の付加運賃が上昇。強いドルは仕入れ原価に追い風だが海外売上を圧縮。1~14日のフィーダー遅延はホリデー構成を揺らす。
エネルギー(スコア7.2・有利):7月に一時100ドル超の反動後もブレントは88ドル台、EIAの在庫取り崩しでタイト感。航路迂回と保険料が運賃を底上げし上流キャッシュを支援、精製・重燃料ユーザーは逆風。
情報技術(スコア7.2・有利):15億ドルの先端パッケージ契約と50億ユーロのウエハ投資でボトルネックを緩和しHBM・基板・テストを牽引。USD高で輸出の為替感応度は上昇、短期はヘッドライン主導の荒さ。
不動産(スコア5.8・中立):米10年4.68%近辺がキャップレートとリファイを圧迫。対照的にデータセンター需要(14GW目標)が電力余力のある工業用/土地を下支え。オフィスとの分散が大。
公益事業(スコア5.8・中立):AI/データセンターの負荷増で送配電と発電の投資需要が拡大。燃料費は条項で回収可能だが、許認可と資金調達が収益軌道を規定。接続・送電が実務上の隘路。
コミュニケーション・サービス(スコア4.8・中立):AI機能でエンゲージは底上げも、広告は金利/為替に敏感。ネットワーク容量やピアリングが制約、規制・コンテンツ方針の尾を引く。
ヘルスケア(スコア4.8・中立):収載・償還(CMS/IRA)とFDA進行が収益を規定。特定レーンの遅延がデバイス/APIに小さな傷。短期は試験・承認の個別材料、価格圧力は中期に残存。
資本財・サービス(スコア4.8・中立):受注消化は納期と物流次第。トランスパックは軟化だがインド/中東経由のサーチャージと1~14日の遅延がルーティングを複雑化。ブレント88ドル台でディーゼル/ジェット負担増。AI向け設備は支え。
ウオッチリスト
生活必需品:Drewry 世界コンテナ指数(40ftスポット運賃、週次)
金融:FRB 貸出担当者調査(SLOOS)
素材:LME 銅在庫(デイリー)
一般消費財・サービス:米小売売上高(コントロール・グループ)
エネルギー:EIA 週間石油在庫統計
情報技術:SEMI 世界半導体製造装置ビリングス
不動産:Green Street 商業用不動産価格指数
公益事業:EIA Electric Power Monthly(米国電力)
コミュニケーション・サービス:Nielsen The Gauge(視聴シェア)
ヘルスケア:FDA CDER 新薬承認一覧
資本財・サービス:ISM製造業・サプライヤー納期指数
留意点
急な為替介入はドル資金調達やヘッジ付与替に歪みを生みやすい。OPEC+方針や地政学の沈静化/再燃で原油プレミアムは迅速に再評価される可能性。インド/中東回りの航路逼迫や変動型サーチャージは繁忙期の在庫計画を撹乱し、AI投資は送電容量・変電機器の調達遅延で立上げが遅れるリスク。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
為替の地形(USD/JPY 159台)、航路の制約(紅海/ホルムズ)、そしてAIの電力容量という「地」を前提に、価格改定や在庫・発注の時機を合わせることが肝心です。能力よりも、通せるルートと許認可・資金調達の条件が当面の成果を左右します。今日の判断は、ボトルネックに近い工程から先に整える順序で。
アクション: まず地形を測る――為替・航路・送電容量に合わせて手順と配分を決める。
本日のポイント
金4,469ドル(4日続伸)は、ドル円159.400と米10年4.682%の下で安全資産需要の強さを示唆。
ブレント88.37ドル、WTI82.58ドル――2隻のタンカー攻撃と数百万バレル級の週間在庫取り崩し後の供給リスクを反映。
ビットコイン63,512ドルと米スポットETF累計純流入約78億ドル(4/22–8/12)は、ETFフローが下落局面のボラ拡大を強めることを再確認。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。