いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
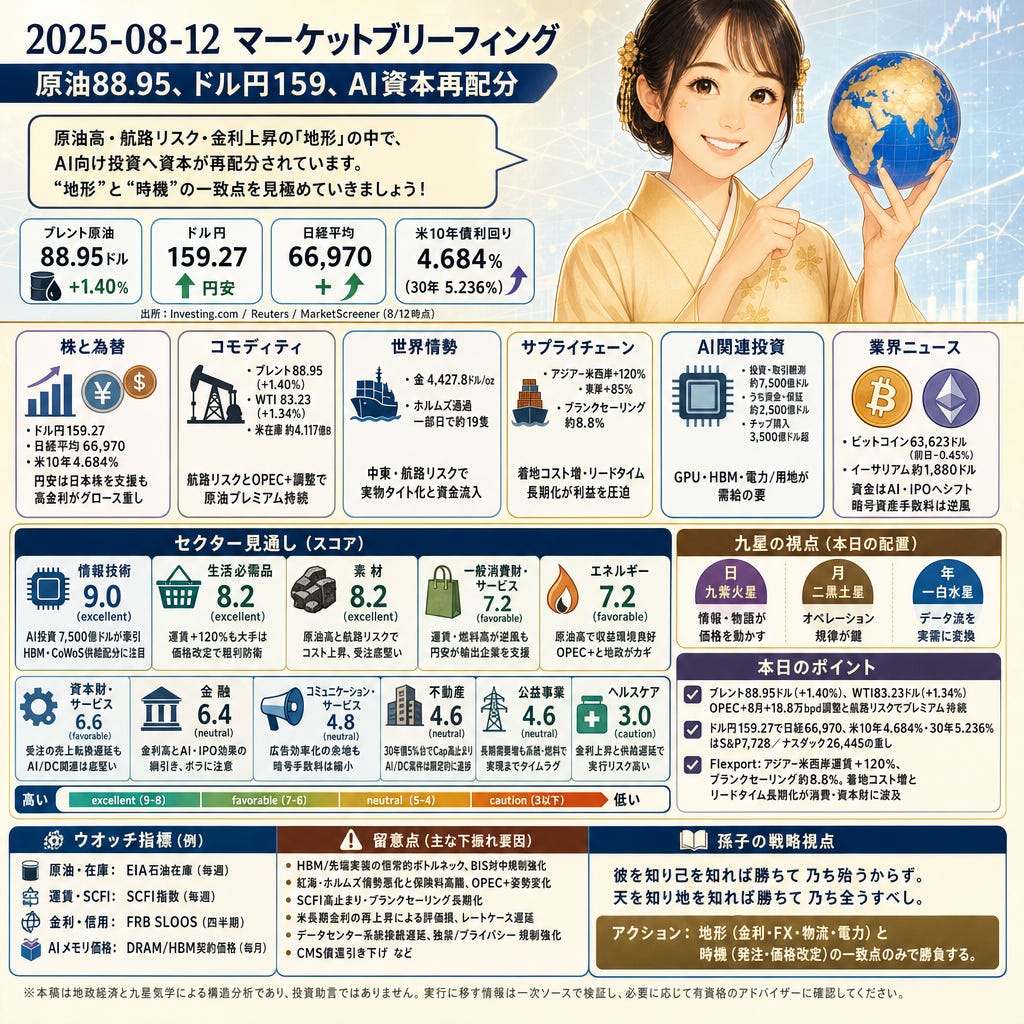
ブレントは88.95ドル、ドル円は159.27、日経平均は66,970、米10年債利回りは4.684%。九星は日が九紫火星で情報と物語が価格を動かしやすい配置、月の二黒土星はオペレーション規律、年の一白水星はデータ流の実需化に重心が置かれます。物流の詰まりと原油高、為替・長期金利という「地形」に沿って、AI向け設備投資への資本再配分が続く一日です。
Paywall
株と為替
ドル円は159.27、日経平均は66,970、S&P 500は7,728、ナスダックは26,445、米10年4.684%、30年5.236%(MarketScreener/Reuters)。財務省は2026年介入窓口で為替介入支出11.7349兆円を報告し、介入警戒が断続。円安は輸出企業の報告利益を押し上げ日本株を支援する一方、高い長期金利は米グロースのバリュエーションを圧迫。
コモディティ
ブレント88.95ドル(+1.40%)、WTI83.23ドル(+1.34%)、ブレントは5日、WTIは4日続伸(Investing.com/Reuters)。OPEC+は8月に18.8万バレル/日の増産調整を予定、サウジのOSPや紅海タンカー事案でリスクプレミアムが残存。EIAの米商業在庫は約4.117億バレル。燃料・包装・石化コストの押し上げが波及します。
世界情勢
金は4,427.8ドル/オンス、ブレント88.95ドル、ホルムズ海峡の通過が一部日で約19隻に留まる報告(DTN)。中東情勢と航路リスクが海上輸送を絞り、原油の実物タイト化と安全資産への資金流入を同時に誘発。エネルギー・素材のコストベース上昇に加え、金融市場のボラティリティも高めやすい地合いです。
サプライチェーン
アジア–米西岸スポット運賃は5月中旬比+120%、東岸+85%、SCFIは7/10時点で横ばい示唆、ブランクセーリングは約8.8%、世界艦隊の約11%が投錨待機(Flexport)。着地コストとリードタイムが伸び、一般消費財・生活必需品の粗利を圧迫。資本財・小売では運転資金需要が強まります。
AI関連
AI関連の投資・取引観測は約7,500億ドル、うち約2,500億ドルが資金・保証、3,500億ドル超がチップ購入(Axios=Bloomberg/PitchBook集計)。業界CAPEXは年7,250億ドル水準(Bloomberg)。GPU・HBM・先端実装とデータセンター電力・用地が需給の要で、大型リースや保証はクレジット市場にも波及。
業界ニュース
ビットコイン63,623ドル(前日-0.45%、週次-0.99%)、イーサリアム約1,880ドル(Reuters)。投資資金はAIメガディールやIPO配分へ回り、暗号資産関連の手数料プールは縮小傾向。ITや引受関連の金融にフローが向かう一方、暗号取引所の収益は逆風です。
業界予測
本日の外観
日盤は九紫火星でヘッドラインとデモ、ガイダンスの価格影響が大きい構図。月の二黒土星はサプライチェーン遂行力を評価し、年の一白水星はネットワーク効果とデータ流を実需に変える企業を後押し。原油と海上輸送の隘路、電力接続制約、為替・長期金利の地合いが各セクターのリズムを規定します。
注目セクター
情報技術(スコア9.0(excellent)):AI関連約7,500億ドルの資金・需要がGPU・HBM・先端実装と電力/用地を牽引。ドル円159が日本勢の報告利益を下支え。短期はHBM・CoWoSの供給配分とハイパースケーラーの発注タイミングに注目。
生活必需品(スコア8.2(excellent)):運賃はアジア–米西岸で+120%、燃料高も重く着地コスト上昇。ただし大手は調達規模と価格改定の段取りで通期の粗利防衛が可能。販促強度と付加運賃の損益反映時期が焦点。
素材(スコア8.2(excellent)):ブレント88.95/WTI83.23とタンカー通航制約が熱源・石化コストを押し上げ。AI投資は特殊化学・ガス・金属の受注を下支え。運賃・保険料の転嫁力とサーチャージの持続性が鍵。
一般消費財・サービス(スコア7.2(favorable)):運賃+120%と滞船で在庫と運転資金に逆風、燃料高も重石。一方、ドル円159は自動車・家電など輸出企業の報告利益に追い風。短期は販促強度と在庫バランスがマージン左右。
エネルギー(スコア7.2(favorable)):ブレント88.95、WTI83.23で価格主導の収益環境。製品マージンの伝達は上流ボリュームより速い。OPEC+の8月18.8万bpd調整と地政がスプレッドを規定。
資本財・サービス(スコア6.6(favorable)):高止まりの海上運賃とブランクセーリングで受注の売上転換が遅延。AI/DC向け電材とEPCの積み上がりは底堅いが、燃料高と割引率上昇で新規案件のハードルが上昇。
金融(スコア6.4(neutral)):米10年4.684%・30年5.236%で評価損懸念とNIMの綱引き。AIメガディールとIPO再開が引受・アドバイザリーを補強する一方、暗号関連手数料は細る。資金調達コストとボラがノイズ。
コミュニケーション・サービス(スコア4.8(neutral)):AI投資は広告・クラウドの効率化とARPU改善余地を示すが、暗号手数料は縮小。短期のエンゲージ上振れに対し、中期の規制・収益化の摩擦で歩みは不均一。
不動産(スコア4.6(neutral)):30年米国債約5.24%でCap率は高止まり。AI/DCの事前賃貸案件は電力・接続が確保できる範囲で進捗。エネルギー・建設コスト上昇が一般案件のハードルを引き上げ。
公益事業(スコア4.6(neutral)):AI負荷で送配電・発電の長期需要は増加も、燃料コスト回収はレートケース追随待ち。系統接続と用地・変圧器のボトルネックが実現時期を左右。
ヘルスケア(スコア3.0(caution)):長期金利上昇でR&D資本コストが増し、デバイス部材の供給遅延も。価格・承認・支払の整合が取れず実行リスクが高い。試験・承認ヘッドラインで日次ボラに注意。
ウオッチリスト
情報技術:監視指標 TrendForce DRAM/HBM契約価格(毎月)。供給逼迫や価格改定の節目を確認。
生活必需品:監視指標 FAO Food Price Index(毎月)。原材料と値上げ許容度の関係を点検。
素材:監視指標 S&P Global Manufacturing PMI Input Prices(毎月)。入力コストと転嫁力のバランス。
一般消費財・サービス:監視指標 米商務省・小売売上高(毎月)。トップラインとコントロール群の勢い。
エネルギー:監視指標 EIA Weekly Petroleum Status Report(毎週)。在庫・稼働・製品クラックの方向。
資本財・サービス:監視指標 ISM製造業・サプライヤー納入指数(毎月)。リードタイムの改善有無。
金融:監視指標 FRB SLOOS(四半期)。貸出基準・需要の変化とクレジット循環。
コミュニケーション・サービス:監視指標 WARC Global Ad Trends(毎月)。広告予算と単価の実勢。
不動産:監視指標 Green Street CPPI(毎月)。プライベート市場価格の方向。
公益事業:監視指標 EIA Electric Power Monthly(毎月)。需要増と料金転嫁のタイムラグ。
ヘルスケア:監視指標 CMS Medicare Physician Fee Schedule(年次)。償還改定の影響幅。
留意点
HBM/先端実装の恒常的ボトルネック、米商務省BISの対中規制強化、紅海・ホルムズでの情勢悪化と保険料高騰、OPEC+順守姿勢の変化、SCFI高止まりとブランクセーリング長期化、米長期金利の再上昇によるAFS/HTM評価損、州公益委のレートケース遅延、データセンター系統接続の遅延、プライバシー/独禁対応強化、CMS償還引き下げなどが下振れ要因。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
本日の相場は、原油・海上輸送の隘路、系統接続、為替・長期金利という「地形」と、AI資本配分という「時機」が収益伝達を左右します。各セクターの強みを過信せず、物流・規制・資金コストの制約を前提に配置を組むことが肝要です。見出しへの感応度が高い領域では、検証可能な需給指標で裏取りを徹底。
アクション: 地形(金利・FX・物流・電力)と時機(発注・価格改定)の一致点のみで勝負する。
本日のポイント
ブレント88.95ドル(+1.40%)、WTI83.23ドル(+1.34%)。OPEC+の8月+18.8万bpd調整と航路リスクでプレミアム持続。
ドル円159.27で日経66,970、米10年4.684%・30年5.236%はS&P7,728/ナスダック26,445の重し。
Flexport:アジア–米西岸運賃+120%、ブランクセーリング約8.8%。着地コスト増とリードタイム長期化が消費・資本財に波及。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。