いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
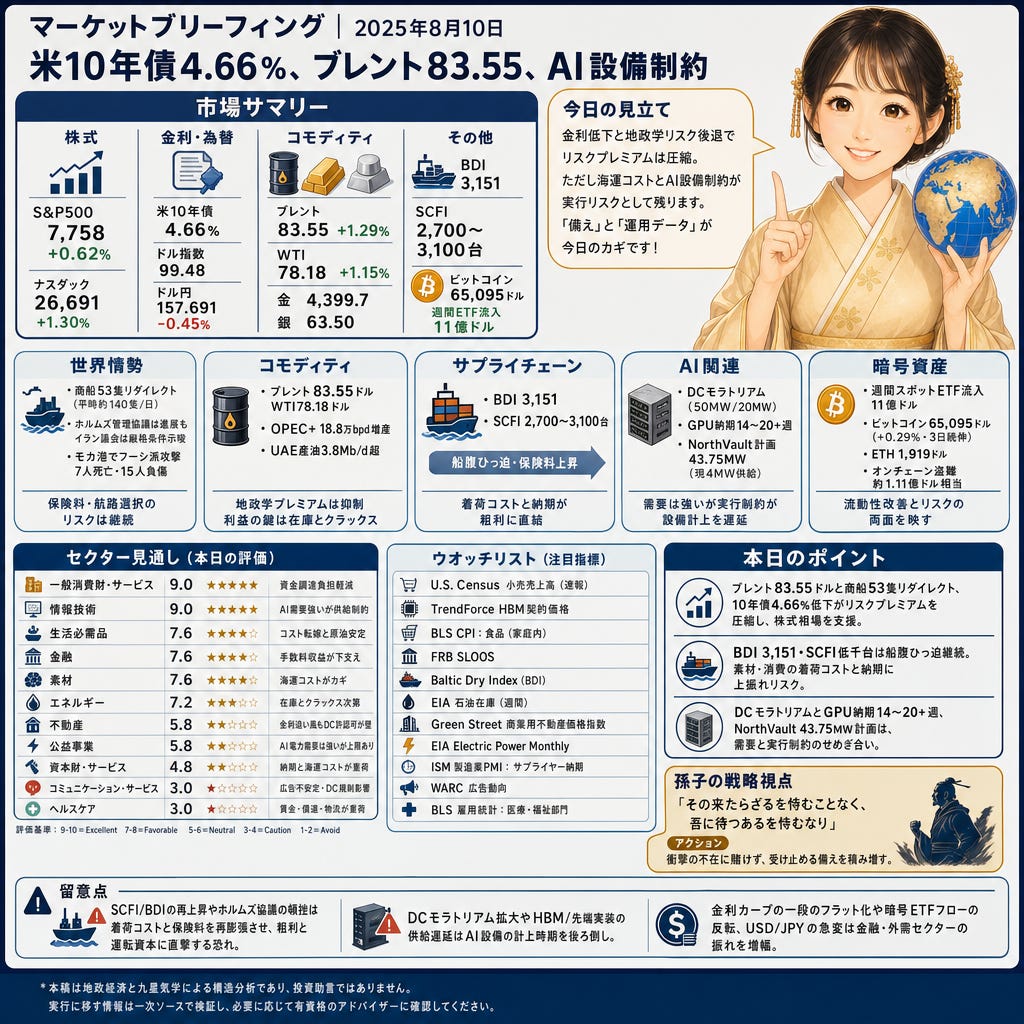
S&P500 7,758(+0.62%)、ナスダック26,691(+1.30%)、米10年債4.66%、ドル指数99.48、ドル円157.691(-0.45%)。ブレント83.55ドル、WTI78.18ドル、金4,399.7ドル、銀63.50ドル。BDI 3,151、SCFIは2,700〜3,100台、ビットコイン65,095ドル(週間ETF流入11億ドル)。二黒土星の月・日に一白水星の年が重なり、在庫・物流・プロセス管理に素直に報いる地合いです。
Paywall
株と為替
S&P500 7,758(+0.62%)、ナスダック26,691(+1.30%)、米10年債4.66%、ドル指数99.48、ドル円157.691(-0.45%)。Investing.com(Reuters)では中東リスク後退の見出しとフロントエンド金利低下が支えと指摘。割引率低下は長期デュレーション株に追い風、為替の揺れは輸出関連と金融の翻訳・ヘッジコストに直結。短期は金利・FXノイズ優位で、需要破壊のシグナルは限定的。
コモディティ
ブレント83.55ドル(+1.29%)、WTI78.18ドル(+1.15%)、金4,399.7ドル、銀63.50ドル(Investing.comのReuters)。ホルムズ海峡の管理協議進展とOPEC+の+18.8万bpd、UAE産油3.8Mb/d超が地政学プレミアムを抑制。フラット価格より製品クラックスと在庫がエネルギーの利益を左右、素材・物流コストにも波及。
世界情勢
53隻の商船が米中軍の措置でリダイレクト、平時のホルムズ通過は約140隻/日(Associated Press)。イランとオマーンは一時的管理枠組みを詰め、イラン議会は厳格条件を示唆。モカ港ではフーシ派攻撃で7人死亡・15人負傷。保険・用船料のサーチャージと航路選択は依然リスク計算に残る。
サプライチェーン
BDI 3,151、SCFIは2,700〜3,100台(SCB EIC/Pyxis Tankers)。チョークポイント回避と保険料上昇で実効キャパと滞留が悪化、ケープ経由はリードタイムと在庫負担を増やす。資本財・生活必需・一般消費の着荷コストと粗利に圧力、指標は日々の海運指数。
AI関連
50MW/20MWしきい値のデータセンターモラトリアム、NorthVaultの43.75MW計画(現4MW供給)に対し、GPUは14–20+週の納期で1筐体34.5万〜59万ドル(Investing.comのReuters factbox/RackRate/NorthVault PR)。許認可と部材配分が実行速度を制約し、HBM/先端実装の価格交渉力を支える。
業界ニュース
週間で11億ドルのスポット暗号ETF流入、ビットコイン65,095ドル(+0.29%・3日続伸)、イーサ1,919ドル(Investing.comのReuters)。IBITに6.94億ドル、FBTCに1.16億ドル、ETH系に2.45億ドル。オンチェーン盗難は1,719BTC(約1.11億ドル相当)の報告もあり、流動性とリスク選好の両面を映す。
業界予測
本日の外観
二黒土星の月・日に同じ二黒が重なり、在庫、物流、工程統制といった基礎動作が成果に直結します。年の一白水星はネットワークと情報の流れを優位に置くため、需要の経路と配分を握る節点が重要。短期の変動源は納期、在庫、稼働率などの実測で、物語より運用データが価格形成を動かします。
注目セクター
一般消費財・サービス 9.0(excellent):10年債4.66%とドル軟化で資金調達負担が軽減。燃料・海運の逆風は後退。指標:米小売売上高速報。
情報技術 9.0(excellent):DC規制(50MW/20MW)とHBM/CoWoS逼迫で価格交渉力維持。GPU納期14–20+週。指標:TrendForce HBM契約価格。
生活必需品 7.6(favorable):BDI 3,151・SCFI高水準でも年次リストやPBで転嫁。原油リスク低下で樹脂ボラ縮小。指標:CPI「食品(家庭内)」。
金融 7.6(favorable):4.66%の長期金利でNIMは圧迫も、発行・取引と暗号ETF流入11億ドルが手数料線を下支え。指標:FRB SLOOS。
素材 7.6(favorable):BDI 3,151とSCFIが着荷コストとLTを規定。ブレント83.55とOPEC+増産が原料価格を方向付け。指標:バルチック海運指数。
エネルギー 7.2(favorable):ホルムズ管理協議で地政学プレミアム抑制。クラッキングと在庫が利益鍵。指標:EIA石油在庫。
不動産 5.8(neutral):10年債低下でNAV支援もDC許認可と連系が実行リスク。指標:Green Street商業用不動産価格。
公益事業 5.8(neutral):AI電力需要は強いが許認可・連系が上限。金利低下は評価に追い風。指標:EIA Electric Power Monthly。
資本財・サービス 4.8(neutral):BDI/SCFIと納入が売上転化の鍵。航路正常化は保険・迂回負担を軽減。指標:ISM「サプライヤー納期」。
コミュニケーション・サービス 3.0(caution):広告予算はマクロ次第で不安定。DCモラトリアムが接続販売の時期を遅延。指標:WARC広告動向。
ヘルスケア 3.0(caution):賃金と償還がマージン圧迫、部材物流も重い。指標:BLS医療・福祉雇用。
ウオッチリスト
U.S. Census Bureau Advance Monthly Retail Sales(一般消費財・サービス)
TrendForce HBM contract price tracker(情報技術)
BLS CPI: Food at Home(生活必需品)
Federal Reserve SLOOS(金融)
Baltic Dry Index — Baltic Exchange(素材)
EIA Weekly Petroleum Status Report(エネルギー)
Green Street Commercial Property Price Index(不動産)
EIA Electric Power Monthly(公益事業)
ISM Manufacturing PMI — Supplier Deliveries(資本財・サービス)
WARC Global Ad Trends(コミュニケーション・サービス)
BLS Employment Situation — ヘルスケア and Social Assistance payrolls(ヘルスケア)
留意点
SCFI/BDIの再上昇やホルムズ協議の頓挫は着荷コストと保険料を再膨張させ、粗利と運転資本に直撃する恐れ。データセンターモラトリアム拡大やHBM/先端実装の供給遅延はAI設備の計上時期を後ろ倒し。金利カーブの一段のフラット化や暗号ETFフローの反転、USD/JPYの急変は金融・外需セクターの振れを増幅。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
海運の再混乱や許認可の遅延が来ないと当て込むのではなく、在庫・代替航路・電力連系の手当てと資金繰り余力で受け止める設計が要る。今日の相場は、コストの上振れと金利・為替の反転にも耐える運用とオペレーションを評価する地合い。
アクション: 衝撃の不在に賭けず、受け止める備えを積み増す。
本日のポイント
ブレント83.55ドルと米軍の商船53隻リダイレクト、10年債4.66%への低下がリスクプレミアムを圧縮し、S&P 7,758・ナスダック26,691を支援。
バルチック海運指数3,151とSCFI低千台は船腹ひっ迫継続を示唆、素材・消費の着荷コストと納期に上振れリスク。
DCモラトリアム(50MW/20MW)とGPU納期14–20+週、NorthVault 43.75MW計画は、需要の強さと実行制約のせめぎ合いを可視化。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。