いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
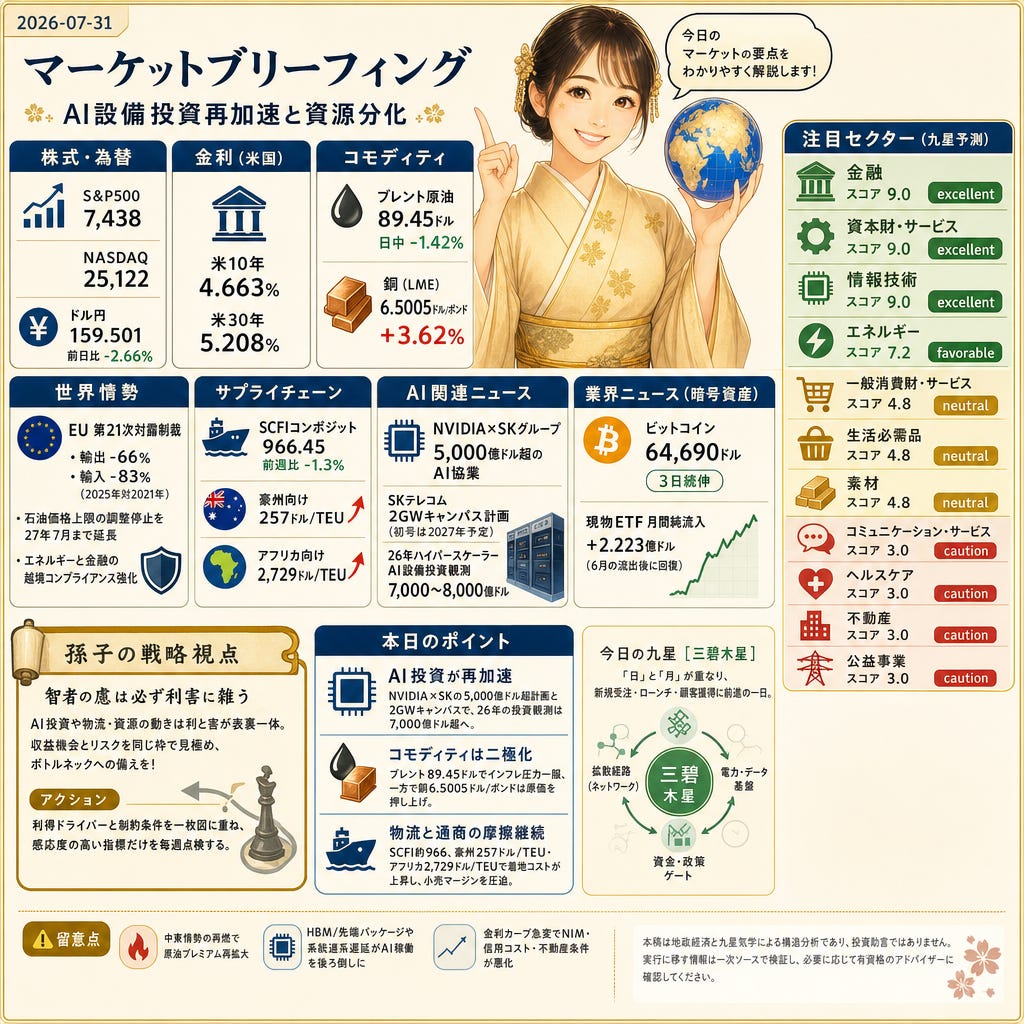
7,438/25,122の米株指数と4.663%/5.208%の米10年/30年金利、159.501のドル円が本日の出発点です(Investing.com=Reuters)。大型AIインフラ投資の見出しでIT主導のローテーションが継続し、長期金利高止まり下でも成長テーマに資金が集まりました。ブレントは89.45ドルへ軟化する一方、銅は6.5005ドル/ポンドへ急伸(AP/Reuters)。物流はSCFIが966.45へ再び下落する中、豪州・アフリカ向けTEU運賃が上昇(JIFFA)。
Paywall
株と為替
159.501のドル円は前日比-2.66%の急伸円高後の水準で、為替キャリーを圧縮し輸出企業のヘッジ需要を誘発しています。S&P500は7,438、ナスダックは25,122で、AI設備投資関連へのローテーションがバリュエーションを押し上げ(Investing.com=Reuters)。米10年4.663%、30年5.208%の利回りは日米金利差の大きさを維持しつつも、介入判断の閾値に影響との分析です。
コモディティ
89.45ドルのブレントは日中-1.42%、WTIは83.96ドルで、米・イラン攻撃の一時停止報道を受けリスクプレミアムが後退(AP/Reuters)。一方で銅は6.5005ドル/ポンドへ+3.62%の上昇、資源株や上流には追い風だが、下流加工や設備コストには逆風です。エネルギー・素材・資本財の原材料/装置費見通しに直結します。
世界情勢
66%/83%のEU対露輸出/輸入減少(2025年対2021年)を欧州委が公表し、第21次対露制裁パッケージを採択(European Commission)。石油価格上限の調整停止を27年7月まで延長し、エネルギーと金融の越境コンプライアンスを強化。エネルギー流通と金融機関のカウンターパーティー審査が一段と厳格化します。
サプライチェーン
966.45のSCFIコンポジットは前週比-1.3%で再び下落する一方、豪州向けは257ドル/TEU、アフリカ向けは2,729ドル/TEUへ上昇(JIFFA/上海航運交易所)。一部の北米航路も高止まりで、着地コストとリードタイムの振れが続く。小売の粗利圧迫と資本財の納入スケジュール管理リスクに直結です。
AI関連
5,000億ドル超のNVIDIA×SKグループAI協業とSKテレコムの2GWキャンパス計画(初号は2027年予定)が開示(NVIDIAリリース/Reuters)。26年のハイパースケーラーAI設備投資は総額7,000億〜8,000億ドル観測で、GPU・HBM・先端パッケージ・電力需要が一段と可視化。公益・不動産にはPPAと用地/系統の長期コミットが波及します。
業界ニュース
6万4,690ドルのビットコインは3日続伸、月間で現物ETFに2.223億ドルの純流入を確認(TFTC/CoinDesk)。6月の流出後に資金回復が入り、ブローカレッジやカストディの取引需要を下支え。リスク資産との相関も一時的に高まりやすい地合いです。
業界予測
本日の外観
三碧木星の「日」と「月」が重なり、新規受注やローンチ、顧客獲得の前進が前面に出る一日です。年盤の一白水星は土台として流動性とネットワーク効果が効くことを示唆。拡散経路と電力/データ基盤に結び付く領域は動きが速く、政策や資金調達のゲートを抱える領域は摩擦が残る配置です。
注目セクター
金融(スコア9.0・excellent):10年4.66%/30年5.21%の米金利と政策伝達が中枢機能を支え、EU第21次制裁でコンプライアンス需要とFICC手数料が底上げ。現物BTC ETFの月間+2.223億ドル流入もブローカレッジ/カストディ需要を補助。
資本財・サービス(スコア9.0・excellent):SCFI約966への低下で納期信頼性が改善、AIデータセンター建設が電機・EPC受注を牽引。銅6.50ドル/ポンドの強含みはBOMを押し上げつつ、活発な設備投資サイクルのシグナル。
情報技術(スコア9.0・excellent):NVIDIA×SKで5,000億ドル超、2GWキャンパスはHBM・先端パッケージの複数年需要を可視化。AI関連への株式ローテがバリュエーションを支え、受注残は半導体〜DCシステムに波及。
エネルギー(スコア7.2・favorable):ブレント89.45ドルでプレミアム後退も、制裁とOPEC+が流れを規定。AI由来の電力需要はガス/系統近接資産に長期テーマを提供、短期は米在庫と製品スプレッドが主導。
ウオッチリスト
一般消費財・サービス(スコア4.8・neutral):SCFI966と航路別高止まりで着地コストが粗利を圧迫。為替の揺れは輸出・観光関連のヘッジ難度を上げ、販促強度とCACが重石。
生活必需品(スコア4.8・neutral):物流コストと小売のPB比率上昇で棚の価格決定力が拮抗。原油軟化は包装/輸送に一部追い風だが、トレード費用増でマージン管理が焦点。
素材(スコア4.8・neutral):銅6.50ドル/ポンドで上流は支援、下流は圧迫。EU制裁で中間材のルート/プレミアムが分断され、LMEカーブと中国需要ヘッドラインで変動が大きい。
コミュニケーション・サービス(スコア3.0・caution):AI機能導入で計算資源/トラフィック費が上昇、広告持ち直しと乖離しやすい。測定・規制リスクで収益レバレッジの振れが増幅。
ヘルスケア(スコア3.0・caution):償還と承認の政策ゲートが業績を規定。人件費・資材費の上昇も重く、明確なパイプライン/デバイスのカタリスト待ち。
不動産(スコア3.0・caution):米10年/30年4.66%/5.21%でキャップレート/リファイが厳格化。DC向け土地・電力は堅調、オフィス/小売は金利感応度が高い二極化。
公益事業(スコア3.0・caution):2GW級案件がPPAを牽引も、銅・機器インフレでレートベース膨張。系統連系・許認可の遅延が収益化タイミングを左右。
留意点
制裁の執行強度や中東情勢の再燃は原油プレミアムを急再膨張させ得ます。HBMや先端パッケージの歩留まり、系統連系の遅延はAI設備の稼働開始を後ろ倒しに。金利カーブの急変はNIMとクレジット品質を同時に圧迫し、不動産のリファイ条件も悪化リスクがあります。
孫子の戦略視点
孫子曰く「智者の慮は必ず利害に雑う」
AI設備投資は需要と収益機会を押し上げる一方、電力・銅・先端パッケージの制約や規制コストが同時に膨らみます。原油のプレミアム後退は輸送コストには追い風でも、物流ルートの分断は小売マージンを揺らす。利と害を同じ枠で見て、収益化の道筋とボトルネックの両方を評価したい。
アクション: 利得ドライバーと制約条件を一枚図に重ね、感応度の高い指標だけを毎週点検する。
本日のポイント
NVIDIA×SKの5,000億ドル超AI計画とSKTの2GWキャンパスでAI設備投資が再加速、26年のハイパースケーラー投資観測は7,000億ドル超へ。
コモディティは二極化:ブレント89.45ドルでインフレ圧力が一服する一方、銅6.5005ドル/ポンドは素材・資本財の原価を押し上げ。
物流と通商の摩擦継続:SCFI約966、豪州257ドル/TEU・アフリカ2,729ドル/TEUで着地コストが上昇し、小売マージンの圧迫要因に。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。