いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
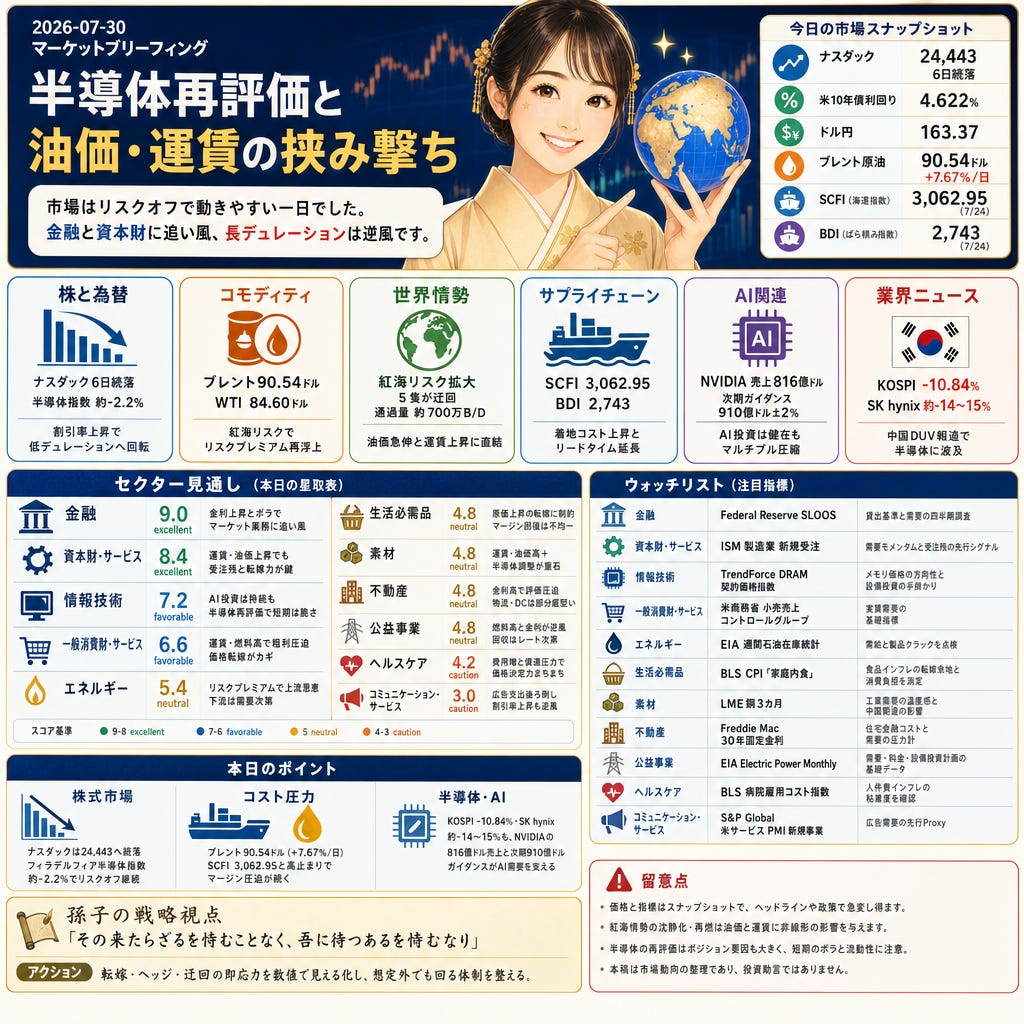
四緑木星の本日、ナスダックは24,443まで続落(6日連続)、米10年債利回りは4.622%、ドル円は163.37。ブレントは90.54ドル(+7.67%/日)でリスクプレミアムが再浮上し、SCFIは3,062.95、BDIは2,743。情報の流れが速く、金融・資本財に相対優位、長デュレーションの物語は割引率上昇で試される局面です。
Paywall
株と為替
24,443まで下落したナスダックは6日続落、米10年債は4.622%、ドル円は163.37(Reuters (via MarketScreener))。半導体の再評価でフィラデルフィア半導体指数は約-2.2%、グロースの割引率が上がり、低デュレーションやフロー収益型へ回転。ボラの上昇は金融のマーケット系収益を押し上げやすい一方、IT・通信の幅を狭めています。
コモディティ
90.54ドルのブレントは1日で+7.67%、WTIは84.60ドルで+6.74%(Reuters (coverage aggregated on Euronext / Reuters wires))。同エピソードでは一時100ドル超の場面も報じられ、5隻が迂回、バブ・エル・マンデブの通過量は約700万バレル/日。上昇した油価は産業・消費のコストを直撃し、エネルギー収益とインフレ見通しに影響します。
世界情勢
700万バレル/日が6月に通過したバブ・エル・マンデブで、フーシ派がサウジ向けタンカー2隻攻撃を主張、5隻が進路変更(Reuters (reported via multiple wire services))。この二つ目の要衝リスクはブレントの急伸と航路サーチャージに直結。アジア—欧州・中東線のコスト増はSCFIを押し上げ、インフレ期待と金利にも波及します。
サプライチェーン
3,062.95のSCFI(2026-07-24)と2,743のBDI(7/24)は高止まり(Shanghai Shipping Exchange (SCFI) / Baltic Exchange reporting)。7月初旬の3,326.87からも依然高水準で、ケープサイズTCEは数千ドル/日レンジ。着地コスト上昇とリードタイム延長が小売・産業の粗利圧迫と在庫戦略を左右します。
AI関連
816億ドルの四半期売上、データセンターは752億ドル、次期ガイダンスは910億ドル±2%(NVIDIA investor filings / MarketBeat summary of NVDA press release)。AIインフラ投資は健在ですが、中国DUV報道と装置・メモリの再評価でマルチプルは圧縮。短期はヘッドラインの感応度が高く、設備計画と輸出管理ニュースに瞬発的に反応しやすい地合いです。
業界ニュース
6,023.66まで急落したKOSPIは-10.84%、サムスンは最大-13.39%、SK hynixは-14〜15%安の場面、20分のサーキットブレーカー発動(Reuters (via MarketScreener))。中国のDUV・露光報道が引き金となり、AI関連に集中したポジションの反対売買が波及。メモリ主導の設備・素材の受注タイミングに見直し圧力がかかっています。
業界予測
本日の外観
四緑木星の日が三碧木星の月と一白水星の年に重なり、ネットワーク由来のフローが速く切り替わる一日。資金仲介とオペレーション規律に紐づく分野(金利感応の金融、実需を束ねる資本財)が有利で、長デュレーションの物語は割引率上昇の圧力を受けやすい。半導体の再評価と油価・運賃の高止まりが同時進行し、コスト転嫁と経路迂回の速度が勝負どころです。
注目セクター
金融(スコア9.0/excellent):米10年債4.622%とテックのリスクオフでフロー活発化、NIMとマーケット業務に追い風。短期はボラに連動しつつ、長中期の支えは強い。急速なブル・スティープや規制変更、油価・運賃経由のCPI上振れによる信用コスト増がリスク。
資本財・サービス(スコア8.4/excellent):SCFI3,062.95とBDI2,743、油価上昇が着地コストとリードタイムを圧迫。受注残の執行とサーチャージ転嫁が鍵。韓国発の半導体調整で装置・FAはノイズも、AI向け案件は選別的に堅調。運賃高止まりとメモリ投資延期がリスク。
情報技術(スコア7.2/favorable):NVIDIAの816億ドルと次期910億ドルガイドでAI投資は持続。一方で半導体・中国DUV報道でメモリと装置のマルチプル圧縮。短期は脆さが残り、ガイダンスと輸出規制ニュースへの反応が鋭い。メモリ下振れ長期化と資金コスト上昇が懸念。
一般消費財・サービス(スコア6.6/favorable):SCFI3,000台と油価高は運賃・燃料サーチャージを通じ粗利を圧迫。価格設定と在庫回転の巧拙で短期の明暗。輸入比率や燃料感応度の高いカテゴリは不均一な動きに。消費者与信のノーマライズも重石。
エネルギー(スコア5.4/neutral):ブレント90.54ドル(スナップショット)は紅海南部の迂回・リスクプレミアムを反映。上流CFは改善、下流はプロダクトクラックと需要感応で差。地政の急速な沈静化や逆に長期化、OPEC+配分やSPRなど政策レバーがカーブを左右。
生活必需品(スコア4.8/neutral):SCFI高止まりとエネルギー高で原価が上昇。値上げ転嫁はPB比率や棚価格の見え方に制約があり、短中期のマージン回復は不均一。小売側の値戻し交渉やプロモ強化、新興国通貨安がコストを引き延ばすリスク。
素材(スコア4.8/neutral):BDI・SCFIの上昇と油価高で鉱山・化学・建材のコスト曲線が切り上がる。韓国発の半導体調整でメモリ向け特殊化学・ウエハ素材の受注が弱含む恐れ。中国需要や環境・許認可遅延、運賃高止まりがボラを増幅。
不動産(スコア4.8/neutral):米10年債4.622%はキャップレートと借換コストを押し上げ、NOI成長が乏しい資産の評価を圧迫。迂回で物流特需、AIでDCは堅調も、保険・エネルギー費がOPEXのハードルに。デット満期と賃料改定のタイミングが分散要因。
公益事業(スコア4.8/neutral):燃料高と購入電力コスト上昇に対し、認可ROEとレートケースの進捗が回収時期を左右。AIデータセンター需要は負荷と設備投資を押し上げ得るが、金利感応と政策の遅延が重石。変圧器や開閉装置の供給遅延もリスク。
ヘルスケア(スコア4.2/caution):償還・PBM圧力と人件費高止まりで価格決定力はまちまち。需要は安定でもオペレーティングレバレッジが出にくい。サービスと創薬で二極化。CMS・PBM改革や労働供給ショック、手技に必要な供給中断が主な下振れ要因。
コミュニケーション・サービス(スコア3.0/caution):半導体主導のリスクオフで広告主は支出を後ろ倒し、プラットフォームOPEXとコンテンツ償却は粘着的。クラウド・ネットワークはAI投資の恩恵も、広告・サブスクの循環を相殺しきれず。割引率上昇も逆風。
ウオッチリスト
金融:Federal Reserve SLOOS — 貸出基準と需要の四半期調査。与信姿勢の変化を早期に把握。
資本財・サービス:ISM製造業 新規受注 — 需要モメンタムと受注残の先行シグナル。
情報技術:TrendForce DRAM契約価格指数 — メモリ価格の方向性と設備投資の手掛かり。
一般消費財・サービス:米商務省 小売売上コントロールグループ — 実質需要の基礎指標。
エネルギー:EIA 週間石油在庫統計 — 在庫・稼働率で需給と製品クラックを点検。
生活必需品:BLS CPI『家庭内食』 — 食品インフレの転嫁余地と消費負担を測定。
素材:LME銅3カ月 — グローバル工業需要の温度感と中国関連の影響を反映。
不動産:Freddie Mac 30年固定金利 — 住宅金融コストと需要の圧力計。
公益事業:EIA Electric Power Monthly — 需要・料金・設備投資計画の基礎データ。
ヘルスケア:BLS 病院雇用コスト指数 — 人件費インフレの粘着度を確認。
コミュニケーション・サービス:S&P Global米サービスPMI新規事業 — 広告需要の先行Proxy。
留意点
価格と指標は各ソースのスナップショットで、ヘッドラインや政策対応で急変し得ます。紅海情勢の沈静化・再燃は油価と運賃に非線形の影響を与え、CPIや金利経路を変えます。半導体の再評価はポジション要因も大きく、短期のボラと流動性に注意が必要です。本稿は市場動向の整理であり、投資助言ではありません。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
油価と海運のショックが収まる前提ではなく、来ても受け止める備えを基準に差をつける局面です。価格転嫁の設計、ヘッジと在庫・調達の付け替え、資金繰りの余裕度を同じ表で点検すると、金融と資本財の実行力が際立つ一方、長デュレーションの物語は割引率に耐性が必要です。
アクション: 転嫁・ヘッジ・迂回の即応力を数値で見える化し、想定外でも回る体制を整える。
本日のポイント
ナスダックは24,443へ続落、フィラデルフィア半導体指数は約-2.2%でセクター主導のリスクオフ。
ブレントは90.54ドル(+7.67%/日)、SCFIは3,062.95と高止まりで資本財・一般消費のマージンを圧迫。
KOSPIは-10.84%の6,023.66、SK hynixが約-14〜15%。一方でNVIDIAの816億ドルと次期910億ドルガイダンスがAI需要の柱を維持。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。