いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
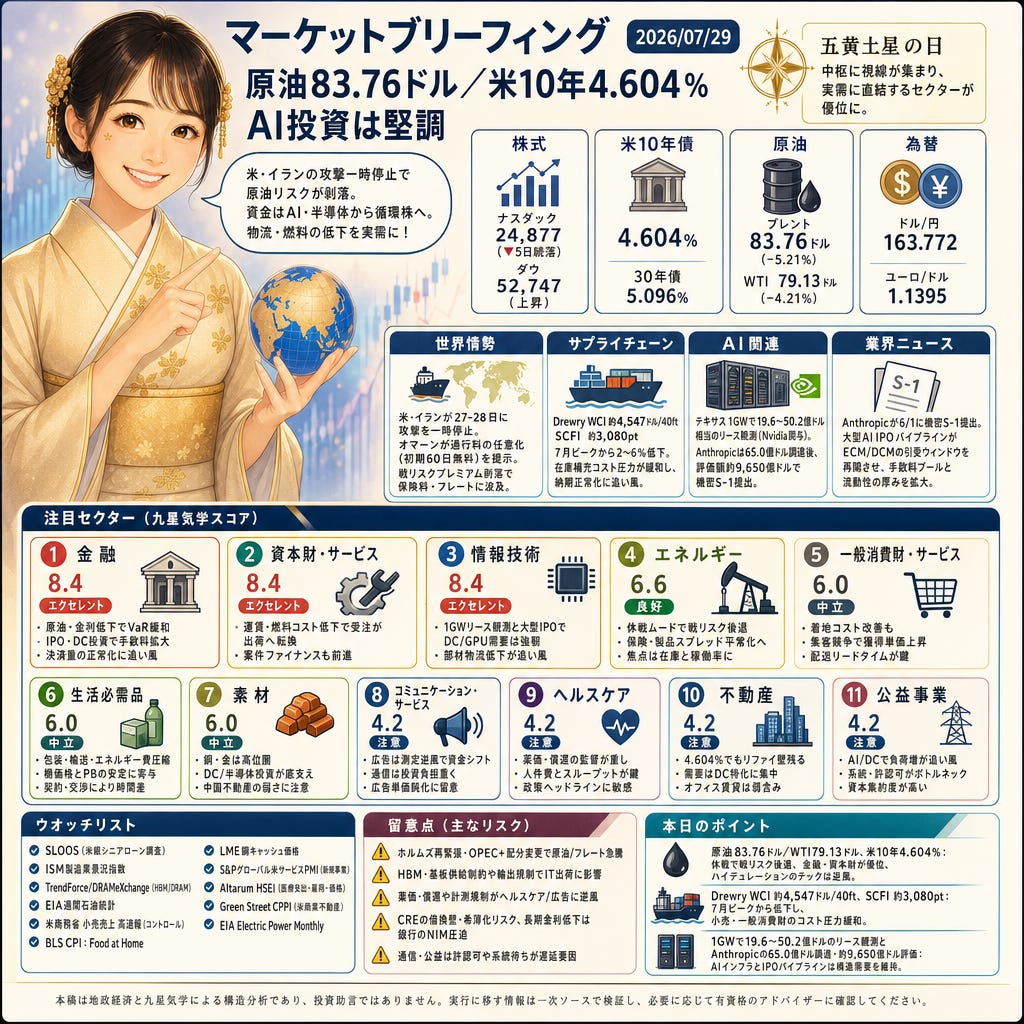
ナスダック24,877、ダウ52,747、米10年債4.604%、ブレント83.76ドル(Reuters / AP)。米・イランの攻撃一時停止で原油リスクが剝落し、高ベータのAI・半導体から循環株へローテーション。為替はドル円163.772、ユーロドル1.1395。五黄土星の日は政策・決済の中枢に視線が集まり、物流・燃料の低下を実需に変換できるセクターが優位です。
Paywall
株と為替
ナスダック24,877で5日続落、ダウ52,747は上昇、米10年債利回り4.604%、30年債5.096%(Reuters / AP)。大型半導体は場中5%安近辺の下げも見られ、金利低下と原油安でシクリカルへ資金が回りました。ドル円163.772、ユーロドル1.1395。FOMC前の債券買いが続く一方、ヘッドラインで金利敏感株は振れやすい地合いです。
コモディティ
ブレント83.76ドル(-5.21%)、WTI79.13ドル(-4.21%)と3日続落、ただしブレントは月間+14.5%(Reuters)。金4,028.8ドル/oz、銅6.3360ドル/lbもリスクセンチメントに連動。米・イランの休戦ムードで戦費保険と製品マージンのプレミアムが後退し、輸送・包装・エネルギーコストの低下が広範に波及します。
世界情勢
世界の海上原油の約20%が通過するホルムズ海峡で、米・イランが27–28日に攻撃を一時停止、オマーンは通行料の任意化と初期60日無料の管理案を提示(Reuters)。実装は機雷除去やサービス整備で30–60日想定。これと並行し原油は83.76/79.13ドルへ低下、米10年債は4.604%に。戦争リスクプレミアムの剝落が保険料とフレートに直結します。
サプライチェーン
Drewry WCIは約4,547ドル/40ft、SCFIは3,080.31pt(Drewry / industry reports)。7月中旬ピークから2〜6%低下し、在庫補充の着地コスト圧力が和らぎました。7月の最悪期には日次通航14隻程度まで落ち込んだ航路も一部改善。小売・一般消費財・電子部品の調達と納期正常化に追い風です。
AI関連
1GWのテキサスAIキャンパスで15年基準19.6億ドル、更新込み最大50.2億ドル相当のリースにNvidia関与の観測(ReutersがFT報道を引用)。同時にナスダック24,877で調整も、GPU・HBM・CoWoS・電力密度DC需要は強靭。Anthropicは65.0億ドル調達後、評価額約9,650億ドルで機密S-1提出(TechCrunch / Fortune)。
業界ニュース
9,650億ドル規模の評価に達したAnthropicが6/1に機密S-1を提出、直前に65.0億ドルのラウンドを実施(TechCrunch / Fortune)。大型AI IPOパイプラインは、米10年4.604%・原油83.76ドルへの低下と相まってECM/DCMの引受ウィンドウを再開させ、手数料プールと二次流通の厚みを増す公算(Reuters)。
業界予測
本日の外観
五黄土星の「中枢」×三碧木星の「立ち上がり」×一白水星の「流路」。政策当局・規制・プラットフォームの節点が伝達経路を決め、燃料・海上運賃の低下を素早くスループットに変換できる領域が優位。長期の流動性と物流・情報網は基盤を維持しつつ、短期は金利ヘッドラインに注意。
注目セクター
金融(スコア8.4、エクセレント): 原油83.76/米10年4.604%でVaRショックが和らぎ、引受窓口が開きやすい。AnthropicのIPO計画と1GW級DCリースでECM/DCM・アドバイザリーの手数料プール拡大。決済ネットワークはフレート低下で取扱量が正常化。リスクは長期金利の過度な低下によるNIM圧迫。
資本財・サービス(スコア8.4、エクセレント): Drewry WCI4,547ドル/40ftと原油安(83.76/79.13)が燃料・付帯料を軽減し、受注が出荷へ転換。債券の緩みで案件ファイナンスも前進。輸送・MROの稼働改善が主導。湾岸輸送やバンカー急騰の巻き戻しがリスク。注目はISMのサプライヤー納入・新規受注。
情報技術(スコア8.4、エクセレント): 1GW・最大50.2億ドルのリース観測とAnthropicの大型IPO計画がGPU/HBM/先端パッケージと高密度DC需要を裏付け。フレート低下は部材物流に追い風。短期は指数ローテで振れも、需要可視性は高い。HBMや基板の供給制約、輸出規制の追加がボトルネック。
エネルギー(スコア6.6、良好): 米・イランの一時停止とオマーン案で戦リスクが剝落、Brent83.76/WTI79.13。保険・製品スプレッドは平常化へ、焦点は在庫と稼働率に回帰。短期は週間統計が主導。再燃時は保険料・フレートが即時反転、OPEC+配分変更も警戒。注目はEIA週間石油統計。
一般消費財・サービス(スコア6.0、中立): WCIと原油の軟化で着地コストが改善し粗利の余地。だが集客競争と広告投下で獲得単価が上昇し、改善幅を相殺しやすい。短期は配送リードタイムと返品処理の効率が鍵。需要の価格弾力性と運賃の再値付けがリスク。
生活必需品(スコア6.0、中立): 原油・海上運賃の低下が包装・輸送・エネルギー費を圧縮し、棚価格とPBの安定に寄与。戦リスク付保の後退も追い風。中期は仕入れ契約と小売との交渉で効果が時間差。農産品・食用油の再上昇や為替の逆風、販促要求の強まりに留意。
素材(スコア6.0、中立): 銅6.336ドル/lb、金4,028.8ドル/oz。AI向けDC/半導体投資でフォトレジスト・ガス・基板需要は底堅い一方、建設や中国関連はまちまち。フレート低下は輸入コストを緩和。中国不動産の弱さやエネルギー価格の変動、鉱山供給障害に敏感。
コミュニケーション・サービス(スコア4.2、注意): 広告プラットフォームは測定・プライバシー逆風の中、資本がAIインフラへ回り長期成長の選好が後退。通信は光・5G投資と周波数償却が重く資本コストが鍵。サービス景気減速で広告単価が鈍るリスク。注目はS&Pグローバル米サービスPMI(新規事業)。
ヘルスケア(スコア4.2、注意): 金利低下は長期バイオに追い風でも、薬価・償還の監督が収益見通しを左右。医療提供者は人件費とスループットの正常化が損益の揺らぎ。政策ヘッドラインに敏感。注目はAltarumのHSEI(支出・雇用・価格)。
不動産(スコア4.2、注意): 10年4.604%で一息も、リファイの壁とCAPレート上昇が広範CREに重石。需要はDC特化に集中し、電力系統や系統連系の制約が執行リスク。オフィス弱含みの賃貸はNOIを圧迫。注目はGreen StreetのCPPI。
公益事業(スコア4.2、注意): AIデータセンターの負荷増が成長を牽引する一方、連系・送電のボトルネックと許認可が利益計上の速度を規定。燃料・運賃低下は追い風でも、資本集約度が高い。規制認可と天候リスクに注意。注目はEIA Electric Power Monthly。
ウオッチリスト
SLOOS(米銀シニアローン担当者調査):与信姿勢と貸出需要
ISM製造業景況指数:サプライヤー納入・新規受注
TrendForce/DRAMeXchange:HBM/DRAM月次契約価格
EIA週間石油統計:原油・製品在庫/稼働率/需要
米商務省 小売売上高速報:コントロールグループ
BLS CPI:Food at Home(食品・家庭内)
LME銅キャッシュ価格:世界の銅ベンチマーク
S&Pグローバル米サービスPMI:新規事業サブ指数
Altarum HSEI:医療支出・雇用・価格
Green Street CPPI:米商業不動産価格指数
EIA Electric Power Monthly:電力販売/発電構成/負荷成長
留意点
ホルムズの再緊張やOPEC+配分変更は保険料・フレートと原油を再上昇させ得ます。HBM・基板の供給制約や輸出規制はITの出荷を抑制。薬価・償還や計測規制はヘルスケア/広告の収益可視性を毀損。CREの借換壁は資産売却・希薄化リスク、長期金利の過度な低下は銀行のNIMを圧迫。通信・公益は許認可や系統待ちが遅延要因。
孫子の戦略視点
孫子曰く「智者の慮は必ず利害に雑う」
原油下落と金利低下はインフレ圧力を和らげ金融・資本財に利がある一方、銀行のNIMやエネルギーのマージンには害も生じます。AI投資は情報技術と一部REITを押し上げるが、HBM供給や電力網の制約が実装の遅延リスク。利と害を同じ表で測る視点が有効です。
アクション: 利害の両面を定量化し、ポジションの寄与度と脆弱性を同時に再配分する。
本日のポイント
Brent 83.76ドル/WTI 79.13ドル、米10年4.604%:米・イラン休戦で戦リスクが後退し、金融・資本財が相対的に優位、ハイデュレーションのテックは逆風(Reuters)。
Drewry WCI約4,547ドル/40ft、SCFI約3,080pt:7月ピークから低下し、小売・一般消費財の在庫補充コスト圧力が緩和(Drewry / industry reports)。
1GWで19.6〜50.2億ドル相当のリース観測とAnthropicの65.0億ドル調達・約9,650億ドル評価:ナスダック24,877の軟調でもAIインフラとIPOパイプラインは構造需要を維持(Reuters / FT, TechCrunch)。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。