いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
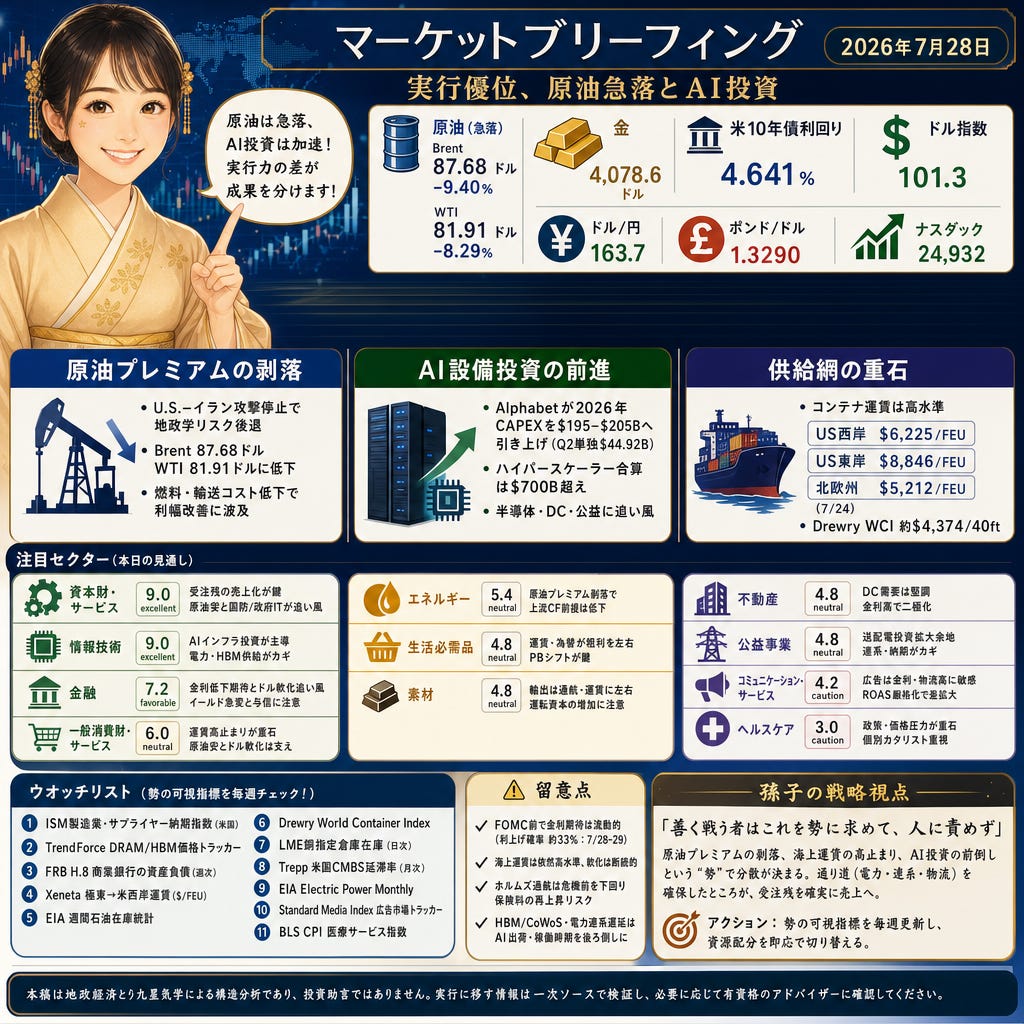
ブレント87.68ドル(-9.40%)、WTI81.91ドル(-8.29%)、金4,078.6ドル。米10年債利回り4.641%、ドル指数101.3、ドル/円163.7、ポンド/ドル1.3290、ナスダック24,932。六白金星の日は精度・統制・スループットが中心。三碧木星の月の拡張圧力と、一白水星の年が示すネットワーク/物流の通り道を重ね、実行力の差がパフォーマンスを分ける一日。
Paywall
株と為替
ドル/円163.7、ドル指数101.3、ポンド/ドル1.3290、米10年4.641%、ナスダック24,932。Reuters(MarketScreener/Euronext転載)は、米国の対イラン攻撃停止と原油急落でリスク選好が回復し、CMEが7月28–29日の利上げ確率を約33%と示すと報道。弱めのドルと落ち着いた長期金利は海外投資家のヘッジコストを低下させ、情報技術・金融・一般消費に追い風。一方、ポンド安は英系の輸入コストを押し上げる。
コモディティ
ブレント87.68ドル(-9.40%)、WTI81.91ドル(-8.29%)、金4,078.6ドル。Reutersは、米国が2週間の対イラン攻撃を停止し、イラン側が停止継続なら攻撃を控えると述べたことで、原油の地政学プレミアムが1日で剥落したと伝達。上流のキャッシュフロー前提は低下し、製品が遅れて反応すれば精製マージンも圧縮。燃料・輸送コストの低下は製造・運輸の利幅改善に波及。
世界情勢
13夜の空爆後に2日間の停止、そして仲介外交の継続。Reuters(Investing.com転載)は、米停止が維持される限りイランは攻撃を控えるとの高官発言を報じ、これがブレント87.68ドル、WTI81.91ドルの急落につながったと整理。ホルムズ海峡の商業通航は危機前を下回り、保険料と配船はなお変動要因。リスクプレミアム後退はインフレ上振れ圧力と金利・為替のボラを和らげる。
サプライチェーン
極東→US西岸$6,225/FEU、US東岸$8,846/FEU、北欧州$5,212/FEU(7/24)。Xenetaはピーク期に向け供給が増え、一部航路で前週比-1%と軟化の兆しと指摘。DrewryのWCIも約$4,374/40ft。とはいえ水準は依然高く、小売と電子機器の仕入原価・在庫コストを押し上げ、粗利修復を遅らせる。資本財や素材の輸出タイミングにも影響。
AI関連
2026年CAPEX$195–$205B、Q2単独$44.92B、ハイパースケーラー合算は$700B超観測。Reuters要約はAlphabetの上方修正を伝え、ナスダック24,932近辺の警戒感の背景に電力・接続容量とHBM/先端パッケージのボトルネックを挙示。半導体、データセンターREIT、公益に需要が波及する一方、メガキャップの短期CFとマージンへの視線は厳格化。
業界ニュース
最大10年・総額約$70億、基礎5年のベース$33.1億、納税者節約見込み$4.41億。Reutersは米国防総省がOracleと企業向けソフト契約を結んだと報道。政府ソフト統合の進展はソフト/ITサービスのライセンス・サポート収益の視認性を高め、システムインテグレータや装置ベンダーにも波及。防衛調達は当面の需要の下支え。
業界予測
本日の外観
六白金星の本日は、計画を確実に成果へつなぐ精度・統制・処理能力が主題。三碧木星の月は拡張投資の推進力を与え、一白水星の年はネットワーク、データフロー、物流が結果を通す経路になることを示唆。サプライの詰まりと資本プロジェクトの進捗差が、セクター間のばらつきを決める。
注目セクター
資本財・サービス|スコア9.0(excellent): 受注残の売上化が鍵。供給遅延の安定化と原油プレミアム剥落で輸送・エネルギー入力が軽くなり、固定費据え置きの営業レバレッジが再浮上。国防・政府ITの調達も支え。短期は海上運賃の高止まりと米10年4.64%近辺の資金調達コストがリスク。
情報技術|スコア9.0(excellent): AIインフラCAPEXが主導。Alphabetの2026年$195–$205Bで半導体、先端パッケージ、DC装置需要が堅調。実務上の制約は電力・接続容量とHBM/CoWoSのリードタイム。ドル安は外貨売上の翻訳を小幅押上げ。短期は供給ボトルネックと決算に敏感。
金融|スコア7.2(favorable): 純金利マージンと与信の両輪。原油下落でインフレ懸念が和らぎ、10年4.641%前後とドル軟化は市場系手数料に追い風。もっともイールドカーブの急変はNIMを圧迫しうる。会合前は思惑が交錯。貸出基準の引締めや与信費用の上振れに注意。
一般消費財・サービス|スコア6.0(neutral): FEU運賃はUS西岸$6,225と高水準で原価と販促費に重石。原油安で燃料割増は緩むが、粗利の回復には時間。ドル軟化は越境需要を下支え。一方、英ポンド安は英露出の仕入コストを押上げ。棚卸とチャネル構成で明暗が分かれる。
エネルギー|スコア5.4(neutral): 対イラン攻撃停止で原油の地政学プレミアムが剥落、上流CF前提は低下。製品価格の追随遅れならクラッカーマージンは圧縮。ホルムズ通航・保険料が変動要因。外交ヘッドラインでボラ集中。資本コストは米10年水準に敏感。
生活必需品|スコア4.8(neutral): 高止まりの海上運賃と為替が足元の粗利計算を左右。ポンド安は英系の輸入原価を押上げる一方、原油安は包装・配送費を下押し。値上げ転嫁とPBシフトのせめぎ合いが総利益率を決定。農産品の急伸は追加リスク。
素材|スコア4.8(neutral): 原油安でナフサ・エネルギー投入は緩むが、海上運賃の高位とホルムズ通航の低迷が輸出の段取りを不安定化。AI・インフラ向け投資が金属需要を底支えも、出荷は港湾・保険の正常化次第。運転資本の膨張が続きやすい。
不動産|スコア4.8(neutral): 米10年4.64%近辺はCAPレートとリファイ負担を高止まりさせる一方、AI需要は高電力密度DCのリーシングを支える。系統連系の待機列が隘路。DC連動資産は堅調、レガシーオフィス/リテールは軟調と二極化。
公益事業|スコア4.8(neutral): ハイパースケーラー需要で送配電と発電CAPEXは拡大余地。連系・変圧器の納期が実行速度を規定。原油安の直接影響は限定だが、物価変動の沈静は規制認可の見通しに好影響。資本コストと規制タイミングが鍵。
コミュニケーション・サービス|スコア4.2(caution): 広告主の支出は高コスト物流と金利ボラに敏感で、CPMやフィル率は不均一。ドル軟化は海外売上に小幅追い風も、測定変更とプライバシー制約でROASの吟味は厳格化。DR比率とコマース連携で業績の差が拡大。
ヘルスケア|スコア3.0(caution): 収載・償還と利用動向が可視性を左右し、割引率上昇は長期成長の評価を圧迫。マクロの追い風が薄く、今週は個別の試験/承認カタリスト頼み。病院人件費や支払者交渉がマージンを圧縮しうるため、広範なベータより選別が前提。
ウオッチリスト
ISM製造業・サプライヤー納期指数(米国、月次/Institute for Supply Management)
TrendForce DRAM/HBM契約価格トラッカー(月次/AIサーバー向けメモリ価格)
FRB H.8 商業銀行の資産負債(週次/貸出残高と預金動向)
Xeneta 極東→米西岸スポット運賃(週次 $/FEU ベンチマーク)
EIA 週間石油在庫統計(原油・製品在庫と稼働率)
Drewry World Container Index(週次・40ftコンテナ平均スポット運賃)
LME銅指定倉庫在庫(日次/現物逼迫の手掛かり)
Trepp 米国CMBS延滞率(月次/物件タイプ別)
EIA Electric Power Monthly(月次/発電・需要・稼働率)
Standard Media Index 米広告市場トラッカー(月次/メディア別支出)
BLS CPI 医療サービス指数(月次/医療価格動向)
留意点
FOMC前で金利期待は流動的(CMEは7/28–29利上げ確率約33%)。海上運賃はXeneta/Drewryとも依然高水準で軟化は断続的。ホルムズ通航は危機前を下回り保険料再上昇リスク。HBM/CoWoSなど供給制約と電力連系遅延はAI関連の出荷・稼働時期を後ろ倒しにしうる。
孫子の戦略視点
孫子曰く「善く戦う者はこれを勢に求めて、人に責めず」
今日の分散は、原油プレミアムの剥落、海上運賃の高止まり、AI投資の前倒しという“勢”で決まります。個社の気合いではなく、電力・連系・物流という通り道を確保したところが受注残を確実に売上へ変える。配置を整え、勢に沿って処理量を上げること。
アクション: 勢の可視指標(納期・連系・運賃・在庫)を毎週更新し、資源配分を即応で切り替える。
本日のポイント
原油プレミアムの剥落:U.S.–イラン停止でBrent 87.68ドル、WTI 81.91ドルに低下し、近端のインフレリスクが後退。
AI設備投資の前進:Alphabetが2026年CAPEXを$195–$205Bへ引き上げ、半導体・DC・公益に追い風。
供給網の重石:コンテナ運賃はUS西岸$6,225/FEU、Drewry WCI約$4,374/40ftで高水準が継続。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。