いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
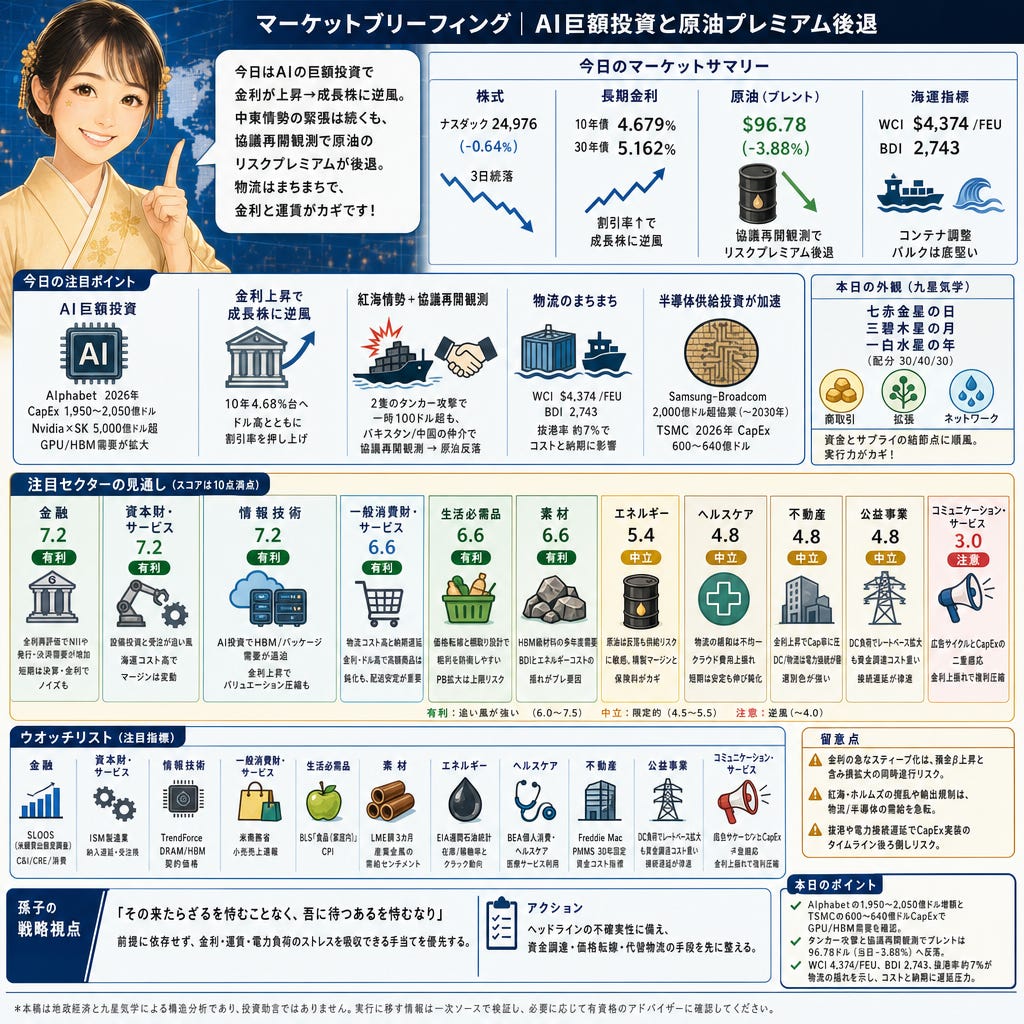
24,976のナスダックは3日続落、10年債4.679%、30年債5.162%、ブレントは96.78ドルで週内の100ドル超から反落。AI関連の巨額CapEx見通しが割引率を押し上げ、成長株のバリュエーションを圧迫。紅海情勢で一時増したオイルのリスクプレミアムは、パキスタン/中国主導の米・イラン協議再開観測で縮小。物流はWCI 4,374ドル/FEU、BDI 2,743とまちまちで、当面は金利と運賃が収益の主要な変数。
Paywall
株と為替
24,976のナスダック(-0.64%)とS&P500の7,412は、ハイテク主導の売りで3日続落とReuters(MarketScreener経由)。10年債は4.679%、30年債5.162%まで上昇し、ドル高とともに成長株の割引率を押し上げた。背景はハイパースケーラーと半導体の2026年CapEx増額で、資金調達コストとマージン懸念が広がった。ITのバリュエーションには逆風だが、金融はNIIや資本市場手数料の面で一部追い風も。
コモディティ
96.78ドルのブレント(-3.88%)と89.31ドルのWTI(-3.12%)は、パキスタンが中国の後押しで米・イラン協議再開を模索とのReuters(Investing.com経由)報でリスクプレミアムが縮小。週/月ベースでは依然高いが、当日の上げを帳消しにした。直前の100ドル超は地政学要因由来で、外交進展観測で行って来い。エネルギーと資本財の輸送・包装コスト圧力は一時的に緩む。
世界情勢
2隻のサウジタンカー(EnceliaとLayla)が紅海で攻撃を受けたとフーシ派が主張、とReuters(Investing.com経由)。この報で一時ブレントは100ドル超まで上振れ、その後96.78ドルへ反落。航路リスクは保険料と所要日数を押し上げ、エネルギーと輸送に直接波及。インフレ連想を介して金利・ドルに波及し、金融や資本財の資金コストにも影響。
サプライチェーン
4,374ドルのDrewry WCIと960ドルの域内指数、BDIは2,743(23-24日付)。一部航路で抜港率は約7%と発表され、コンテナは調整、バルクは底堅いという分断相場。着地コストの上振れとリードタイムの不確実性が、一般消費財・資本財の粗利と納期を揺らす。素材はバルク輸送の堅調さが原料フローの安定要因。
AI関連
248億ドルのGoogle Cloud売上(前年比+82%)と、2026年CapExを1,950〜2,050億ドルへ引き上げとAlphabetが開示(Reuters、Investing.com経由)。さらにNvidiaとSKが5,000億ドル超のAI/メモリー計画を公表、SKTは2GW級データセンターを2027年に着工。GPU・HBM・先端パッケージの需要と電力負荷が一斉に増加。重い投資は短期FCFを圧迫し、公益・電力網の接続待ちが実装速度の律速に。
業界ニュース
2,000億ドル超のSamsung–Broadcom協業(〜2030年)と、TSMCの2026年CapEx600〜640億ドル、Q2売上402億ドルをReuters(Investing.com経由)と会社資料が伝達。先端ノードとHBM供給のマルチイヤー契約が固定化し、装置・材料・設計に渡る受注の視界は良好。足元の金利上昇でバリュエーションは揺れるが、供給制約が価格決定力を支える。
業界予測
本日の外観
七赤金星の日、三碧木星の月、一白水星の年(配分30/40/30)。商取引と拡張、ネットワークの流れが重なり、資金とサプライの結節点にあるセクターに順風。ただし割引率上昇と海運コストの揺れを吸収できる実行力が前提。AI投資開示、海上輸送の目詰まり、原油リスクプレミアムが本日の主要な伝播路。
注目セクター
金融(スコア7.2・有利):10年4.68%、30年5.16%の金利再評価でNIIや発行・決済需要が底上げ。反面、証券評価や資金調達コストは不安定。短期は決算と金利ヘッドラインでノイズ。
資本財・サービス(スコア7.2・有利):TSMC 600〜640億ドル、Samsung–Broadcom 2,000億ドル超が装置・実装を下支え。WCI 4,374や抜港7%で足元マージンは変動。
情報技術(スコア7.2・有利):Alphabetの1,950〜2,050億ドル、Nvidia/SKの5,000億ドル超でHBM/パッケージが逼迫。金利上昇でバリュ圧縮の一方、受注は多年度で堅い。
一般消費財・サービス(スコア6.6・有利):WCI 4,374と抜港7%が着地コストと納期を押し上げ。金利・ドル高で高額商材の成約は鈍るが、配送安定はCVRを守る。
生活必需品(スコア6.6・有利):WCIは-4%でも高止まり、原油も変動。棚取りと価格転嫁の設計で粗利を防衛しやすいが、PB拡大は上限リスク。
素材(スコア6.6・有利):HBM級材料・ガス・レジストの需要が多年度で強い。BDI 2,743とエネルギーコストの揺れが収益のブレ要因。
エネルギー(スコア5.4・中立):ブレントは100ドル超から96.78へ反落。精製マージンと保険料が主要伝達路で、外交ヘッドラインに敏感。
ヘルスケア(スコア4.8・中立):動くのは償還と利用率。物流の緩和は不均一、クラウド費用は上振れ。短期は安定、先行きは伸び鈍化。
不動産(スコア4.8・中立):10年4.68%でCap率に圧、他方DC/物流は電力接続が鍵。資金コスト高で選別色が強い。
公益事業(スコア4.8・中立):データセンター負荷でレートベースは拡大方向だが、資金調達コストが重い。送電・接続の遅延が成長の律速。
コミュニケーション・サービス(スコア3.0・注意):広告サイクルとプラットフォームCapExの二重感応。金利上振れで複利圧縮、FCFが重くなる。
ウオッチリスト
金融:SLOOS(米銀貸出態度調査)—C&I/CRE/消費の基準と需要
資本財・サービス:ISM製造業(納入遅延・受注残)—供給制約と積み残し
情報技術:TrendForce DRAM/HBM契約価格—メモリー需給の先行指標
一般消費財・サービス:米商務省・小売売上速報—可処分需要の温度感
生活必需品:BLS「食品(家庭内)」CPI—価格転嫁余地の把握
素材:LME銅3カ月—産業金属の需要センチメント
エネルギー:EIA週間石油統計—在庫/稼働率とクラック動向
ヘルスケア:BEA個人消費・ヘルスケア—医療サービス利用の推移
不動産:Freddie Mac PMMS 30年固定—住宅/CREの資金コスト指標
公益事業:EIA Electric Power Monthly—燃料別発電と販売
コミュニケーション・サービス:SMI米広告トラッカー—実支出の月次動向
留意点
金利が急速に強いスティープ化を起こすと、預金ベータ上昇と含み損拡大が同時進行し得る。紅海・ホルムズの攪乱や輸出規制は物流/半導体の需給を急転。海運の抜港や電力接続遅延でCapEx実装のタイムラインが後ろ倒しになるリスクも。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
原油リスクプレミアムの反転や長期金利4.68%台への再価格付けは、いつでも逆流し得る。AIメガ投資で資金需要が膨らむ一方、抜港や保険料上昇がコストを揺らす。前提に依存せず、金利・運賃・電力負荷のストレスを吸収できる手当てを優先する。
アクション: ヘッドラインの不確実性に備え、資金調達・価格転嫁・代替物流の手段を先に整える。
本日のポイント
1,950〜2,050億ドルのAlphabet増額とTSMCの600〜640億ドルCapExでGPU/HBM需要を確認—情報技術と素材に追い風。
2隻のタンカー攻撃とパキスタン/中国の仲介報道でブレントは96.78ドル(当日-3.88%)へ反落—エネルギーと資本財は供給リスクに敏感。
WCI 4,374/FEU、BDI 2,743、抜港率約7%が示す物流の揺れ—一般消費財と資本財の着地コストと納期に遅延圧力。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。