いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
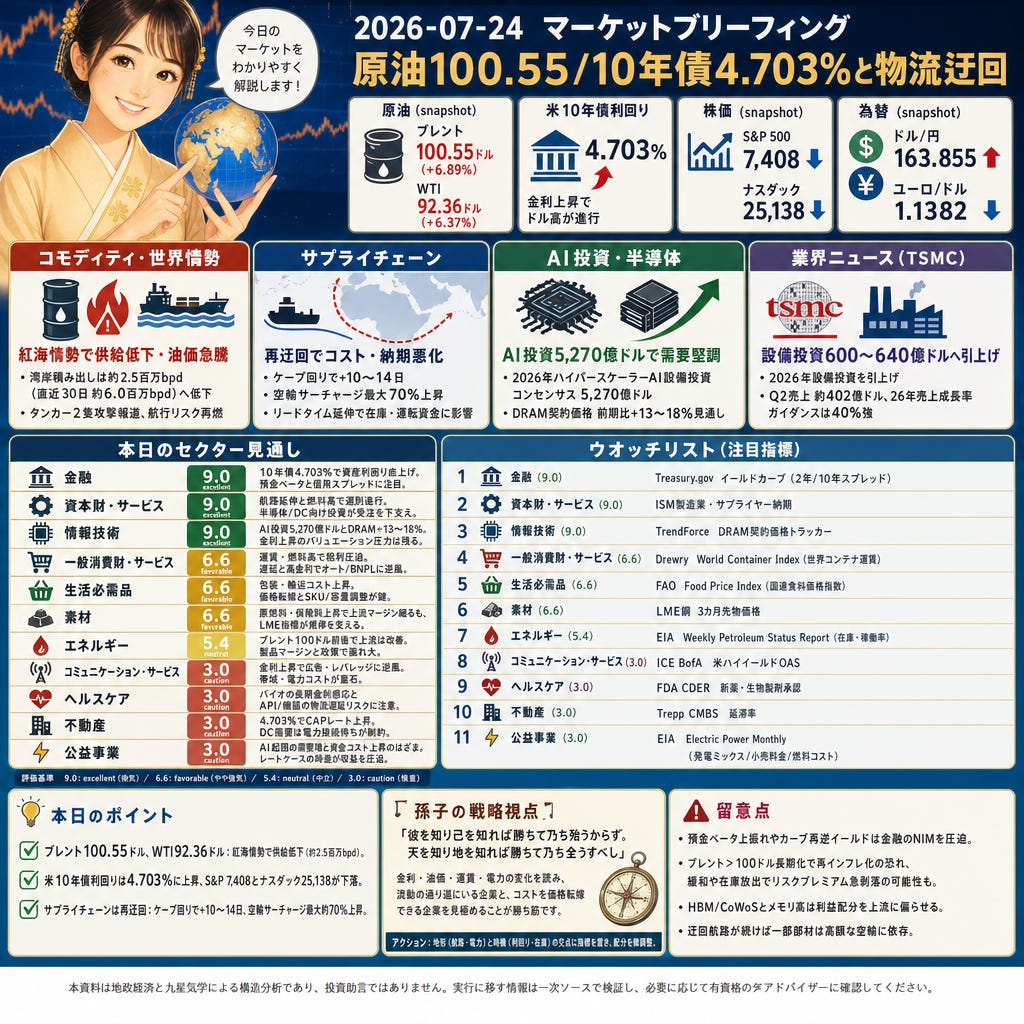
ブレント100.55ドル、WTI92.36ドル、米10年債4.703%、S&P 7,408、ナスダック25,138。紅海情勢で湾岸積み出しは約2.5百万bpd(直近30日約6.0百万bpd)へ低下、ケープ回りで+10〜14日、空輸サーチャージは最大70%上昇。AI投資は2026年5,270億ドル(GS)、TSMCは設備投資600〜640億ドルに引き上げ。流動と実行精度が評価されやすく、金融・資本財・情報技術が相対優位。
Paywall
株と為替
S&P 500は7,408、ナスダックは25,138、米10年債利回りは4.703%(AP / market coverage)。為替はドル/円163.855、ユーロ/ドル1.1382とドル高が進行。ブレントが100ドル近辺に戻り金利が上昇したことで、バリュエーションの高いテックに逆風、ドル高が輸入物価と多国籍企業の収益翻訳に影響。
コモディティ
ブレントは100.55ドル(+6.89%)、WTIは92.36ドル(+6.37%)へ急騰(Reuters/Investing.com)。イエメンのフーシ派が紅海でサウジのタンカー2隻攻撃を主張、湾岸積み出しは直近7日で約2.5百万bpd(過去30日約6.0百万bpd)に低下。燃料コスト上昇は産業・輸送の粗利を圧迫し、インフレ上振れ観測を通じて金利とドルを押し上げやすい。
世界情勢
2.5百万bpdへの低下とタンカー2隻攻撃が報じられ、航行リスクが再燃(AL-MONITOR=Reuters報道)。フーシ派はサウジ港湾回避を船社に通告し海上封鎖を宣言。油価と保険料上昇、航路迂回が常態化すれば、エネルギー・素材・資本財のコストと納期に連鎖。
サプライチェーン
商船通過はホルムズ海峡で1日約6隻へ急減(直前は35〜40隻)、ケープ回りで+10〜14日、空輸サーチャージは最大70%上昇(Crane Worldwide Logistics)。リードタイム延伸と着荷コスト増で在庫回転と運転資金が悪化。小売・日用品の粗利圧迫に加え、素材・資本財の契約指数連動と在庫ポジションが収益差を広げる。
AI関連
5,270億ドルの2026年ハイパースケーラーAI設備投資コンセンサスと、四半期1060億ドルの強い投資実績(Goldman Sachs Insights)。DRAM契約価格は前期比+13〜18%見通し(Tom’s Hardware/TrendForce)。半導体とDCハードは需要が堅い一方、部材インフレと電力確保が収益配分を左右。
業界ニュース
600〜640億ドルへのTSMCの2026年設備投資引き上げと、Q2売上約402億ドル(Vantage Markets)。高水準の設備投資がフリーキャッシュフロー懸念を呼び、ナスダック25,138の重石に。26年の売上成長率ガイダンスは40%強で、上流装置・素材と下流OEMの資金繰り・価格転嫁力が焦点。
業界予測
本日の外観
一白水星の年・日に三碧木星の月が重なり、情報と物流の「流れ」が勝敗を決める一日。拡張投資は前進するが、実体は海上ボトルネックと高エネルギーコストを経由する。金利4.703%とブレント100ドル近辺が軸で、金融・資本財・情報技術は優位、一般消費財・日用品・素材は選別、エネルギーは中立。通信・ヘルスケア・不動産・公益は資金コストと帯域・電力制約に注意。
注目セクター
金融(スコア9.0|excellent):10年債4.703%で資産利回りが底上げ、預金ベータと信用スプレッドの動きに目配り。
資本財・サービス(スコア9.0|excellent):+10〜14日の航路延伸と燃料高で選別進行、半導体/DC向け設備投資が受注を下支え。
情報技術(スコア9.0|excellent):AI投資5,270億ドルとDRAM+13〜18%で需要堅調、金利上昇のバリュエーション圧力は残る。
一般消費財・サービス(スコア6.6|favorable):運賃・燃料高で粗利圧迫、航海遅延と高金利でオート/BNPLに逆風。
生活必需品(スコア6.6|favorable):包装・輸送・農業投入コスト上昇、段階的な価格転嫁とSKU/容量調整が鍵。
素材(スコア6.6|favorable):原燃料・保険料の上昇で上流マージン細るも、銅などLME指標が規律を支える。
エネルギー(スコア5.4|neutral):ブレント100ドル前後で上流は改善、製品マージンと政策ヘッドラインで振れ大。
コミュニケーション・サービス(スコア3.0|caution):金利上昇で広告・レバレッジに逆風、帯域・電力コストが重石。
ヘルスケア(スコア3.0|caution):バイオの長期金利感応とAPI/機器の物流遅延リスクに注意。
不動産(スコア3.0|caution):4.703%でCAPレート上昇、DC需要は電力接続待ちが制約。
公益事業(スコア3.0|caution):AI起因の需要増と資金コスト上昇のはざま、レートケースの時差が収益を圧迫。
ウオッチリスト
金融(9.0):Treasury.gov イールドカーブ(特に2年/10年スプレッド)
資本財・サービス(9.0):ISM製造業・サプライヤー納期
情報技術(9.0):TrendForce DRAM契約価格トラッカー
一般消費財・サービス(6.6):Drewry World Container Index(世界コンテナ運賃)
生活必需品(6.6):FAO Food Price Index(国連食料価格指数)
素材(6.6):LME銅 3カ月先物価格
エネルギー(5.4):EIA Weekly Petroleum Status Report(在庫・稼働率)
コミュニケーション・サービス(3.0):ICE BofA 米ハイイールドOAS
ヘルスケア(3.0):FDA CDER 新薬・生物製剤承認
不動産(3.0):Trepp CMBS 延滞率
公益事業(3.0):EIA Electric Power Monthly(発電ミックス/小売料金/燃料コスト)
留意点
預金ベータの上振れやカーブ再逆イールドは金融のNIMを圧迫し得る。ブレント>100ドルが長期化すればナフサ・樹脂や輸送費の再インフレ化を招く一方、地政緊張の緩和や在庫放出でリスクプレミアムが急速に剥落する可能性もある。HBM/CoWoSとメモリ高は利益配分を上流に偏らせ、航路迂回が続けば一部部材は高額な空輸に依存。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
主体(産油国・武装勢力・船社・政策当局)だけでなく、時機(利回り公表や在庫統計)と地の利(紅海・ケープ回り)を同時に読むべき局面。金利と油価のプリント、運賃・保険料の変化、電力接続の待ち時間が収益配分を決める。流動の通り道にいる企業と、そのコストを価格転嫁できる企業を見極めたい。
アクション: 地形(航路・電力)と時機(利回り・在庫)の交点に指標を置き、配分を微調整。
本日のポイント
ブレント100.55ドル、WTI92.36ドル(snapshot):フーシ派攻撃報道後、湾岸積み出しは約2.5百万bpd(直前30日約6.0百万bpd)へ低下。
米10年債利回りは4.703%(snapshot)に上昇、S&P 7,408とナスダック25,138が下落。
サプライチェーンは再迂回:ケープ回りで+10〜14日、主要路線の空輸サーチャージは最大約70%上昇。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。