いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
中東情勢の緊迫でエネルギーと為替・金利が主導。三碧木星が日月で重なり拡散・着手の勢いが出る一方、年運の一白水星が「資金と物流の通り道」を支配し、航路と金利・為替の地形がそのまま業績伝達経路になっている日です。
Paywall
株と為替
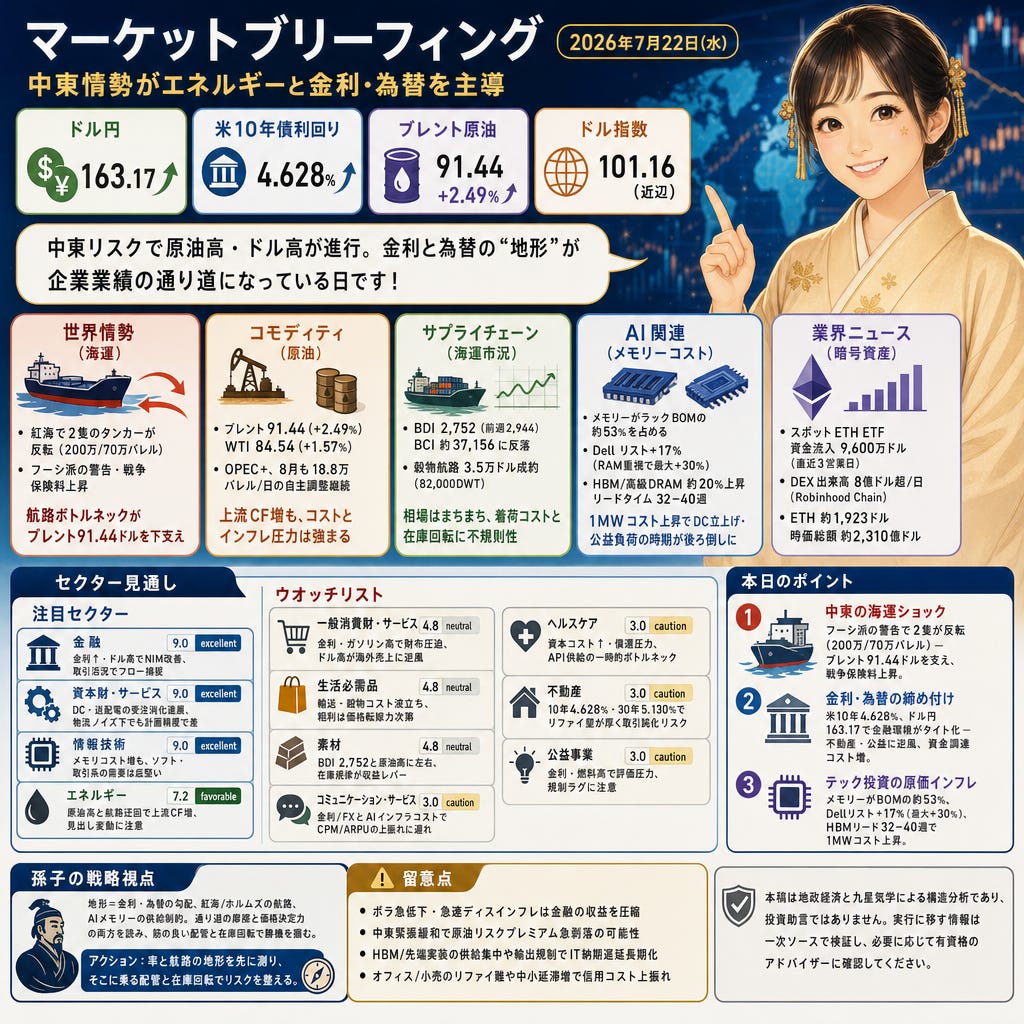
163.17のドル円と4.628%の米10年債、5.130%の30年債が示すのはドルの買い優勢です(Reuters)。S&P 7,509、ナスダック25,837、ドル指数は101.16近辺と、原油高と中東リスクを背景に安全通貨フローが強まりました。金利・ドル高は不動産や公益など金利感応度の高いセクターに逆風で、輸出・多国籍ITには為替換算の重し。一方で金融にはスプレッド拡大と取引活性化の追い風です。
コモディティ
91.44ドルのブレント(+2.49%)と84.54ドルのWTI(+1.57%)が上昇基調を維持(Reuters)。米・イラン関連の報復報道やフーシ派の動きでリスクプレミアムが積み上がり、OPEC+は8月に18.8万バレル/日の自主調整継続を公表(OPEC)。原油高はエネルギー上流のキャッシュ創出を押し上げる一方、精製・輸送・資本財のコストとインフレ圧力を強め、金利・為替にも波及します。
世界情勢
2隻のタンカーが紅海で反転:VLCC Xin Long Yang(約200万バレル)とAframax Rodos(約70万バレル)がフーシ派の警告後に進路を戻したと報道(Reuters)。同派はサウジ港の積み下ろし自粛を通達し、戦争保険料の上昇が示唆されました。航路ボトルネックはブレント91.44ドルの下支えとなり、迂回で航海日数とコストが増加、エネルギーと輸送のマージン変動を拡大させます。
サプライチェーン
2,752のBDIは前週2,944から鈍化、BCIは約37,156まで反落(Baltic Exchange/Daily Cargo News)。82,000重量トンの穀物航路は約3.5万ドルの成約が観測され、ばら積み相場は弱含みと強含みが混在。原材料の着荷コストと在庫回転に不規則性が生じ、素材・資本財の収益認識タイミングに影響。長航海は燃料需要を通じて原油消費も増やします。
AI関連
53%というメモリーのラックBOM比率上昇がサーバー価格を牽引、Dellはリスト+17%(RAM重視構成は最大+30%)を実施(Servnet)。HBM/高級DRAMは約20%上昇、供給リードタイムは約32–40週に延伸。AI対応ユニットの納入遅れと原価高でOEMの粗利は圧迫、メモリ供給側は恩恵。1MW当たりコスト上昇はDC立ち上げ時期と公益の負荷増時期を後ろ倒しにします。
業界ニュース
9,600万ドルのスポットETH ETF資金流入(直近3営業日)と、Robinhood ChainのDEX出来高が日次8億ドル超に(CoinDesk)。ETH価格は約1,923ドル、市況テーブルの時価総額は約2,310億ドルで、単日のブラックロック向け流入は4,530万ドルが観測。オンチェーン需要は取引・カストディのボリュームを支え、マクロ主導のコモディティ・FXフローと対照的なリスク許容のポケットを形成します。
業界予測
本日の外観
三碧木星(日・月)が重なり「着手と拡散」の速度が増す一方、年の一白水星が資金・物流の流路を決定づける日。金利・為替の勾配と海上ボトルネックという“地形”に沿うセクター(金融=統制配管、資本財=計画・精度、情報技術=情報ネットワーク)が素直に伝達し、長デュレーションや金利規制感応の高い業種(不動産・公益)は防御姿勢。エネルギーは航路・迂回に連動したヘッドライン変動の中で相対堅調、消費関連と素材はコストと為替のはざまで中立的な地合いです。
注目セクター
金融(スコア9.0・excellent):米金利4.628%/5.130%とドル高でNIM・トレーディング活況、フロー捕捉が鍵。
資本財・サービス(スコア9.0・excellent):データセンター/送配電の受注消化が進展、物流ノイズ下でも計画精度で差。
情報技術(スコア9.0・excellent):メモリー53%・リスト+17%のBOM圧力下でもソフト/取引系の需要は底堅い。
エネルギー(スコア7.2・favorable):ブレント91.44と航路迂回で上流CF増、見出し変動に注意。
ウオッチリスト
一般消費財・サービス(スコア4.8・neutral):10年4.628%とガソリン高で財布圧迫、ドル高は海外売上の逆風。
生活必需品(スコア4.8・neutral):輸送・穀物コストの波立ちで粗利は価格転嫁力次第。
素材(スコア4.8・neutral):BDI 2,752と原油高に左右、在庫規律が収益レバー。
コミュニケーション・サービス(スコア3.0・caution):金利/FXとAIインフラコスト上昇でCPMとARPUの上振れに遅れ。
ヘルスケア(スコア3.0・caution):資本コスト上昇と償還圧力、API供給の一時的ボトルネックに留意。
不動産(スコア3.0・caution):10年4.628%・30年5.130%でリファイ壁が厚く、取引鈍化リスク。
公益事業(スコア3.0・caution):金利と燃料高で評価圧力、負担回収の規制ラグに注意。
留意点
ボラティリティの急低下や急速なディスインフレは金融のNIM・取引収益を同時に圧縮し得ます。中東の緊張緩和は原油リスクプレミアムを急剥落させ、エネルギーと輸送マージンを反転させる可能性。HBM/先端実装の供給集中や輸出規制はITの納期遅延を長期化。オフィス/小売のリファイ難や中小向け延滞増は後周期の信用コスト上振れ要因です。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
今日の「地形」は金利・為替の勾配と紅海/ホルムズの海上ボトルネック、そしてAIメモリーの供給制約です。相手(地政・規制)と自分(資本配分・期間感応)に加え、時機(在庫・受注消化)と地形(航路・資金コスト)を読むことで収益転換の筋が明確になります。判断は、通り道の摩擦と価格決定力の両方を見て初めて整います。
アクション: 率と航路の地形を先に測り、そこに乗る配管と在庫回転でリスクを整える。
本日のポイント
中東の海運ショック:フーシ派の警告で2隻が反転(200万/70万バレル)—ブレント91.44ドルを支え、戦争保険料上昇。
金利・為替の締め付け:米10年4.628%、ドル円163.17で金融環境がタイト化—不動産・公益に逆風、企業の資金調達コスト増。
テック投資の原価インフレ:メモリーがAI/サーバーラックBOMの約53%、Dellはリスト+17%(RAM重視で最大+30%)、HBMの32–40週リードで1MWコスト上昇。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。