いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
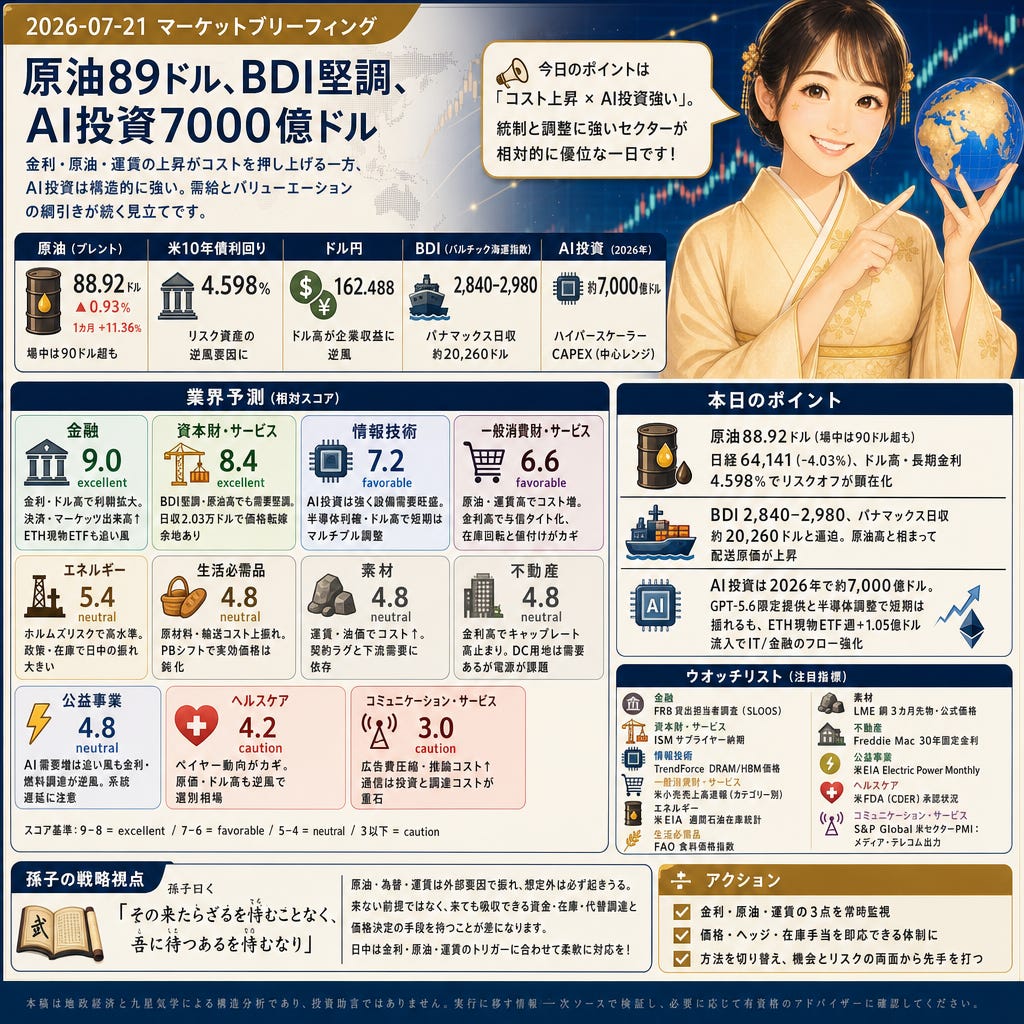
湾岸情勢の緊張で原油が高止まりし、ドル高・金利高が重なる一日。物流コストの上振れが幅広いセクターに波及する一方、AI向け設備投資は依然として強く、需給とバリュエーションの綱引きが続く見立てです。日盤は「統制と調整」に強いセクターが相対堅調、広告・消費意欲に依存する領域は振れが大きい構図。
Paywall
株と為替
162.488のドル円と米10年債4.598%がリスク資産の逆風に。S&P500は7,443、ナスダックは25,508と弱含み、日本の日経225は64,141(7/17終値、-4.03%)。Reuters (via MarketScreener)は原油高と半導体の利確回転が主要因と指摘。強いドルは輸出企業や外貨調達コスト、ITの翻訳売上にも影響します。
コモディティ
88.92ドルのブレント(前日比+0.93%、1カ月+11.36%)、WTIは82.42ドル。Reuters (via Investing/MarketScreener)は米・イランの攻撃継続とホルムズ海峡リスクで一部セッションでは90ドル超も報告。輸送・フィード在庫のコスト増を通じてインフレに波及し、エネルギーや一部素材を押し上げる一方、航空・小売のマージンを圧迫します。
世界情勢
9夜連続の米・イラン攻撃と、直近24時間で約20隻が護衛通過した事例が報告。少なくとも米兵2名の死亡も伝わり、Reuters (reported via Investing)は原油の安全保障プレミアムとドル高進行を指摘。リスク回避の流れは円などキャリー通貨を圧迫し、保険・港湾コストとサプライチェーン再配船を複雑化させます。
サプライチェーン
バルチック海運指数は2,840–2,980、パナマックスの平均日収は約20,260ドル。HandyBulk (Baltic indices reporting)によれば、アジア–米西岸のスポットは6,200–7,900ドル/FEUと高止まり。航路再最適化と保険料上振れで実質配送コストと運転資本需要が増し、素材・資本財や生活必需品の原価に波及します。
AI関連
2026年のハイパースケーラーCAPEXは約6,000–7,250億ドル(レンジ中心は約7,000億ドル)。TechCrunchはGPT‑5.6の限定ロールアウトと価格(入力100万トークン5ドル、出力100万トークン30ドル)を報道。GPU・電力・冷却への需要は強い一方、モデル審査やドル高が短期の収益性・マルチプルに重しです。
業界ニュース
1,905ドルのイーサリアムは1日+1.76%、1カ月+21.34%。CoinStats / market flow trackers (summary reporting)は米スポットETH ETFへの週+1.05億ドルの資金流入を確認。ステーキングで浮動供給が薄い中、フローが価格弾性を高め、取引所・カストディ・ETF関連の金融基盤にも波及します。
業界予測
本日の外観
日盤は四緑木星、月は三碧木星、年は一白水星で、情報とコストの波及が速い組み合わせ。原油プレミアムと配船変更が短時間で価格・為替・金利に伝播し、統制と資金配分を担う領域が相対堅調。一方で広告や裁量支出に依存する分野はマクロ印象に敏感で、個別の実行力差が出やすい地合いです。
注目セクター
金融(スコア9.0、excellent):米10年債4.598%とドル円162.5で利鞘・市場回転が拡大。原油・安全保障プレミアムで決済とマーケッツの出来高が底上げ、ETH現物ETF週+1.05億ドルのフローも追い風。短期は金利・ドル主導のボラに連動しやすい。
資本財・サービス(スコア8.4、excellent):BDI2,840–2,980とブレント88.92ドルで燃料・運賃は重いが、需要は堅調。パナマックス日収2.03万ドルは価格転嫁余地を示唆、ドル高は輸出採算を下支え。受注消化と値決めの実行が鍵。
情報技術(スコア7.2、favorable):GPT‑5.6の審査制と26年CAPEX約7,000億ドルで設備需要は強含み。短期は半導体の利確とドル高でマルチプル調整が残る。電力・インターコネクト制約と規制の時間差に注意。
一般消費財・サービス(スコア6.6、favorable):ブレント88.92ドルと海上運賃高で航空・配送コストが上昇。10年債4.598%は自動車・耐久財の与信条件をタイト化。短期は在庫回転と動的値付けの巧拙が収益を左右。
エネルギー(スコア5.4、neutral):ホルムズ海峡のリスクでブレント88.92–90ドル圏、上流と一部ミッドは追い風。一方で政策見通しと在庫統計で日中の振れは大きい。製品スプレッドの変動が下流収益を左右。
生活必需品(スコア4.8、neutral):BDIと原油高で包装・輸送・アグリ原料が上振れ、値上げ転嫁までグロスが圧迫。需要は安定もPBシフトで実効価格が鈍る。販促規律と値上げタイミングが焦点。
素材(スコア4.8、neutral):バルク運賃と油価が化学・鉱山の操業コストを押し上げ。販売価格は契約ラグと下流需要に依存し、上流鉱山と契約型ケミカルで分散。中国需要の振れも外生要因。
不動産(スコア4.8、neutral):米10年債4.598%でキャップレートは高止まり、リファイも選別的。データセンター用地・電力リースは下支えだが、電源調達がボトルネック。テナント需要と資金調達の両睨み。
公益事業(スコア4.8、neutral):AI向け負荷増で需要見通しは強いが、金利負担と燃料調達が短期の逆風。規制下の回収タイミングと系統連系の遅延が収益化の鍵。負債コスト上昇に要注意。
ヘルスケア(スコア4.2、caution):ペイヤー方針と償還がトーンを決め、BDI高や油価でデバイス原価は重い。ドル高は域外売上の逆風。マネケア・デバイス・バイオでガイダンスとパイプラインの選別相場。
コミュニケーション・サービス(スコア3.0、caution):油価高は広告費を圧縮しやすく、GPT‑5.6のゲーティングでT&Sや推論コストも上振れ。通信はバックホール投資と資金調達コストが重石。銘柄間の分散が大きい。
ウオッチリスト
金融:FRB「貸出担当者調査(SLOOS)」— 貸出基準と需要の四半期推移。
資本財・サービス:ISM製造業「サプライヤー納期」— リードタイム短縮/延長の月次。
情報技術:TrendForce — DRAM/HBM契約価格トラッカー(月次)。
一般消費財・サービス:米商務省「小売売上高速報」(月次、カテゴリー別)。
エネルギー:米EIA「週間石油在庫統計」(在庫・稼働率・製品在庫)。
生活必需品:FAO「食料価格指数」(農産品バスケットの月次)。
素材:LME「銅3カ月先物・公式価格」(工業金属のベンチマーク)。
不動産:Freddie Mac「米30年固定金利モーゲージ」(週次)。
公益事業:米EIA「Electric Power Monthly」(発電・需要・燃料ミックス)。
ヘルスケア:米FDA(CDER)— 医薬品・生物製剤の月次承認。
コミュニケーション・サービス:S&P Global「米セクターPMI:メディア・テレコム出力」
留意点
ホルムズ情勢の緩和やOPEC+の供給シグナル次第で原油プレミアムは急速に縮小するリスクがある一方、事故・封鎖で一段と逼迫する尾リスクも残る。ドル円は政策要因と地政要因の双方で振れが大きく、短期の輸出入採算を一変させうる。半導体は需給強含みでも規制・電力制約で立ち上がりが段階的になる点に留意。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
原油・為替・運賃は外部要因で振れ、想定外の出来事は必ず起きうる。来ない前提ではなく、来ても吸収できる資金・在庫・代替調達と価格決定の手段を持つことが今日の差になります。日中は金利・原油・運賃のトリガーに合わせて方法を切り替える柔軟性が有効です。
アクション: 金利・原油・運賃の3点監視と、即応の価格・ヘッジ・在庫手当を整える。
本日のポイント
ブレントは約88.92ドル(場中は90ドル超も)へ上伸、日経は64,141(-4.03%)でドル高・長期金利4.598%に連動したリスクオフが顕在化。
物流はBDI2,840–2,980、パナマックス日収約20,260ドルと逼迫、原油88.92ドルと相まって素材・資本財の配送原価を押し上げ。
AI投資は26年合計で約7,000億ドルと構造的に強く、GPT‑5.6の限定提供と半導体調整で短期バリュエーションは揺れる一方、ETH現物ETF週+1.05億ドル流入でIT/金融のフローが強化。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。