いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
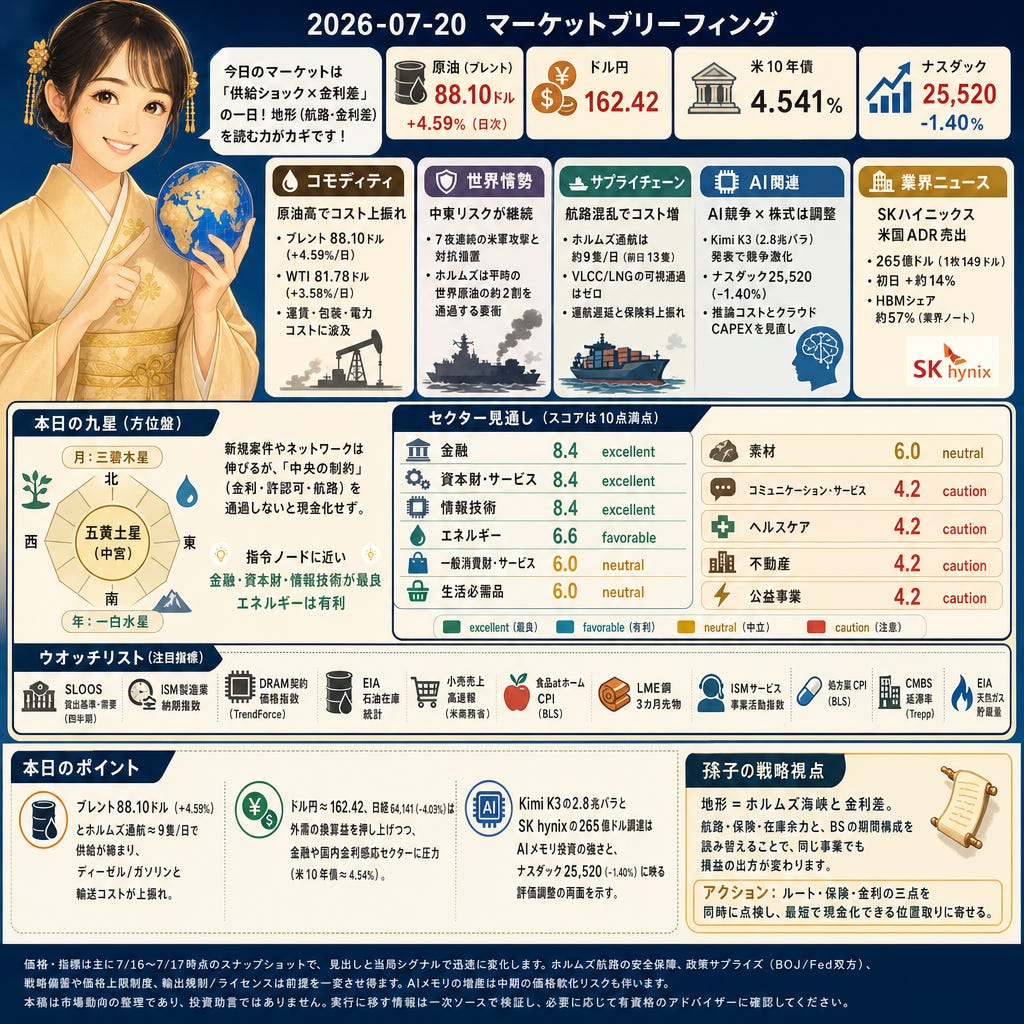
88.10ドルのブレントと81.78ドルのWTI(いずれもInvesting.com=Reuters)、ドル円162.42、米10年債4.541%(AsiaOne=Reuters)、ナスダック25,520(-1.40%)がスタート地点。ホルムズの通航が一桁台に落ちる供給ショックが、金利差と為替を介してセクター間の収益性にフィルターをかける一日。中心で「統制」が効く地合いで、金融・資本財・情報技術が強く、エネルギーは有利、広告やデュレーションに敏感な領域はコストと政策の制約に晒される。
Paywall
株と為替
162.42のドル円、日経平均64,141(-4.03%)、ナスダック25,520(-1.40%)、米10年債4.541%(いずれもAsiaOne=Reuters/市場データ)。日米金利差がキャリーを支え、介入・微調整ではトレンド転換に至らず。円安は輸出採算と外貨換算益を底上げする一方、デュレーションや国内金利感応度の高い金融・内需に圧力。原油高がインフレ期待を押し上げれば、バリュエーション再調整とセクターローテが加速しやすい。
コモディティ
88.10ドルのブレント(+4.59%日次、+15.91%週次)と81.78ドルのWTI(+3.58%、+14.52%)、ブレントはセッションで+3.87ドル(Investing.com=Reuters)。米国とイランの応酬、湾岸インフラ攻撃でプレミアムが上乗せ。上流のキャッシュフローは締まり、精製マージンはプロダクト・クラックと輸送上乗せに左右。原油高は運賃・包装・電力コスト経由で広範なコスト押し上げとなり、金利経路にも波及。
世界情勢
7夜連続の米軍攻撃と対抗措置、ホルムズの可視通航は一桁(日に9隻例示、Investing.com=Reuters電)。革命防衛隊は機雷でタンカー2隻が爆発と主張(米軍は異議)、同海峡は平時で世界原油の約2割を捌く要衝。エスカレーションは戦争保険と輸送コストを直接押し上げ、エネルギー価格・インフレ期待・企業調達に即時の伝送路を作る。
サプライチェーン
可視通航は約9隻/日(前日13隻)へ低下、VLCC/LNGの可視通過はゼロ、VLCCは約200万バレル積載(MarineLink=船舶追跡/Clarksons)。南回廊の回避やリルートで運航遅延と戦争保険料が上振れ。アジア/欧州の現物タイト化とスポット運賃の上昇が、資本財・エネルギー物流・生活必需品の仕入れコストに波及。
AI関連
2.8兆パラメータのKimi K3(オープンウエイト)発表と同時に、ナスダックは25,520(-1.40%)、半導体中心に調整(Reuters=Yahoo経由)。競争激化で推論コストとクラウドCAPEXの見直しが進む一方、HBM/メモリ・パッケージング需要は加速。インテル-9.66%、マーベル-7.45%など、評価調整は上流(半導体/装置)と下流(広告/プラットフォーム)で分散が拡大。
業界ニュース
265億ドルのSKハイニックス米国ADR売出(1枚149ドル)とナスダック上場初日+約14%(Reuters=Investing.com/MarketScreener)。HBMシェアは足元で約57%と業界ノート、AIメモリ投資の継続を示唆。大型増産は設備・素材に追い風だが、供給積み増しが価格を冷やすリスクも同時に内包。
業界予測
本日の外観
日家九星は五黄土星が中宮、月は三碧木星、年は一白水星。新規案件とネットワークの伸びは続くが、金利・許認可・航路といった「中央の制約」を通過しなければ現金化は進まない。指令ノードに近い金融・資本財・情報技術が最良、エネルギーは有利。一般消費財・生活必需品・素材は中立、広告・ヘルスケア・不動産・公益は制約に敏感で注意。地合いは「地形(航路・金利差)を読む力」が性能差を決める配置。
注目セクター
金融:スコア8.4(tier: excellent)。ドル円162、米10年4.54%で金利差と資金調達スプレッドが主レバー。ブレント88ドルはCPI経路とNIMに影響、ボラは手数料収益に転化しやすいがAOCIと規制感応度に留意。
資本財・サービス:スコア8.4(tier: excellent)。ホルムズ鈍化と保険料上乗せで輸送・ディーゼル負担増。USD/JPYの162近辺は輸出換算を下支え、納期管理と価格転嫁の規律がマージン鍵。
情報技術:スコア8.4(tier: excellent)。Kimi K3(2.8兆パラ)とSK hynixの265億ドル調達でHBM/装置需要は強く、評価は消化局面。メモリ・実装・インターコネクトが受注を取り込み、広告依存は恩恵が薄い。
エネルギー:スコア6.6(tier: favorable)。ブレント88/WTI82、VLCC回避と保険料上昇で上流CFは締まる。政策対応や高価格の需要破壊が上値の抑え所。
一般消費財・サービス:スコア6.0(tier: neutral)。燃料・運賃上昇が旅行・自動車・宅配に圧力、円安は一部輸出に追い風。値引と配送遅延管理が成否を左右。
生活必需品:スコア6.0(tier: neutral)。包装・輸送・エネルギー費が上振れ、プライベートブランド競合で粗利圧迫も。価格転嫁のタイムラグを監視。
素材:スコア6.0(tier: neutral)。精錬・焼成などエネルギー多消費のコスト上振れ。半導体向け化学・基板はAI投資が下支え、上流鉱山はメタル価格次第。
コミュニケーション・サービス:スコア4.2(tier: caution)。広告予算とエンゲージメントが主伝送路、金利高と推論コストが重荷。CPMとクラウドOPEXのガイダンスに敏感。
ヘルスケア:スコア4.2(tier: caution)。エネルギー高が予算を圧迫し、価格・償還の政策リスクが意識される。API/機器の調達遅延もノイズ。
不動産:スコア4.2(tier: caution)。米10年4.54%でリファイとキャップレート上昇、建設・運営費もコスト高。キャッシュフローの見通しが希少資産。
公益事業:スコア4.2(tier: caution)。燃料調達と金利の二重負担、規制反映のタイムラグが収益回収を遅らせる。レートケースとヘッジ有効性が短期焦点。
ウオッチリスト
FRBシニアローン担当者調査(SLOOS:貸出基準・需要、四半期)
ISM製造業・サプライヤー納期指数(供給ボトルネックの度合い)
TrendForce DRAM契約価格指数(HBM/DRAMの需給)
EIA週間石油在庫統計(原油在庫・稼働率・製品在庫)
米商務省:小売売上高速報(ヘッドライン/コントロール群)
BLS:食品atホームCPI(食料品インフレと価格転嫁力)
LME銅3カ月先物(世界の工業需要/供給の指標)
ISMサービス業・事業活動指数(広告/通信需要の温度感)
BLS:処方薬CPI(薬価の価格圧力)
Trepp:CMBS延滞率(月次、不動産ストレス)
EIA週間天然ガス貯蔵量(冬場燃料バッファ)
留意点
価格・指標は主に7/16〜7/17時点のスナップショットで、見出しと当局シグナルで迅速に変化します。ホルムズ航路の安全保障、政策サプライズ(BOJ/Fed双方)、戦略備蓄や価格上限制度、輸出規制/ライセンスは前提を一変させ得ます。AIメモリの増産は中期の価格軟化リスクも伴います。本稿は市場動向の整理であり、投資助言ではありません。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
本日の「地形」はホルムズ海峡と金利差です。航路・保険・在庫余力、そしてバランスシートの期間構成を読み替えることで、同じ事業でも損益の出方が変わります。AIメモリ投資の勢いも、設備の歩留まりと供給集中という“地形”に沿って評価を調整する局面です。
アクション: ルート・保険・金利の三点を同時に点検し、最短で現金化できる位置取りに寄せる。
本日のポイント
ブレント88.10ドル(+4.59%)とホルムズ通航≈9隻/日で供給が締まり、ディーゼル/ガソリンと輸送コストが上振れ。
ドル円≈162.42、日経64,141(-4.03%)は外需の換算益を押し上げつつ、金融や国内金利感応セクターに圧力(米10年債≈4.54%)。
Kimi K3の2.8兆パラとSK hynixの265億ドル調達はAIメモリ投資の強さと、ナスダック25,520(-1.40%)に映る評価調整の両面を示す。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。