いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
湾岸の緊張でブレントは85ドル近辺、ドル円は162台を維持。海上輸送のボトルネックとデータセンター電力・資金調達が本日の地合いを規定する。八白土星の一日×三碧木星の月×一白水星の年は、防御と在庫・資金の厚みを優先しつつ、現実のボトルネック解消に資金が流れやすい配置。
Paywall
株と為替
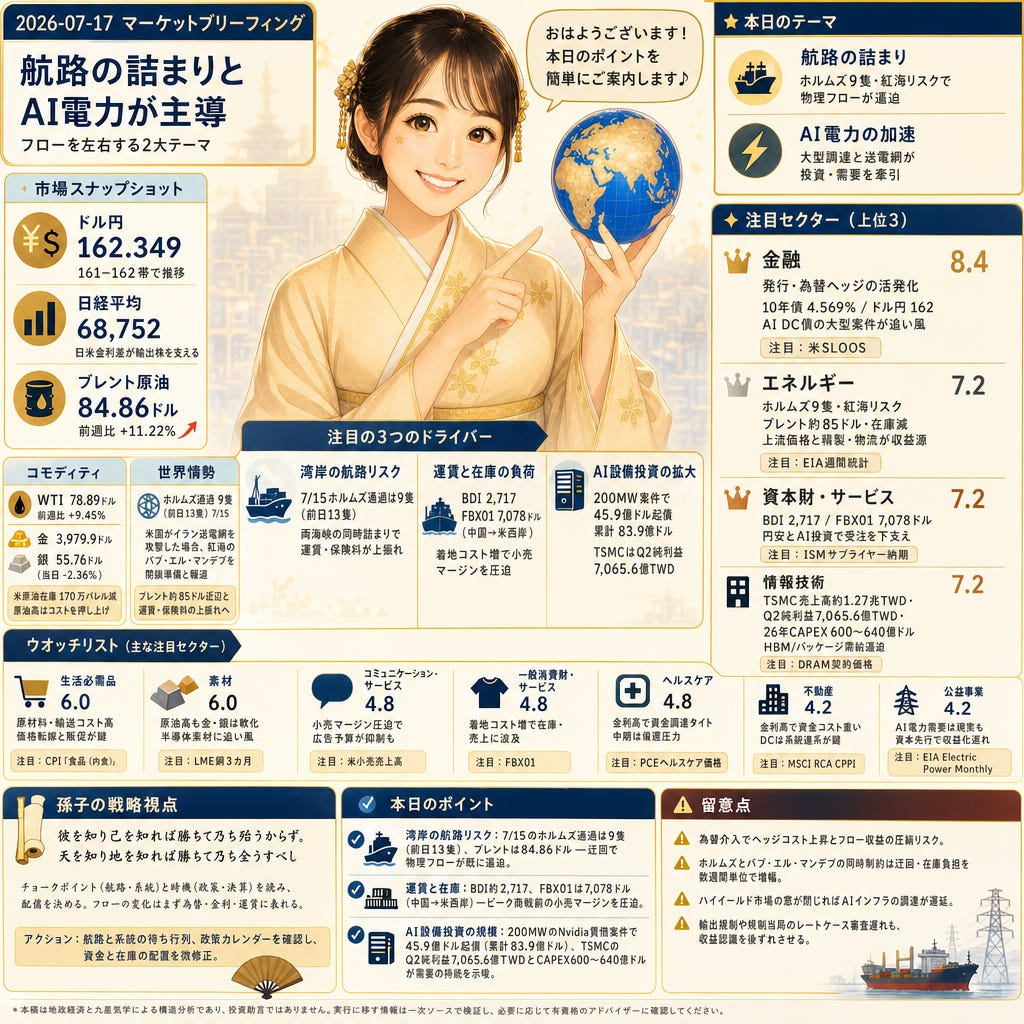
162.349のドル円と68,752の日経平均が今朝のスナップショットです。Reuters/Investing.comは、東京の介入警戒下で円が今週161–162帯で推移、米10年債利回りは4.569%、S&P500は7,534と報道。日米金利差が輸出株を支え、介入リスクはヘッジコストを押し上げるため、情報技術・資本財のフローや為替感応度に注意。
コモディティ
84.86ドルのブレントと78.89ドルのWTI。週間でブレント+11.22%、WTI+9.45%とReuters/Investing.com/Dawn。EIAは前週の米原油在庫が170万バレル減と報告。金3,979.9ドル、銀55.76ドル(当日-2.36%、1カ月-20.22%)と貴金属は軟化。原油高は輸送・包装コストを通じて製造業と生活必需品のマージンを圧迫。
世界情勢
9隻が7月15日にホルムズ海峡を通過(前日13隻、Kpler)とReuters/Investing.com。さらに、米国がイランの送電網を攻撃した場合は紅海のバブ・エル・マンデブを閉鎖準備と報じられる。両海峡が同時に詰まれば物理フローが一段と引き締まり、ブレント84.86ドル近辺と保険料・運賃の上振れが現実味。
サプライチェーン
2,717のバルチック海運指数と7,078ドルのFBX01(中国→米西岸)。Reuters/Investing.comとBaltic Exchange週報(Daily Cargo News)によれば、ホルムズ通過は9隻に減少、当日はVLCCやLNGの姿も見えず。アフリカ回りの迂回で航海日数・バンカー費が増え、納期と在庫運用の難度が上がる。
AI関連
45.9億ドルの5年物ハイイールドで200MWのNvidia賃借キャンパスを資金調達(Semiconductors Insight、Bloomberg/DCD引用)。2月の38億ドルと合わせ単一サイトで計83.9億ドル。IEAの指摘どおりデータセンター電力需要は拡大し、送電網接続・不動産・公益の資金需要と半導体のパッケージ/メモリー逼迫に波及。
業界ニュース
7,065.6億台湾ドル(約220億ドル)のTSMC Q2純利益(前年比+77%)と売上高約1.27兆台湾ドルをReuters/Investing.com。2026年設備投資は約600~640億ドルへ上方。2nmやCoWoS・HBM投資は装置・材料の受注とリードタイムを押し上げ、サプライチェーン全体の価格決定力を支える。
業界予測
本日の外観
八白土星の日は守りと実務の精度を重視し、三碧木星の月と一白水星の年に対して“地の条件”が主導する局面。航路の詰まりと送電網の隊列がフローとタイミングを決め、迂回・再配分とリスク管理が要。現金と在庫のバッファを守りつつ、実世界のボトルネックを解消できる案件に資金が集まりやすい。AIビルドアウトと海上輸送がテープを決める。
注目セクター
金融(スコア8.4):発行と為替ヘッジのフローが開放。米10年4.569%、ドル円162でNIMと発行/FX手数料が太い。AIデータセンター債の大型案件が需要を裏付け。注目指標:米SLOOS。
エネルギー(スコア7.2):ホルムズ9隻と紅海リスクでブレント約85ドル、EIAは原油在庫170万バレル減。上流価格と精製・物流スプレッドが収益ドライバー。注目:EIA週間統計。
資本財・サービス(スコア7.2):BDI2,717、FBX01 7,078ドルで着地コスト増。円安は輸出採算を押し上げ、AI設備投資が電装機器の受注を下支え。注目:ISMサプライヤー納期。
情報技術(スコア7.2):TSMCのQ2記録益と26年CAPEX600~640億ドル、単一サイト83.9億ドル調達がサプライチェーンに波及。HBM/パッケージの逼迫が価格決定力。注目:DRAM契約価格。
ウオッチリスト
生活必需品(スコア6.0):ブレント約85ドルとFBX01の高止まりが原材料・輸送を圧迫。価格転嫁と販促強度でマージン調整。注目:米CPI「食品(内食)」。
素材(スコア6.0):原油高の一方で金・銀は軟化。TSMC CAPEXは半導体用薬品・素材に追い風、海上運賃は納期とコストの逆風。注目:LME銅3カ月。
コミュニケーション・サービス(スコア4.8):小売動向が広告入札を左右。AIでバックボーン/電力需要が増す一方、小売マージン圧迫は広告予算を抑制し得る。注目:米小売売上高。
一般消費財・サービス(スコア4.8):FBX01 7,078ドルで着地コスト増、供給遅延が在庫と売上に波及。円安は日本の自動車・レジャーに追い風。注目:FBX01。
ヘルスケア(スコア4.8):10年債4.569%で資金調達環境はタイト。短期の手術件数や上市は支えも、中期は償還圧力。注目:PCEヘルスケア価格。
不動産(スコア4.2):金利高で資金コスト・キャップレートとも重い。DCは明るいが系統連系と電力価格が現金化のゲート。注目:MSCI RCA CPPI。
公益事業(スコア4.2):AI電力需要は現実だが資本先行。利回り上昇で配当割引率が上がり、レートケース承認待ちが収益化を遅らせる。注目:EIA Electric Power Monthly。
留意点
為替介入が急に入ればヘッジコスト上昇とクロスボーダーフローの収益圧縮が起き得る。ホルムズとバブ・エル・マンデブの同時制約は迂回・在庫負担を数週間単位で増幅。ハイイールド市場の窓が閉じればAIインフラの調達が遅延し、輸出規制や規制当局のレートケース審査遅れも収益認識を後ずれさせる。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
相手(当局・荷主・投資家)の動きと自社のバランスシートだけでなく、時機(政策・決算カレンダー)と地形(海上ルートと送電網)の制約を前提に配備を決める。きょうはチョークポイントと系統連系が収益認識の順番を左右する。フローの変化はまず為替・金利・運賃に表れる。
アクション: 航路と系統の待ち行列、政策カレンダーを先に確認し、資金と在庫の配置を微修正。
本日のポイント
湾岸の航路リスク:7/15のホルムズ通過は9隻(前日13隻)、ブレントは84.86ドル—迂回で物理フローが既に逼迫。
運賃と在庫:BDI約2,717、FBX01は7,078ドル(中国→米西岸)—ピーク商戦前の小売マージンを圧迫。
AI設備投資の規模:200MWのNvidia賃借案件で45.9億ドル起債(累計83.9億ドル)、TSMCのQ2純利益7,065.6億TWDとCAPEX600~640億ドルが需要の持続を示唆。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。