いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
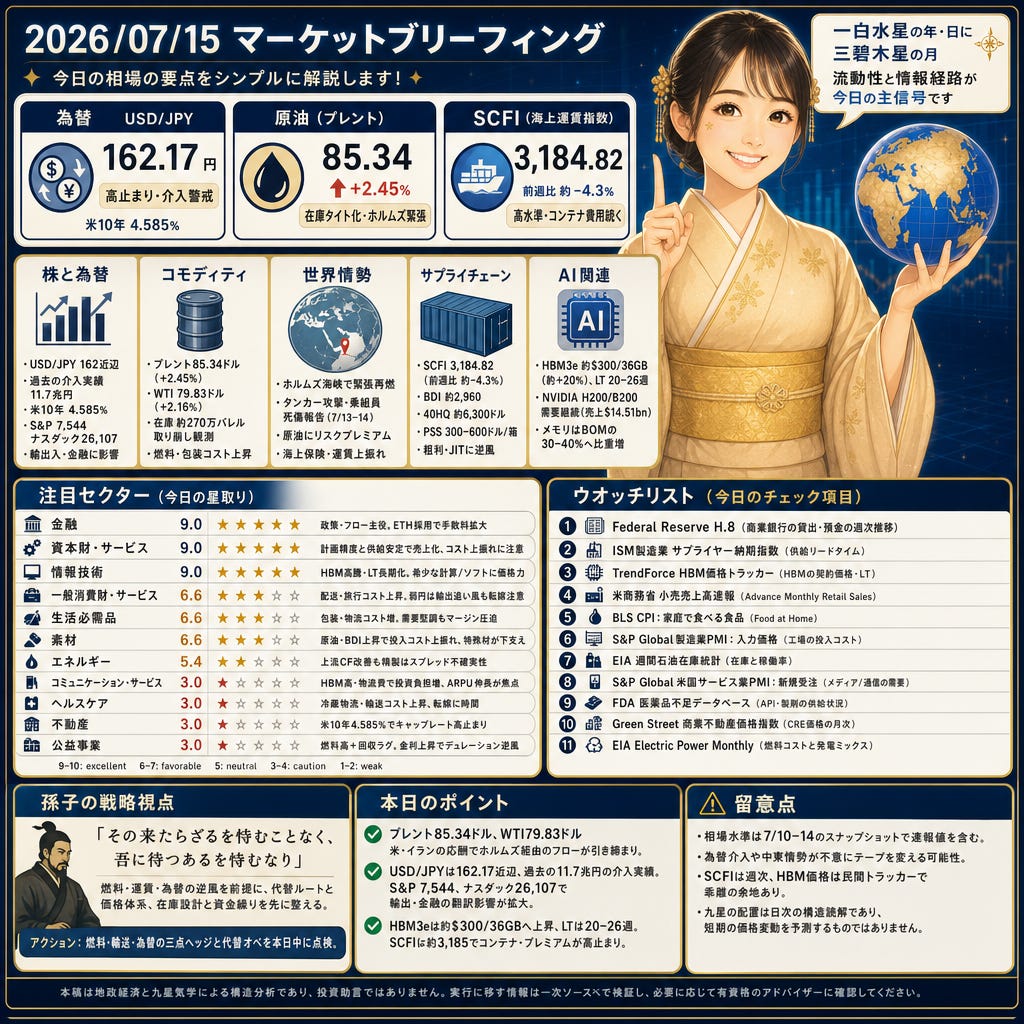
162.17のUSD/JPY(MarketScreener/Reuters)、85.34ドルのブレント(Euronext/Reuters)、3,184.82のSCFI(BigMint)が本日の起点。年と日が一白水星、月が三碧木星で、流動性と情報経路が主信号。実務はホルムズのリスク、箱・バルク運賃、介入警戒の為替で伝播します。
Paywall
株と為替
162.171のドル円は6月末の162.8接近後も高止まり(MarketScreener/Reuters)。当局は過去の11.7兆円の介入実績と、293.4兆円のGPIFの国内再配分可能性に言及しヘッドライン警戒、米10年債4.585%、30年債5.094%でドル優位が続く。S&P 7,544、ナスダック26,107の地合い下で、輸出入の翻訳益・費用と金融の手数料収益に影響が出やすい局面です。
コモディティ
85.34ドルのブレント(+2.45%)、79.83ドルのWTI(+2.16%)で2日続伸(Euronext/Reuters)。米API/EIAの在庫は約270万バレルの取り崩し観測でタイト化、ホルムズの情勢が1–3%の値動きを誘発。産業・消費の燃料と包装コストを押し上げ、精製マージンは原油先行で不安定になります。
世界情勢
20%の世界海上原油が通るホルムズ海峡で緊張が再燃(Investing.com/Reuters)。イランはヨルダンの米空軍基地を攻撃したと主張、米国は港湾封鎖を再実施し、タンカー攻撃と少なくとも1名の乗組員死傷報告が続く(7月13–14日)。原油85.34ドルへのリスクプレミアムと海上保険・運賃の上振れが実体コストに波及します。
サプライチェーン
3,184.82のSCFIは前週比約4.3%低下も高水準維持、バルチックは2,960近辺(BigMint)。南中国—紅海の一部で40HQが約6,300ドル、PSSは1箱300–600ドルが上乗せ。容器・燃料の上振れは生活必需品・耐久財の粗利を圧迫し、JIT体制や固定価格契約の収益性を試します。
AI関連
$300/36GBのHBM3eと20–26週のLTに象徴される約20%の値上げが進行(Silicon Analysts)。NVIDIAのH200/B200需要継続(売上$14.51bn言及)で、メモリはBOMの30–40%へ比重増。クラウドの設備投資とOEMの粗利を圧迫し、希少な計算資源やソフト層の価格決定力が焦点です。
業界ニュース
5,770,038ETHの保有(循環供給の約4.8%)まで積み増した企業が確認され、直近で27,801ETHを追加(Kresmion Research)。直近のETH ETFは7月13日に約1,540万ドルの小幅流出、一方で取引所純流入は7月13日46.1百万ドル、7月7日177.3百万ドル。カストディやETF・決済レールの需要が金融・不動産関連の収益機会を広げます。
業界予測
本日の外観
一白水星の年・日に三碧木星の月が重なり、為替・資金フローと受注から売上化への初動が効きます。実務の伝達路はホルムズと紅海の航路、SCFIの週次、そして介入警戒下のドル円。データと受注をすぐ収益に変換できる分野が優位、コスト感応モデルは燃料・運賃・メモリ高の逆風に注意。
注目セクター
金融 9.0(excellent):政策とフローが主役。USD/JPY 162、米10年4.585%。企業TreasuryのETH採用でカストディ/ETF手数料の裾野拡大。
資本財・サービス 9.0(excellent):SCFI 3,185とBDI 2,960でも計画精度と供給安定なら積み上げを売上化。燃料・保険の上振れを監視。
情報技術 9.0(excellent):HBM3e +20%(約$300/36GB)、LT 20–26週。メモリがBOMの30–40%へ上昇、希少な計算/ソフト層に価格決定力。
一般消費財・サービス 6.6(favorable):ブレント85ドルとSCFI 3,185で配送・旅行コスト上昇。弱円は輸出追い風、国内はガソリン・送料の転嫁に注意。
生活必需品 6.6(favorable):箱・燃料高で包装/物流コスト増。需要は堅いが価格改定ラグでマージン圧迫リスク。
素材 6.6(favorable):BDI 2,960と原油85ドルで投入コスト上振れ。AI向け特殊ガス/材料需要が下支え。
エネルギー 5.4(neutral):ホルムズ緊張でブレント85/WTI80近辺。上流CFは改善、精製は製品スプレッドの不確実性。
コミュニケーション・サービス 3.0(caution):HBM高と物流費でインフラ投資負担増。ユーザー当たり収益の伸長が焦点。
ヘルスケア 3.0(caution):冷蔵物流と樹脂・輸送コストが上昇。償還・購買の遅れで転嫁に時間を要す。
不動産 3.0(caution):米10年4.585%でキャップレート高止まり。建設・入居の燃料/輸送費が重石。
公益事業 3.0(caution):燃料高と回収タイムラグが収益を圧迫。金利上昇局面のデュレーション逆風。
ウオッチリスト
Federal Reserve H.8(商業銀行の貸出・預金の週次推移)
ISM製造業 サプライヤー納期指数(供給リードタイム)
TrendForce HBM価格トラッカー(HBMの契約価格・LT)
米商務省 小売売上高速報(Advance Monthly Retail Sales)
BLS CPI:家庭で食べる食品(Food at Home)
S&P Global 製造業PMI:入力価格(工場の投入コスト)
EIA 週間石油在庫統計(在庫と稼働率)
S&P Global 米国サービス業PMI:新規受注(メディア/通信の需要)
FDA 医薬品不足データベース(API・製剤の供給状況)
Green Street 商業不動産価格指数(CRE価格の月次)
EIA Electric Power Monthly(燃料コストと発電ミックス)
留意点
相場水準は7月10–14日のスナップショットで速報値を含みます。為替介入や中東の情勢報が不意打ちでテープを変える可能性、SCFIは週次、HBM価格は民間トラッカーで乖離の余地があります。九星の配置は日次の構造読解であり、短期の価格変動を予測するものではありません。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
ホルムズの遮断、為替介入ヘッドライン、HBM不足はいずれも「来ない」とは限らない。燃料・運賃・為替の逆風を前提に、在庫設計と資金繰り、代替ルートと価格体系を先に整える。コスト回収の遅れを見込み、稼働と価格の柔軟性を確保する。
アクション: 燃料・輸送・為替の三点ヘッジと代替オペを本日中に点検。
本日のポイント
ブレント85.34ドル、WTI79.83ドル。米・イランの応酬でホルムズ経由のフローが引き締まり。
USD/JPYは162.17近辺、過去の11.7兆円の介入実績。S&P 7,544、ナスダック26,107で輸出・金融の翻訳影響が拡大。
HBM3eは約$300/36GBへ上昇、LTは20–26週。SCFIは約3,185でコンテナ・プレミアムが高止まり。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。