いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
二黒土星の中宮日。積み上げと足場固めが効く一方、三碧の成長月と一白の流動年が供給経路の付け替えを促す日取り。原油急騰と米長期金利の再プライシングがリスク資産に重く、短期は資金繰り・調達の規律が優位。
株と為替
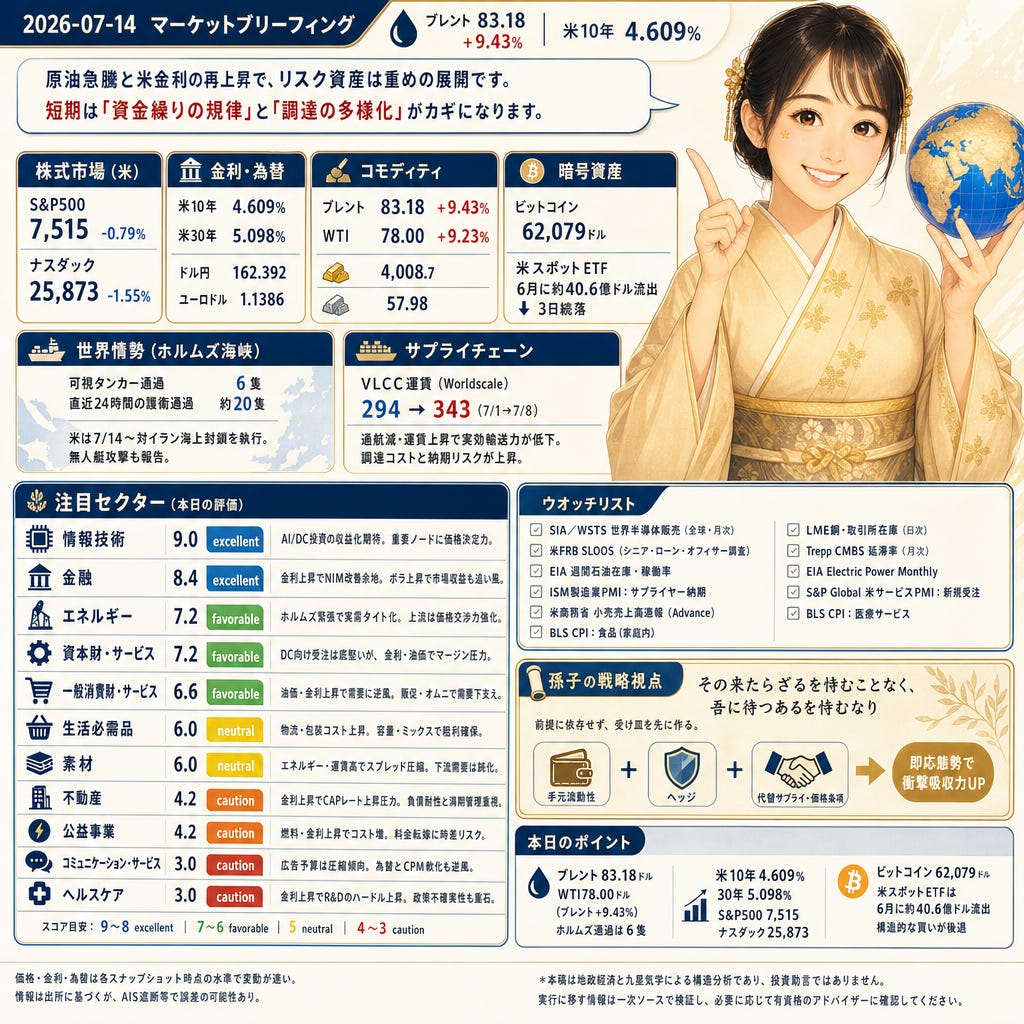
S&P500は7,515(-0.79%)、ナスダックは25,873(-1.55%)、米10年4.609%、30年5.098%、ドル円162.392、ユーロドル1.1386(Swissinfo/Bloomberg)。原油リスクプレミアと実質金利の上振れで割引率が上がり、情報技術や不動産のバリュエーションに逆風。為替のドル高は多国籍の輸出入コストに圧力、対照的に金融はNIM改善の余地。
コモディティ
ブレント83.18ドル(+9.43%)、WTI78.00ドル(+9.23%)、金4,008.7ドル、銀57.98ドル(Euronext/Reuters)。ホルムズ緊張でディーゼルとタンカー運賃も上昇、実需のタイト化がインフレ期待と名目金利を押し上げ。燃料・包装・輸送コスト高は産業・小売・航空のマージンを圧縮。
世界情勢
可視タンカー通過は6隻、直近24時間の護衛通過は約20隻(Reuters)。米政府は7/14から対イラン海上封鎖の執行を示し、無人艇攻撃も報告。見かけの輸送能力が削られ、ブレント83.18ドルの上振れと相まって、資源株の比重増と金利感応セクターの圧縮が進む。
サプライチェーン
VLCC運賃はWorldscale294→343(7/1→7/8)、ホルムズ可視通航は6隻(Reuters)。保険料と迂回で実効輸送力が目減りし、精製・輸送ユーザーの調達コストが跳ねる。納期の長期化とサーチャージ転嫁が進み、調達・在庫の機動対応が差に。
AI関連
メタ株は初報で+8.8%、AIクラウド新事業は<2%の計算資源で年商100億ドル超の潜在(Bloomberg報道/市場分析)。既存DC投資の収益化が見通せ、半導体・電力・冷却など供給ノードに価格決定力。金利上昇で複利率は重いが、HBMやCoWoSは供給制約が主因。
業界ニュース
ビットコインは62,079ドル、米スポットETFは6月に約40.6億ドルの資金流出、3日続落(CoinDesk)。一方で大口は約27万BTC(約167億ドル)を2週間で積み増し。ETFの構造的な買いが弱まり、取引所・カストディーの手数料収入とボラが揺れる。
業界予測
本日の外観
二黒土星の中宮、三碧の月と一白の年が重なる本日は、「守りの運転資本」と「迂回路の構築」を同時に進める局面。原油83.18ドルと米10年4.609%が示すように、コストと資本の両面が締まる。成長ストーリーでも当面は手元流動性、調達多様化、価格転嫁の規律が優位。
注目セクター
情報技術(スコア9.0/excellent):DCの投資→収益伝達が明確化。メタの外販構想でAI設備の回収期待が改善、HBMやCoWoSは供給制約。金利4.609%で複数は圧縮され得るが、重要ノードの価格決定力が勝る。輸出規制や電力制約が主要リスク。
金融(スコア8.4/excellent):米10年4.609%、30年5.098%でNIM拡大余地、ボラ上昇は市場関連収益を下支え。反面、CREや消費の信用正常化圧力と逆イールドは上限。エネルギー関連借り手の与信管理が焦点。
エネルギー(スコア7.2/favorable):ホルムズ通過6隻、VLCC WS343、ブレント83.18で実需が締まる。上流は価格交渉力が増す一方、精製のマージンは変動。急
速な緊張緩和やSPR放出でプレミア縮小のリスク。
資本財・サービス(スコア7.2/favorable):燃料・運賃上昇が納入コストを押し上げるが、DC向け電設・冷却・装置の受注は底堅い。短期は金利・油価起因のマージン圧力、在庫と納期の管理が鍵。資金調達コスト上振れは案件先送りの火種。
一般消費財・サービス(スコア6.6/favorable):油価・運賃上昇と米金利4.609%で高額耐久やファイナンス連動品に逆風。販促とオムニで需要は拾えるが、為替高ドルや燃料高で取り分が縮む。油価>80が続くと輸出入コストの圧迫が顕著。
生活必需品(スコア6.0/neutral):物流・包装コストは上向き、二黒の供給基盤で欠品は抑制。小売は再値上げに慎重で、容量・ミックスで粗利を守る展開。PBへの乗り換え加速がリスク。
素材(スコア6.0/neutral):エネルギー・ナフサ高と運賃プレミアでスプレッドが圧縮方向。契約は堅いが、金利上昇下で建設・耐久の下流需要が鈍る。中国需要や不動産政策の変化が下押しリスク。
不動産(スコア4.2/caution):米10年4.609%、30年5%でCAPレート上昇圧力、ユーティリティ・保険もOPEXを押し上げ。成長より負債耐性と満期ラダー重視。26–27年の再融資壁が主リスク。
公益事業(スコア4.2/caution):燃料・猛暑ピーク負荷と金利上昇で調達・金利費用が増加。料金転嫁は時差があり回収不足の懸念。異常気象やガス調達逼迫が財務を痛める。
コミュニケーション・サービス(スコア3.0/caution):広告予算は金利・油価で引き締まり、為替が海外ARPU換算を難化。メタのDC外販は一部追い風だが、広範には逆風。CPM軟化と規制コストがリスク。
ヘルスケア(スコア3.0/caution):金利上昇で長期R&Dのハードルが上昇、樹脂・物流など消耗材コストもじわ高。政策・償還の不確実性が評価を抑制。CMS改定やP3失敗は急落要因。
ウオッチリスト
SIA/WSTS 世界半導体販売(全球・月次)
米FRB シニア・ローン・オフィサー調査(SLOOS)
EIA 週間石油在庫・稼働率
ISM製造業PMI:サプライヤー納期
米商務省 小売売上高速報(Advance)
BLS CPI:食品(家庭内)
LME銅・取引所在庫(日次)
Trepp CMBS 延滞率(月次)
EIA Electric Power Monthly(燃料原価/小売料金)
S&P Global 米サービスPMI:新規受注
BLS CPI:医療サービス
留意点
価格・金利・為替は各スナップショット時点の水準で変動が速い。ホルムズの可視通航と護衛件数の乖離はAIS遮断等で誤差があり得る。政策・制裁・規制の発出で前提が急変する可能性に留意。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
原油急騰や金利上振れが収まる前提には依存しない。手元流動性、ヘッジ、代替サプライと価格条項の見直しで受け皿を先に作る。ポートフォリオでも金利感応の成長と金利恩恵・資源の組み合わせで衝撃吸収力を高める。
アクション: ショック前提で資金繰り・ヘッジ・代替調達の即応態勢を整える。
本日のポイント
ブレント83.18ドル、WTI78.00ドル(ブレント+9.43%)へ急騰、ホルムズ通過は6隻に低下。
米10年4.609%、30年5.098%で資金調達コスト上昇、S&P500は7,515、ナスダック25,873に下落。
ビットコイン62,079ドル、米スポットETFは6月に約40.6億ドル流出で構造的な買いが後退。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。