いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
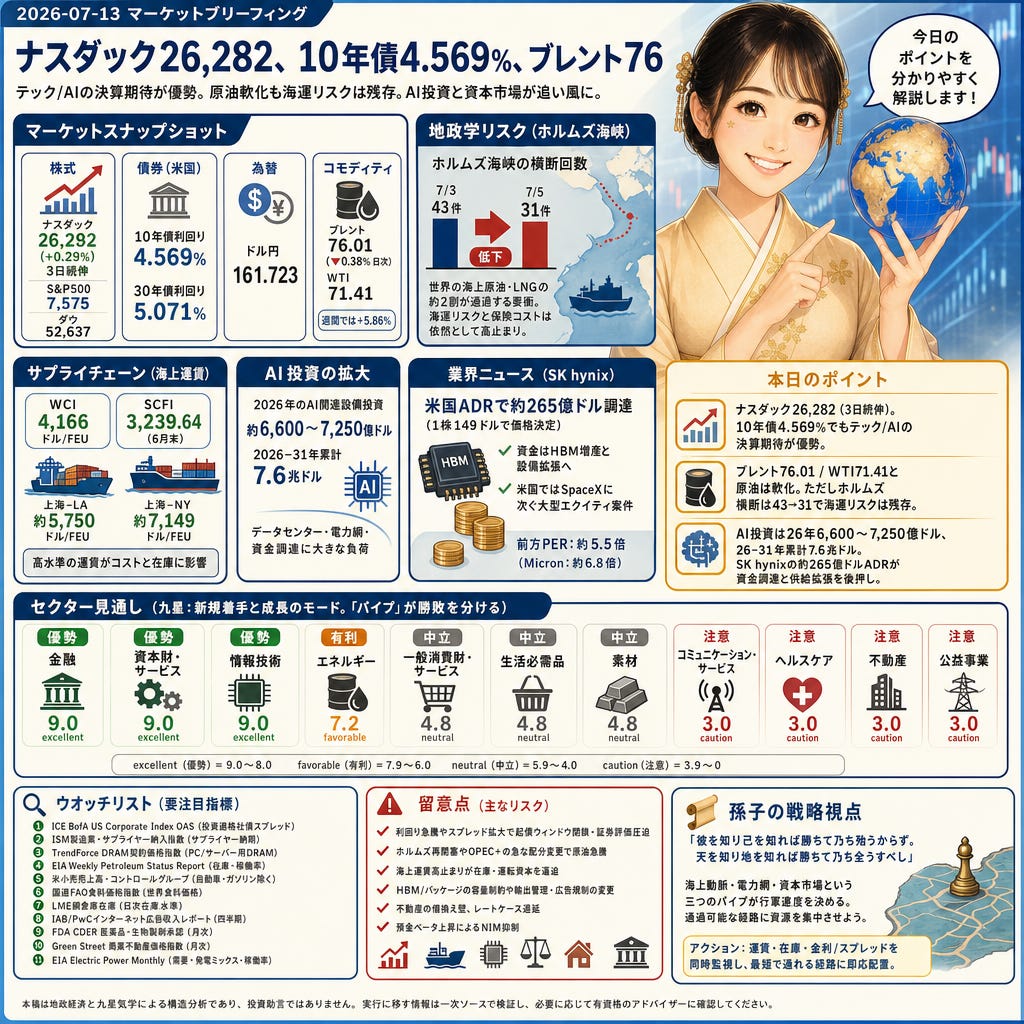
ナスダックは26,282(+0.29%)で3連騰、S&P500は7,575、ダウは52,637。米10年債は4.569%、30年債は5.071%、ドル円は161.723。ブレント76.01、WTI71.41と原油は軟化する一方、ホルムズ海峡の横断は43件から31件へ低下。AI設備投資は2026年に6,600〜7,250億ドル規模、SK hynixの約265億ドルADRが資本市場の開口度を示す。
株と為替
ナスダックは26,282(+0.29%日次、月間+4.42%)、S&P500は7,575、ダウは52,637、米10年債利回り4.569%、30年債5.071%、ドル円161.723(スナップショット)。Reuters(MarketScreener経由)は、半導体とAI関連の反発(Broadcom、Nvidia)と決算期待が上昇を牽引したと伝達。Q2決算前の先物・テックETF主導で、金利・雇用データが引き続きクロスアセットのドライバー。為替介入観測が残るなか、金利とドルの強さがセクターフローを左右。
コモディティ
ブレント76.01ドル、WTI71.41ドル(IEA/Reuters)。OPEC+の生産調整と湾岸フローの部分回復でリスクプレミアムが後退し、足元1日-0.38%の場面がある一方で週間では+5.86%を記録。原油軟化は資本財・一般消費の入力コストを緩め、インフレ・金利懸念を和らげる。ただし湾岸摩擦が保険・航路コストを通じて価格の下支えに。
世界情勢
ホルムズ海峡の横断回数は7月3日の43件から5日には31件へ低下(Al Jazeera/Reuters)。米・イランの応酬が断続し、オマーンでの協議は継続。世界の海上原油・LNGの約2割が通過する要衝の制約は、エネルギーと素材に供給・保険コストの形で直撃。バンカー・迂回費用を通じて物流・産業の着地コストにも波及。
サプライチェーン
DrewryのWCIは4,166ドル/FEU、SCFIは3,239.64(6月末)。上海–LA約5,750/FEU、上海–NY約7,149/FEUと主要航路も高水準で、C.H. Robinsonは7月の米向け輸入圧力とTPACの逼迫継続を指摘。さらにホルムズの摩擦(43→31)が戦争保険とバンカーを押し上げ。納入コストと在庫補充の下限を引き上げ、消費財・資本財・素材の利幅と回転に影響。
AI関連
2026年のAI関連設備投資は約6,600〜7,250億ドル、2026–31年累計で7.6兆ドル(イングランド銀行FSR/Reuters・アナリスト推計)。Microsoftの暦年2026年Capex約1,900億ドルが規模感を示し、前線の計算資源吸収でメモリとGPU供給は逼迫。電力網・送電、資金調達のパイプにも負荷がかかる。IT、通信、金融、公益の収益・資金需要に直結。
業界ニュース
SK hynixは米国ADRで約265億ドルを調達、1株149ドルで価格決定し、13日の本取引を前にwhen‑issued取引が開始(Reuters/Investing.com・MarketScreener)。調達資金はHBM増産と設備拡張に充当され、米国ではSpaceXに次ぐ大型エクイティ案件。LSEGデータでは前方PER約5.5倍(Micron約6.8倍)。銅は6.2820ドル/lb(+1.08%)、ナスダック26,282と合わせ、半導体—素材—資本市場の連動が可視化。
業界予測
本日の外観
本日と今月は三碧木星、年は一白水星に位置。新規着手と成長のモードに、海運・電力・資本市場という「パイプ」が勝敗を分ける地合い。AIビルドアウトと精密製造は勢いを保ち、運賃・資金調達コスト・政策ゲートに挟まれる領域は通過経路の明確化が必要。セクター配列は、優勢:金融・資本財・情報技術、有利:エネルギー、中立:一般消費・生活必需品・素材、注意:通信・ヘルスケア・不動産・公益。
注目セクター
金融(スコア: 9.0, ティア: excellent): 10年債4.569%の下でIG起債と大型株式増資が同時進行。BoE FSRとReutersが示すSK hynixの約265億ドルADRで発行パイプは開放、手数料は厚く、NIMは預金ベータ上昇に敏感。
資本財・サービス(スコア: 9.0, ティア: excellent): ブレント76.01/WTI71.41でエネルギー入力は緩む一方、WCI4,166・SCFI3,239.64と海上運賃は高止まり。受注残のキャッシュ化はサプライヤー納期と運賃が鍵。
情報技術(スコア: 9.0, ティア: excellent): ボトルネックはHBM/先端パッケージ。SK hynixの約265億ドル調達、GoldmanのAI投資累計7.6兆ドル(26–31年)が
拡張資本を裏付け。需給は発注ではなく供給制約が核心。
エネルギー(スコア: 7.2, ティア: favorable): ブレント76.01/WTI71.41と原油は軟化も、ホルムズ横断43→31で地政プレミアムは残存。精製スプレッドと海運コストが収益の伝達路。
一般消費財・サービス(スコア: 4.8, ティア: neutral): WCI4,166、SCFI3,239.64、上海–LA約5,750/FEUで納入コストは高水準。10年債4.569%は高額耐久の信用販売を圧迫、販促強度は粗利の逆風。
生活必需品(スコア: 4.8, ティア: neutral): 海上運賃の粘着性が置換コストを引き上げ、価格・容量・ミックスでの維持が主戦場。需要は安定だが私ブランドのシェア奪取に注意。
素材(スコア: 4.8, ティア: neutral): AIビルドアウトが特殊化学・銅・基板を牽引、SK hynix資金調達がHBMチェーンを加速。一方で運賃・湾岸リスクがフィードと着地コストを増幅。
コミュニケーション・サービス(スコア: 3.0, ティア: caution): クラウド/ネットワーク需要はあるが、広告費は金利感応で回復ラグ。規制と資本集約が現金転換率を抑制。
ヘルスケア(スコア: 3.0, ティア: caution): 高金利で初期バイオの調達難易度が上昇、成熟薬・機器は価格交渉圧力。進捗は承認・償還など個別イベント次第。
不動産(スコア: 3.0, ティア: caution): 10年4.569%、30年5.071%でCap Rate再評価と借換え壁が重い。データセンターは強いが資金需要が大きく、内装・輸送コストも重石。
公益事業(スコア: 3.0, ティア: caution): データセンター負荷で需要増でも、接続待ち・レートケース遅延と高WACCで回収は遅い。設備ボトルネックが工程右伸びを招く。
ウオッチリスト
ICE BofA US Corporate Index OAS(投資適格社債スプレッド)
ISM製造業・サプライヤー納入指数(サプライヤー納期)
TrendForce DRAM契約価格指数(PC/サーバー用DRAM)
EIA Weekly Petroleum Status Report(在庫・稼働率)
米小売売上高・コントロールグループ(自動車・ガソリン除く)
国連FAO食料価格指数(世界食料価格)
LME銅倉庫在庫(日次在庫水準)
IAB/PwCインターネット広告収入レポート(四半期)
FDA CDER 医薬品・生物製剤承認(月次)
Green Street 商業不動産価格指数(月次)
EIA Electric Power Monthly(需要・発電ミックス・稼働率)
留意点
利回り急騰や社債スプレッド拡大は起債ウィンドウを閉じ、証券評価を圧迫しかねない。ホルムズの再閉塞やOPEC+の急な配分変更は原油を急騰させ、海上運賃の高止まり長期化は在庫と運転資本を逼迫。HBM/パッケージの容量制約や輸出管理・広告規制の変更は数量・単価を同時に揺らす。不動産の借換え壁、レートケース遅延、預金ベータ上昇によるNIM抑制にも留意。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
本日の「地形」は海上動脈、電力網、資本市場という三つのパイプ。ホルムズの摩擦、海上運賃の高止まり、発行カレンダーの開放度が行軍速度を決める。各セクターは自らの資金繰りと供給制約を突き合わせ、通過可能な経路に資源を集中させたい。
アクション: 運賃・在庫・金利/スプレッドを同時監視し、最短で通れる経路に即応配置。
本日のポイント
ナスダック26,282(3日続伸)。10年債4.569%でもテック/AIの決算期待が優勢。
ブレント76.01/WTI71.41と原油は軟化。ただしホルムズ横断は43→31で海運リスクは残存。
AI投資は26年6,600〜7,250億ドル、26–31年累計7.6兆ドル。SK hynixの約265億ドルADRが資金調達と供給拡張を後押し。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。