いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
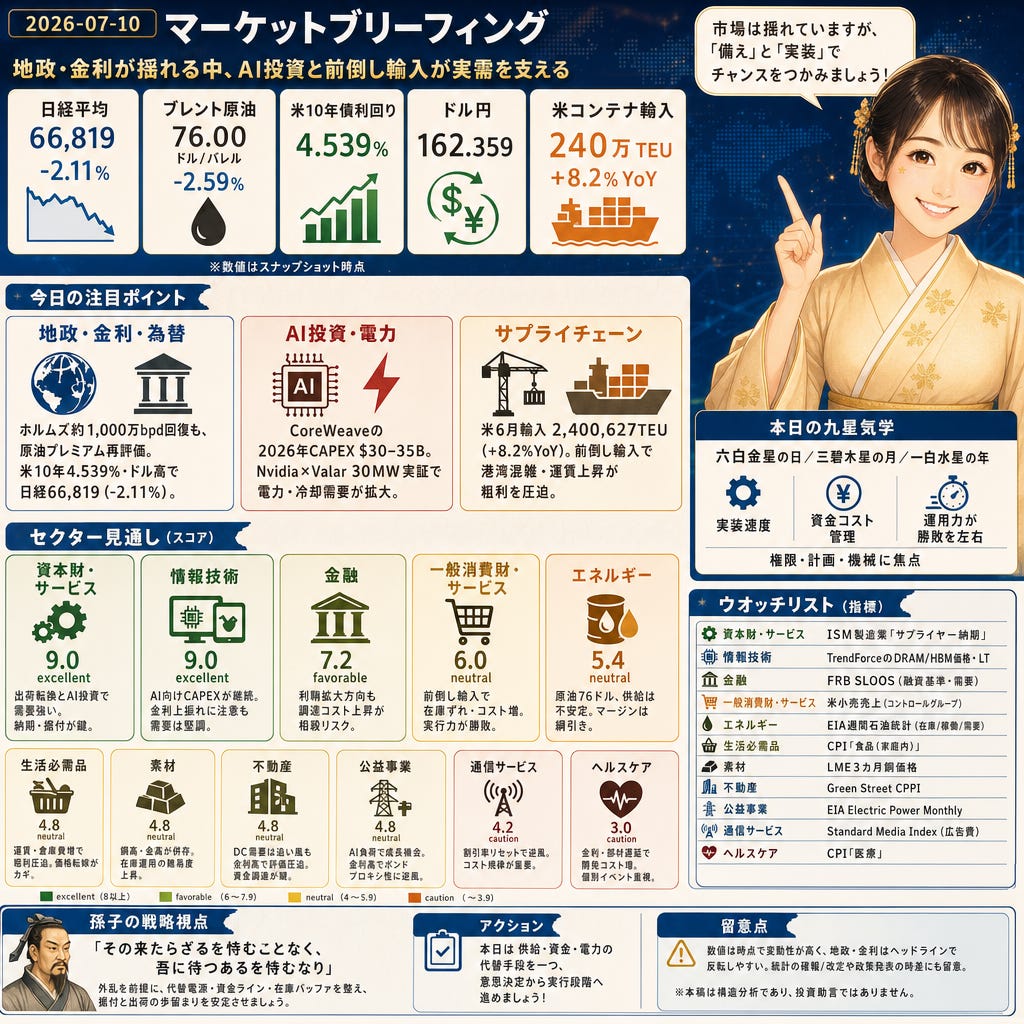
66,819の日経平均(-2.11%)、ブレント76.00ドル、米10年4.539%、ドル円162.359。地政と金利がテープを揺らす一方、AI設備投資と前倒し輸入が実需を支えています。六白金星の日・三碧木星の月・一白水星の年で、実装速度と資金コスト管理が勝敗を分ける配置。
株と為替
66,819まで日経平均が下落(-2.11%)、一方S&P500は7,544(+0.81%)、ナスダック26,207(+1.30%)。ドル円は162.359、米10年債は4.539%、JGBは数十年ぶり水準に接近。News On Japan(Reuters)報道。日本株の調整は半導体・AI関連の利食いと金利上昇、さらなる中東リスクを反映。高金利はIT・通信の割引率を押し上げ、金融の利鞘には追い風。
コモディティ
76.00ドル/バレルのブレント(-2.59%日次)、WTIは71.76(-2.39%)。週間で+6.19%、月間では-16.89%のスナップショット。OPEC+は8月に+18.8万bpd、ホルムズ海峡の流量は約1,000万bpd回復。銅は6.2470ドル/lb(+3.18%)、金は4,133ドル/oz(+1.53%)。Arab News。原油プレミアム後退は輸送・資本財のコストを緩和する一方、エネルギーのマージンを圧迫。
世界情勢
7月8日、米国がイランとの覚書は「終了」とし攻撃を実行。MarketScreener(Reuters)。ブレント76.00、WTI71.76が供給リスクを織り込み、同日に株・金利が再プライス。ホルムズ航路は約1,000万bpdに回復も、リスクプレミアムが金利・FXへ波及し、輸入コストとディスカウント率に影響。
サプライチェーン
2,400,627TEU──6月の米コンテナ輸入は前年比+8.2%。中国からは814,474TEUで+27.4%、上期累計は前年比-0.3%(Descartes)。Investing.com(Reuters)。7月1日の運賃リセットと関税前倒しで港湾混雑と在庫積み増しが発生。短期の運賃・保管費上昇が小売・資本財の粗利を圧迫し、在庫タイミングの誤差を増やす。
AI関連
30MW──Valar AtomicsとNvidiaがユタ州でマイクロリアクター電源のAIデータセンターパイロットを実証。Yahoo News/Reuters。Nvidiaの閉ループ液冷は年間MW当たり約260万ガロンの水使用を「ほぼゼロ」へ近づける設計。電力・水の制約がサイト選定とCAPEX配分を再定義し、公益・不動産・資本財・ITの発注に波及。
業界ニュース
$30–35B──CoreWeaveは2026年CAPEX計画を示唆(2025年の約$14.9Bから増額)。Q2売上ガイダンス$2.45–2.60B、契約残高が投資を下支え。Investing.com(Reuters/企業資料)。GPUやラックの大口発注がHBM/先端実装の逼迫と価格上昇を招き、ITと資本財の納期・コストに影響。不動産(DC)と公益の需要も持続。
業界予測
本日の外観
六白金星の日は「権限・計画・機械」に焦点。三碧木星の月と一白水星の年が重なり、受注残とCAPEXを確実に稼働へ繋ぐ運用力が評価されやすい一方、金利と地政の変動に敏感。年/月/日の重みは30/40/30。セクターは資本財・サービスと情報技術が「excellent」、金融が「favorable」。一般消費財やエネルギー、生活必需品、素材、不動産、公益は「neutral」、通信とヘルスケアは「caution」。
注目セクター
資本財・サービス(スコア9.0・excellent):6月の米輸入は240万TEU(+8.2%YoY)で出荷転換が進み、CoreWeaveの$30–35B計画やNvidia×Valarの30MW案件が電力機器・熱対策・精密機械を牽引。ブレント76と銅高はコスト要因だが、鍵は納入リードと据付準備。指標:ISM製造業・サプライヤー納期。
情報技術(スコア9.0・excellent):AI向けCAPEXが中期のGPU/ラック/電力・冷却需要を支え、HBM/CoWoSの供給制約が価格と納期を押し上げ。一方で米10年4.539%など金利上振れは高マルチプルを圧迫。需要は堅調、ボラは主に金利由来。指標:TrendForceのDRAM/HBM契約価格。
金融(スコア7.2・favorable):米10年4.539%やJGB高止まりで利鞘は拡大方向だが、預金ベータ上昇と調達コスト増が相殺し得る。原油とFXの再プライスは期待インフレと貸出需要に波及、短期P/Lは変動的。指標:FRB SLOOS(融資基準・
需要)。
一般消費財・サービス(スコア6.0・neutral):240万TEU前倒しで海上・配送コストと在庫ずれが増大。ブレント76とグローバル金利上昇、強いドルは高額商材の資金調達を圧迫。実行面(在庫/販促ペース)が勝敗を左右。指標:小売売上・コントロールグループ。
エネルギー(スコア5.4・neutral):ブレント76、OPEC+は8月+18.8万bpd。ホルムズ約1,000万bpdでリスクは残存。地政に連動した鞘取りの難度が上昇、製品マージンは原油と需要の綱引き。指標:EIA週間石油統計(在庫/稼働)。
生活必需品(スコア4.8・neutral):前倒し輸入で在庫は厚いが、運賃・倉庫費が粗利を圧迫。強いドルは輸入コストを押し上げ、価格転嫁力が試される。短期は費用線の動きが決定要因。指標:CPI「食品(家庭内)」。
素材(スコア4.8・neutral):銅6.2470ドル/lb(+3.2%)と金4,133ドル/ozの併存が需要/リスク回避の両流を示唆。前倒し補給後のエアポケットで在庫運用が難化。スポット曝露と契約比率が四半期変動を左右。指標:LME3カ月銅。
不動産(スコア4.8・neutral):AIデータセンター需要とマイクロリアクター実証は電力豊富な案件に追い風。一方、米10年4.54%近辺はCAP率と借入コストを押し上げ評価を圧迫。資金調達ウィンドウが短期の鍵。指標:Green Street CPPI。
公益事業(スコア4.8・neutral):AI負荷の増勢と分散電源シフトが成長機会。ただし金利上昇でボンドプロキシ性が逆風、系統増強の承認待ちが制約。レートケースとCAPEX配分の実行力が肝。指標:EIA Electric Power Monthly。
コミュニケーション・サービス(スコア4.2・caution):JGB高止まりと強いドル下で日本株テック主導の反落が示す通り、割引率リセットは広告・長期CFに逆風。コスト規律が重要。指標:Standard Media Index(広告費)。
ヘルスケア(スコア3.0・caution):長期金利上昇は赤字バイオ/デバイス開発の割引率を上げ、部材調達の遅延も収益認識を後ろ倒し。セクター全体より個別イベントドリブン。指標:CPI「医療」。
ウオッチリスト
資本財・サービス:ISM製造業「サプライヤー納期」
情報技術:TrendForceのDRAM/HBM契約価格・リードタイム
金融:FRB SLOOS(銀行の融資基準/需要)
一般消費財・サービス:米小売売上・コントロールグループ
エネルギー:EIA週間石油統計(在庫/稼働/需要)
生活必需品:CPI「食品(家庭内)」
素材:LME3カ月銅価格
不動産:Green Street CPPI(米民間不動産価格)
公益事業:EIA Electric Power Monthly(発電/需要/燃料)
コミュニケーション・サービス:Standard Media Index(広告費)
ヘルスケア:CPI「医療」
留意点
数値は各社スナップショット時点で変動性が高い。地政と金利はヘッドラインで方向感が反転しやすく、短期の勝敗は入出荷タイミングと資金コストに依存。統計の確報/改定や政策発表の時差にも留意。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
原油と金利は見出し一つで反転し、HBMや港湾は突発的に詰まる。外乱が来ない前提ではなく、来ても吸収できる代替電源、資金ライン、在庫バッファを先に整えるほど、据付と出荷の歩留まりは安定する。今日の配置は「備え」の差がP/Lに直結する。
アクション: 本日は供給・資金・電力の代替手段を一つ、意思決定から実行段階へ進める。
本日のポイント
ブレント76.00ドル/バレルとホルムズ約1,000万bpdでエネルギーのリスクプレミアムが再評価、米10年4.539%やドル高に波及し、日経は66,819(-2.11%)。
CoreWeaveの2026年CAPEX$30–35BとNvidia×Valarの30MW実証で、半導体・電力・不動産の需要継続が明確化。
米6月輸入2,400,627TEU(+8.2%YoY)は前倒しの示唆。短期の港湾混雑と運賃上昇で資本財・一般消費財の粗利圧迫、銅6.2470ドル/lb(+3.18%)は素材需給の変化を示す。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。