いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
七赤金星が中宮、月は三碧木星、年は一白水星。取引量とマージン規律が効く地合いで、成長投資と現金創出の再配分がテーマ。金利の上振れと原油リスクプレミアムの再発が同時進行し、AI/物流需要の現金化能力が試される一日。
株と為替
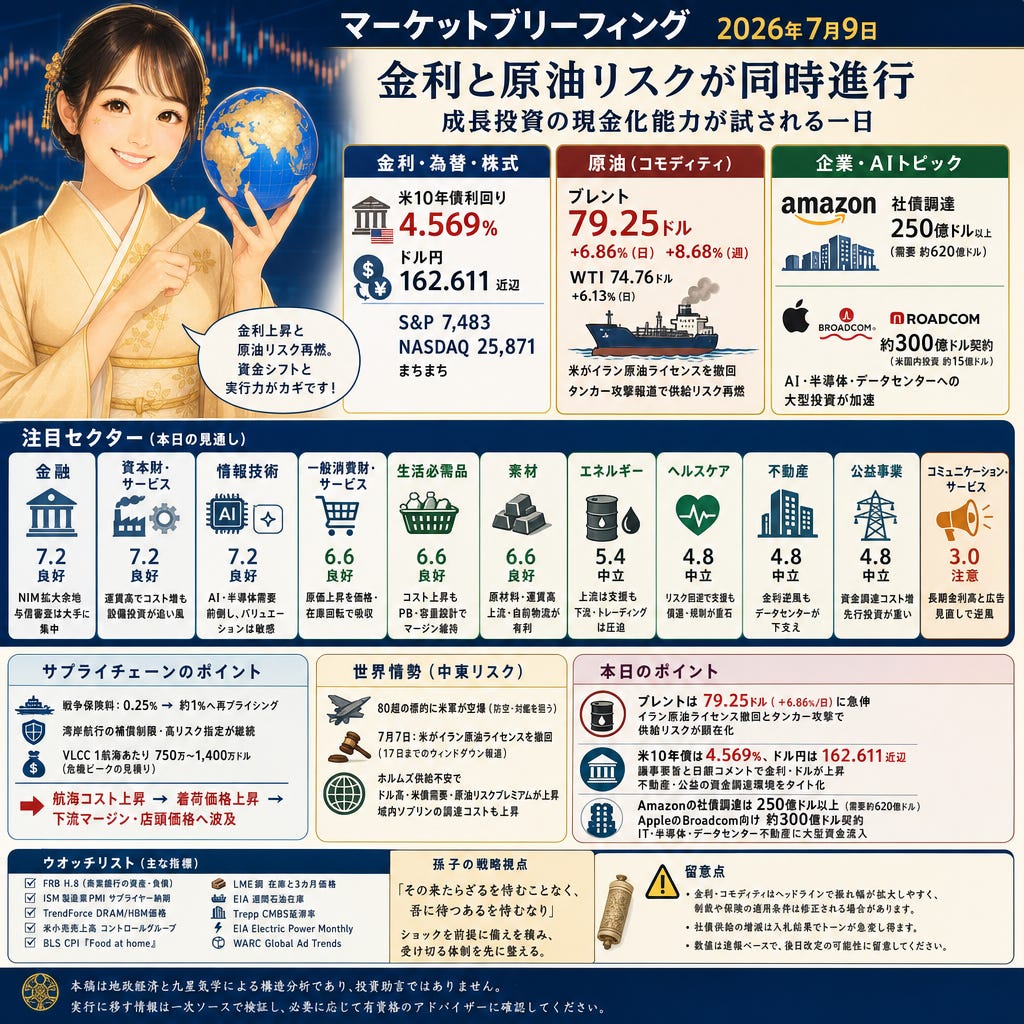
4.569%(10年)と5.065%(30年)の米債利回り上昇で、ドル円は162.611近辺に。FXStreet / Reutersは、FOMC議事要旨と浅田東一郎審議委員の「需要主導のインフレ確認までは追加利上げ支持しにくい」発言、さらに米・イラン緊張を材料に円安・ドル高と報じた。株はS&P 7,483、ナスダック25,871とまちまち。長期金利の上振れは不動産・公益に逆風、金融のNIM拡大とグロースのバリュエーション圧縮が同時進行。
コモディティ
79.25ドルのブレント(+6.86%/日、+8.68%/週)とWTI 74.76ドル(+6.13%)に急伸。Arab Newsは、米国がイラン原油の一時ライセンスを撤回し、タンカー被弾報道でホルムズ海峡の供給リスクが再浮上したと伝えた。エネルギーと一部素材を支えつつ、産業・一般消費財の投入コストと期待インフレを押し上げる。
世界情勢
80超の標的に米中央軍が空爆、財務省は7月7日にイラン原油販売の一般ライセンスを撤回(17日までのウィンドダウン報道)。Al Jazeeraは防空・対艦能力を狙ったとし、ホルムズ供給安全の懸念が拡大。これはドル高と米債需要、原油リスクプレミアム、域内ソブリンの資金調達コスト上昇に波及。
サプライチェーン
0.25%だった戦争保険料が約1%へ再プライシング、VLCC1航海あたり750万〜1,400万ドルの極端見積りも危機ピークで出現。Insurance Businessは、複数のP&Iクラブが湾岸航行の補償を制限し、Joint War Committeeが高リスク指定を継続と報道。航海コスト上昇は原油・製品の着荷価格を押し上げ、下流マージンや消費財の店頭価格に波及。
AI関連
7月8日、OpenAIがGPT‑Live‑1/miniの音声モデルを投入、AppleはBroadcomに約300億ドルをコミット(米国内投資約15億ドル報道)。MacRumorsとReutersは、低遅延推論負荷と米国製半導体の複数年確保がクラウド/ネットワーク/先端封止の需要を前倒しすると指摘。情報技術の稼働は上がる一方、長期金利高でバリュエーション感応度も増す。
業界ニュース
250億ドル以上の社債起債をAmazonが実施へ(投資家需要は約620億ドルに達したと報道)。Finimize / Quartzは、最長超長期までの8本建てでAI/データセンター投資に充当とし、年初からの社債供給増が長期金利を押し上げる一因とも解説。同時に半導体・データセンター需要と不動産(クラウド拠点)への波及を示唆。
業界予測
本日の外観
七赤金星が中宮、三碧木星の月と一白水星の年が重なる日。時間重みは年30・月40・日30で、成長の着手と資金フローを実利へ変換できる主体が優位。金利再価格と原油ショックが同時発生のため、長期グロースと現金創出、サプライチェーン実行の三本を機動的に配分したい地合い。
注目セクター
金融(スコア7.2、良好)— 10年4.569%・30年5.065%でNIM拡大余地が広がる一方、債券在庫の評価と起債ペースは逆風。OFAC制裁強化と湾岸リスクで与信審査と貿易金融は大手に集約。短期は荒いが中長期支援。リスク: カーブ不安定化、エネルギー与信。指標: FRB H.8。
資本財・サービス(7.2、良好)— ホルムズの戦争保険料高止まりで航送費と納期が延び、運転資本を圧迫。対抗軸はハイパースケーラーの設備投資で、Amazonの250億ドル起債が発注残を示唆。短期は見積条項の強い企業有利。リスク: 長期金利上昇と原材料高。指標: ISM納期。
情報技術(7.2、良好)— GPT‑LiveとApple–Broadcom約300億ドルで推論・ネットワーク・先端封止の受注が前倒し。長期金利の上振れは高倍率銘柄の再評価圧力。構造成長は堅持しつつ本日はデュレーション感応。リスク: HBM/CoWoS逼迫
と規制。指標: TrendForce DRAM/HBM。
一般消費財・サービス(6.6、良好)— ブレント79.25ドルと運賃上振れが着荷原価を押し上げ、値引き戦略とバスケットサイズが試される。決済レールは健全で在庫が回れば営業レバレッジが効く。中期のコスト圧力は残存。リスク: エネルギー高と与信費用。指標: 小売売上コントロール。
生活必需品(6.6、良好)— 原油高とタンカー保険料高で包装・輸送・樹脂コストが上昇。価格/容量設計とPB管理でマージン維持を図る局面。短期は支援的だが中期はコスト圧。リスク: 小売の値上げ抵抗とドル高の翻訳影響。指標: CPI『Food at home』。
素材(6.6、良好)— ナフサ/エチレンなどの原料コストと運賃保険料が上昇、上流資源保有と自前物流に優位。需要補充が進めば金属に追い風も、中国の需要鈍化は上限。日柄は良好だが中期コスト重い。リスク: ペトロケミのスプレッド縮小。指標: LME銅在庫・3カ月。
エネルギー(5.4、中立)— ホルムズ供給不安で上流実現価格は上がる一方、保険料高と航送費増で下流/トレーディングは圧迫。カーブと製品クラックは高ボラ。中期は支援、長期と本日は政策・ボトルネックに制約。リスク: 物理フロー寸断と政策介入。指標: EIA週間石油。
ヘルスケア(4.8、中立)— リスク回避で資金は向かいやすいが、収益は償還・利用動向が主導。新薬承認や発売が成長を再点火する一方、価格規制や監査が収益性を鈍らせる。短期支援、構造圧力は残る。リスク: 賃金インフレと手術ミックス。指標: FDA承認。
不動産(4.8、中立)— 30年5.065%が資本化率とリファイコストを押し上げ、レバレッジ資産に逆風。対抗軸はAI向けデータセンター/電力近接拠点だが系統接続が制約。短期支援、長中期は金利逆風。リスク: CMBSストレスとオフィス評価。指標: Trepp延滞率。
公益事業(4.8、中立)— 長期金利上昇で資金調達コストが増し、燃料価格の上振れは規制転嫁のタイムラグで収益を圧迫。AI/電化の負荷成長は現実だが先行投資が重い。成果は認可ROEと接続時期次第。リスク: 変圧器供給遅延。指標: EIA Electric Power Monthly。
コミュニケーション・サービス(3.0、注意)— 国債利回り上昇で長期割引率が上がり、広告主は生活コスト高で予算を見直す公算。AI音声はエンゲージを押し上げるが推論コストとモデレーション費が利益を圧迫。全期間で慎重。リスク: 広告減速と規制負担。指標: WARC。
ウオッチリスト
FRB H.8(商業銀行の資産・負債)— 貸出・証券・預金の週次動向
ISM製造業PMI サプライヤー納期— ボトルネック圧力の変化
TrendForce DRAM/HBM契約価格— メモリー逼迫度の月次指標
米小売売上高 コントロールグループ— コア需要の把握
BLS CPI『Food at home』— 食品価格の棚上げ環境
LME銅 在庫と3カ月価格— 産業需要と在庫逼迫の日次ゲージ
EIA 週間石油在庫— 原油・製品在庫と稼働率
Trepp CMBS延滞率— 不動産の与信ストレス監視
EIA Electric Power Monthly— 燃料コストと平均料金
WARC Global Ad Trends— 世界の広告費と配分の月次更新
留意点
金利・コモディティはヘッドラインで振れ幅が拡大しやすく、制裁や保険の適用条件は速報後に修正される場合があります。社債供給の増減は入札結果でトーンが急変し得ます。数値は速報ベースで、後日改定の可能性に留意。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
原油と金利の同時ショックは「来ない」前提に依存できない。航送保険の引受縮小や長期金利上昇が重なる局面でも、調達・価格設定・資金繰りが耐えられる設計が要る。AI需要の前倒しもコストを伴うため、収益化の裏付けを同時に整える。
アクション: ショックを前提に備えを積み、受け切る体制を先に整える。
本日のポイント
ブレントは79.25ドル(+6.86%/日)に急伸—米国のイラン原油ライセンス撤回とタンカー攻撃報道で供給リスクが顕在化。
米10年債は4.569%、ドル円は162.611近辺—議事要旨と日銀コメントで金利・ドルが上昇し、不動産・公益の資金調達環境をタイト化。
Amazonの社債調達は少なくとも250億ドル(需要は約620億ドル)、AppleのBroadcom向け約300億ドル契約—IT・半導体・データセンター不動産への大型資金流入を示唆。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。