いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
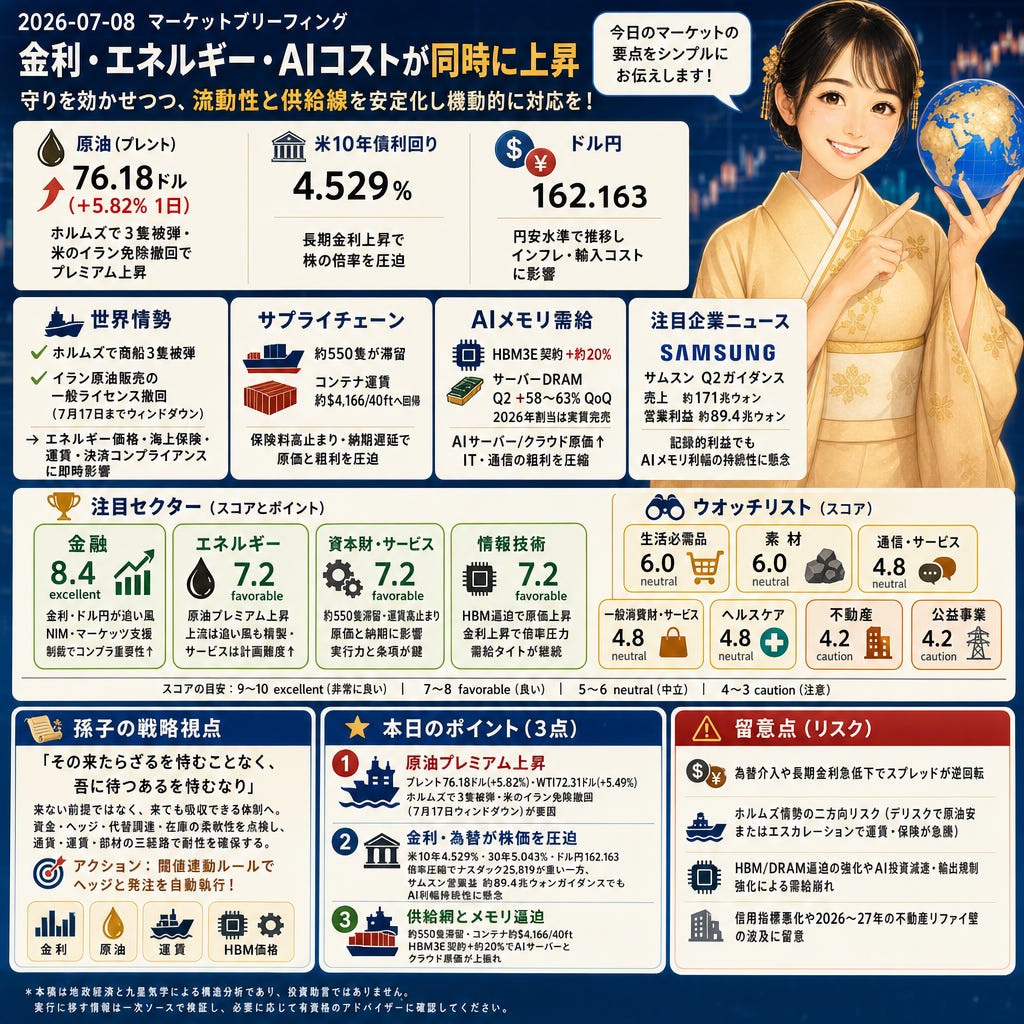
ブレント76.18ドル(+5.82%)、米10年債4.529%、ドル円162.163。エネルギー・金利・AI供給の三つ巴が同時に動き、評価とコストの両面に圧力がかかる一日。八白土星×三碧(月)×一白(年)は、流動性と供給線を安定させる実行に報いる配置で、守りを効かせつつ機動的に回す局面です。
株と為替
S&P500は7,504、ナスダックは25,819、米10年債利回り4.529%、30年債5.043%、ドル円162.163。Reuters / MarketScreenerは、長期金利上昇とAIローテーション不安で株が軟化、円は162.4近辺を試される展開と伝えました。割引率上昇は情報技術とコミュニケーション・サービスの倍率を圧迫し、不動産・公益事業の資金調達コストを引き上げます。一方で金融はNIMとディーリング収益に追い風が残ります。
コモディティ
ブレントは76.18ドル(+5.82%日次)、WTIは72.31ドル(+5.49%)。Reuters(investing.com経由)は、ホルムズ海峡でのタンカー3隻被弾と米国のイラン原油販売一般ライセンス撤回(7月17日までのウィンドダウン)が上昇の引き金と報道。上流の実現価格は改善する半面、精製マージンとオイルサービスの設備計画は不確実性が増します。製品スプレッドとEIA週間統計でプレミアムの持続度を確認。
世界情勢
3隻の商船被弾、7月17日ウィンドダウンという具体数値が並ぶ。Associated Pressは米軍の報復と追加制裁を報じ、Reutersも免除撤回を確認しました。事案はエネルギー価格と海上保険・運賃に即時波及し、貿易金融・決済のコンプライアンス負荷を高めます。
サプライチェーン
約550隻が滞留、Drewry WCIは40フィート当たり約4,166ドルに回帰。Crane Worldwide Logistics/業界データは、ホルムズ通過が平時の一桁%に落ち、戦争保険料が高止まりと指摘。輸送・包装コストの上振れが納期を延ばし、資本財・素材・一般消費財の粗利を圧迫します。
AI関連
HBM3E契約は約+20%、サーバーDRAMはQ2に+58〜63%QoQ、2026年の割当は実質完売。DRAMWatch/TrendForce/DRAMeXchangeは、メモリ逼迫がAIサーバーとクラウドGPUの原価を押し上げると報告。情報技術とコミュニケーション・サービスの粗利は圧縮され、公益事業にはデータセンター電力需要増で前倒し投資の負担が生じます。
業界ニュース
サムスンはQ2売上約171兆ウォン、営業利益約89.4兆ウォンをガイダンス、KOSPIは7,656へ約4.91%下落。Reuters/MarketScreenerは、記録的利益にもかかわらずAIメモリ利幅の持続性に懸念が出たと解説。供給側の収益モメンタム確認と同時に、半導体チェーンの評価変動性が増しています。
業界予測
本日の外観
米10年債4.529%、ブレント76.18ドル、ドル円162台で、長期金利・エネルギー・AI部材コストが同時にタイト化。八白土星の日はポジションの締め直しとバランスシート重視に適合。三碧の月と一白の年は、供給線と流動性を安定させる実行に報い、金利
とエネルギーのショックが弱点を試す配置です。守りを効かせつつ短期のルールベース機動で対応。
注目セクター
金融(スコア8.4、excellent):10年4.529%・30年5.043%とドル円162がNIMとマーケッツ業務を下支え。制裁強化でコンプライアンスと決済管制の重要性が増す。監視:SLOOS。
エネルギー(スコア7.2、favorable):ブレント76.18ドル、ホルムズの供給リスクと免除撤回でプレミアム上乗せ。上流追い風だが精製/サービスは計画難度上昇。監視:EIA週間石油統計。
資本財・サービス(スコア7.2、favorable):約550隻滞留と保険再価格付け、コンテナ$4,166/40ftが原価と納期を再編。実行力とサーチャージ条項が鍵。監視:PMIサプライヤー納期。
情報技術(スコア7.2、favorable):HBM3E実質完売と+20%契約改定、DRAM高止まりが原価を押し上げる一方、金利上昇で倍率圧力。監視:TrendForceのDRAM/HBM契約価格。
ウオッチリスト
生活必需品(スコア6.0、neutral):運賃とエネルギーの棚価格転嫁がテーマ。小売交渉が粗利回復の上限。監視:BLS『Food at Home』。
素材(スコア6.0、neutral):原油/ナフサと海上運賃の上振れでスプレッド圧迫懸念。監視:S&P製造業PMI入力価格。
コミュニケーション・サービス(スコア4.8、neutral):長期金利で評価圧力、AI計算コスト上昇が広告・クラウド粗利に影。監視:S&PサービスPMI新規受注。
一般消費財・サービス(スコア4.8、neutral):運賃・燃料・与信コストが販促余地を圧迫。監視:ミシガン大消費者態度指数。
ヘルスケア(スコア4.8、neutral):長デュレーションは金利で評価縮小、償還政策が収益性を規定。監視:FDA CDER月次承認。
不動産(スコア4.2、caution):10年4.529%で資本化率とリファイコスト上昇、建設/保険コストも逆風。監視:Green Street CPPI。
公益事業(スコア4.2、caution):WACC上昇対許容利回りの遅れ。データセンター電力需要は強いが回収は後ズレ。監視:EIA Electric Power Monthly。
留意点
為替介入や長期金利の急低下でスプレッドが逆回転するリスク。ホルムズ情勢の急速なデリスクで原油プレミアム剥落、または逆にエスカレーションで運賃・保険がスパイクする二方向の不確実性。HBM/DRAMの逼迫強化やAI投資の減速・輸出規制強化による需給崩れも尾リスク。信用指標の悪化や2026〜27年の不動産リファイ壁の波及にも留意。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
金利4.529%・原油76.18ドル・メモリ価格上昇が同時進行の今日は、ショックが来ない前提ではなく、来ても吸収できる体制に組み替えるべきだ。資金繰りとヘッジ余地、代替調達と在庫柔軟性を点検し、通貨・運賃・部材の三経路で耐性を確保する。
アクション: 金利・原油・運賃・HBM価格の閾値連動ルールでヘッジと発注を自動執行。
本日のポイント
ブレント76.18ドル(+5.82% 1日)とWTI72.31ドル(+5.49% 1日):ホルムズで3隻被弾と米のイラン免除撤回(7月17日ウィンドダウン)がプレミアムを押し上げ。
米10年4.529%、30年5.043%、ドル円162.163:倍率圧縮でナスダック25,819が重い一方、サムスンの営業益約89.4兆ウォンガイダンスでもAI利幅持続性に懸念。
供給網とメモリ:約550隻滞留とコンテナ約$4,166/40ft、HBM3E契約+約20%でAIサーバーとクラウド原価が上振れ。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。