いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
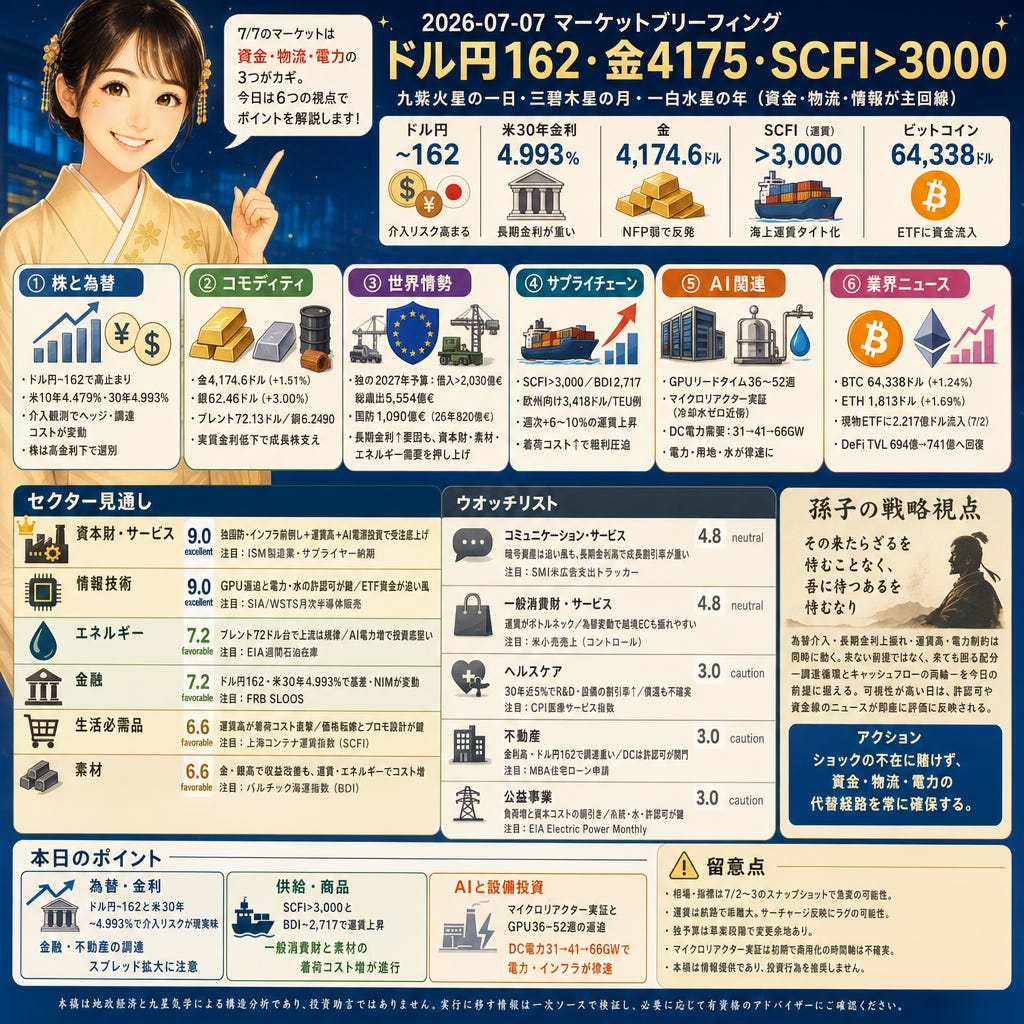
九紫火星の一日、三碧木星の月配下で小暑入り。年盤は一白水星が流路を握り、資金・物流・情報の伝達が価格形成の主回線。ドル円は162近辺、米30年は4.993%と長期金利が重く、金は4,174.6ドル、SCFIは3,000超で運賃も強含み。AIの電力・用地制約と仮想通貨のETFフロー回復がテープの感応度を高める。
株と為替
162.049のドル円は当局のけん制発言後も高止まり、7月2日には一時161.115まで円高に振れる場面(Reuters/Investing.com)。米金利は10年4.479%、30年4.993%で長端が資金調達コストを押し上げ、S&P 7,537、ナスダック26,121と株価指数は高金利の重力下で選別。為替介入観測はクロスカレンシーの調達とヘッジ費用を揺らし、レート敏感セクターの割引率を再評価させる。
コモディティ
4,174.6ドルの金(+1.51%)と62.46ドルの銀(+3.00%)はNFPの弱さ(+5.7万人)で利上げ観測が後退し反発(Kitco/Investing.com=Reuters)。ブレントは72.13ドル、銅は6.2490ドル/ポンドとエネルギー・工業金属は落ち着き、貴金属高は素材の収益とコストを同時に押し上げる。実質金利低下は成長株のバリュエーションを一時支えやすい。
世界情勢
2,030億ユーロ超の2027年借入計画と総歳出5,554億ユーロ、国防は2026年の820億から2027年1,090億へ(Reuters/Yahoo Finance)。ドイツの財政拡張は欧州長期金利の上押し要因となる一方、防衛・インフラ向け発注を前倒し、資本財・素材・エネルギーの需要に波及。国債増発は銀行の調達コストやプロジェクトWACCにも影響。
サプライチェーン
3,000超のSCFIと2,717のBDIが示すように、7月の海上運賃はタイト化(Flexport/バルチック海運取引所)。欧州向けは3,418ドル/TEU例、主要航路で週次+6〜10%の上昇が報告され、リードタイムの伸びも指摘。着荷コスト上昇は一般消費財と素材の粗利を圧迫しつつ、海運・3PLや荷役機器には価格決定力を付与する。
AI関連
36〜52週のGPUリードタイムと、冷却水2.6百万ガロン/MW/年→ゼロ近傍の削減を謳うクローズドループ冷却が示されたマイクロリアクター実証(Reuters)。Valar×NvidiaのWard‑250がデータセンターを稼働、米AI電力需要は2025年31GW→2026年41GW→その後66GW観測。電力・用地・水がAI投資の律速段となり、IT/資本財/公益の設備計画と許認可が短期価格を動かす。
業界ニュース
64,338ドルのビットコイン(+1.24%)と1,813ドルのイーサリアム(+1.69%)は6日続伸、7月2日の現物ETFに2.217億ドルの資金流入(OriginBrief/CoinCodex)。DeFi TVLは694億→741億へ回復し、薄商いの流動性で値動きが増幅。暗号資産の出来高回復はブローカー/取引所/広告の収益機会を広げ、テックと金融のリスク選好を刺激する。
業界予測
本日の外観
九紫火星の日は情報の可視化が強まり、ヘッドラインが価格に早く織り込まれやすい。三碧木星の月は立ち上げと調達を推し、明確な実行経路を持つ投資が受注転換しやすい。一白水星の年は国境をまたぐ資金・物流・情報の回線が利益とストレスの主
伝達路で、為替・運賃・電力の同時変化に合わせたセクター配分が効果的。
注目セクター
資本財・サービス(スコア9.0・excellent)— 独の国防・インフラ前倒しとSCFI>3,000/BDI2,717で受注底上げ。AI電源投資が機械・精密部品に波及。注目: ISM製造業・サプライヤー納期。
情報技術(スコア9.0・excellent)— GPU36〜52週の逼迫と電力・水の許認可が展開速度を規定。暗号資産のETF資金がリスク許容度を押し上げ。注目: SIA/WSTS月次半導体販売。
エネルギー(スコア7.2・favorable)— ブレント72ドル台で上流は規律、AI電力増で中下流投資は底堅い。運賃高でバンカー/LNG船コスト上昇。注目: EIA週間石油在庫。
金融(スコア7.2・favorable)— ドル円162、米30年4.993%で基差とNIMが変動。暗号資産と金属高がトレーディング収益を下支え。注目: FRB SLOOS。
生活必需品(スコア6.6・favorable)— SCFI>3,000とBDI2,717が着荷コストを直撃。数量は安定でも価格転嫁とプロモ設計が鍵。注目: 上海コンテナ運賃指数(SCFI)。
素材(スコア6.6・favorable)— 金4,175/銀62で貴金属収入は改善もエネルギー・運賃がコスト増。独の公共投資が鋼材・セメント需要を押す。注目: バルチック海運指数(BDI)。
ウオッチリスト
コミュニケーション・サービス(スコア4.8・neutral)— 暗号資産の回復は広告/課金に追い風も、長期金利高で成長ストーリーの割引率が重い。注目: SMI米広告支出トラッカー。
一般消費財・サービス(スコア4.8・neutral)— 海上運賃がボトルネック、在庫と粗利を圧迫。為替変動で越境ECと観光消費も振れやすい。注目: 米小売売上(コントロール)。
ヘルスケア(スコア3.0・caution)— 30年近5%で研究開発/設備の割引率が上昇、償還政策も不確実。供給遅延がデバイス上市を後ろ倒し。注目: CPI医療サービス指数。
不動産(スコア3.0・caution)— 米30年4.993%とドル円162でグローバル資金調達が重い。データセンターは電力・水の許認可が関門。注目: MBA住宅ローン申請。
公益事業(スコア3.0・caution)— 負荷成長と資本コストの綱引き。系統接続・水・許認可が案件転換の鍵。注目: EIA Electric Power Monthly。
留意点
相場・指標は7月2〜3日のスナップショットで流動性や介入で急変し得ます。運賃は航路で乖離が大きく、サーチャージ反映にラグが出る可能性。独予算は草案段階で変更余地。マイクロリアクター実証は初期で商用化の時間軸は不確実。本文は情報提供であり、投資行為を推奨しません。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
為替介入、長期金利の上振れ、海上運賃や電力制約は同時に動きます。来ない前提ではなく、来ても回る配分—調達循環とキャッシュフローの両輪—を今日の前提に据える。可視性が高い日は、許認可や資金線のニュースが即座に評価に反映されます。
アクション: ショックの不在に賭けず、資金・物流・電力の代替経路を常に確保する。
本日のポイント
為替・金利: ドル円~162と米30年~4.993%で介入リスクが現実味、金融・不動産の調達スプレッド拡大に注意。
供給・商品: SCFI>3,000とBDI~2,717でTEU/バルク運賃が上昇、一般消費財と素材の着荷コスト増が進行。
AIと設備投資: マイクロリアクター実証とGPU36–52週の逼迫、DC電力31→41→66GW観測で電力/インフラが律速。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。