いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
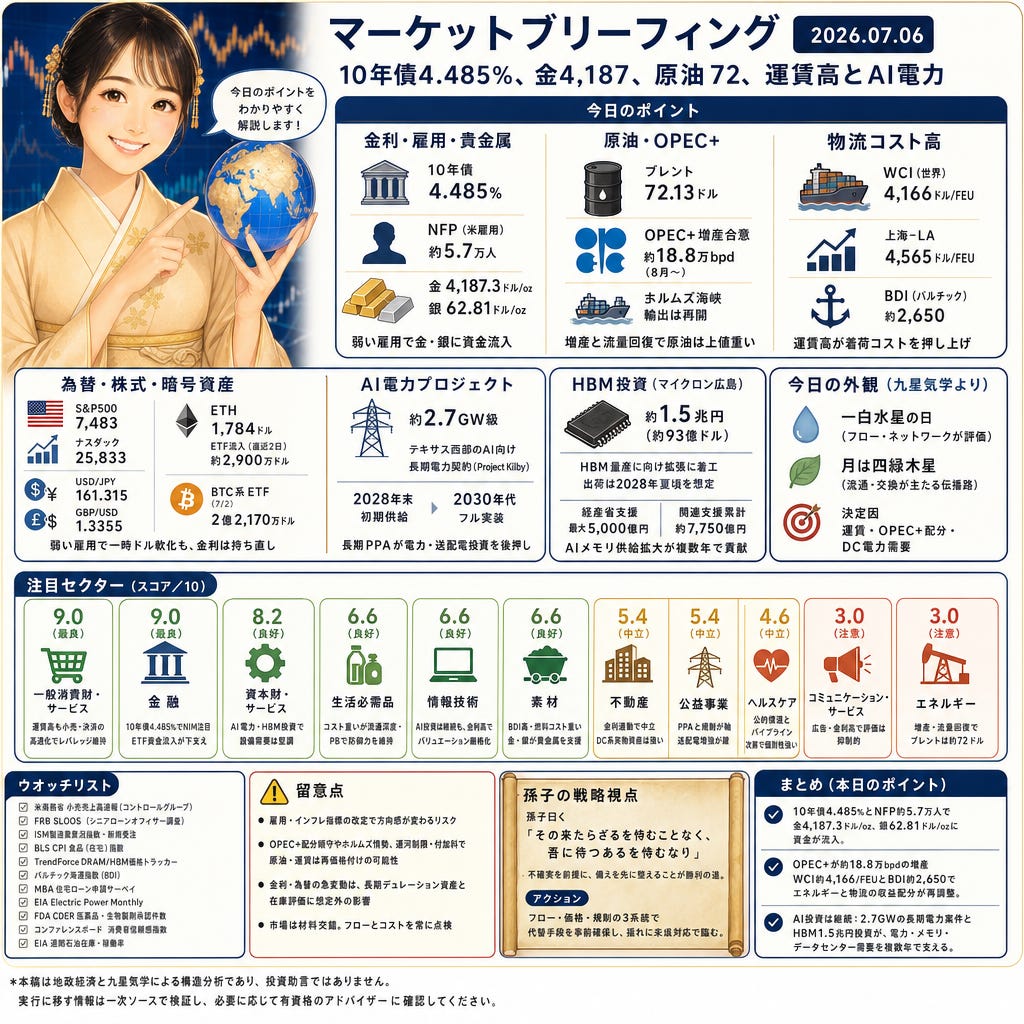
7,483と25,833。S&P500は7,483、ナスダックは25,833、米10年債は4.485%で推移。米NFPは約5.7万人に減速し、金4,187.3ドル/ozと銀62.81ドル/ozへ資金が向かった一方、ブレントは72.13ドル近辺。海上運賃はWCI 4,166ドル/FEU、BDI約2,650でコスト高が続く中、AI電力は2.7GW級案件が稼働準備に入る。
株と為替
161.315と1.3355。USD/JPYは161.315、GBP/USDは1.3355、米10年債は4.485%。S&P500は7,483、ナスダックは25,833でまちまち。CoinStats (market flow summary) によれば、ETHは1,784ドルで、米スポットETFに直近2日で約2,900万ドルの資金流入、BTC系ETFにも7月2日に2億2,170万ドル流入。NFP約5.7万人の弱さで一時ドル軟化も、再び金利が持ち直し長期デュレーション株の評価軸は厳しめに。
コモディティ
4,187.3ドル/ozと62.81ドル/oz。Investing.com (market analysis citing Reuters) によると、弱いNFP(約5.7万人)で利上げ観測が後退し金と銀が上昇。原油はブレント72.13ドル/WTI 68.78ドル付近で小幅高。金利実質面の緩みが貴金属を支えつつ、原油はOPEC+の増産計画とホルムズ海峡の流れ再開が重石。
世界情勢
18.8万bpd。Investing.com (reporting Reuters coverage) は、OPEC+が8月に約18.8万bpdの増産で大筋合意、6・7月に続く段階的拡大と報道。ホルムズ海峡の湾岸輸出も再開し、同時期のブレントは72.13ドル近辺。OPECデータでは参加7カ国の基準生産量は2月約4,277万bpdに対し5月は約3,310万bpdとされ、価格形成は在庫と配分順守に依存。
サプライチェーン
4,166ドル/FEU。Phaata (Drewry WCI reporting) & SeaSignal によれば、DrewryのWCIは約4,166ドル/FEU、上海–ロサンゼルスは約4,565ドル/FEU、BDIは約2,650。ピークシーズン前倒し、パナマ/スエズの制限、付加料で実効船腹が目減り。着荷コストの上振れは消費財・エレクトロニクスの粗利と在庫回転を圧迫。
AI関連
2.7GW。Investing.com (reporting Reuters) は、シェブロンとマイクロソフトが米テキサス西部のAIデータセンター向けに20年の電力契約(Project Kilby)で合意と報道。約2,000エーカー、初期供給は2028年末、2030年代にフル実装。長期PPAは公益・エネルギーの投資計画と送配電増強を後押し。
業界ニュース
1.5兆円。Investing.com (reporting Bloomberg/Reuters) によると、マイクロンが広島でHBM量産に向け約1.5兆円(約93億ドル)の拡張に着工、出荷は2028年夏頃を想定。経産省は最大5,000億円を支援、関連支援累計は約7,750億円。AI向けメモリ供給拡大で2028年以降のタイト感を緩和し、装置・素材にも波及。
業界予測
本日の外観
一白水星の日が同年星に重なり、フローとネットワークの効率が評価される地合い。月は四緑木星で流通・交換が主たる伝播路に。決定因は海上運賃、OPEC+の配分、データセンター電力需要。結果として、商流と決済・与信・製造実行が強く、フロー価格に左右されるエネルギーや広告は慎重姿勢。
注目セクター
一般消費財・サービス:スコア9.0/10(最良)。WCI約4,166/FEUと上海–LA約4,565/FEUで着荷コストは上振れだが、規模小売と決済レールの高速化で営業レバレッジを維持。USD/JPY約161で越境調達・在庫回転がカギ。
金融:スコア9.0/10(最良)。米10年債4.485%でNIM注目。BTC ETF+2.217億ドル、ETH ETF+2,900万ドルの資金流入で仲介・カストディ手数料が下支え。弱い雇用で利上げ確率後退、計画・統制の巧拙が収益差に。
資本財・サービス:スコア8.2/10(最良)。WCI約4,166とBDI約2,650で通過コストは高止まりも、2.7GWのAI電力案件やHBM投資で設備需要は堅調。バックログ
の収益化と部材リードタイム管理が利幅の分岐点。
生活必需品:スコア6.6/10(良好)。運賃高とブレント72ドル台で仕入れコストは重いが、流通深度とPBで棚割りを守る。防御性の現金創出は維持、価格とミックスでEBIT確保に注力。
情報技術:スコア6.6/10(良好)。AI設備投資は継続、マイクロン広島のHBM計画で28年以降の供給拡大。一方、10年債4.485%で長期成長のバリュエーションは厳格化、運賃高でBOMコストも上振れ。
素材:スコア6.6/10(良好)。BDI約2,650で鉱石・穀物の航送費が上昇。金4,187/銀62.8が貴金属系を支える一方、鋼材・化学は燃料・海上コストに直撃。OPEC+の配分でエネルギー入力は安定。
不動産:スコア5.4/10(中立)。キャップレートは米10年債4.5%近辺に連動。2.7GW級の電力需要がデータセンター系実物資産を後押しするが、広範REITは再調達・空室リスクを織り込み。
公益事業:スコア5.4/10(中立)。長期PPAとレートケースが現金流の軸。AI負荷増で送配電・変圧器のボトルネックが収益化タイミングを規定。規制ラグと設備調達が実行の肝。
ヘルスケア:スコア4.6/10(中立)。公的償還と臨床パイプラインが収益レバー。賃金インフレは重石だが、開発マイルストン次第で個別性が強い。物流コストは軽度の逆風に留まる。
コミュニケーション・サービス:スコア3.0/10(注意)。広告オークション価格と通信ARPUが収益源。長期金利高と予算抑制でプラットフォームの評価は抑制的、権利コストも重い。
エネルギー:スコア3.0/10(注意)。OPEC+の配分管理とホルムズの流量回復でブレント約72ドル、上流のレンタルは圧縮。精製マージンと在庫動向が短期の勝負所。
ウオッチリスト
米商務省 小売売上高速報(コントロールグループ)
FRB シニアローンオフィサー調査(SLOOS)
ISM製造業景況指数・新規受注
BLS CPI 食品(在宅)指数
TrendForce DRAM/HBM価格トラッカー
バルチック海運指数(BDI)
MBA 住宅ローン申請サーベイ
EIA Electric Power Monthly
FDA CDER 医薬品・生物製剤承認件数
コンファレンスボード 消費者信頼感指数
EIA 週間石油在庫・稼働率
留意点
雇用統計やインフレ指標は改定で方向感が変わるリスク。OPEC+の配分順守やホルムズ情勢、運河制限や付加料の上乗せは短期で原油・運賃を再価格付けし得る。金利の急変動や為替の一方向相場は、長期デュレーション資産と在庫評価に想定外の影響を与える。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
運賃高やOPEC+の配分変更は前触れなく振れる。広告や金利に依存する収益モデルも同様に外生ショックを受けやすい。ショックの不在に賭けるより、代替輸送・在庫余力・資金繰りの受け皿を先に整えるのが今日の正解。
アクション: フロー・価格・規制の3系統で代替手段を事前確保し、揺れに来訪対応で臨む。
本日のポイント
10年債4.485%とNFP約5.7万人で金4,187.3ドル/oz、銀62.81ドル/ozに資金が流入。
OPEC+が約18.8万bpdの増産、WCI約4,166/FEUとBDI約2,650でエネルギーと物流の収益配分が再調整。
AI投資は継続:2.7GWの長期電力案件とHBM1.5兆円投資が、電力・メモリ・データセンター需要を複数年で支える。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。