いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
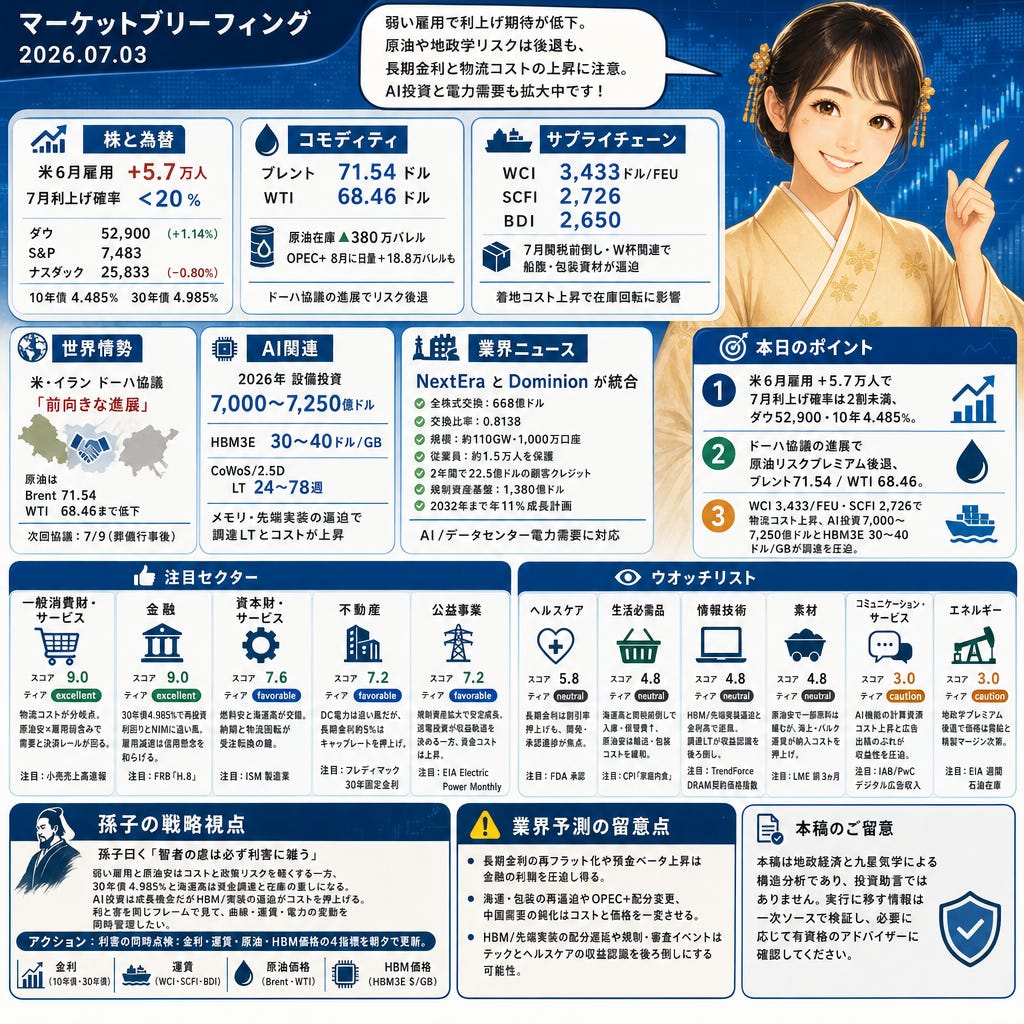
弱い米6月雇用(非農業+5.7万人)で7月利上げ確率は2割未満に低下。長期金利は30年債4.985%まで上昇し、景気循環株と長期デュレーション株で明暗。ブレント71.54/WTI 68.46、海上運賃はWCI 3,433ドル/FEU、SCFI 2,726、BDI 2,650。AIは2026年設備投資7,000〜7,250億ドルでHBM3Eの需給逼迫が続く。
株と為替
5.7万人の米6月非農業雇用増で7月利上げ確率は2割未満へ低下、ダウは52,900(+1.14%)、S&P 7,483、ナスダック25,833(-0.80%)(Reuters/Investing.com)。ドル円は161.069、ユーロドル1.1436、米10年4.485%、30年4.985%。弱い雇用で循環株に追い風だが、長期金利上昇は長期デュレーションのテック評価を圧迫。
コモディティ
71.54ドルのブレントと68.46ドルのWTIに続落、ドーハ協議の進展でホルムズ海峡リスク低下(Thomson Reuters)。EIAは米原油在庫▲380万バレル、OPEC+の8月に日量18.8万バレル増の可能性も伝わる。燃料コスト低下は産業・消費の投入コストを緩める一方、エネルギー収益には逆風。
世界情勢
20%の世界原油が通過するホルムズ海峡で、米・イランのドーハ間接協議が「前向きな進展」(Thomson Reuters)。原油はブレント71.54/WTI 68.46まで低下、次回の協議は7月9日の葬儀行事後に予定。地政学プレミアムの後退で、エネルギーは需給と政策の比重が再び高まる。
サプライチェーン
3,433ドル/FEU(WCI)、2,726(SCFI)、2,650(BDI)と海上・バルク運賃が上昇(Drewry/上海航運取引所)。7月関税前倒しやW杯関連流動、ブランクセーリングで船腹・包装資材が逼迫。着地コストと在庫回転が重くなり、消費・素材・資本財の運転資本とマージンに波及。
AI関連
7,000〜7,250億ドルの2026年ハイパースケーラー設備投資でHBM3Eは1GBあたり30〜40ドル、CoWoS/2.5DのLTは24〜78週に延伸(Tom’s Hardware)。メモリと先端実装の配分タイト化でサーバーBOMと導入コストが上昇、IT/OEMの調達は長期化しプラットフォームの運用費も重くなる。
業界ニュース
668億ドルの全株式交換でNextEraとDominionが統合、交換比率0.8138、約110GWと1,000万口座の規模に(NextEra PR)。従業員約1.5万人は保護、2年間で22.5億ドルの顧客クレジット、規制資産基盤は1,380億ドルで2032年まで年11%成長計画。AI/データセンター電力への対応で規模と資金調達の安定性を確保。
業界予測
本日の外観
本日は四緑木星(日)×四緑木星(月)×一白水星(年)。ネットワークと配分の効率が成果を左右し、情報の流れと流通経路が収益化の鍵。通信を商流や政策に変換できる領域は伝達が滑らかになる一方、資本集約・長期回収の案件は金利と物流経路への
感応度が高い。
注目セクター
一般消費財・サービス(スコア: 9.0, ティア: excellent)物流コストが分岐点。運賃は高止まりだが原油安と雇用弱含みで需要と決済レールが回る構図。注目: 米商務省「小売売上高速報」。
金融(スコア: 9.0, ティア: excellent)30年債4.985%で再投資利回りとNIMに追い風、雇用減速は信用タイト化懸念を和らげる。注目: FRB「H.8 商業銀行の資産負債」。
資本財・サービス(スコア: 7.6, ティア: favorable)燃料安と海上運賃高が交錯、サプライヤー納期と物流回転が受注転換の肝。注目: ISM製造業・納入遅延と新規受注。
不動産(スコア: 7.2, ティア: favorable)データセンターの電力確保は追い風だが、長期金利約5%はキャップレートを押し上げる。注目: フレディマック30年固定金利。
公益事業(スコア: 7.2, ティア: favorable)規制資産拡大で安定成長、送電投資が収益軌道を決める一方で資金コストは上昇。注目: EIA Electric Power Monthly。
ウオッチリスト
ヘルスケア(スコア: 5.8, ティア: neutral)長期金利は割引率を押し上げるが、開発・承認の進捗が短中期の焦点。注目: FDA医薬品・生物製剤承認。
生活必需品(スコア: 4.8, ティア: neutral)海運高と関税前倒しで入庫・保管費が上がる一方、原油安は包装・輸送コストを緩める。注目: CPI「家庭内食」。
情報技術(スコア: 4.8, ティア: neutral)HBM/先端実装の逼迫と金利高でマルチプルに逆風、調達LTが収益認識を後ろ倒し。注目: TrendForce DRAM契約価格指数。
素材(スコア: 4.8, ティア: neutral)原油安で一部原料は緩むが海上・バルク運賃が納入コストを押し上げる。注目: LME銅3カ月。
コミュニケーション・サービス(スコア: 3.0, ティア: caution)AI機能の計算資源コスト上昇と広告出稿のタイミングぶれが収益性を圧迫。注目: IAB/PwCデジタル広告収入。
エネルギー(スコア: 3.0, ティア: caution)ドーハ進展で地政学プレミアムが後退、価格決定は需要弾力と精製マージン次第。注目: EIA週間石油在庫。
留意点
長期金利の再フラット化や預金ベータ上昇は金融の利鞘を圧迫し得る。海運・包装の再逼迫やOPEC+配分変更、中国需要の鈍化はコストと価格を一変させる。HBM/先端実装の配分遅延や規制・審査イベントはテックとヘルスケアの収益認識を後ろ倒しにする可能性。
孫子の戦略視点
孫子曰く「智者の慮は必ず利害に雑う」
弱い雇用と原油安はコストと政策リスクを軽くする一方、30年債4.985%と海運高は資金調達と在庫の重しになる。AI投資は成長機会だがHBM/実装の逼迫がコストを押し上げる。利と害を同じフレームで見て、曲線・運賃・電力の変動を同時管理したい。
アクション: 利害の同時点検:金利・運賃・原油・HBM価格の4指標を朝夕で更新。
本日のポイント
米6月雇用+5.7万人で7月利上げ確率は2割未満、ダウ52,900・10年4.485%。
ドーハ協議の進展で原油リスクプレミアム後退、ブレント71.54/WTI 68.46。
WCI 3,433/FEU・SCFI 2,726で物流コスト上昇、AI投資7,000〜7,250億ドルとHBM3E 30〜40ドル/GBが調達を圧迫。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。