いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
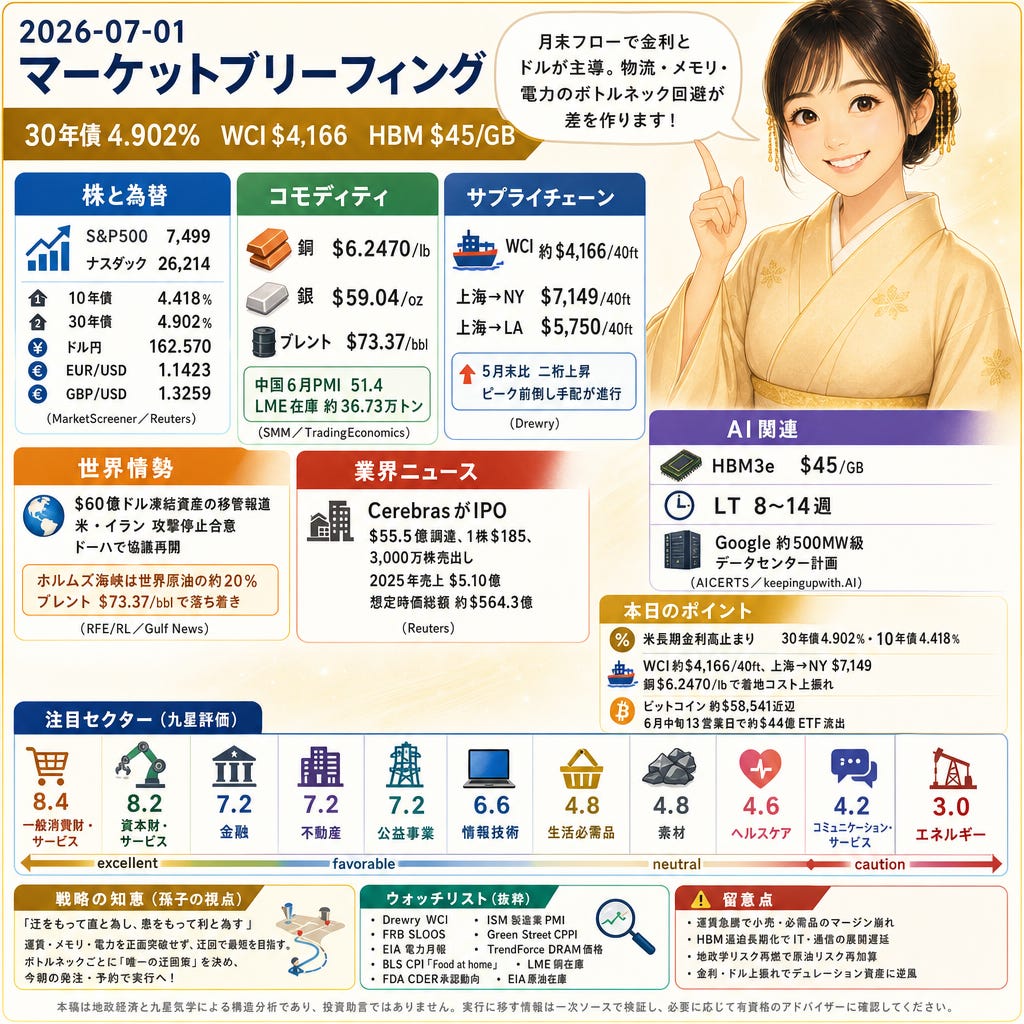
30年債4.902%、10年債4.418%、S&P500 7,499、ナスダック26,214。月末フローで金利とドルが主導(MarketScreener/Reuters)。銅$6.2470/lb、銀$59.04/oz、WCI約$4,166/40ft、HBM3e $45/GB(SMM/TradingEconomics、Drewry、AICERTS)。六白金星の「計画と統制」優位で、物流・メモリ・電力のボトルネック回避が差を作る。
株と為替
S&P500 7,499、ナスダック26,214、米10年債4.418%、30年債4.902%、ドル円162.570、EUR/USD 1.1423、GBP/USD 1.3259(MarketScreener/Reuters)。長期金利の上昇は割引率を押し上げ、成長株や不動産のバリュエーションを圧迫。ドル高は輸出採算とヘッジコストを悪化させ、ITと一般消費財の利益前提に重し。
コモディティ
銅$6.2470/lb、銀$59.04/oz、ブレント$73.37/bbl(Shanghai Metals Market/TradingEconomics)。中国6月PMIは51.4、LME在庫は約36.73万トンと逼迫し、電材系の原価を押し上げ。銀高はPV・車載の入力コストを圧迫。一方でブレントは落ち着き、精製マージンと輸送燃料のリスクプレミアムは後退。
世界情勢
$60億ドルの凍結資産移管報道と米・イランの攻撃停止合意、ドーハでの協議再開(RFE/RL/Gulf News)。ホルムズ海峡は世界海上原油の約20%を担い、ブレントは$73.37/bbl水準。地政学プレミアムの後退はエネルギー価格と長期債利回りに波及し、金融や資本財の資金調達環境にも影響。
サプライチェーン
Paid content below this line
WCI約$4,166/40ft、上海→NY $7,149/40ft、上海→LA $5,750/40ft(Drewry)。5月末比で二桁上昇し、ピークシーズン前倒し手配が進行。着地コストの上昇は小売マージンと在庫回転を試し、回避航路・積替えはリードタイムと運転資本を押し広げる。資本財・運輸にもキャパ確保の前倒し圧力。
AI関連
HBM3e約$45/GB、リードタイム8〜14週、さらにGoogleの約500MW級データセンター計画が報じられる(AICERTS/keepingupwith.AI関連)。AIラックの単位コストが上がり展開ペースはメモリと先端パッケージに制約。ITとコミュニケーション・サービスの粗利に重圧、電力・不動産には需要面の追い風と接続待ちの制約が並存。
業界ニュース
$55.5億ドルのIPO、1株$185で3,000万株を売出し、2025年売上$5.10億を開示、想定時価総額は約$564.3億(ReutersのCerebras報道)。AIインフラ調達への資本供給が確認され、サプライヤーやデータセンター関連の資本コストと競争環境を左右。発行ウィンドウの開閉が手数料収益にも波及。
業界予測
本日の外観
六白金星(日)が中宮で「機械・計画・統制」に軸足、四緑木星(月)と一白水星(年)が流通とネットワークの回避経路を後押し。長期金利高止まりとドル高下でデュレーションの長い資産は逆風。勝ち筋は、コンテナ運賃、HBM供給、系統容量という3つの律速条件を時間どおりに迂回・織り込める運用。
注目セクター
一般消費財・サービス 8.4(excellent)。WCI約$4,166/40ft、上海→NY $7,149が着地コストを押し上げ、販促余地と在庫回転を試す。米30年債4.902%で大型耐久財の与信も重く、ドル高は海外売上の翻訳を圧迫。年・月は支援的、短期は協調的。監視:Drewry World Container Index。
資本財・サービス 8.2(excellent)。中国PMI 51.4で生産は拡大、ただし銅$6.2470/lbが電装系BOMを押し上げ、WCI高止まりは前倒し手配と運転資本を肥大化。ホルムズ緊張の後退で燃料リスクは緩和。長期と当日の支援が強く、月次は同元素で安定。監視:ISM製造業PMI(納期・新規受注)。
金融 7.2(favorable)。米10年4.418%、30年4.902%の利回り構造がNIMとモーゲージ需要を規定。Cerebrasの$55.5億IPOが資本市場の地合いを下支え。日次は資金需要側からの圧迫も。ドル円162.57の変動はヘッジコストを増やす。長・中期は支援的。監視:FRB SLOOS。
不動産 7.2(favorable)。長期金利の上昇は割引率とキャップレートを引き上げる一方、AIデータセンター需要とHBM3e $45/GB・LT 8〜14週の逼迫が電力密度の高い資産を下支え。月・日は支援的、年次は金利起因の重し。監視:Green Street CPPI。
公益事業 7.2(favorable)。ハイパースケーラーの電力契約で系統が逼迫、送電投資の優先度が上昇。ブレント$73.37で燃料リスクは目先後退も、金利上昇が資本コストを圧迫。中・短期は施工実行を後押し、長期は制度・資金調達の擦り合わせが課題。監視:EIA Electric Power Monthly。
情報技術 6.6(favorable)。HBM3e約$45/GB、LT 8〜14週と先端パッケージが律速。長期金利はバリュエーションに逆風だが、Cerebrasの資金調達が供給側の増強余地を示唆。長期は堅調、月次はコスト・資金の逆風、日は支援的。監視:TrendForce DRAM価格。
生活必需品 4.8(neutral)。WCI約$4,166で輸入の棚持ちコストが上昇、ドル高の一部相殺はヘッジで逓減。長期は供給基盤で安定も、月・日はマージン圧縮リスクが前面。価格改定と販促カレンダーの妙が鍵。監視:BLS CPI『Food at home』。
素材 4.8(neutral)。銅$6.2470/lbとLME在庫約36.73万tの逼迫で上流CFは改善、下流加工は原価増。銀$59/ozはPV・電子部品に重し。長期は安定、短・中期はコストと運転資本の逆風。モメンタムは金属バランスに連動。監視:LME銅在庫。
ヘルスケア 4.6(neutral)。長期金利高はバイオ資金調達のハードルを上げ、非緊急デバイスの購買を後ろ倒し。供給摩擦やAI計算コスト上昇がIT予算に波及。月次は採用とパイプラインを後押し、年・日は慎重。監視:FDA CDERの承認動向。
コミュニケーション・サービス 4.2(caution)。HBM3e $45/GBと8〜14週のLT、電力・冷却契約の上昇で単位コストが肥大。長期金利とドル高は将来CFの割引を強める。長・中期は逆風、日は戦術的な余地。収益化ペースに合わせたAI投資の配分が肝要。監視:TrendForce DRAM価格。
エネルギー 3.0(caution)。ドーハ協議と攻撃停止で地政学プレミアムが後退、ブレント$73.37/bbl。金利上昇は上流の資金調達意欲も鈍らせる。三期間とも逆風で、足元は在庫統計とOPEC+示唆に追随しやすい。監視:EIA Weekly Petroleum Status Report。
ウオッチリスト
Drewry World Container Index(グローバル40ft運賃の週次ベンチマーク)
ISM Manufacturing PMI – Supplier Deliveries & New Orders(米製造業の流れと受注)
Federal Reserve SLOOS(貸出基準と需要の四半期調査)
Green Street Commercial Property Price Index(米商業不動産価格)
EIA Electric Power Monthly(発電構成・設備利用率・料金)
TrendForce DRAM price tracker(HBM/DRAM価格とLT)
BLS CPI『Food at home』(食料品インフレ)
LME Copper warehouse stocks(銅在庫のタイトさ)
FDA CDER Drug and Biologic Approvals(新薬承認の月次)
TrendForce DRAM price tracker(AI計算コストの先行指標)
EIA Weekly Petroleum Status Report(原油・製品在庫と稼働率)
留意点
コンテナ運賃が再び急騰すれば小売と必需品のマージン計画は崩れやすい。HBMや先端パッケージの逼迫長期化はIT・通信の展開を遅らせる。ドーハ協議の頓挫や海上事故は原油リスクを再加算し、逆に需要軟化はマージンを圧縮。米長期金利とドルが想定以上に上振れれば、デュレーション資産の再評価は一段と厳しくなる。
孫子の戦略視点
孫子曰く「迂をもって直と為し、患をもって利と為す」
高止まりの運賃・メモリ・電力を正面突破せず、前倒し手配や別港ルート、段階導入で摩擦を減らす方が最短になる。今日の六白の流れでは、納期と資金繰りの確度を優先し、目先の不便を将来の優位に変える配分が有効だ。
アクション: 主要ボトルネックごとに「唯一の迂回策」をひとつ決め、今朝の発注・予約で実行に移す。
本日のポイント
米30年債4.902%、10年債4.418%で資金調達コストが上昇—ITと不動産のバリュエーションに逆風。
WCI ≈ $4,166/40ft、上海→NY ≈ $7,149/40ft、銅$6.2470/lbでQ3の一般消費財・素材の着地コストが上振れ。
ビットコインは$58,541近辺、6月中旬の13営業日で約$44億のETF流出が続き、周辺銘柄のボラティリティを増幅。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。