いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
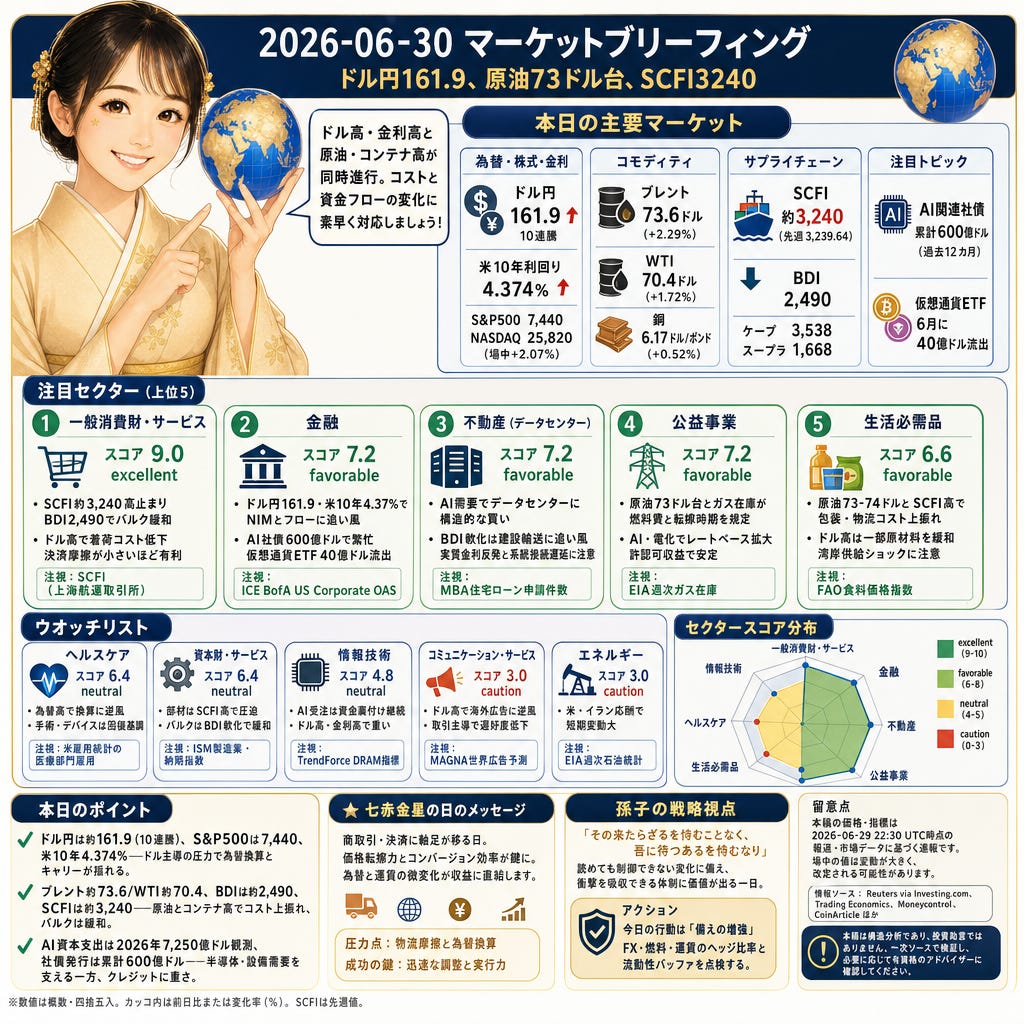
161.9のドル円と4.374%の米10年で月末の資金フローはドル高・金利高に傾きました。ブレントは73.6ドル、WTIは70.4ドル、銅は6.17ドル/ポンド。BDIは2,490まで低下する一方、SCFIは3,240近辺。AI関連の社債発行は累計600億ドル規模まで膨らみ、仮想通貨ETFは6月に40億ドル流出です。
株と為替
161.891のドル円(10日続伸)と4.374%の米10年利回り、S&P500は7,440、ナスダックは25,820(場中+2.07%)と報じられました(Reuters via Investing.com)。金利差観測が円を40年ぶり安値圏に押し下げ、輸出企業の為替換算やキャリー資金調達コストを直撃。ドル高はITの海外売上比率に逆風、金融のNIMとフローには追い風です。
コモディティ
73.64ドルのブレント(+2.29%)と70.42ドルのWTI(+1.72%)は米・イランの応酬を受け上昇、銅は6.1735ドル/ポンド(+0.52%、3日続伸)(Reuters/市場データ)。中国製造業PMIが6月に50.1へ回復との予想が下支え。原油高はインフレと輸送コストに波及、銅高は資本財・素材の原価を押し上げます。
世界情勢
73.15–73.64ドルのブレントと約70.4ドルの米原油、ホルムズ海峡の航行不確実性で湾岸出荷は戦前比約75%まで回復と分析(Reuters via Investing.com)。保険・運賃の上振れが続き、エネルギーには供給リスクプレミアム、産業・生活必需品にはコスト圧力として波及しやすい地合いです。
サプライチェーン
Paid content below this line
BDIは2,490、ケープサイズ3,538、スープラマックス1,668まで軟化する一方、SCFIは先週3,239.64と高止まり(Trading Economics/Baltic Exchange)。バルク安は素材の海上輸送コストを緩和するが、コンテナ高は部材・小口調達を圧迫。輸入小売・産業の粗利設計と在庫再構築のタイミングを左右します。
AI関連
600億ドル規模のハイパースケーラー社債(過去12カ月、Amazonの145億ユーロ含む)と、2026年のAI関連設備投資7,250億ドル見積り(Reuters via Moneycontrol)。供給過多はクレジットスプレッドを重くしつつ、半導体・データセンター機器需要を下支え。資金調達環境がテック評価と受注の変動要因です。
業界ニュース
60,332ドル近辺のビットコインと、6月の米スポットETFから約40億ドルの資金流出、単日最大約6.963億ドルの換金も観測(CoinArticle/Alpha Node)。流動性の薄化は価格を押し下げ、クリプト関連手数料収入とリスク資産全体のセンチメントを冷やす可能性があります。
業界予測
本日の外観
七赤金星の日、四緑木星の月、一白水星の年。商取引・決済に軸足が移り、配荷の広がりと資金フローの制約の中で、価格転嫁力とコンバージョン効率が評価されやすい地合いです。短期は為替と運賃の微妙な変化が収益に直結。物流摩擦と為替換算が圧力点で、迅速な調整が成果を分けます。
注目セクター
一般消費財・サービス(スコア9.0/excellent):SCFI約3,240の高止まりとBDI2,490の軟化で粗利がルート別に分かれる。ドル高は着荷コストを下げ、決済摩擦が小さいほど転換率が改善。交易主導の地合いで固定費レバレッジが効きやすい。注視:SCFI(上海航運取引所)。
金融(スコア7.2/favorable):ドル円161.9と米10年4.37%でNIMと市場フローに追い風。AI向け社債600億ドルで主幹業務は繁忙だがスプレッドは重い。仮想通貨ETFの40億ドル流出は手数料源を削る。リスクはIG OAS拡大と為替の無秩序変動。注視:ICE BofA US Corporate OAS。
不動産(スコア7.2/favorable):米10年4.37%下での評価圧力に対し、電力・冷却を備えたデータセンターはAI需要で構造的買い。BDI軟化は建設輸送に追い風、ただし機器とコンテナは滞り。実質金利の反発と系統接続遅延が主なリスク。注視:MBA住宅ローン申請件数。
公益事業(スコア7.2/favorable):ブレント73.6ドルとガス在庫動向が燃料費と転嫁時期を規定。AIデータセンター需要と電化でレートベース拡大が続き、許認可収益でキャッシュフローは安定。燃料費先行上昇と変圧器不足がボトルネック。注視:EIA週次ガス在庫。
生活必需品(スコア6.6/favorable):ブレント73–74ドルと高止まりするSCFIで包装・物流コストが上振れ。ドル高は一部原材料の輸入価格を緩和するが相殺されやすい。湾岸供給ショックや航路逼迫が主なリスク。注視:FAO食料価格指数。
素材(スコア6.6/favorable):銅6.17ドル/ポンドで上流実現価格を下支え、BDI2,490はバルク運賃を緩める一方、SCFI高止まりで特殊部材は高コスト。中国PMI次第で価格弾力が大きい。エネルギー系原料の上昇がスプレッドを侵食し得る。注視:LME銅現物価格。
ウオッチリスト
ヘルスケア(スコア6.4/neutral):為替高で海外売上の換算に逆風。供給網の正常化で手術・デバイスは回復基調、利用は堅調で近端は安定。償還見直しや薬価政策が主なダウンサイド。注視:米雇用統計の医療部門雇用。
資本財・サービス(スコア6.4/neutral):BDI軟化とSCFI高止まりで部材とバルクのコストが分裂。銅6.17ドルが内容コストを押し上げ、ドル高は輸出競争力を抑制。四半期末の納入遅延と原価上振れが懸念。注視:ISM製造業・納期指数。
情報技術(スコア4.8/neutral):AIデータセンター向け受注は600億ドルの社債発行で資金裏付けが続く一方、ドル高と長期金利が評価と換算に重い。メモリー・パッケージング供給とクレジットスプレッドに敏感。注視:TrendForce DRAM指標。
コミュニケーション・サービス(スコア3.0/caution):ドル高で海外広告予算と報告売上に向かい風。取引主導の地合いでインプレッション型より選好度が低下。広告循環やプライバシー規制が主要リスク。注視:MAGNA世界広告予測。
エネルギー(スコア3.0/caution):米・イラン応酬でブレント73.6、WTI70.4。保険・運賃のリスクプレミアムが残り、地政学と在庫で短期変動が支配。急展開の上振れ/下振れが大きい。注視:EIA週次石油統計。
留意点
本稿の価格・指標は2026-06-29 22:30 UTC時点の報道・市場データに基づく速報です(Reuters via Investing.com、Trading Economics、Moneycontrol、CoinArticleほか)。場中の値は変動が大きく、改定される可能性があります。九星は当日の配置を読み解くフレームであり、将来結果を保証するものではありません。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
為替急変や原油・運賃の揺れは読めても制御はできない。ヘッジ、在庫、与信、決済手段の複線化で衝撃を吸収できる体制に価値が出る一日。収益感応度の高い箇所(為替換算、物流、手数料)の許容範囲を事前に定義しておくべきです。
アクション: 今日の行動は「備えの増強」──FX・燃料・運賃のヘッジ比率と流動性バッファを点検する。
本日のポイント
ドル円は約161.9(10連騰)、S&P500は7,440、米10年4.374%──ドル主導の圧力で為替換算とキャリーが揺れる。
ブレント約73.6/WTI約70.4、BDIは約2,490、SCFIは約3,240──原油とコンテナ高でコスト上振れ、バルクは緩和。
AI資本支出は2026年7,250億ドル観測、社債発行は累計600億ドル──半導体・設備需要を支える一方、クレジットに重さ。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。