いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
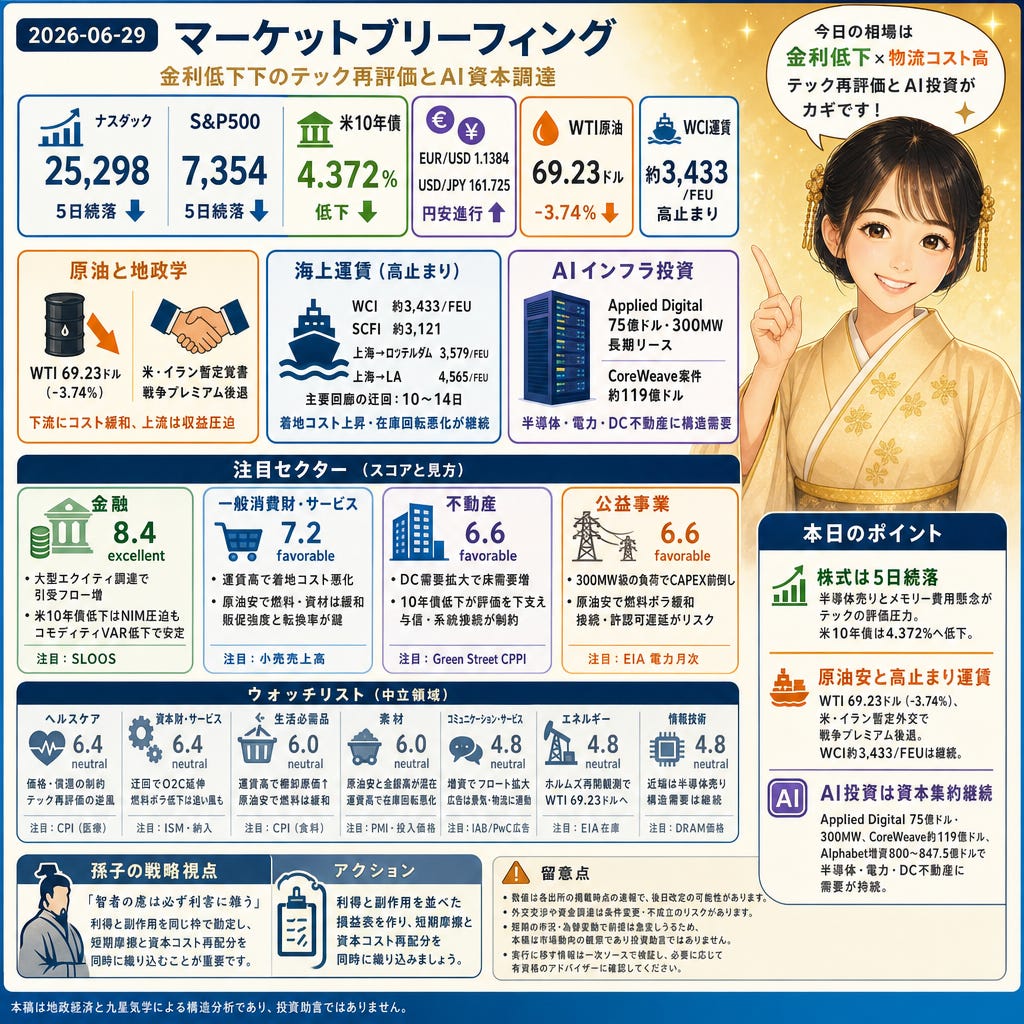
ナスダック25,298、S&P500 7,354、米10年債4.372%、WTI 69.23ドル、WCI 3,433/FEU。評価見直しと物流コスト高止まりが同居する一日。八白土星の中宮日、四緑木星の月、一白水星の年配置は、資金配分とインフラの粘り強さを軸に、短期の摩擦と再評価がセクターごとの明暗を分ける流れ。
Paid content below this line
株と為替
ナスダック25,298、S&P500 7,354、米10年債4.372%、EUR/USD 1.1384、USD/JPY 161.725。Reuters(published on Investing.com)は、半導体とAI関連の売り直し、メモリー/入力コスト懸念、Appleの値上げが評価圧力と報道。利回り低下下でもITとコミュサービスはデュレーション逆風、金融はNIM圧迫の公算。円安は輸出の翻訳益と輸入コストのギャップを拡大。
コモディティ
WTI 69.23ドル(-3.74%)、ブレント72.60ドル、金4,096.3ドル、銀59.67ドル。Reuters(via MarketScreener)は米・イラン暫定覚書でホルムズ海峡の供給リスクが後退し、原油の戦争プレミアムが剥落と報道。燃料・素材コストは緩む一方、金銀高は安全資産需要と実質金利のミックスを示唆。下流セクターにコスト緩和、上流エネルギーはキャッシュフローがタイト化。
世界情勢
世界海上石油の約20%を担うホルムズ海峡再開を目指す60日協議と14項目の暫定覚書をReuters(via Investing.com)が報道。パキスタン/カタール仲介の米・イラン合意は戦争保険と迂回コストを低下させ、運賃と原油のリスクプレミアムを圧縮。エネルギー、輸送、金融のボラティリティ低下が進む可能性。
サプライチェーン
WCI約3,433/FEU、SCFI約3,121.69、上海→ロッテルダム3,579/FEU、上海→LA 4,565/FEU、主要東西回廊は10–14日の迂回。Logistics weekly compilations(Drewry/Freightos summary via market briefs)。着地コストと在庫回転の悪化が続き、消費財・素材の粗利と資本回転に負荷。輸入前倒しは運転資金増と物流REIT稼働を押し上げるが、在庫過多は値引き圧力に。
AI関連
75億ドル・300MWの長期リース(Applied Digital)と約119億ドルのCoreWeave案件積み上がりをReuters(via Investing.com)が報道。データセンター需要は半導体/HBMと電力容量を逼迫させ、IT・公益・不動産に構造需要。供給制約と巨額CAPEXは、クラウド/ホスティングの資本効率と調達コストの配分を変える。
業界ニュース
Alphabetの800〜847.5億ドル規模の大型エクイティ調達(うちバークシャー100億ドル私募)をReuters系配信(Yahoo/finance等)が伝達。AI設備投資の資金需要が株式供給を厚くし、流動性とバリュエーションを再設計。金融には引受・シンジケーションの手数料機会、テック/プラットフォームには希薄化リスクと資本コスト上昇という両面。
業界予測
本日の外観
八白土星の中宮日は、貸借対照表の強さ、リスク管理、着実な執行を中心に据える。四緑木星の月は拡散と交換を高め、在庫前倒しや航路迂回に表れる。一白水星の年は流動性とネットワークを優先。結論として、金融・公益・一部不動産は相対的に粘り強いが、短期の物流摩擦と評価リセットがセクターごとの帰趨を左右。
注目セクター
金融(スコア8.4/excellent)— ReutersのAlphabet大型増資(約800〜847.5億ドル)が引受・マーケットメイクのフローを増やす一方、米10年債4.372%は預金ベータ次第でNIMを圧縮。米・イラン暫定合意でコモディティのVARも低下し、トレーディング帳簿は安定方向。資金配分とリスク移転の中枢が稼ぐ構図。注目指標:SLOOS。
一般消費財・サービス(スコア7.2/favorable)— WCI約3,433/FEU・SCFI約3,121で陸揚げコストと納期が悪化する一方、WTI 69.23ドルで燃料・資材負担は緩和。販促強度と転換率が粗利の鍵。中長期は良好だが、足元は在庫と価格決定力で分散。注目指標:米商務省・月次小売売上高。
不動産(スコア6.6/favorable)— ReutersのApplied Digitalによる75億ドル・300MWリースやCoreWeaveの大型案件で電力密度の高いDC需要が明確化。10年債低下は評価を下支え、物流の遅延は在庫バッファ用床需要を押す。与信と系統接続の待ち行列が執行速度の制約。注目指標:Green Street CPPI。
公益事業(スコア6.6/favorable)— 300MW級の新規負荷契約が予備力を締め、発電・送電CAPEXを前倒し。回収は規制ROEとレートケース次第。原油安で燃料ボラは緩むが、接続・許認可遅延が実行リスク。前中期のモメンタムは良好。注目指標:EIA Electric Power Monthly。
ウオッチリスト
ヘルスケア(スコア6.4/neutral)— 価格・償還の制約が上値を抑える一方、金利低下下でもテックの再評価が高デュレーション株に波及しバイオの倍率を圧迫。物流摩擦で機器・消耗材コストはじわり上昇、原材料は安定。全体よりも治験・承認など個別カタリスト次第。注目指標:CPI(Medical Care)。
資本財・サービス(スコア6.4/neutral)— 主要航路の10〜14日迂回でO2Cが延伸、運転資金と労務の遊休リスク。米・イラン合意示唆で戦争保険と燃料ボラは低下し、航空・貨物には追い風。年・月は基盤良好だが、足元は部材納入と輸送正常化が受注消化の鍵。注目指標:ISM・サプライヤー納入。
生活必需品(スコア6.0/neutral)— WCI約3,433/FEU・SCFI約3,121が棚卸原価を押し上げる一方、WTI 69.23ドルは包装・輸送燃料を緩和。輸入前倒しで運転資金が膨らみ、販促と価格・容量設計が鍵。プライベートブランドのシェア取りに注意。注目指標:CPI(Food at Home)。
素材(スコア6.0/neutral)— Reutersが示す原油69.23ドルへの低下と、金4,096/oz・銀59.67/ozの上昇がコストと収益を分割。海上運賃高は投入材と輸出物流費を押し上げ、在庫回転を延ばす。コスト規律と在庫管理が最優先。注目指標:S&P Global米製造業PMI・投入価格。
コミュニケーション・サービス(スコア4.8/neutral)— Reutersのテック主導の再評価がメガプラットフォームに波及し、Alphabetの800〜847.5億ドルの増資でフロート拡大とAI向けCAPEX再配分が進む。足元の利用は堅調だが、広告費は景気と物流に連動しやすい。短期の下支えと中期の希薄化再評価が併存。注目指標:IAB/PwC米ネット広告収入。
エネルギー(スコア4.8/neutral)— 米・イランの暫定覚書でホルムズ海峡再開観測、WTIは69.23ドルへ。保険と迂回コストは低下する一方、上流のキャッシュフローはタイト化。短期は在庫統計や製品スプレッドで値動きが出やすい。注目指標:EIA週間石油在庫。
情報技術(スコア4.8/neutral)— Reutersは半導体の売り直しとマージン懸念を報じる一方、Applied Digitalの75億ドル・300MWリースやAlphabetの巨額調達がマルチイヤーのCAPEX需要を裏付け。近端はバリュエーションとHBM/DRAM価格が逆風、構造需要は継続。注目指標:TrendForce・DRAM契約価格。
留意点
数値は各出所の掲載時点に基づく速報であり、後日改定される場合があります。外交交渉や資金調達は条件変更・不成立のリスクがあります。短期の市況・為替変動で前提は急変しうるため、本稿は市場動向の観察であり特定の投資行動を推奨しません。
孫子の戦略視点
孫子曰く「智者の慮は必ず利害に雑う」
AI関連の大型調達は、引受手数料と成長機会を生む半面、希薄化と高コストで利益率を削りうる。原油安は輸送費を下げるが、上流の投資余力を細らせ供給弾力を弱める。今日は便益と副作用を同じ枠で勘定する視点が要る。
アクション: 利得と副作用を並べた損益表を作り、短期摩擦と資本コスト再配分を同時に織り込む。
本日のポイント
ナスダック25,298とS&P 7,354は5日続落、米10年債4.372%に低下—利回り低下でも半導体売りとメモリー費用懸念がテックの評価圧力。
WTI 69.23ドル(-3.74%)と米・イランの暫定外交で戦争プレミアムは後退、一方でWCI約3,433/FEUとSCFI≒3,121が示す海上運賃は引き続き一般消費財・資本財のマージン逆風。
AIインフラは資本集約が継続:Applied Digitalの75億ドル・300MWとCoreWeave/OpenAIの約119億ドル案件に、Alphabetの800〜847.5億ドル増資が重なり、半導体・電力・DC不動産への需要が継続。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。