いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
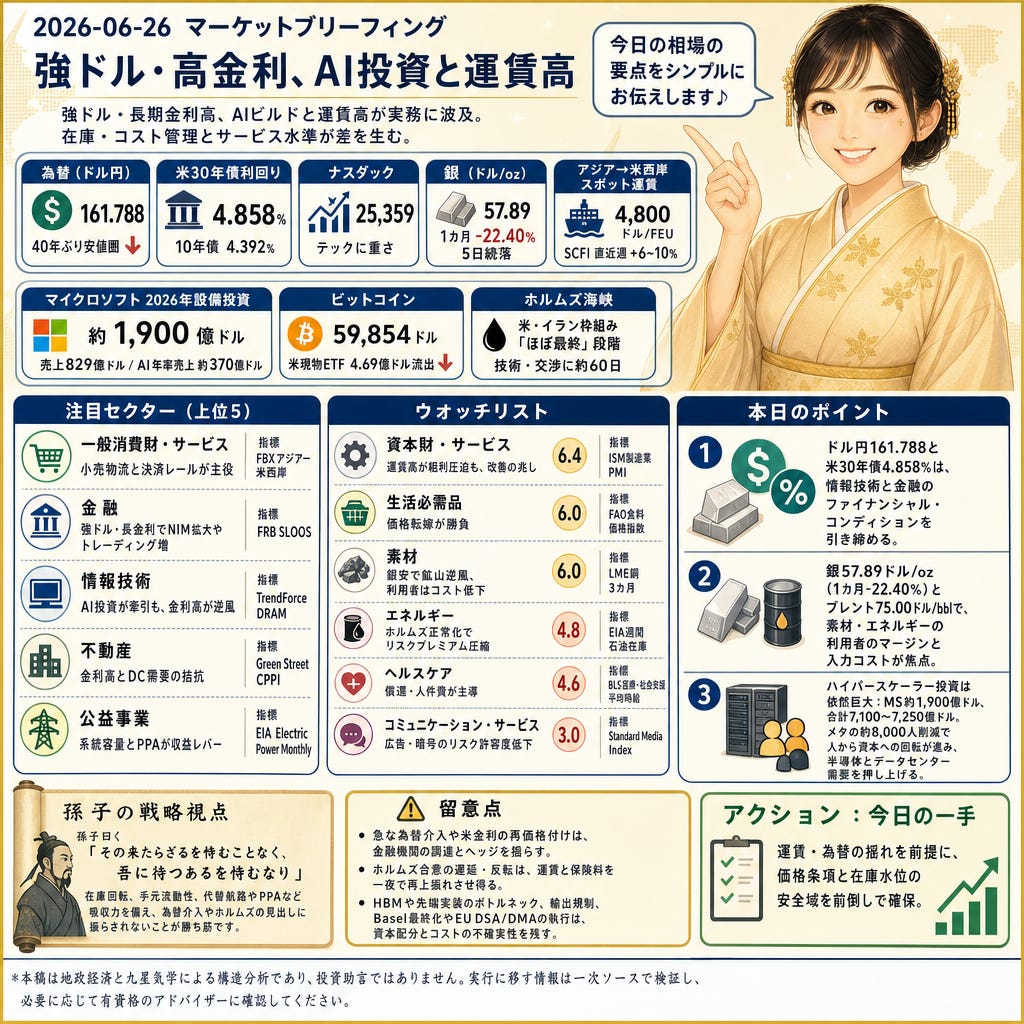
161.788のドル円と米30年債4.858%、ナスダック25,359、銀57.89ドル/oz、アジア→米西岸運賃4,800ドル/FEUが今朝の土台。マイクロソフトの2026年設備投資は約1,900億ドル、ビットコインは59,854ドルでETF流出4.69億ドル。二黒土星の今日は、在庫・コスト管理と途切れないサービス水準が差を生みやすい。強ドル・長期金利高、AIビルドと運賃高という実務の伝播経路を素直に読む。
Paid content below this line
株と為替
161.788のドル円と米30年債4.858%(10年債4.392%)—MarketScreener(Reuters)—で、円は40年ぶり安値圏。安全通貨としてのドル買いとFRB観測が背景、ナスダックは25,359でテックに重さ。強ドル・長金利は割引率を押し上げ、長期成長株に逆風の一方、輸出企業と資産感応型銀行には翻訳益やNIM拡大が働く。介入観測が短期のボラ要因。
コモディティ
57.89ドル/ozの銀(1カ月-22.40%、5日続落)と金4,041.6ドル/oz—Kitco News(Reuters報道)。非利回り資産は強ドル・実質金利高で魅力低下、貴金属鉱山のマージンを圧迫。一方、太陽光・EVなど工業用途側の原価は緩みやすい。銀の下落は在庫評価に影響し、素材・エネルギーの収益感応度を試す。
世界情勢
日量1,700万〜2,100万バレル(世界の約2割)が通るホルムズ海峡で、米・イランの14項目枠組みが「ほぼ最終」段階、技術・交渉に約60日—Gulf News。正常化が確度を増せば原油・製品のリスクプレミアムと海上保険が後退し、エネルギーと素材のコスト曲線を押し下げる。ヘッドラインは運賃・精製スプレッドにも波及。
サプライチェーン
アジア→米西岸のスポット運賃は約4,800ドル/FEU、SCFIは直近週+6〜10%—ICIS(Freightos/Xeneta)。一方でサバンナ港のインターモーダル滞留は約22時間まで短縮し、回転改善の兆し。早期ピークの前倒し需要と中東迂回が着荷コストと在庫資金を引き上げ、小売・資本財の粗利を圧迫しやすい。
AI関連
マイクロソフトの2026年設備投資は約1,900億ドル、四半期売上829億ドル、AI年率売上約370億ドル—Microsoft Investor Relations。主要各社の合計計画は7,100〜7,250億ドル規模で、GPU・HBM・CoWoS・データセンター需要が波及。供給制約で調達価格とリードタイムが延伸する一方、強ドル・金利高は長期ソフトの評価を圧迫。
業界ニュース
59,854ドルのビットコインと米現物ETFの4.69億ドル流出—Investing.com。イーサリアムは1,573ドル。併せてMetaが約8,000人(約1割)の人員再編—TechCrunch—と報じられ、資本と人員がAIサプライヤー側へ再配分。暗号・プラットフォームのリスク許容度が削がれ、ソフト/広告のコスト圧力が意識される。
業界予測
本日の外観
日盤は二黒土星、月は四緑木星、年は一白水星。今日は物の流れとネットワークを確実に現金化できる運営品質が評価されやすい。輸送迂回、長期金利高、AI設備投資が主たる伝播路で、在庫回転・コスト回収・安定供給をそつなくこなす領域が相対優位。遠い成長より当面のキャッシュ創出力を重視。
注目セクター
一般消費財・サービス(スコア9.0、最良):小売物流と決済レールが主役。アジア→米西岸4,800ドル/FEUでもサバンナの滞留22時間が在庫回転を下支え、強ドルは米輸入コストを低減。体験消費やEC転換も支援。短期は運賃連動の粗利ブレに注意。指標:FBXアジア–米西岸。
金融(スコア8.4、最良):イールドカーブと強ドルが能動的な政策変数。米30年4.86%とドル高は資産感応型行のNIM拡大とFX/トレーディング増を後押し。短期は資金調達コストとカーブの動きが勝敗を分ける。介入や規制最終化は上値抑制要因。指標:FRB SLOOS。
情報技術(スコア6.6、良好):ハイパースケーラー投資が牽引。MSの2026年1,900億ドルを含む合計7,100〜7,250億ドルがGPU・HBM・CoWoS・DC需要を波及。一方、強ドル・実質金利高は長期ソフトの評価を圧迫。供給制約と輸出規制リスクを織り込む。指標:TrendForce DRAM。
不動産(スコア6.6、良好):評価は長期金利とDC需要の拮抗。米30年4.86%はキャップレート上昇圧力だが、AI設備投資が土地・電力・相互接続を押し上げる。原燃料の基差安定がOPEXを下支え。再与信と空室の地域差に要注意。指標:Green Street CPPI。
公益事業(スコア6.6、良好):系統容量とPPAが収益レバー。ハイパースケール負荷の増勢が規制収益と投資計画の見通しを強化。燃料・物流の安定は回収メカニズムを支えるが、送電許認可や連系遅延が収益認識を遅らせ得る。指標:EIA Electric Power Monthly。
ウオッチリスト
資本財・サービス(スコア6.4、中立):近端は運賃が伝播路。アジア→米西岸4,800ドル/FEUはサーチャージが通らねば粗利を圧迫。一方、サバンナ滞留22時間で処理は改善。AIデータセンター建設が電設・HVAC・精密機械に追い風、弱円は輸出価格競争力に寄与。指標:ISM製造業PMI。
生活必需品(スコア6.0、中立):価格転嫁が勝負。早期ピーク運賃が上陸コストを押し上げ、ホルムズ緩和なら燃料・包装は軟化。規模の流通とPB深度が数量防衛に効くが、農産インフレと小売の値上げ抵抗が粗利を挟む。指標:FAO食料価格指数。
素材(スコア6.0、中立):コモディティ相場が駆動軸。銀57.9ドル/oz(1カ月-22%)で貴金属鉱山は逆風、工業ユーザーにはコスト低下。ホルムズ正常化なら石化・金属の海上プレミアム縮小。運賃高は在庫資金を拘束。指標:LME銅3カ月。
エネルギー(スコア4.8、中立):焦点はホルムズ。20%の海上原油動脈の正常化観測で原油・製品のリスクプレミアムが圧縮。近端は在庫・稼働率と運賃ヘッドラインに敏感。合意遅延や地域緊張、OPEC+順守で供給反応は限定も。指標:EIA週間石油在庫。
ヘルスケア(スコア4.6、中立):償還政策と人件費が主導。金利高は創薬資金調達に重く、需要は安定も機器価格と人手の賃金がマージンを圧迫。月次はパイプライン追い風、日次は規制・賃金ノイズに注意。指標:BLS医療・社会支援の平均時給。
コミュニケーション・サービス(スコア3.0、注意):広告とエンゲージメントが伝播路。BTC現物ETFの4.69億ドル流出と金利高・強ドルで長期キャッシュに割引圧力。大手の再編はAIへ資金を振り向け、非中核メディアにコスト圧力。指標:Standard Media Index。
留意点
急な為替介入や米金利の再価格付けは金融機関の調達とヘッジを揺らす。ホルムズ合意の遅延・反転は運賃と保険料を一夜で再上振れさせ得る。HBMや先端実装のボトルネック、対中・中東の輸出規制、Basel最終化やEU DSA/DMAの執行は資本配分とコストの不確実性を残す。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
金利・運賃・製品スプレッドの効き所が日替わりで変わる局面では、「来ない」と想定するより受け止める余力を備えることが重要です。為替介入やホルムズの見出しに振らされず、在庫回転、手元流動性、代替航路やPPAといった吸収力で差がつきます。
アクション: 今日の一手:運賃・為替の揺れを前提に、価格条項と在庫水位の安全域を前倒しで確保。
本日のポイント
ドル円161.788と米30年債4.858%は、情報技術と金融のファイナンシャル・コンディションを引き締める。
銀57.89ドル/oz(1カ月-22.40%)とブレント75.00ドル/bblで、素材・エネルギーの利用者のマージンと入力コストが焦点。
ハイパースケーラー投資は依然巨大:マイクロソフト約1,900億ドル、合計7,100〜7,250億ドル。メタの約8,000人削減で人から資本への回転が進み、半導体とデータセンター需要を押し上げる。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。