いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
三碧木星の日・四緑木星の月・一白水星の年。進行中の案件に着手・追行が効き、回復した物流と情報の流れを売上に変換できる業種が優位。ドル高と米10年債4.40%台がレート敏感袖の分散を広げる一方、AI装置投資は上流で加速している。
Paid content below this line
株と為替
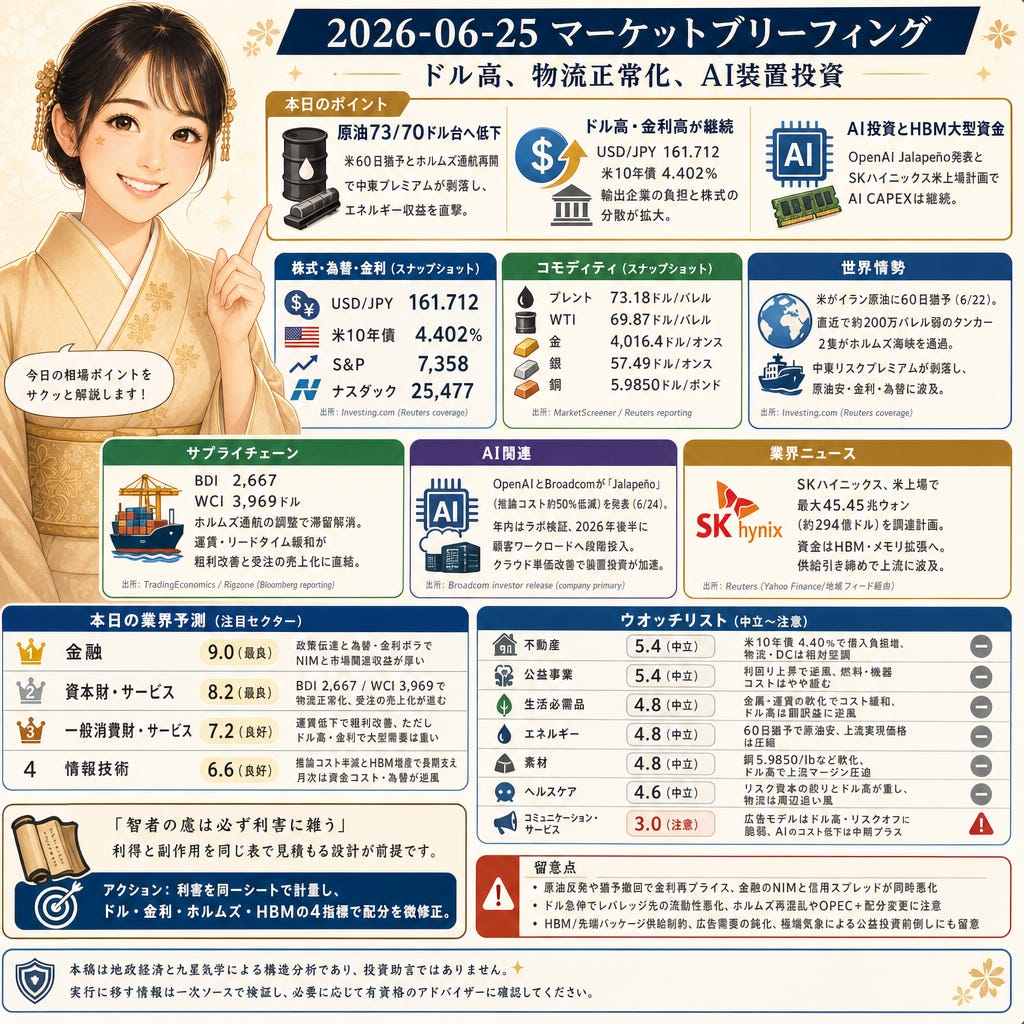
USD/JPY 161.712、米10年債4.402%、S&P 7,358、ナスダック25,477(各スナップショット)。Investing.com (Reuters coverage) は、タカ派シグナル後のドル買いとテック主導の3日続落で、ドル高が7日連騰し円は6/23以来の安値圏と解説。ドル高・金利上昇は輸出企業のヘッジコストを押し上げ、不動産・公益・一部消費に逆風。金融はNIMと為替・金利ボラに伴う市場関連収益が厚くなる構図。
コモディティ
ブレント73.18ドル、WTI69.87ドル、金4,016.4ドル、銀57.49ドル、銅5.9850ドル/ポンド(スナップショット)。MarketScreener / Reuters reporting は、米・イラン協議の進展と60日間の暫定緩和、ドル高・タカ派再評価でリスクプレミアムが剥落したと指摘。原油安はエネルギー収益と精製マージンに重く、金属安は鉱山・化学に圧迫も、製造・小売の資材・包装・輸送コストを下げインフレ圧力を緩める。
世界情勢
米財務省は6月22日に60日間の一般ライセンスを発行し、イラン原油の生産・輸送・販売を一時容認。直近数日で約200万バレル弱のタンカー2隻がホルムズ海峡を通過(報道)。Investing.com (Reuters coverage) によれば、この政策で中東リスクプレミアムが剥落し、ブレント73.18・WTI69.87へ。供給増はインフレ期待、債券利回り、為替に波及し金融と資産価格の伝達経路を動かす。
サプライチェーン
バルチック海運指数2,667、世界コンテナ指数3,969ドル(TradingEconomics)。Rigzone (Bloomberg reporting) では、イランとオマーンがホルムズの通航を調整し滞留解消が進展と報告。運賃とリードタイムの緩和は資本財・一般消費の粗利と在庫回転を改善し、エネルギーとコモディティ配送の上乗せ保険料も薄まる。受注の売上化と稼働率維持に直結。
AI関連
推論コスト約50%低減を狙う『Jalapeño』をOpenAIとBroadcomが6月24日に発表(Broadcom investor release (company primary))。年内はラボ検証、2026年後半に顧客ワークロードへ段階投入の計画。クラウドの単価改善はデータセンター装置投資を後押しし、情報技術と通信のAI対応サービスの採算を底上げ。為替と資金コストの逆風下でも上流装置需要は強い。
業界ニュース
SKハイニックスは米国上場で最大45.45兆ウォン(約294億ドル)を調達し、約1,779万株を新規発行(Reuters (published via Yahoo Finance / regional feed))。資金はHBM・メモリ能力拡張に充当され、実現すれば世界有数の大型案件。上流の大型CAPEXは短期的にHBM供給を引き締め、情報技術・素材・資本財に波及する一方、メモリ調達側の原価には一時的な圧力。
業界予測
本日の外観
日(3)×月(4)×年(1)の組み合わせは、交換と流れを収益化できる領域に優位性。原油73/70ドル台、ドル高、米10年債4.40%は、金融の収益ミックスと資本財の売上転換を支える一方、レート敏感袖の分散を拡大。AI装置投資は上流で強く、為替・金利のタイト化は短期ボラを残す。
注目セクター
金融:9.0(最良)— 政策伝達と為替・金利ボラでNIMと市場関連収益が厚い
資本財・サービス:8.2(最良)— BDI 2,667/WCI 3,969で物流正常化、受注の売上化が進む
一般消費財・サービス:7.2(良好)— 運賃低下で粗利改善、ただしドル高・金利で大型需要は重い
情報技術:6.6(良好)— 推論コスト半減とHBM増産で長期支え、月次は資金コスト・為替が逆風
ウオッチリスト
不動産:5.4(中立)— 米10年債4.40%で借入負担増、物流・データセンターは相対堅調
公益事業:5.4(中立)— 許容利回りと投資家要求利回りが上昇、燃料・機器コストはやや緩む
生活必需品:4.8(中立)— 金属・運賃の軟化でコスト緩和、ドル高は海外売上の翻訳益に逆風
エネルギー:4.8(中立)— 60日猶予と通航回復でブレント73/WTI70台、上流実現価格は圧縮
素材:4.8(中立)— 銅5.9850/lbなど軟化、ドル高で上流マージンに圧迫
ヘルスケア:4.6(中立)— リスク資本の絞りとドル高が重し、物流は周辺追い風
コミュニケーション・サービス:3.0(注意)— 広告モデルはドル高・リスクオフに脆弱、AIのコスト低下は中期プラス
留意点
原油反発や猶予撤回で金利が再プライスされると、金融のNIMと信用スプレッドが同時悪化しうる。ドルの急伸はレバレッジ先の流動性を傷め、ホルムズ再混乱やOPEC+配分変更はリスクプレミアムを一気に戻す。HBM/先端パッケージの供給制約、広告需要の鈍化、極端気象による公益投資の前倒しにも注意。
孫子の戦略視点
孫子曰く「智者の慮は必ず利害に雑う」
原油73/70台とドル高は金融・物流正常化には利をもたらす一方、不動産や広告モデルには害が出る。AI推論コスト半減は装置投資を促すが、HBM供給制約と為替の逆風が併存する。今日の地合いは、利得と副作用を同じ表で見積もる設計が前提だ。
アクション: 利害を同一シートで計量し、ドル・金利・ホルムズ・HBMの4指標で配分を微修正。
本日のポイント
ブレント73.18ドルとWTI69.87ドルに低下。米60日猶予とホルムズ通航再開(約200万バレル弱/2隻報)で中東プレミアムが剥落し、エネルギー収益を直撃。
USD/JPY 161.712と米10年債4.402%でドル高・金利高。輸出企業の為替負担と株式の分散が拡大(S&P 7,358、ナスダック25,477)。
OpenAIのJalapeño発表とSKハイニックスの約45.45兆ウォン(約294億ドル)米上場計画でAI CAPEX継続。HBM/メモリとデータセンター調達への需要圧力が続く。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。