いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
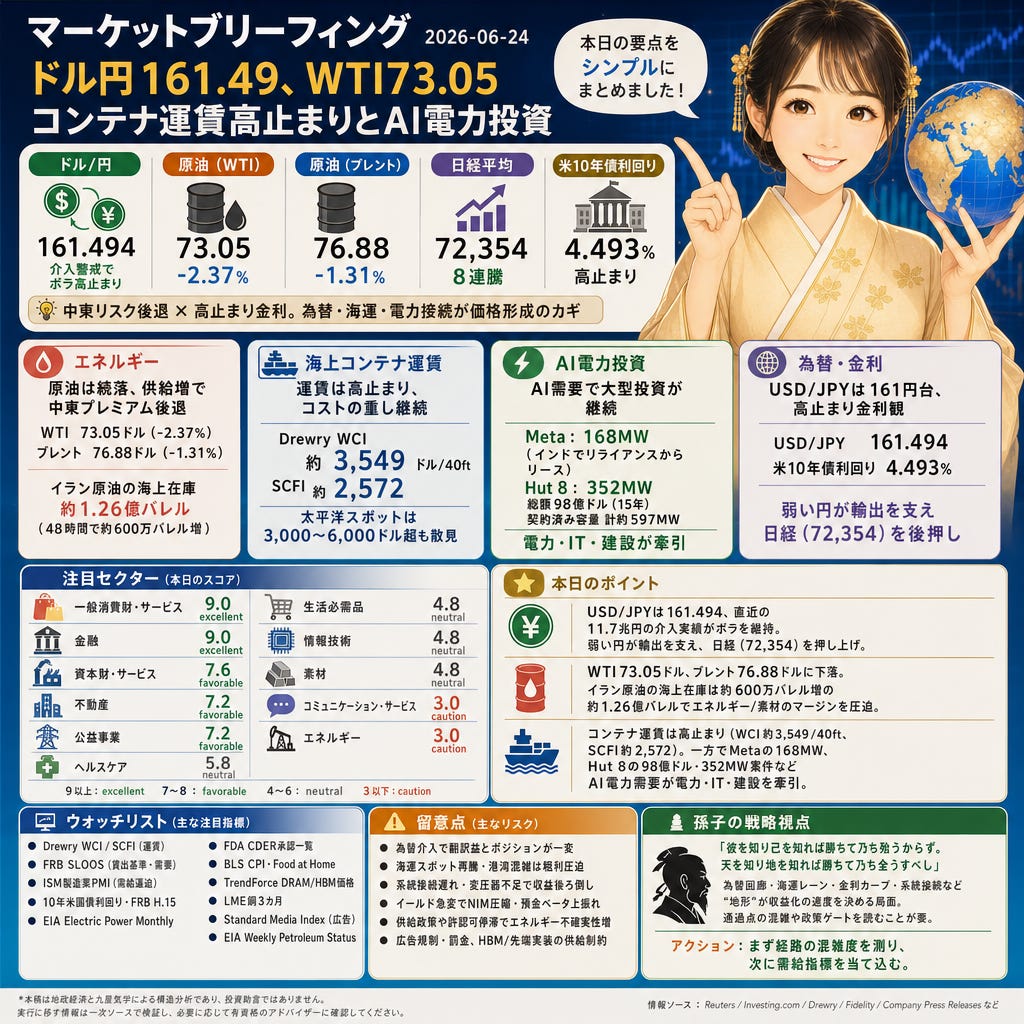
ドル/円は161.494、WTIは73.05ドル、ブレントは76.88ドル、日経平均は72,354。中東リスクプレミアムの後退と高止まりの金利観が同居し、為替・海運・電力接続といった“経路”が価格形成を左右。AI向け電力投資は継続、海上コンテナ運賃の高止まりがコスト面の重しに。
Paid content below this line
株と為替
ドル/円は161.494、10年米国債利回りは4.493%。Investing.com(Reuters reporting)は、日本当局が必要なら随時介入すると示唆し、4〜5月に過去最大の11.7兆円を投じたと伝えます。日経平均は72,354で8連騰、弱い円が輸出や海外売上の円換算を下支え。一方で介入観測はFXボラティリティを高止まりさせ、グローバルの資金フローに波及しやすい局面です。
コモディティ
WTIは73.05ドル(-2.37%)、ブレント76.88ドル(-1.31%)。Reutersはホルムズ海峡の流れ改善やドル高・利上げ観測の再燃を指摘。銅6.1250ドル/ポンド(-3.64%)、金4,129.0ドル(-1.26%)、銀61.63ドル(-5.95%)と広範に軟化。燃料・金属安は輸送集約型や加工産業のコストを下押しする一方、上流エネルギーのキャッシュ創出は圧迫されます。
世界情勢
イラン産原油の海上在庫は48時間で約600万バレル増の約1億2,600万バレル。Reutersは米国が8月21日までの一時的販売容認(ワイバー)を出したと報道し、6月のブレントは月間で約16%下落。供給回復は中東プレミアムを削り、エネルギー上流のマージンとインフレ期待を抑制、金利・為替にも波及します。
サプライチェーン
Drewry WCIは約3,549ドル/40ft、SCFIは約2,572。FreightWavesによれば、6月の太平洋スポットはFEUで3,000〜6,000ドル超も散見、VLSFOは2026年初の紛争以降で約55%上昇。着荷コストと在庫資金負担が増し、消費財・資本財の粗利やキャッシュ循環を圧迫、値付けと在庫回転の巧拙が試されます。
AI関連
168MWのAI対応データセンターをMetaがインドでリライアンスからリースへ。Reuters(via Fidelity/Investing.com aggregation)は主要クラウドの2026年CAPEXが数千億ドル規模と指摘、他所の開示にはGPU11万枚級の案件も。電力・変電・半導体・建設への発注が継続し、IT・公益・資本財・不動産に波及します。
業界ニュース
352MW・総額98億ドルの15年トリプルネットをHut 8がBeacon Pointで締結。Hut 8 / SEC filing and company press release(PR Newswire)によれば、更新オプション行使で約251億ドルまで拡大余地、契約済みAI容量は計約597MW。データセンターの長期キャッシュフローが具現化し、電力設備・施工の受注環境も底堅いです。
業界予測
本日の外観
本日は四緑木星が日・月で重なり、情報の拡散と交換が優位。ただし全体は中宮の関門を通るため、金利カーブ、送電系統の接続待ち、海運スケジュール、為替回廊といったボトルネックが実現度をふるいにかける。一白水星の年運は越境ネットワークの重要性を高め、USD/JPYや海上輸送路がセクター間の伝達経路になります。原油プレミアムの後退、コンテナ運賃の高止まり、AI電力投資の継続という三本柱が本日のテープ。スコアは一般消費財・サービスと金融がトップ、資本財・サービス/不動産/公益事業が良好、中立はヘルスケア/生活必需品/情報技術/素材、注意はコミュニケーション・サービスとエネルギー。
注目セクター
一般消費財・サービス:スコア9.0(excellent)— WCI/SCFIの高止まりで着荷コストは重いが、原油安で燃料・樹脂圧力が後退。弱い円は輸出ブランドと旅行関連の翻訳益を後押し。
金融:スコア9.0(excellent)— 10年米国債4.49%近辺の再評価がNII/NIMを支え、USD/JPY約161のFXボラとAI関連の株式発行で手数料・トレーディングも底上げ。
資本財・サービス:スコア7.6(favorable)— Metaの168MWやHut 8の352MW/98億ドル案件で電設・変圧器・施工需要が堅調。原油・金属安は材料コストを下げる一方、海運高は納期と利幅の逆風。
不動産:スコア7.2(favorable)— データセンター賃貸がネット吸収と契約CFに転化。高金利はバリュエーションの重しだが、電力接続待ちが主な納入ボトルネック。
公益事業:スコア7.2(favorable)— 規制資産ベース拡大をAI需要が後押し、燃料安で調達電力コストも緩和。接続隊列と変圧器の供給が収益化の関門。
ヘルスケア:スコア5.8(neutral)— 価格制度とパイプラインの進捗が主導。物流・為替は二次的で、サブ業種の個別材料で分散が大きい。
生活必需品:スコア4.8(neutral)— 価格転嫁力が鍵。海運・包装のコスト圧力は残るが、燃料安は配送と加工の負担を軽減。
情報技術:スコア4.8(neutral)— AI CAPEXは強いが、HBM/CoWoSの供給制約とUSD高の翻訳影響が短期の振れを拡大。円安は日本株ITの支えに。
素材:スコア4.8(neutral)— 原油・非鉄・貴金属の軟化で加工側のコストは緩む一方、海運高と在庫調整で当面のスプレッドは締まる。
コミュニケーション・サービス:スコア3.0(caution)— 広告市況と規制コストがレバー。USD高は域外収益の翻訳を圧迫、通信の投資負担も重い。
エネルギー:スコア3.0(caution)— ホルムズの流れ改善と米ワイバーで供給増、海上在庫約1.26億バレル。原油安で上流CFは圧迫、マージナル案件は延期方向。
ウオッチリスト
Drewry World Container Index:主要航路のグローバル海上コンテナ運賃(週次)
Federal Reserve SLOOS:貸出基準と需要の四半期調査(米国)
ISM製造業PMI:新規受注/サプライヤー納期で需給逼迫を把握(月次)
FRB H.15・10年米国債利回り:資金調達コストとキャップレート形成(毎営業日)
EIA Electric Power Monthly:米国の発電・設備追加・販売(公益の需要/供給)
FDA CDER承認一覧:医薬品/バイオ承認で収益軌道が更新(月次)
BLS CPI・Food at Home:食品小売インフレで転嫁と数量を確認(月次)
TrendForce DRAM/HBM契約価格:AIサーバー向けメモリの逼迫度(月次)
LME銅3カ月:非鉄の需給と景況感のベンチマーク(随時)
Standard Media Index・米コア広告費:広告需要の月次トレンド
EIA Weekly Petroleum Status:原油/製品在庫・稼働率・推定需要(週次)
留意点
為替介入は翻訳益とポジショニングを一変させる可能性。海運スポットの再騰や港湾混雑は粗利と運転資本を圧迫。変圧器・開閉器不足や系統接続の遅れは公益・不動産・資本財の収益認識を後ろ倒し。イールドカーブの急変はNIMを圧縮し、預金ベータの上振れを誘発。OPEC+の順守後退や米国の許認可停滞はエネルギーの不確実性を増幅。広告規制や罰金は固定費を押し上げ、ITではHBM/先端実装の供給制約が出荷を抑え得ます。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
本日の相場は為替回廊、海運レーン、金利カーブ、系統接続といった“地形”が収益化の速度を決める局面。需給と価格だけでなく、通過点の混雑や政策ゲートを同時に読むことで判断の精度が上がる。データセンター電力と海運コスト、USD/JPYの動きを一本の伝達経路として把握したい。
アクション: まず経路の混雑度(接続待ち・運賃・FXコリドー)を測り、次に需給指標を当て込む。
本日のポイント
USD/JPYは161.494、直近の11.7兆円の介入実績がボラを維持。弱い円が輸出を支え、日経(72,354)を押し上げ。
WTI73.05ドルとブレント76.88ドルに下落、イラン原油の海上在庫は約600万バレル増の約1.26億バレルでエネルギー/素材のマージンを圧迫。
コンテナ運賃は高止まり(Drewry WCI約3,549/40ft、SCFI約2,572)。一方でMetaの168MW、Hut 8の98億ドル・352MW案件などAI電力需要が電力・IT・建設を牽引。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。