いつもお読みいただきありがとうございます。Ayanomics 9 Trends の継続のため、購読・ご支援をお願いいたします。
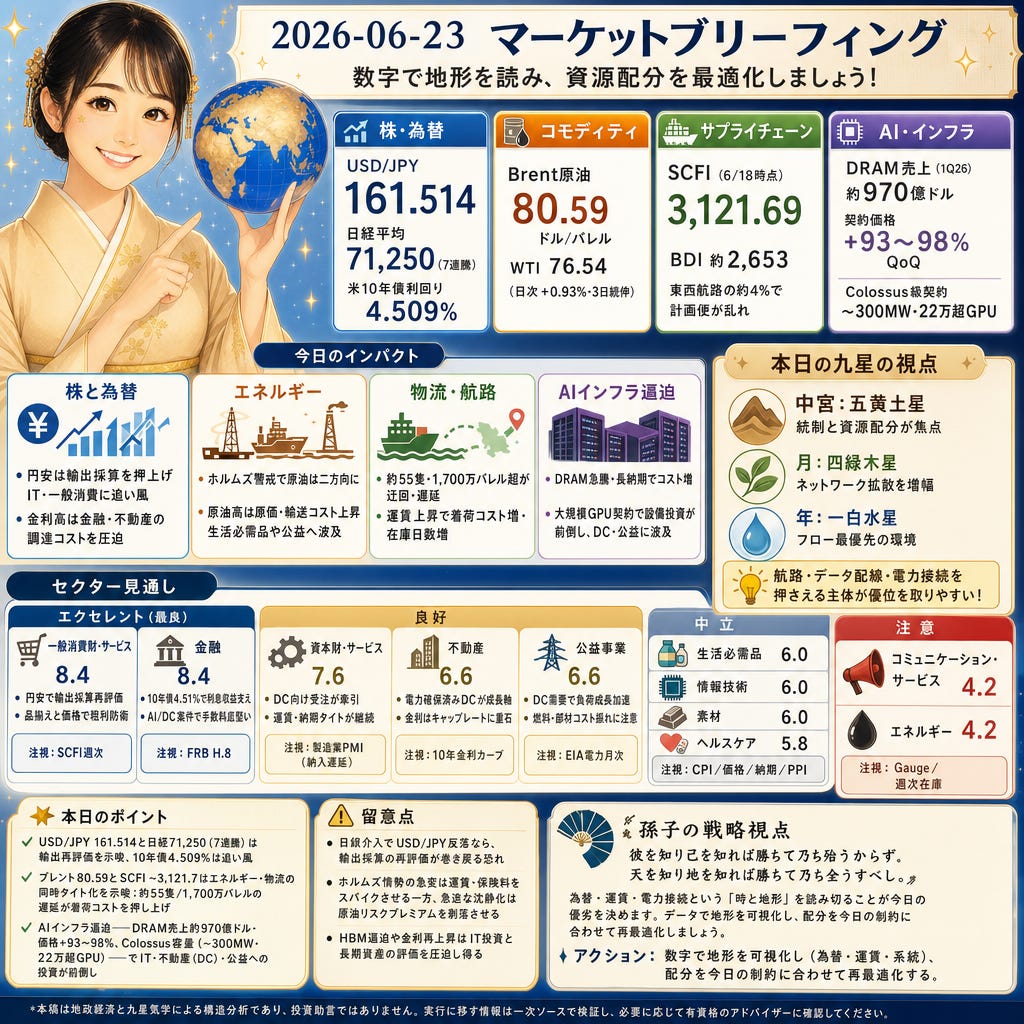
161.514のUSD/JPYと71,250の日経平均(7日続伸)、4.509%の米10年債利回りが今朝の軸。80.59ドルのブレントとSCFI 3,121.69が物流・エネルギーのコスト床を示す。AIではDRAM価格の急騰と300MW/22万GPU級の契約が設備投資を前倒し。為替と航路、
電力接続を押さえた事業が優位です。
株と為替
161.514のUSD/JPYと4.509%の米10年債、日経平均71,250(7連騰)は為替主導の地合いを示唆(Investing.com)。円安は輸出採算を押し上げ、ITと一般消費は再評価。反面、輸入インフレは生活必需品に波及し、金利高は金融・不動産の調達コストを圧迫。短期は介入観測と米金利の見出しで振れがちです。
コモディティ
ブレント80.59ドル/バレル、WTI76.54ドルで日次+0.93%・3日続伸(Business Recorder)。直近週は約-7.7%も、ホルムズ海峡の警戒が二方向の値動きを作る。原油高はエネルギー・素材の原価と資本計画に不確実性を残し、輸送・精製コスト経由で生活必需品や公益のキャッシュフローにも波及します。
世界情勢
約55隻と1,700万バレル超が迂回・遅延、ジュネーブでの米・イラン協議は進捗が不均一(Vault/Daily Pour)。機雷の残存と航路制約がブレント80.59ドルの変動ドライバー。航路変更は海上供給をタイト化し、エネルギーと資本財の運賃上昇、素材の原料到着遅延を通じて在庫・運転資本を押し上げます。
サプライチェーン
SCFIは3,121.69(6/18時点)、BDIは約2,653、東西航路の約4%で計画便が戦術的に乱れ(Radar4Corp/上海航運交易所)。中東回避でアジア—欧州が数日延伸。コンテナ運賃の上振れは着荷コストと在庫日数を増やし、一般消費・生活必需の粗利を圧迫、資本財・素材には安全在庫の積み増しを迫ります。
AI関連
970億ドル(1Q26)のDRAM売上と契約価格+93〜98%QoQ、HBM3eはリードタイム>12カ月(TrendForce)。AI向け調達の優先配分でコスト重く、クラウド粗利を圧迫。一方、半導体・部材サプライヤーの価格交渉力は上昇し、IT/通信の投資計画は高資本集約へシフトします。
業界ニュース
300MWと22万超のNVIDIA GPU、月額約12.5億ドル(年換算約150億ドル)の容量コミットが開示(WalterDigs/SpaceX S-1・Anthropic関連)。この規模の契約はオフバランスで複数年の設備投資を固定化し、データセンター不動産と公益の需要見通しを底上げ。運用・ラック整備を担う資本財にも波及します。
業界予測
本日の外観
五黄土星が中宮で「統制と資源配分」が焦点。月は四緑木星でネットワーク拡散の影響が増幅、年の一白水星がフロー最優先の環境を補強。実務では航路(ホルムズ、SCFI)、データ配線(HBM・GPU配分)、電力系統接続を押さえる主体が優位を取りやすい。セクターでは一般消費財・金融が最良、資本財・不動産・公益が良好、IT/素材/生活必需/ヘルスケアは中立、通信・エネルギーは注意です。
注目セクター
一般消費財・サービス(スコア8.4・エクセレント): USD/JPY 161台(Investing.com)で輸出採算が再評価、決済レールも単価上昇で追い風。SCFI 3,120(Radar4Corp)で着荷コストは重いが、品揃えと価格で粗利防衛。短期は為替と運賃ヘッドラインが主因。注視: 上海航運交易所のSCFI週次。
金融(スコア8.4・エクセレント): 米10年債4.51%(Investing.com)は利息収益を支える一方、預金ベータ高止まりでNIMは圧迫。AI/DC関連案件で引受・PFの手数料は底堅い(WalterDigs)。短期は金利と発行カレンダー次第。注視: FRB H.8(貸出・証券・預金)。
資本財・サービス(スコア7.6・良好): SCFI高止まりとホルムズ回避(Radar4Corp/Vault)で運賃・納期がタイト。DC向け電設・ラック・熱対策の受注が牽引(WalterDigs)。短期はレーン安定度と配送リードタイムが鍵。注視: S&P製造業PMIのサプライヤー納入遅延。
不動産(スコア6.6・良好): 電力確保済みDCが成長軸、~300MW/22万GPU案件で長期賃貸が前進(WalterDigs)。米10年4.51%(Investing.com)はキャップレートに重石、系統接続待ちが着工ペースを規定。注視: 米財務省の10年金利カーブ。
公益事業(スコア6.6・良好): マルチGWのDC需要で負荷成長が再加速(WalterDigs)。ブレント80.6ドル(Business Recorder)で燃料・ヘッジコストは振れやすく、変圧器等のリードタイムも制約。注視: EIA Electric Power Monthly。
ウオッチリスト
生活必需品(スコア6.0・中立): SCFI ~3,120とブレント80.6で物流・輸送費が原価を押し上げ、円安は輸入仕入れを増額(Investing.com)。規模購買とヘッジで粗利防衛もカテゴリ差が大きい。注視: BLS CPI「家庭内食」。
情報技術(スコア6.0・中立): DRAM契約+93〜98%QoQ、HBM3eは>12カ月待ち(TrendForce)。~300MW/22万GPUの大口契約で投資前倒し、円安は日本の半導体輸出益を押し上げ。短期は配分ヘッドラインで変動。注視: TrendForceのDRAM/HBM価格。
素材(スコア6.0・中立): ホルムズの航路調整とSCFI高で在庫・運転資本が膨張(Vault/Radar4Corp)。ブレント80.6がフィード在価を押し上げる一方、調達規律が緩衝。注視: LME銅3カ月先物。
ヘルスケア(スコア5.8・中立): SCFI高止まりでデバイスのコスト・納期に摩擦(Radar4Corp)。米10年4.51%で長期バイオの割引率上昇、メドテックは納期正常化で積み残し消化。注視: BLS PPI(医薬品・医薬品)。
コミュニケーション・サービス(スコア4.2・注意): DRAM/HBMの急騰とリード長期化(TrendForce)が学習・推論コストを押し上げ粗利圧迫。広告は物流コスト高で弾力性が鈍化。注視: Nielsen “The Gauge”。
エネルギー(スコア4.2・注意): ブレント80.59と約55隻・1,700万バレル遅延(Vault)が海上供給をタイト化。見出し主導のボラが続きやすい。注視: EIA Weekly Petroleum Status Report。
留意点
急な日銀介入でUSD/JPYが反落すれば輸出採算の再評価が巻き戻る恐れ。ホルムズ情勢の急変は運賃・保険料をスパイクさせ、逆に急速なデエスカレーションは原油リスクプレミアムを剥落させる。HBM逼迫や金利再上昇はIT投資と長期資産の評価を圧迫し得ます。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
為替・運賃・電力接続という「時と地形」を読み切ることが今日の優劣を決めます。SCFIやホルムズの迂回、系統接続待ちの長さを前提に、どのルートと資源に依拠するかを明確化するほど実行のブレは小さくなる。相手(競合・規制)と自社の強みを、現行の制約条件に正確に当てはめたい。
アクション: 数字で地形を可視化し(為替・運賃・系統)、配分を今日の制約に合わせて再最適化する。
本日のポイント
USD/JPY 161.514と日経71,250(7連騰)は輸出再評価を示唆、10年債4.509%と併せてIT・一般消費に追い風。
ブレント80.59とSCFI ~3,121.7はエネルギー・物流の同時タイト化を示唆;約55隻/1,700万バレルの遅延が着荷コストを押し上げ。
AIインフラ逼迫──DRAM売上約970億ドル・価格+93〜98%、Colossus容量(~300MW・22万超GPU)──でIT・不動産(DC)・公益への投資が前倒し。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。