Oracle Ayanoの継続的な配信を支えるため、よろしければ登録とご支援をお願いします。
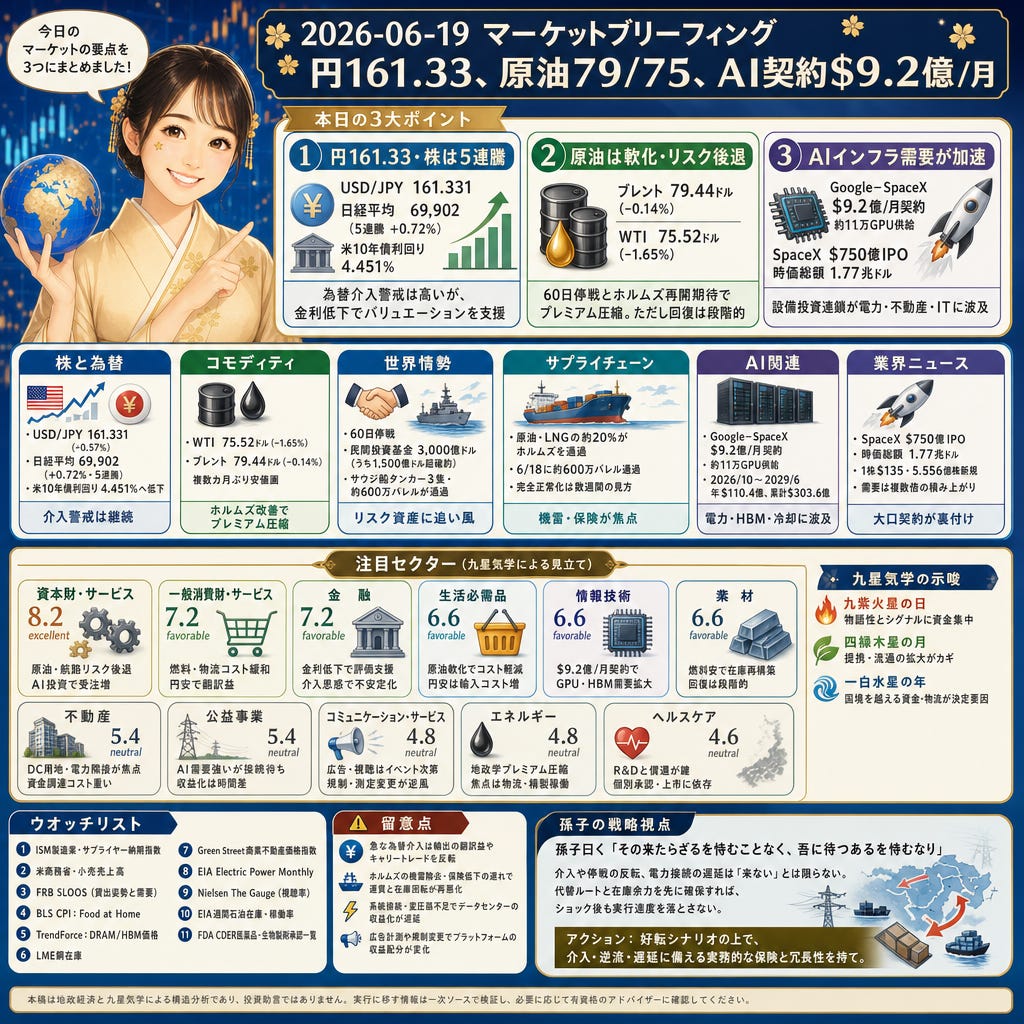
USD/JPYは161.331、日経平均は69,902、米10年債利回りは4.451%。ブレント79.44ドル、WTI75.52ドルまで軟化し、ホルムズの流通正常化期待と60日停戦でリスクプレミアムが後退。AIはGoogle–SpaceXの$9.2億/月契約とSpaceXの$750億IPOが設備投資連鎖を強化。
株と為替
USD/JPYは161.331(前日比+0.57%)で介入警戒が高まる一方、日経平均は69,902(+0.72%、5連騰)。米10年債利回りは4.451%へ低下し、ディスカウント率の緩みがバリュエーションを支える。日本は直近で約11.7兆円を為替介入に投じたとされ、「いつでも対応可能」との当局発言が続く(The Straits Times=Reuters)。
コモディティ
WTIは75.52ドル(-1.65%)、ブレントは79.44ドル(-0.14%)でともに複数カ月ぶり安値圏。米国・イランの暫定合意とIEAの需給見通しが原油のプレミアムを圧縮し、燃料サーチャージや物流コストを軽減。上流の投資判断はホルムズの流量回復ペース次第(Business Recorder=Reuters)。
世界情勢
60日停戦と3,000億ドルの民間投資基金(うち1,500億ドル超が確約との報)が枠組みに明記。合意文流布の数時間後、サウジ船籍のタンカー3隻・約600万バレルがホルムズを通過したとの報告で、リスク資産に追い風(The Daily Star=Reuters)。
サプライチェーン
世界の原油・LNGの約20%がホルムズを通過するが、船社は再開に慎重で完全正常化には数週間との見方。実運航では6月18日に約600万バレルの通過が確認されつつ、機雷除去と保険・滞船料の低下待ちで回復は段階的(Kitco News=Reuters)。
AI関連
$9.2億/月のGoogle–SpaceXコンピュート契約は約11万GPUの供給を伴い、2026年10月〜2029年6月で年$110.4億、累計$303.6億規模。電力・冷却・HBM/DRAM・先端実装まで需要を波及させ、設備の納期・系統接続が新たなボトルネックに(TechCrunch)。
業界ニュース
$750億の大型IPOでSpaceXは1.77兆ドルの時価総額で上場、1株$135・5.556億株の新規発行。需要は複数倍の積み上がり、AnthropicやGoogleとの大口コンピュート契約がマネタイズの裏付けとなり、サプライヤーや指数構成にも影響(TechCrunch)。
業界予測
本日の外観
本日は九紫火星の日で、物語性とシグナルに資金が集まりやすい。四緑木星の月は提携・流通の広がりを強調し、発表とディストリビューションの質が成果を左右。一白水星の年は国境を越える資金・物流の経路が決定要因で、為替とホルムズのボトルネックが伝達路になる。
注目セクター
資本財・サービス 8.2(excellent):原油と航路リスクの後退、USD/JPY161近辺の翻訳益、AI設備投資が受注とプロジェクト遂行を押し上げ。精密機器とプロジェクト管理がレバレッジ点。
一般消費財・サービス 7.2(favorable):燃料・物流の緩和でマージン改善、円安は海外売上の翻訳益に寄与。一方で販促とカテゴリ回転が短期の粗利率を揺らす。
金融 7.2(favorable):米10年債4.45%近辺は評価を支えるがNIMは圧迫も。為替介入思惑でトレーディングとヘッジ需要は不安定化。
生活必需品 6.6(favorable):原油軟化で仕入・配送コストは軽減、ただし円安は輸入インプットを押し上げ。安定供給は継続するが市場別にFX感応度が分かれる。
情報技術 6.6(favorable):Google–SpaceXの$9.2億/月契約がGPU/HBM・電力/冷却・先端実装に波及。電源容量と納期が実行ペースの鍵。
素材 6.6(favorable):燃料安と段階的な航路正常化で在庫再構築が前進。ただし月次で発注は段階的・価格譲歩も混在。
不動産 5.4(neutral):データセンター用地と電力隣接が焦点。資金調達コストとオフィス基礎指標の重さで選別色が強い。
公益事業 5.4(neutral):AI負荷の前倒しで需要は強いが、レートケースと接続待ちがキャッシュ実現のタイミングを左右。
コミュニケーション・サービス 4.8(neutral):広告・視聴のイベント駆動で短期は上振れ余地も、中長期は規制と測定変更が向かい風。
エネルギー 4.8(neutral):60日枠組みで地政学プレミアムが圧縮、焦点は物流正常化と精製稼働へ。上流よりもトレーディング/ミッドストリームが優位。
ヘルスケア 4.6(neutral):R&Dと償還が収益レバー。AI投資への資金配分でセクターの勝敗は個別承認・上市に依存。
ウオッチリスト
ISM製造業・サプライヤー納期指数(納期短縮=改善)
米商務省・小売売上高(ヘッドラインとコントロール)
FRB SLOOS(銀行の貸出姿勢と需要)
BLS CPI:Food at Home(食品の棚価格とコスト)
TrendForce:DRAM/HBM契約価格トラッカー
LME銅在庫(タイト/緩みの物理指標)
Green Street商業不動産価格指数(米商業用不動産)
EIA Electric Power Monthly(発電ソース/負荷)
Nielsen The Gauge(米視聴時間シェア)
EIA週間石油在庫・稼働率レポート
FDA CDER医薬品・生物製剤承認一覧
留意点
急な為替介入は輸出企業の翻訳益とキャリートレードを反転させる恐れ。ホルムズの機雷除去・保険低下が遅れれば運賃と在庫回転が再び悪化。系統接続・変圧器不足はデータセンター需要の収益化を遅延し、広告計測や規制変更はプラットフォームの収益配分を変えうる。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
為替介入や停戦の反転、電力接続の滞りは「来ない」とは限らない。物流・資金・電力の代替ルートと在庫余力を先に確保すれば、ショックの到来後も実行速度を落とさずに済む。短期の追い風に乗りつつ、吸収力の設計を並行して進めたい。
アクション: 好転シナリオの上で、介入・逆流・遅延に備える実務的な保険と冗長性を持て。
本日のポイント
USD/JPY 161.331で日経69,902(5連騰)。輸出の翻訳益を押し上げる一方、輸入コストはエネルギー・消費分野に重い。
ブレント79.44ドル/WTI75.52ドルに低下。60日停戦とホルムズ再開観測で供給不安は後退も、機雷・保険で回復は段階的。
Google–SpaceXの$9.2億/月契約(約11万GPU)とSpaceXの$750億IPOがAIインフラ需要を明確化し、IT・公益・不動産に波及。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。