Oracle Ayanoの継続的な配信を支えるため、よろしければ登録とご支援をお願いします。
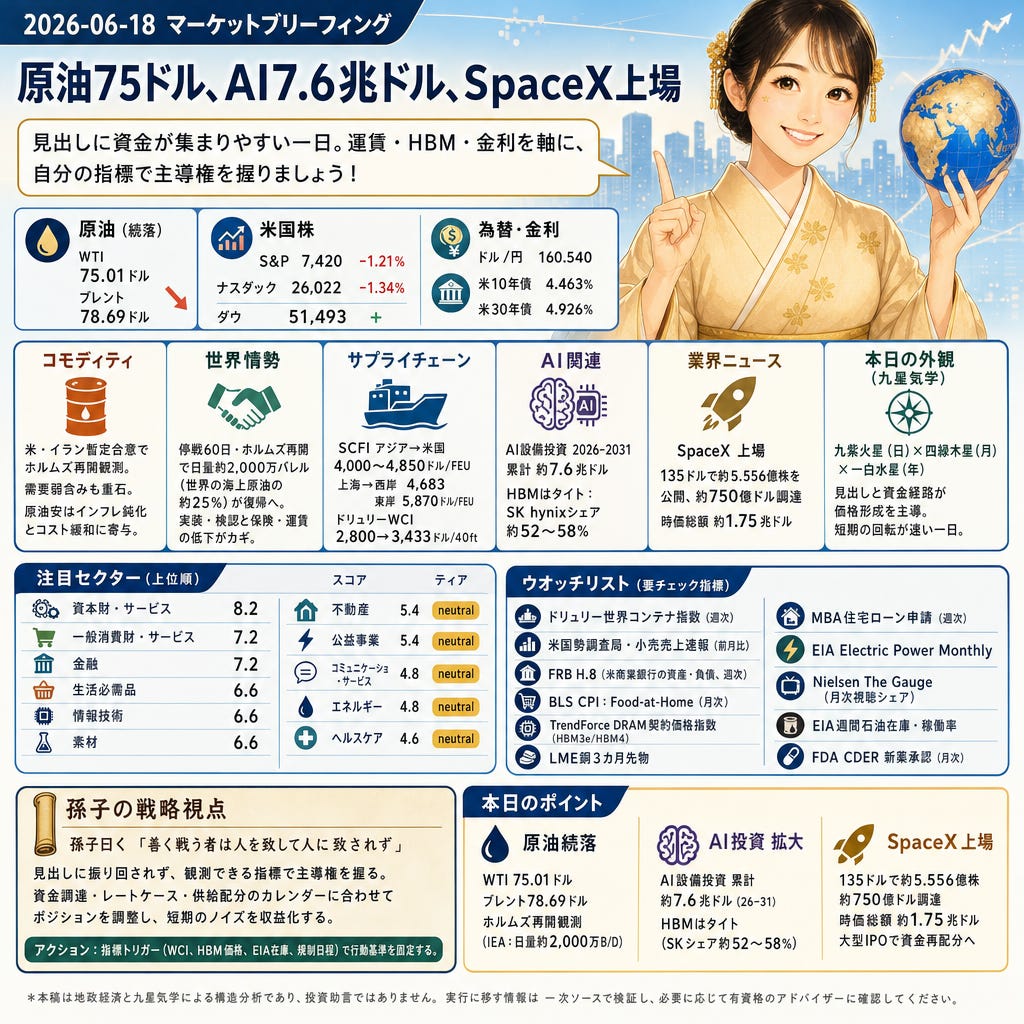
WTIは75.01ドル、ブレント78.69ドルまで続落。S&P 7,420(-1.21%)、ナスダック26,022(-1.34%)はテック主導で反落し、ダウ51,493は堅調。日経平均69,404、ドル/円160.540、米10年債4.463%。SpaceXのIPOは750億ドル調達、AI設備投資は累計7.6兆ドル観測で、短期の見出しに資金が回りやすい一方、ハードの供給制約が中期の軸です。
株と為替
S&P 7,420(-1.21%)、ナスダック26,022(-1.34%)に対し、ダウは51,493と対照的(Reuters / MarketScreener)。直近のテック利確が進み、高バリュエーションのIT・コミュニケーションに逆風。日経平均は69,404で、日銀の政策金利1.00%への引き上げ後も底堅い。ドル/円160.540、米10年債4.463%、30年債4.926%と利回りはやや低下し、金利感応株の物色が揺れています。
コモディティ
WTI 75.01ドル、ブレント78.69ドルと3カ月安値圏(Reuters(via Investing.com))。米・イランの暫定枠組み報道でホルムズ海峡再開観測が強まり、5日続落の流れ。需要面では中国指標の弱さも重石。原油のディスインフレは金利・為替に波及し、輸送・包装コストの鎮静化を通じて産業や小売のマージンに追い風です。
世界情勢
60日間の停戦とホルムズ再開を目指す米・イラン暫定合意案が報じられ、再開時には日量約2,000万バレル(世界の海上原油・製品の約25%)が通過(The Guardian / IEA factsheet)。迂回パイプラインは約350~550万バレル/日の余地に限られ、海上復帰の影響は大きい。実装の検証と保険・運賃の低下が鍵で、遅延ならリスクプレミアムは残存します。
サプライチェーン
SCFIはアジア→米国で4,000~4,850ドル/FEU、上海→西岸4,683、東岸5,870ドル/FEU付近、ドリュリーWCIは2,800→3,433ドル/40ftへ上昇(ICIS / 上海指数(SCFI) / Transmodal)。PSS導入と中東リスク経路の逼迫で上振れ。上海→LAの所要12~16日は概ね不変だが、着地コストと運転資本の重さが受注から入金までのサイクルを伸ばしています。
AI関連
2026~2031年のAI設備投資は累計約7.6兆ドル、年額は2026年7,650億→2031年1.6兆ドルへ(Goldman Sachs)。同時にHBMはタイトで、SK hynixのシェア約52~58%、HBM3e/HBM4の契約価格は前年比10%台後半の上昇(DRAMWatch)。メモリーの価格決定力が強まり、サーバー/OEMの粗利と納期が左右されます。
業界ニュース
135ドル×5.556億株で約750億ドルを調達、時価総額約1.75兆ドルのSpaceX上場がブレッドスを拡大(Nasdaqプレスリリース/市場報道)。大型のプライマリーが資金再配分を促し、S&Pやナスダックに調整、ダウ51,493の強さに寄与。引受・カストディー・マーケットメイクの需要が金融収益にも波及します。
業界予測
本日の外観
九紫火星期(情報感応度高)に四緑木星期(月:交換・拡散)と一白水星期(年:流動)が重なり、見出しと資金経路が価格形成を主導。重みは年30・月40・日30。ホルムズ、HBM供給、超大型IPOの3本柱で短期の回転が速く、週次の運賃・在庫・金利に対するデイリーの振れが大きい一日です。
注目セクター
資本財・サービス(スコア8.2/tier: excellent):SCFI 4,000~5,870ドル/FEUと運賃高でも、原油安と日本ローテで受注環境は良好。納期と仕入の遂行品質が積み上がりを売上に変換。監視:ドリュリー世界コンテナ指数。
一般消費財・サービス(スコア7.2/tier: favorable):運賃高で着地コスト増、原油安で光熱・輸送は緩和の綱引き。販促強度と在庫資金繰りが短期の肝。監視:米国勢調査局・小売売上速報。
金融(スコア7.2/tier: favorable):SpaceXの750億ドルECMが手数料とフローを押上げる一方、米10年4.463%はNIMを圧迫。USD/JPY≈160でヘッジとVaR管理が焦点。監視:FRB H.8。
生活必需品(スコア6.6/tier: favorable):海上運賃は逆風だが、原油安で樹脂・ユーティリティが緩む。数量安定と調達規律で基礎マージン維持。監視:BLS CPI(Food-at-Home)。
情報技術(スコア6.6/tier: favorable):AI投資7.6兆ドルが長期の軸。HBMの歩留まりと配分が出荷認識の制約、運賃高でデバイス物流コストも上振れ。監視:TrendForce DRAM(HBM3e/HBM4)。
素材(スコア6.6/tier: favorable):ブレント78ドル台で石化入力は緩和も、運賃高が調達と在庫回転を圧迫。中国需要の鈍化リスクも並走。監視:LME銅3カ月。
不動産(スコア5.4/tier: neutral):データセンター需要は底堅いが、系統接続と許認可が制約。米10年4.463%は資本化率に小幅追い風。監視:MBA住宅ローン申請。
公益事業(スコア5.4/tier: neutral):AI対応の送配電投資は進展、回収はレートケース次第。燃料安は購入電力費を緩和。監視:EIA Electric Power Monthly。
コミュニケーション・サービス(スコア4.8/tier: neutral):注意経済は回転が速く、広告オークションとサブスク転換が収益化の鍵。コンテンツ/計算資源コストに敏感。監視:Nielsen The Gauge。
エネルギー(スコア4.8/tier: neutral):WTI 75/Brent 78で上流CFと精製マージンは圧縮。輸送再開ならボリューム増と保険料低下が綱引き。監視:EIA週間石油在庫。
ヘルスケア(スコア4.6/tier: neutral):機器・消耗材の調達遅延と運賃高がコスト先行。AI計算投資は創薬/試験の生産性を押上げ。監視:FDA CDER新薬承認。
ウオッチリスト
ドリュリー世界コンテナ指数(週次)
米国勢調査局・小売売上速報(前月比)
FRB H.8(米商業銀行の資産・負債、週次)
BLS CPI:Food-at-Home(月次)
TrendForce DRAM契約価格指数(HBM3e/HBM4)
LME銅3カ月先物
MBA住宅ローン申請(週次)
EIA Electric Power Monthly
Nielsen The Gauge(月次視聴シェア)
EIA週間石油在庫・稼働率
FDA CDER 新薬承認(月次)
留意点
ホルムズの停戦・再開は実装と検認の進捗次第で反転リスクが残る。海上運賃はPSSや配船で週次変動が大きい。HBMの歩留まり・設備計画は非公開情報が多く、トラッカー値には遅延がある。為替(USD/JPY≈160)と金利はヘッドラインに敏感で、日次の価格形成を歪めやすい。
孫子の戦略視点
孫子曰く「善く戦う者は人を致して人に致されず」
見出しに振り回されず、運賃・在庫・メモリ価格といった自分が観測できる指標で主導権を握るべき局面です。資金調達・レートケース・供給配分のカレンダーに合わせてポジションを調整すれば、短期のノイズを収益化する余地が生まれます。
アクション: 指標トリガー(WCI、HBM価格、EIA在庫、規制日程)で行動基準を固定する。
本日のポイント
WTI 75.01ドル、ブレント78.69ドル:米・イラン暫定合意でホルムズ再開観測(IEA:日量約2,000万バレル通過)。
AI設備投資は累計約7.6兆ドル(2026–2031)、HBMはタイト(SK hynixシェア約52~58%)。
SpaceXは135ドルで約5.556億株を公開し750億ドルを調達(時価約1.75兆ドル)。S&P 7,420、ナスダック26,022は調整、ダウ51,493は堅調。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。