Reader support is what makes Oracle Ayano possible. I am pouring my heart into building a generative AI system for large-scale data gathering, analytical synthesis, and article verification, so each piece can offer both accuracy and a fresh perspective. Please consider supporting the project.
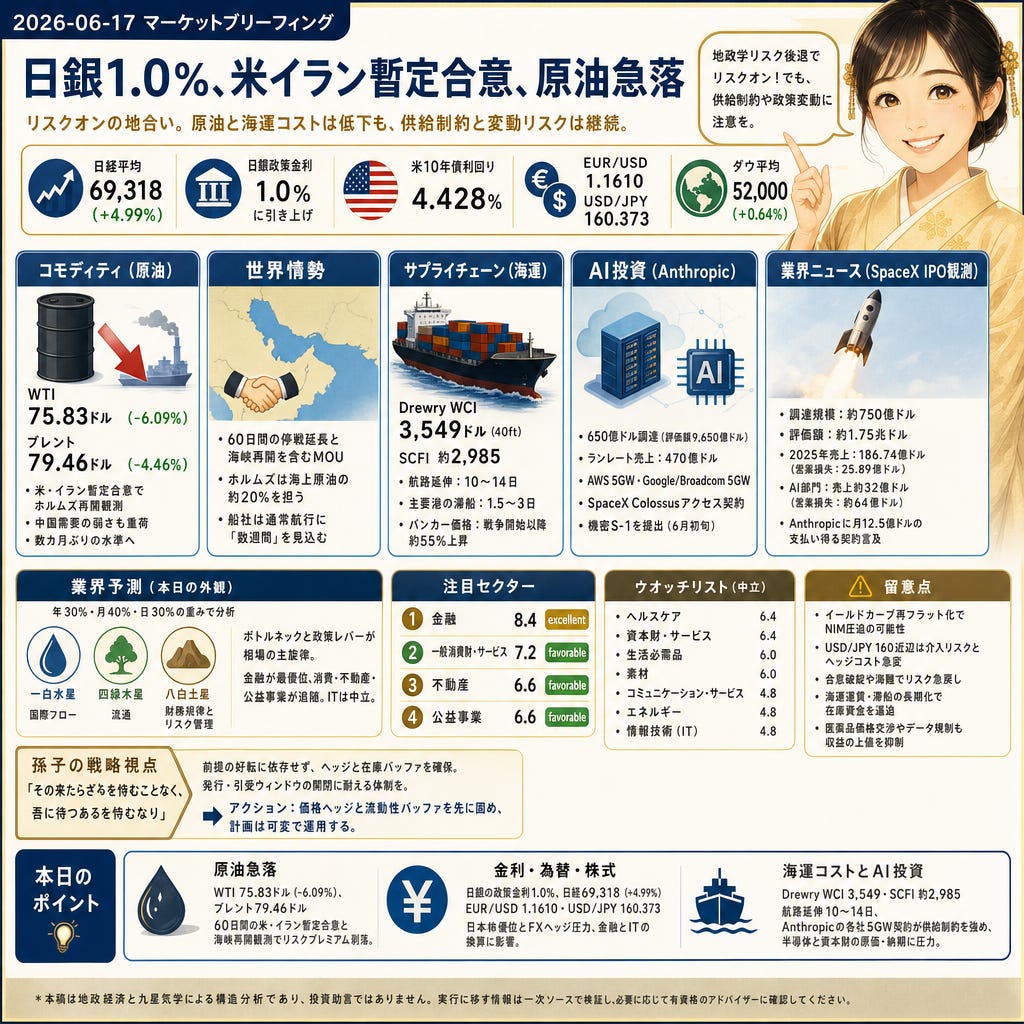
69,318(+4.99%)の日経平均と米10年債4.428%、EUR/USD 1.1610・USD/JPY 160.373でリスクオンの地合い。WTIは75.83ドル(-6.09%)/ブレント79.46ドル(-4.46%)へ下落、Drewry WCIは3,549、SCFIは約2,985で海運はなお逼迫。650億ドルのAnthropic資金調達とSpaceXの約750億ドルIPO観測がAI投資の継続を示唆。
株と為替
69,318(+4.99%)まで上昇の日経平均、米10年債利回り4.428%、EUR/USD 1.1610・USD/JPY 160.373と指標が並走。Reuters(via MarketScreener)は、日銀の政策金利を1.0%へ引き上げた決定と米・イラン暫定合意がアジア株と為替の主因と報道。ダウは52,000(+0.64%)と高値圏。為替と金利の組み合わせは多国籍の売上換算や金融のヘッジコスト、秩序あるボラでの手数料収入に直結。
コモディティ
75.83ドルのWTI(-6.09%)と79.46ドルのブレント(-4.46%)で原油は数カ月ぶり水準へ。Reutersは、米・イラン暫定合意によるホルムズ再開観測と中国需要の弱さを下落要因とし、WTIは4日続落、1カ月で約30%下げた文脈と伝える。API/EIA在庫も焦点。燃料コスト低下は航空・物流のマージンを押し上げ、ヘッドラインCPI低下期待は金利・株式の再配分に波及。
世界情勢
60日間の停戦延長と海峡再開を含む電子MOUが締結とAxios/Reuters報道。ホルムズ海峡は海上原油の約20%を担い、米国はイランの即時販売を容認、備蓄は1億バレル超(うち約6,000万バレルが米国封鎖外)とされる。船社は通常航行まで「数週間」を見込む。原油リスクプレミアムの調整と海運保険・運賃の再価格付けが進み、金利・資源株・物流へ連鎖。
サプライチェーン
3,549ドル(40ft)のDrewry WCIと約2,985のSCFI、航路はアフリカ回りで10–14日延伸、主要港の滞船1.5–3日、バンカー価格は戦争開始以降で約55%上昇とDrewry/ FreightWaves要約。輸送コストと在庫日数が増え、消費財・資本財の粗利を圧迫。一方で海運・港湾には価格決定力が残り、物流系REITの稼働や賃料の底堅さを支える。
AI関連
650億ドルのSeries Hで評価額9,650億ドル、ランレート売上470億ドル、AWS 5GW・Google/Broadcom 5GW・SpaceX Colossusアクセス契約とAnthropic(company announcement)。6月初旬に機密S-1を提出。マルチGWの計算需要はAIサーバー、先端実装(CoWoS)、HBMメモリの供給制約と価格圧力を強め、半導体とクラウドの受注を下支え。
業界ニュース
約750億ドルの調達規模と約1.75兆ドルの評価額、2025年売上186.74億ドル・営業損失25.89億ドル、AI部門は売上約32億ドル・営業損失約64億ドルをSpaceXのS-1資料が開示(SEC/StockTitan)。AnthropicのColossusに月12.5億ドル支払い得る契約言及も示す。史上最大級のパッシブフローと引受需要が予見され、IT/半導体/クラウドの需要見通しを可視化。
業界予測
本日の外観
年30%・月40%・日30%の重みで、一白水星の国際フロー、四緑木星の流通、八白土星の日次は財務規律とリスク管理を重視。ボトルネック(ホルムズ、海運)と政策レバー(金利、料金改定)が相場の主旋律。セクターは金融が最優位、一般消費財・不動産・公益事業が追随。ITを含む残余は中立で、供給制約や為替で凸凹が出やすい一日。
注目セクター
金融(8.4/excellent)
一般消費財・サービス(7.2/favorable)
不動産(6.6/favorable)
公益事業(6.6/favorable)
ウオッチリスト
ヘルスケア(6.4/neutral)
資本財・サービス(6.4/neutral)
生活必需品(6.0/neutral)
素材(6.0/neutral)
コミュニケーション・サービス(4.8/neutral)
エネルギー(4.8/neutral)
情報技術(4.8/neutral)
留意点
イールドカーブの再フラット化はNIMを圧迫し得る。USD/JPY 160近辺は当局の介入リスクとヘッジコスト急変を孕む。米・イラン合意の頓挫や海難は地政学プレミアムの急戻しに直結、OPEC+の減産調整でカーブが反転する可能性。海運運賃と滞船の長期化は在庫資金を逼迫。医薬品価格交渉やデータ規制も収益の上値を抑える。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
ホルムズ再開は段階的で、為替は日銀の1.0%でも変動が大きい。前提の好転に依存せず、燃料・海運・為替のヘッジと在庫バッファを確保し、発行・引受ウィンドウの開閉に耐える体制を整える。今日の利得は、受け皿の用意がある先に残る。
アクション: 価格ヘッジと流動性バッファを先に固め、計画は可変で運用する。
本日のポイント
WTI 75.83ドル・ブレント79.46ドル(WTI -6.09%)へ、60日間の米・イラン暫定合意と海峡再開観測でエネルギーのリスクプレミアムが剝落。
日銀の政策金利1.0%と日経69,318(+4.99%)、EUR/USD 1.1610・USD/JPY 160.373は日本株優位とFXヘッジ圧力を示唆、金融とITの換算に影響。
Drewry WCI 3,549・SCFI 約2,985、航路延伸10–14日に加え、AnthropicのAWS/Google各5GW契約が供給制約を強め、半導体と資本財の原価・納期に圧力。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。